2026中国民企500强造纸板块全景解析:五家头部企业的产业版图与周期分化
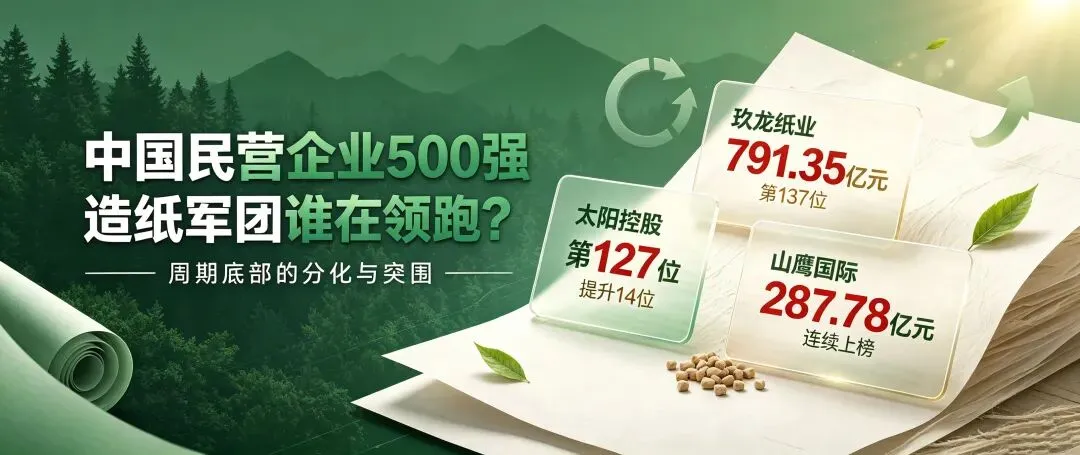
2026中国民营企业500强于9月22日在天津发布,入围门槛255.99亿元。造纸/浆纸板块中,华泰集团、山东太阳控股、玖龙纸业、胜达集团、山鹰国际等入围。当前造纸行业正处于“周期磨底尾声+纸种分化”关键阶段:包装纸回暖,文化纸承压;龙头靠林浆纸一体化 / 纸包一体化穿越周期。⚡ 一句话带走:造纸行业不再是“谁产能大谁赢”,而是“谁有浆、谁有客户、谁产品组合更稳,谁更能穿越周期”。一造纸产业链五强格局
2026年9月22日,全国工商联在天津发布“2026中国民营企业500强”榜单。本年度参评企业6350家,入围门槛255.99亿元。在造纸及纸制品产业链中,共有五家企业登榜,呈现清晰的梯队分化。📌 口径说明:榜单数据为集团合并口径,与上市公司单主体财报不可直接比较。华泰集团≠华泰股份,太阳控股≠太阳纸业,胜达集团≠大胜达;玖龙纸业上市主体与上榜集团口径一致;山鹰国际上市主体与上榜集团口径接近。五家企业虽同属造纸产业链,但业务重心差异显著:华泰以文化纸为基、化工为辅;太阳深耕林浆纸一体化;玖龙聚焦包装原纸规模化;胜达和山鹰则走纸包一体化路线,但前者偏下游消费品包装,后者偏全产业链闭环。二造纸五强企业基本面介绍
1、太阳控股:林浆纸一体化的全球化样本
企业概况
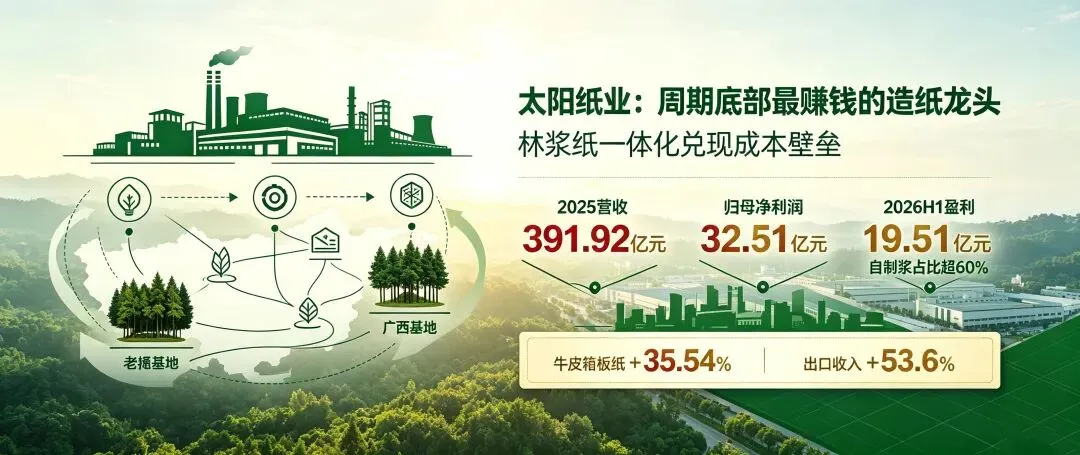
太阳纸业创立于1982年,2006年在深交所上市(002078.SZ),从村办小厂发展为跨国林浆纸一体化集团。目前形成山东、广西、老挝三大生产基地协同布局,员工超18000人,浆纸总产能突破1400万吨,位列中国造纸十强综合评价前列、全球造纸20强。经营数据(2025-2026)
• 2025全年:营收391.92亿元,归母净利润32.51亿元,在行业周期底部逆势增长4.82%
• 2026上半年:营收208.62亿元(+9.15%),归母净利润19.51亿元(+9.60%),扣非19.35亿元(+9.70%)
• 2026年Q2单季:营收107.79亿元(+17.0%),盈利环比持续改善浆及纸制品合计占主营业务收入94.75%,多元结构形成天然的周期对冲。核心壁垒
公司老挝林地资源超6万公顷,自制浆占比突破60%,在浆价波动周期中具备显著的成本可控性。2026上半年出口收入同比大增53.6%,海外市场成为新增长曲线。广西、老挝基地产能持续释放,山东颜店70万吨包装纸及60万吨阔叶浆项目已于2026年下半年试产。2、玖龙纸业:全球包装纸产能领先企业,全球产能第一
企业概况
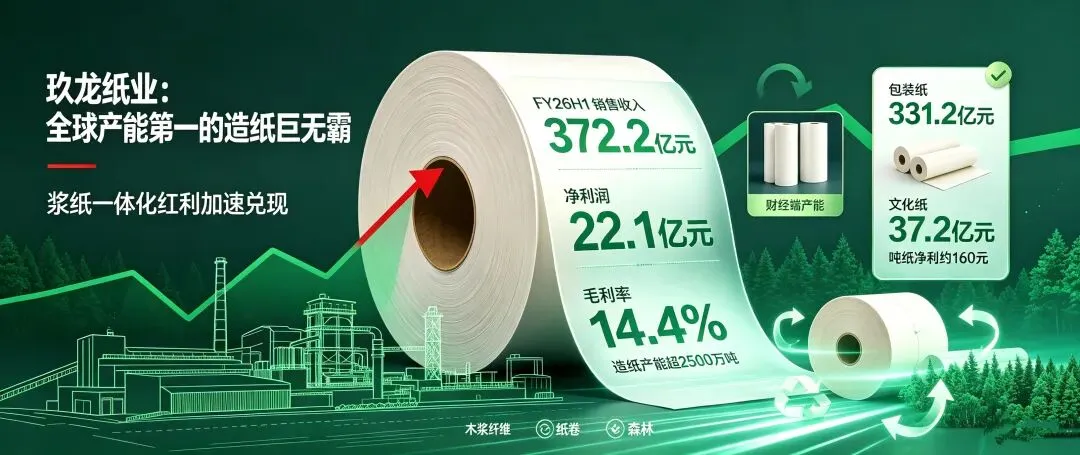
玖龙纸业成立于1995年,2006年在港交所上市(02689.HK),从废纸贸易起步,发展为全球箱板瓦楞纸产能领先的企业集团。造纸设计年产能超2500万吨,浆年产能约540万吨,员工超2万人。FY2026上半年业绩(截至2025年12月31日)
• 销售收入372.2亿元(+11.2%)
• 净利润22.1亿元(+225.1%)
• 权益持有人应占盈利19.7亿元(+318.8%)
• 销量1240万吨(+8.3%),均价逆势上涨2.7%
• 毛利率由9.5%升至14.4%业务结构
• 包装纸收入331.2亿元(+8.8%),为绝对基本盘
• 文化纸收入37.2亿元(+40.9%),逆势回暖
• 吨纸净利改善至约160元/吨,纸浆自供率提升贡献约119元/吨增量玖龙纸业本轮业绩爆发,是浆纸一体化战略红利的集中兑现。产业布局
已投产木浆产能540万吨,远期规划纤维原料总产能1070万吨。作为国内箱板瓦楞纸龙头,市占率约25%,深度参与包装纸景气复苏。3、华泰集团:文化纸与化工双轮驱动
企业概况
华泰集团总部位于山东东营,旗下华泰股份(600308)为上市平台。集团以1002亿元营收位列500强第109位,构建浆纸、化工、热电、印刷、物流协同集群,全国六大基地,造纸产能400万吨,配套化工及造纸助剂产能400万吨,员工15000余人。经营现状
上市公司华泰股份2026上半年净利润同比下滑72.07%,主要受文化纸需求低迷影响。集团层面依靠化工、贸易等多元板块托底,维持千亿营收体量。70万吨化学木浆项目投产后,浆纸一体化能力补强。产品与模式
• 纸品:新闻纸、铜版纸、双胶纸、教材纸、特种纸、包装纸
• 化工:烧碱、双氧水、环氧丙烷等造纸配套原料,实现内部协同
• 客户:出版社、报业集团、印刷企业,典型To B长单模式🍳 定位小结
华泰是国内少数以文化纸为核心基本盘的大型民营纸企,近年主动削减低毛利新闻纸,向高档传媒纸、食品包装特种纸转型。4、胜达集团:纸包装一体化深耕者
企业概况
胜达集团始创于1983年,总部杭州,旗下含江苏开胜纸业(原双灯纸业),具备自有原纸产能。业务覆盖纸包装、浆纸、环保纸模、高端装备、精细化工等板块。上市公司大胜达(603687)为包装业务核心平台。业务结构
• 浆纸板块:高强瓦楞原纸、生活用纸,优先内部配套
• 包装板块:精品彩盒、重型瓦楞包装、环保纸模餐具,面向食品、酒水、电子、家电终端
• 核心模式:“原纸-纸板-精品纸箱”一体化解决方案下游客户包括农夫山泉、华润啤酒、海康威视、小米等消费品与电子企业,订单分散、价格波动弹性小。与纯大宗原纸企业相比,包装一体化模式更贴近终端消费,客户粘性更强,但原纸自给规模有限,浆价上涨时会挤压利润空间。5、山鹰国际:纸包全产业链闭环
企业概况
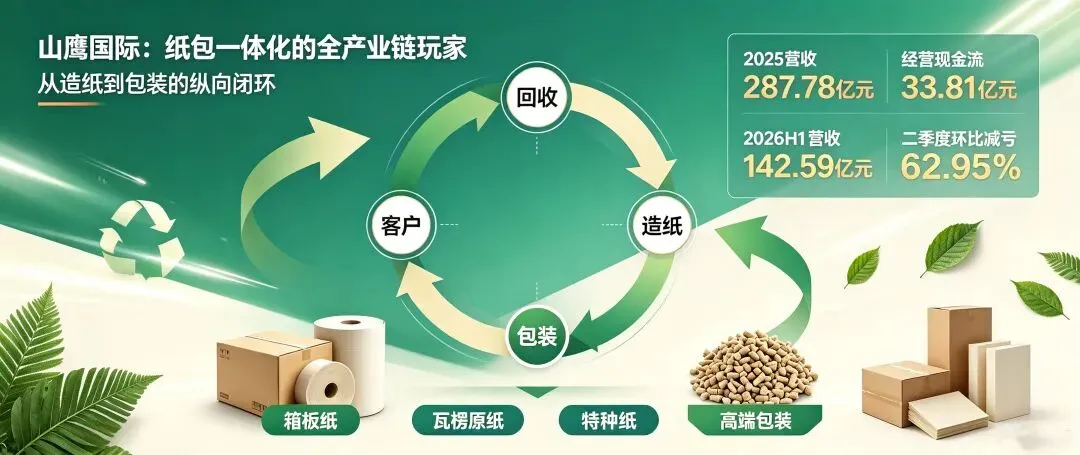
山鹰国际成立于1999年,2001年上交所上市(600567.SH),通过“自建+并购”构建“废纸回收—再生制浆—造纸—包装深加工—循环回收”完整闭环。七大基地(马鞍山、嘉兴、漳州、荆州、肇庆等),造纸总产能突破900万吨,国内造纸行业前三。经营数据
• 2025全年:营收287.78亿元,净利润-11.36亿元,但经营现金流净额33.81亿元
• 2026上半年:营收142.59亿元(+3.01%),归母净利润-6.82亿元,亏损收窄;Q2环比减亏62.95%,6月单月扭亏 | | |
|---|
| | 362.61万吨 / 374.11万吨,产销率103.17% |
| | |
| | |
包装板块毛利率稳定,对集团利润贡献占比超六成,有效对冲造纸板块的周期波动。公司长期服务比亚迪、小米、百事等头部企业,客户壁垒深厚。三行业格局:纸种分化与周期位置
1、整体运行态势
2026年上半年,全国规模以上造纸及纸制品业总营收6897.9亿元(+5.5%),总利润196.1亿元(+27.5%)。利润增速远超营收增速,行业告别“增量不增利”阶段,进入盈利修复期。2、纸种分化
箱板纸3651元/吨(Q2环比+2.24%)
出口超预期,玖龙、山鹰、胜达受益70g双胶纸4614元/吨(Q2同比-11.95%)
需求受电子化挤压,华泰承压明显3、周期位置判断
• 2016-2018年、2020-2022年:两轮上行周期
• 2022-2025年:扩产周期,纸价与吨净利持续下行
• 2026年至今:新增产能收尾,供给压力缓解,处于磨底尾声当前行业处于被动去库存阶段,后续有望进入主动补库存上行期。可跟踪纸厂成品库存、箱板纸出厂价、废纸到厂价、木浆外盘报价等指标。四竞争逻辑:一体化是核心壁垒
造纸行业已从“拼产能规模”转向“拼资源、拼成本、拼一体化”。木浆占生产成本60%-70%,自有浆产能是利润护城河。• 太阳纸业:多品类灵活调产,哪里盈利做哪里
• 华泰集团:化工板块对冲文化纸下行
• 山鹰/胜达:高毛利包装业务对冲造纸亏损
• 玖龙纸业:聚焦大宗包装原纸,享受周期弹性五总结
2026年民企500强造纸五强,代表了国内造纸产业的最高水平与四种典型路径:华泰的“文化纸+化工”双轮模式、太阳的林浆纸一体化全球化布局、玖龙的包装原纸规模化路线、胜达与山鹰的纸包一体化差异化路线。 造纸行业正处于磨底尾声、结构性复苏的关键阶段。包装纸景气上行,文化纸低位筑底,林浆纸一体化、纸包全产业链、高端产品结构三大能力,将持续拉开头部企业与中小产能的差距。造纸产业的集中化趋势,已不可逆转。💬 互动话题:你如何看待造纸行业当前的周期拐点?华泰、太阳、玖龙、山鹰、胜达,你更看好哪家企业未来的发展?欢迎评论区交流!⚠️ 免责声明:本文基于全国工商联榜单、国家统计局、上市公司财报及公开研报整理,仅作行业科普与交流,不构成任何投资建议。文中企业、数据、排名会因统计口径(集团/上市主体/财年/自然年)不同而有差异,市场有风险,决策需独立。