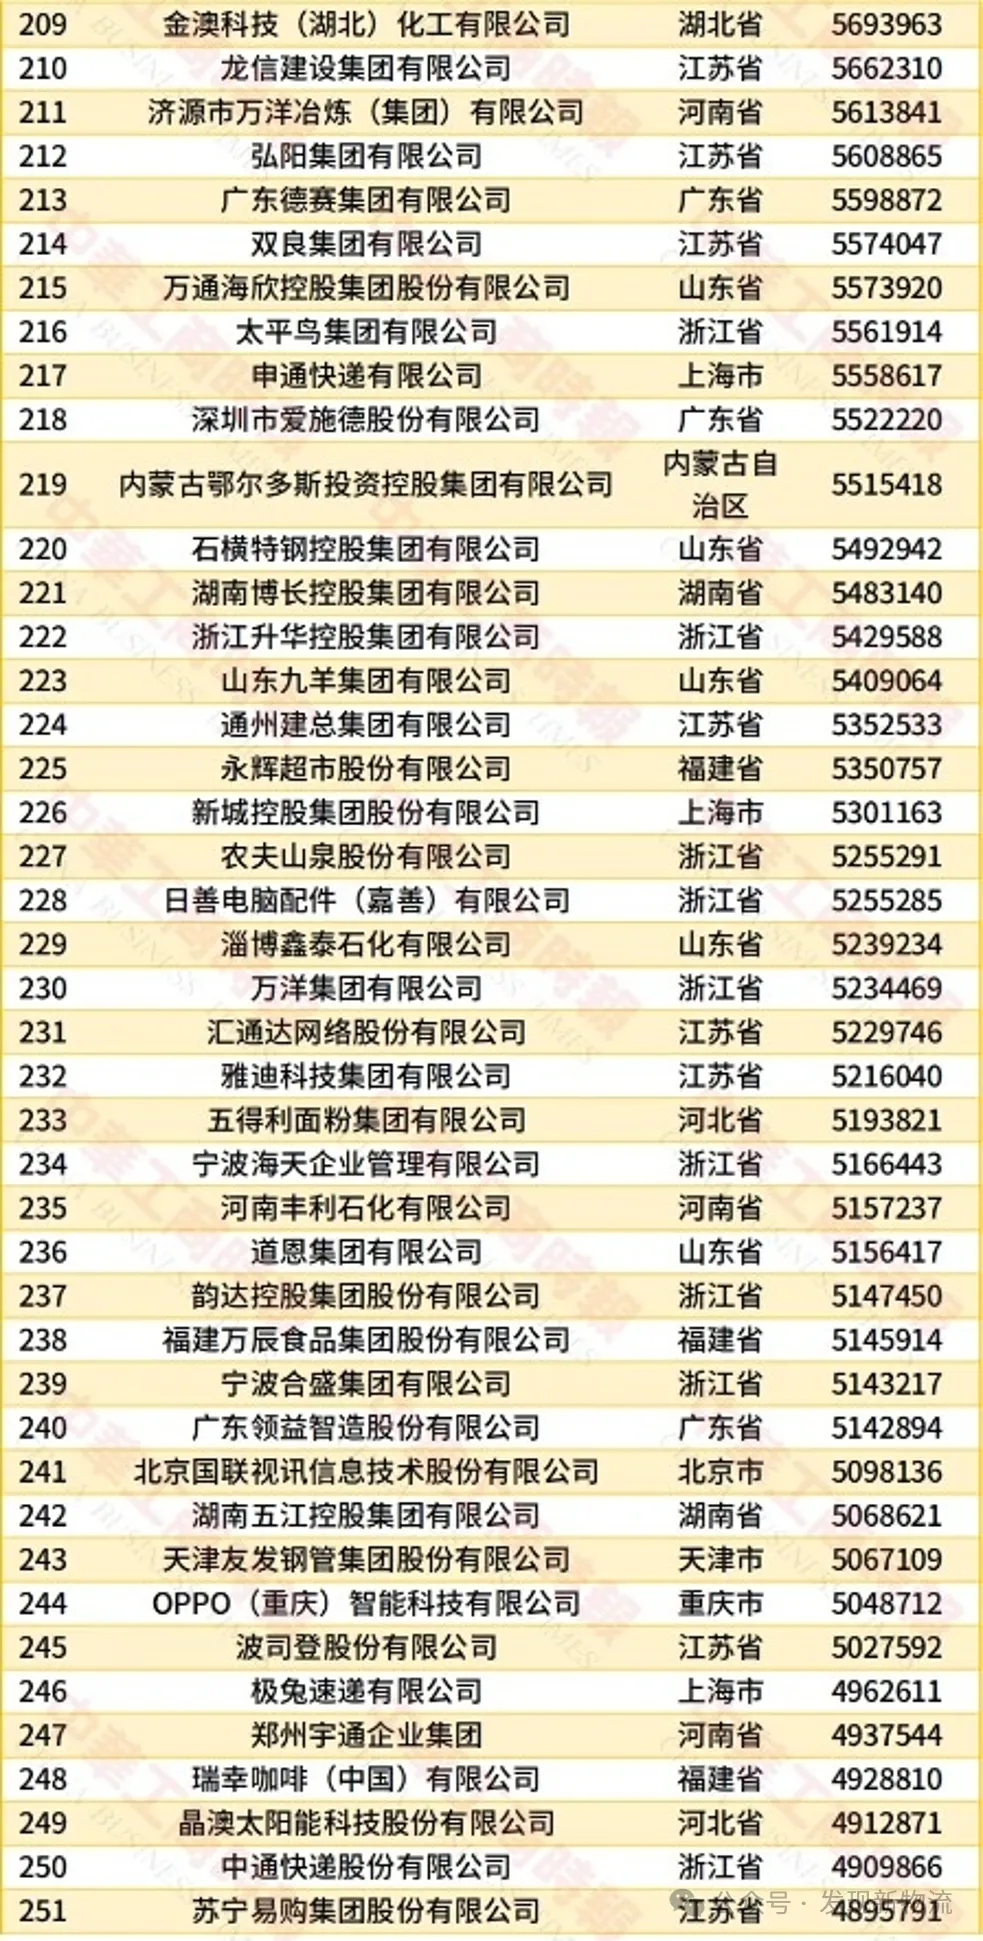
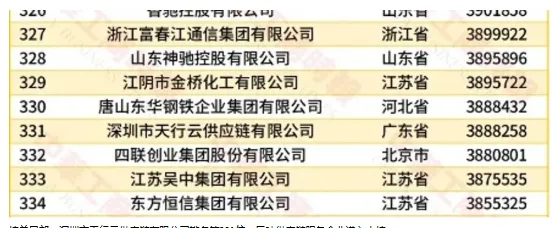
2026年中国民营企业500强公布。
这份榜单,物流行业最值得读的不是哪家排了第几,而是“物流”第一次以这么多重身份同时出现:有快递,有数字货运平台,有跨境履约,有供应链,还有几家原本不被算作物流企业的零售和本地生活平台。
一、物流的名单,第一次这么“杂”
以前在500强里找物流,绕不开快递两个字:几个快递品牌年年上榜,翻来覆去都是那几张面孔。
今年不一样了。榜单里除了快递,多了组织公路运力的平台、支撑商品出海的跨境履约、和产业供应链绑得很深的企业,连做零售和即时配送的平台也挤了进来。
有人会问,这些都能叫物流公司吗?
其实不必纠结标签。它们代表的是物流行业几种不同的干法:快递靠包裹网络,网络货运靠线上组织公路运力,跨境物流靠海外仓和履约,供应链企业则把贸易、仓储、资金串成一条链。
能被排进这张榜单,本身就是一道门槛——能进来的,都是全国营收靠前的民营企业。
今年物流相关的面孔一下子多起来,说明这门生意,正在长出更多能进大企业序列的形态。换句话说,物流已经从“搬运”,升级成了“组织”。
所以,物流的边界,正从“运输公司”向外摊开——这就是这张榜单给行业最直接的一句提醒。
二、快递:规模最大,但竞争已经换了赛道
单看规模,快递仍是物流里的头号选手。一家综合物流龙头营收超过3000亿元,排进榜单前30;几家快递品牌营收在500亿元上下,集中在200名以后。
电商件、直播带货、产业带发货、下沉市场,把这些快递网络喂到了一个惊人的体量。
但集体挤在200名以后这件事,本身就透着压力。快递的竞争早就不是“谁件量多”,而是“谁利润守得住、网络效率高、能接住更多B端供应链生意”。
接下来的较量落在干线成本、自动化分拣、末端网络的稳定性,以及能给企业客户提供什么样的供应链服务上——光靠压价、铺网点的老打法,已经不够用了。
别看快递规模大,它其实也是物流里最“重”的赛道——网点、分拣中心、干线车辆、末端人力,每一环都要真金白银堆起来。能把这张网络铺到全国、还能稳住利润,本身就是一件极难的事。
这也提醒做快递的企业:规模的红利在见顶,接下来要比的是精细化和延伸服务,谁能先往供应链、国际、冷链这些方向走,谁就能在存量里找到增量。
三、网络货运:公路货运平台化,第一次有了大企业模样
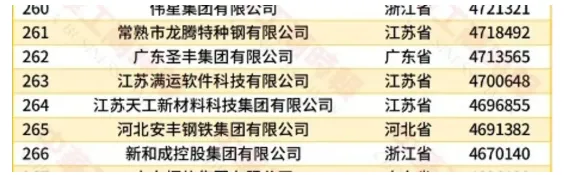
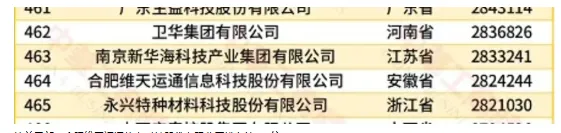
榜单里最显眼的新面孔,是两家数字货运平台。
一家做车货匹配、线上运力组织,营收470.06亿元,排在第263位;另一家做数字货运、司机服务和平台承运,营收282.42亿元,排在第464位。
两家加起来,752亿。
它们和快递是两种完全不同的组织方式:不建网点、不铺包裹网络,而是把散在干线、整车、零担里的运力,用平台一层层组织起来。
两家能同时上榜,等于给全行业递了句话——公路货运的平台化,已经不只是装套系统、做个工具,而是实实在在长成了能撑起几百亿营收的生意。
这个信号的含义很深:物流数字化,正在从“上一套软件、做一张报表”,变成能跑出真实大营收的组织能力。
数字货运平台能上榜,很多人会意外:它们不养车队、不建网点,凭什么有几百亿营收?
答案在“组织”二字——它把上千万辆分散的货车、上百万个零散订单,用一套系统撮合、调度、结算,货主少找车,司机少空驶。组织起来的效率,就是它的营收来源。
当然,规模只是入场券。下一步拼的是货源够不够好、运力怎么组织、司机生态稳不稳、税票合不合规、资金安不安全,还有能不能把每一单的真实运输数据做扎实。
四、跨境和供应链:把物流的边界往外推
榜单里还有一批以前不算物流、现在却和物流分不开的企业。
有做跨境电商物流和海外仓的。它管的不是一段运输,而是卖家从国内出货、海外备货,到订单履约、尾程派送、退换货处理的一整条链。
它的本事,不是把货送出去,而是让卖家把库存提前放到海外、让订单在买家门口交付。
也有做公路港、物流园区和货运平台的物流集团,有大宗商品供应链企业,有跨境品牌供应链服务商。
它们说明同一件事:物流不止发生在包裹里,也藏在大宗货物(钢铁、化工、农产品、能源)的流动里,还埋在贸易和资金的周转里。
跨境物流这头,背后是中国商品出海的浪潮。过去几年,一批做海外仓、跨境仓配和国际履约的企业跟着长起来,它们的存在说明:物流的价值,已经跟着中国制造一起,延伸到了国门之外。
国内快递的规模红利渐渐稳定之后,跨境履约和海外仓,会是物流行业最需要盯住的新增长点。
五、平台和零售企业:不叫物流公司,却在改物流需求
榜单里更值得琢磨的,是几家属性很特殊的“非物流企业”。
排第一的电商零售平台,自建仓网、做一体化供应链,物流已经成了它商业的地基;做即时配送的本地生活平台,城市末端的履约离不了它;做运力调度的出行平台,同城货运和它也有交集;还有几家零售企业,常年做仓配、冷链和门店配送。
它们不该被塞进“物流企业名单”,但它们的一举一动,都在定义物流需求:即时零售、同城配送、仓店一体这些新业态,连同到家业务,正在重塑末端物流和城市配送的样子。
换个说法,它们不顶着物流公司的名头,却是物流需求最关键的塑造者。
平台企业改物流需求这件事,最容易被人忽视,却也最深刻。以前是物流企业决定怎么送,现在是平台通过订单、算法和消费习惯,反过来决定物流该怎么建。
需求的源头换了,整个城市配送和末端物流的玩法,就得跟着变。
六、榜单真正的启发:物流在拼“组织能力”
把这些线叠起来看,比“数出几家物流企业”更有意义的,是物流的组织方式变了。
上榜的物流力量,一张版图
快递还是主力,网络货运做大了规模,跨境履约冒了头,供应链在拓边界,平台企业在改需求。物流的边界,正从“运输公司”向外摊开。
这张版图越画越大,其实也意味着每个角色都有自己的位置:快递守网络,网络货运组织运力,供应链串流通,平台重塑需求。
没有谁会被取代,但谁都不会被偏养——大家都得靠真实本事吃饭。
而且这几种力量不是各干各的,它们正在交叉:快递在做供应链,供应链在触网,平台在自建仓网,网络货运在往区域深耕。边界越来越模糊,谁能跨得过去、融得起来,谁就更占先机。
七、物流企业怎么办:三条路,按体量对号入座
榜单看到这里,问题自然回到自己身上。
追不上全国平台的体量,那我在这一版图里能站哪儿?
答案不是“你也去做平台”,而是先看自己手里有什么。按体量和条件,其实就三条路。
第一条,自建网络货运平台,做属地化的运力整合者。
适用的是年营收一千万以上、手里有稳定货源和运力基础的物流企业。
这条路的业务实质就是无车承运。今年1月23日印发的交运规〔2026〕1号《网络货运承运平台经营管理办法》里已经写明白了——业务实质是无车承运的,纳入网络货运承运平台的管理。
也就是说,资质拿下来之后,这套东西就是你的平台。
它的价值不在省几个点的钱,在于把货主、司机、车辆、运单、轨迹、合同、支付全部沉淀到自己的系统里。成本能算清,进项有落脚,客户关系也不再挂在别人名下。
门槛这两年也变了。过去搭一套系统,听到的报价是三百万起步;现在是十几万到三四十万,上线按周计。
真正耗时间的是资质这一块:ICP备案、三级等保、线上服务能力认定、道路运输经营许可证,一套走完三到四个月,而且必须排在最前面。今天不动,明年一季度都排不上。
顺序上有个坑特别容易踩。
系统上线之后,要先跑联调——运单、司机、资金、车辆、定位这五类单据各上传五十条以上,成功率做到95%以上——通过线上服务能力认定,然后才能去申领道路运输经营许可证。顺序一倒,材料就白报了。
第二条,不碰平台,升级成供应链上的合作伙伴。
适用的是有一定客户基础、但运输利润在持续收窄的企业。
运价和车源都透明之后,“接货找车赚差价”的利润被压到极限。这时候要往两头走——往采购端走,往交付端走,把“一段运输”做成“一条链”。
做得最彻底的是顺丰和赛威传动那种关系:你是我客户,我也是你客户。服务嵌进客户的供应链之后,他想换你,成本比留你高得多。
第三条,组一支“小军团”,做精不做大。
适用的是年营收一千万以下、但客户质量高的企业。
见过一组数据:4个人的三方团队,10来个客户,一年做到两千多万。
办法就两个——主动放弃不景气的客户,把固定成本压到最低,资源集中在3到5个核心客户身上做深做透。
这种公司打不过大公司的地方很多,但有一件事大公司永远赢不了:决策快、服务灵活。大公司还在走审批的时候,小团队已经到客户现场了。
看到这里不知道如何做的、留言666,一起交流一下
还有一件正在发生的事,值得属地物流企业留意。
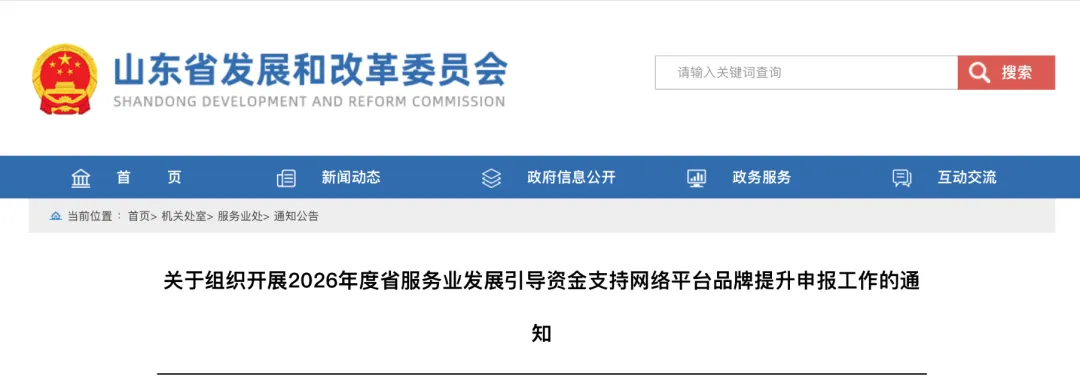
9月18日,山东省发改委和财政厅发了一份通知,组织开展2026年度省服务业发展引导资金支持网络平台品牌提升的申报,分档补助,每家最高300万,网络货运类平台明确写在支持范围里。
通知里有一句话,分量比那300万重:原则上不支持ERP、SAP这类自用系统。
10月10日是各市报省里的收口日,材料得先报属地市发改委和财政局,有的市9月底就截止了。
三条路没有哪条更高级,只有合不合适。
最后多说一句,榜单是一种结果,但更是一种提醒。物流人看这份榜单,别只看热闹,要看门道——看清楚趋势往哪走,才知道自己的力气该往哪儿使。
榜单年年发,但今年这一份,对物流人更像一张地图。它告诉每一个物流人:这个行业的未来不是谁一家独大,而是“组织能力”的较量。谁把货、车、仓、单、钱、票、数据组织得更明白,谁就在下一轮里跑得更远。
名单
2026年网络货运企业名单,我这边整理了一份最新的分省汇总,含今年新增的部分。
想看的话,在公众号后台回复“名单”两个字,会自动回给你。
名单都是公开信息整理,仅供对照参考。
【免责声明】本文由新数字货运圈整理编辑,部分内容及图片来源网络侵删,版权归原作者所有,转载请注明出处,若有侵权请联系我们删除。本文内容仅为个人经验分享,仅供参考,不具有权威性,如有需要请咨询专业人士