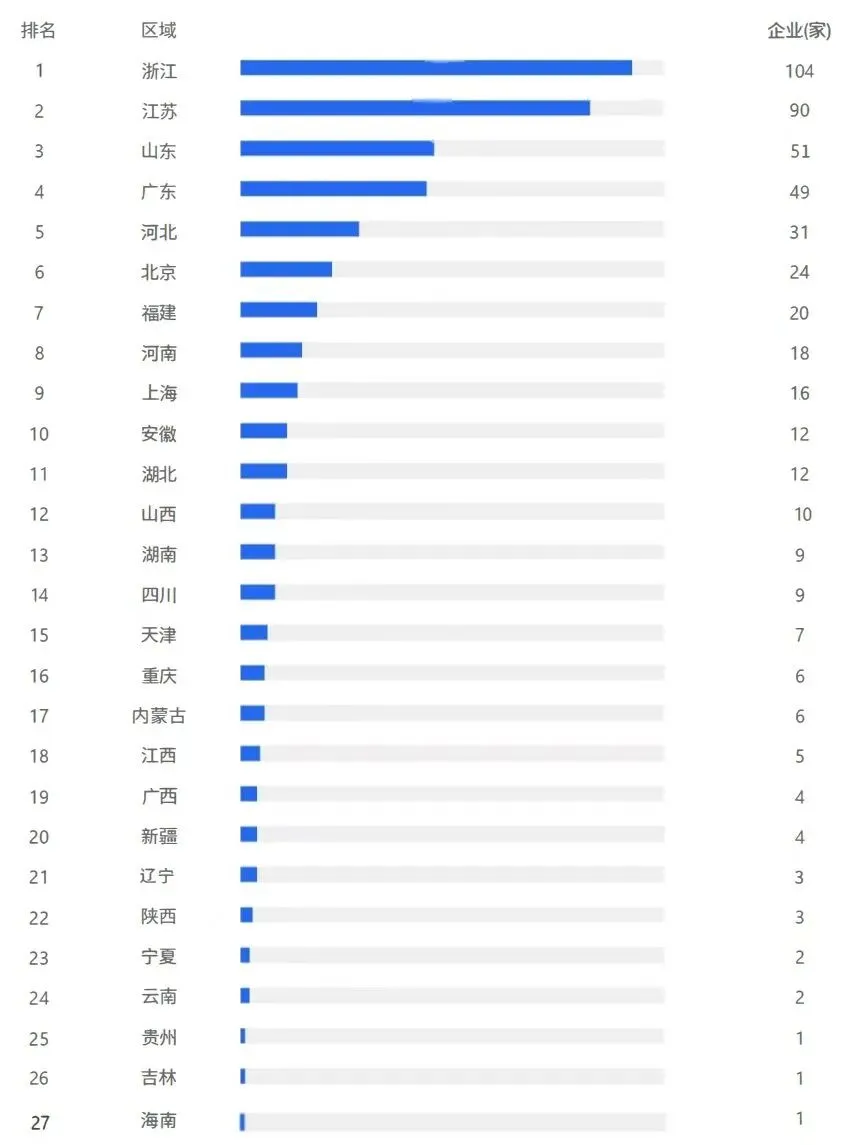
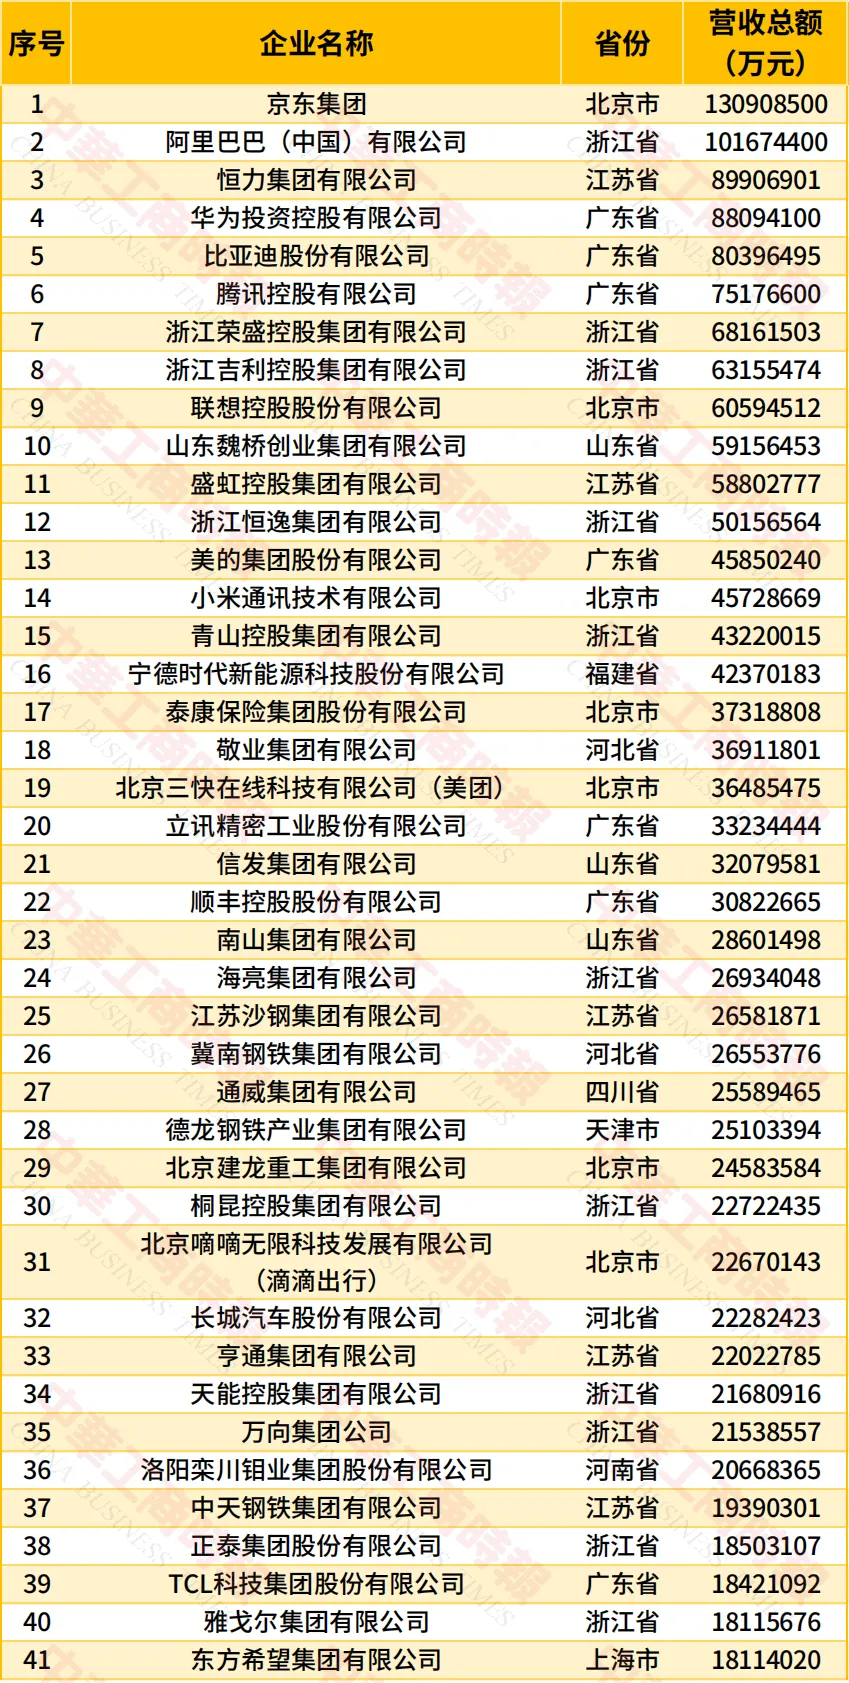
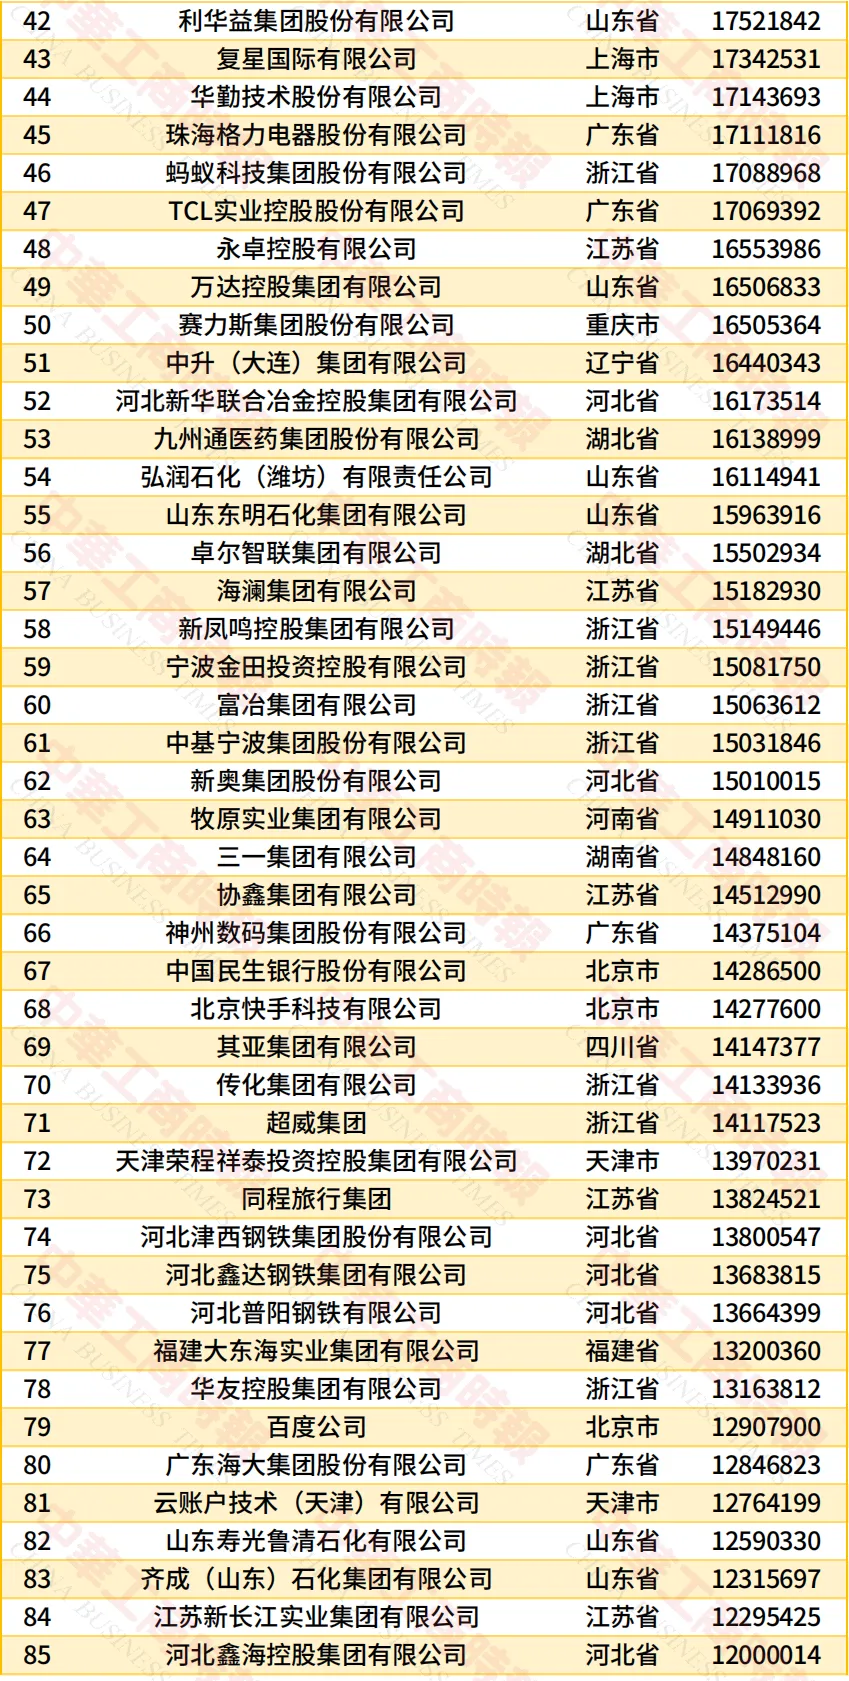
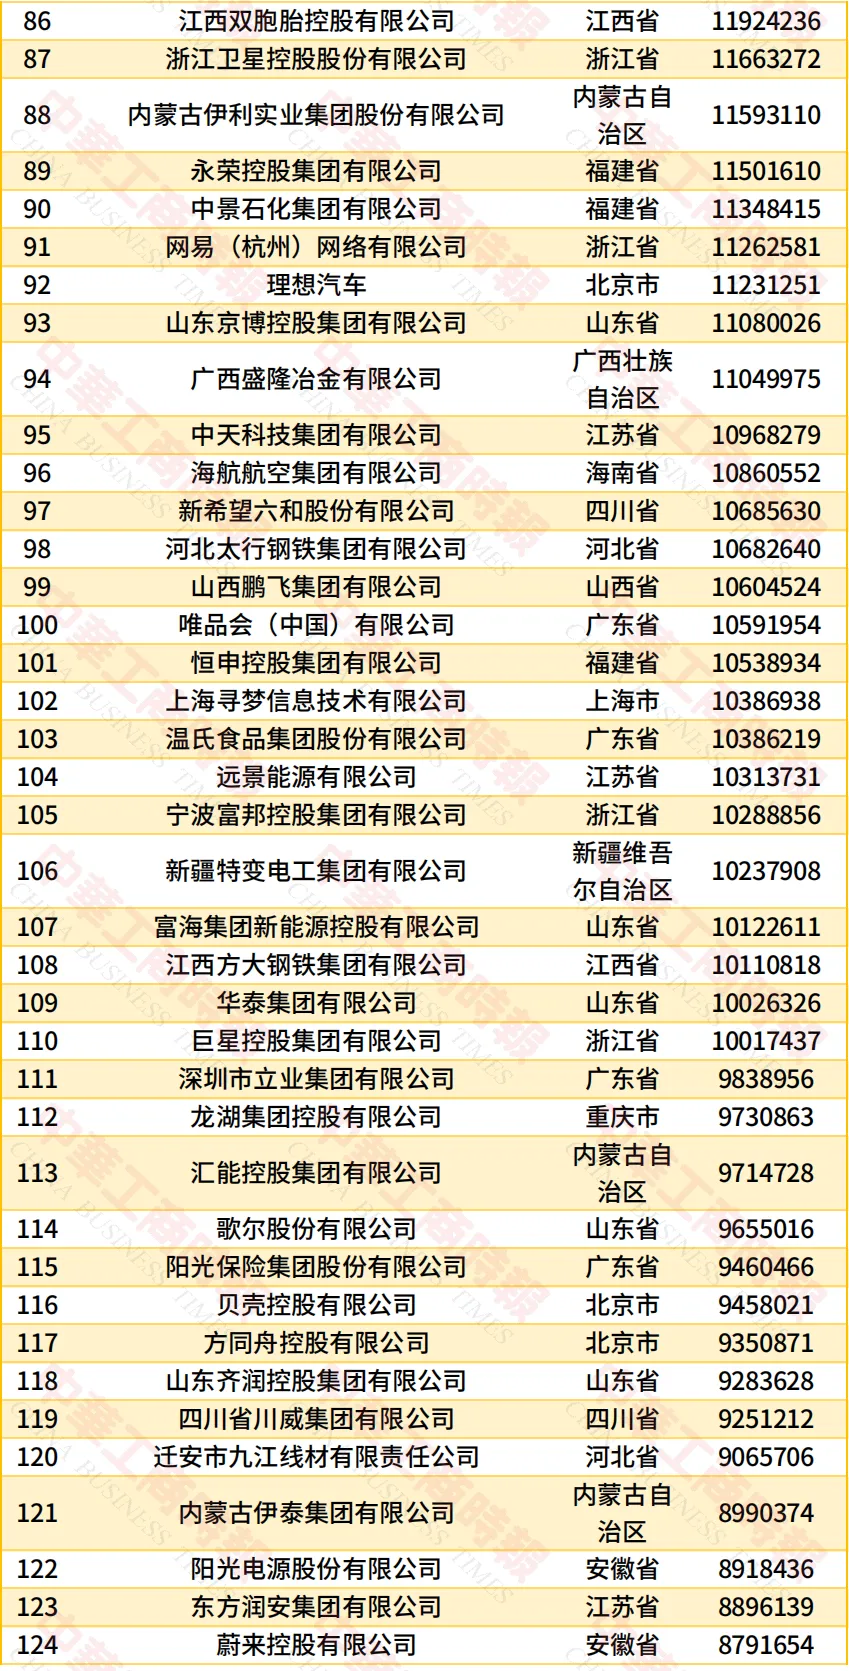
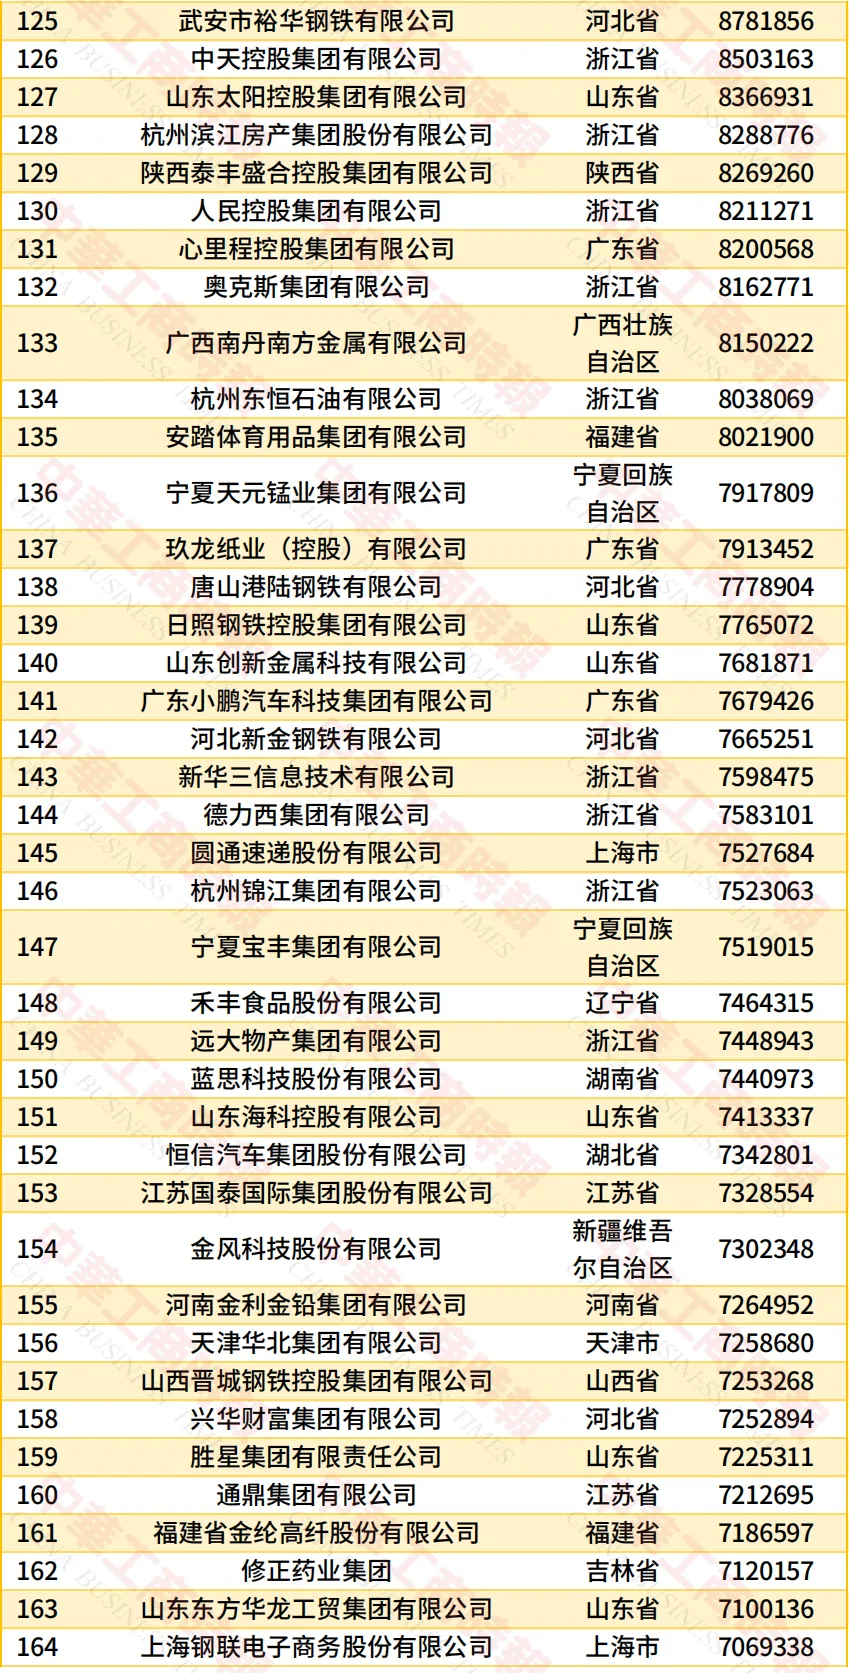
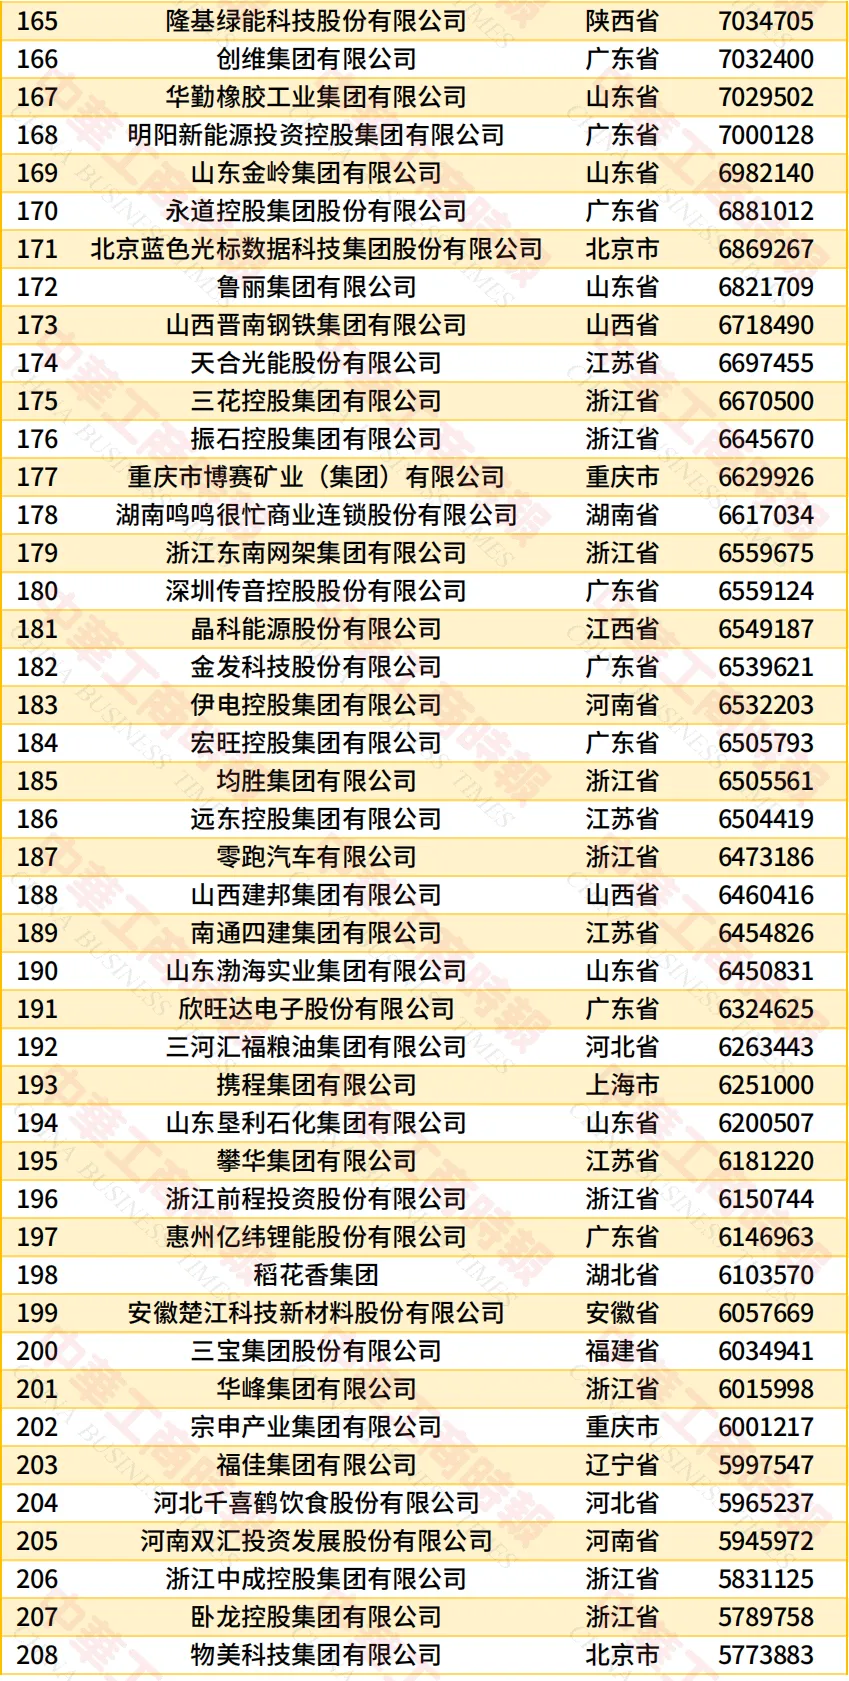
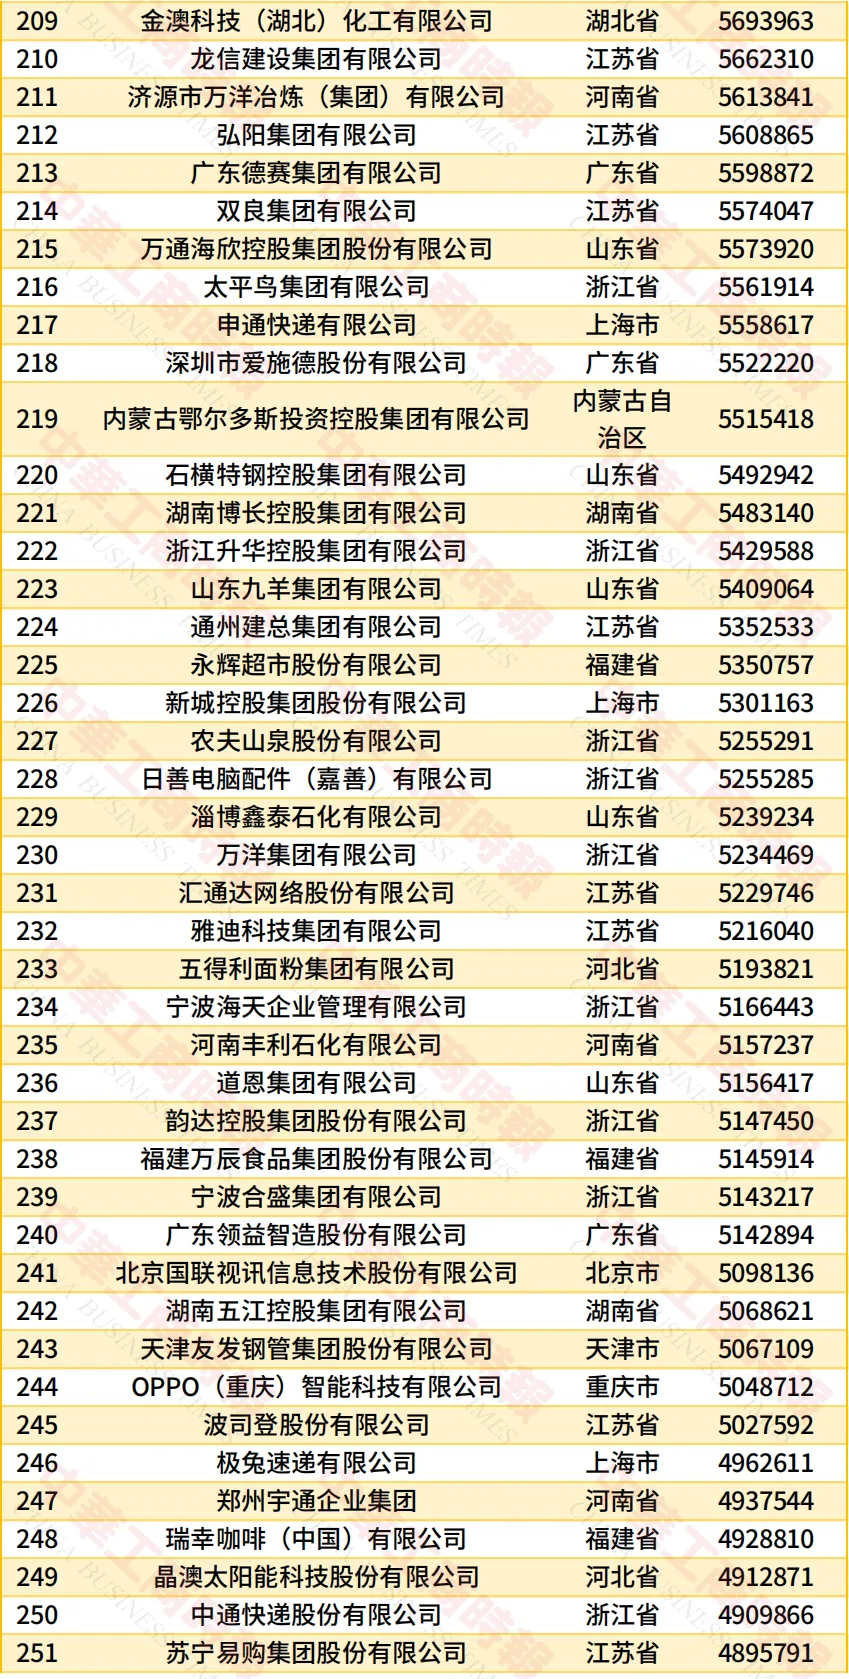
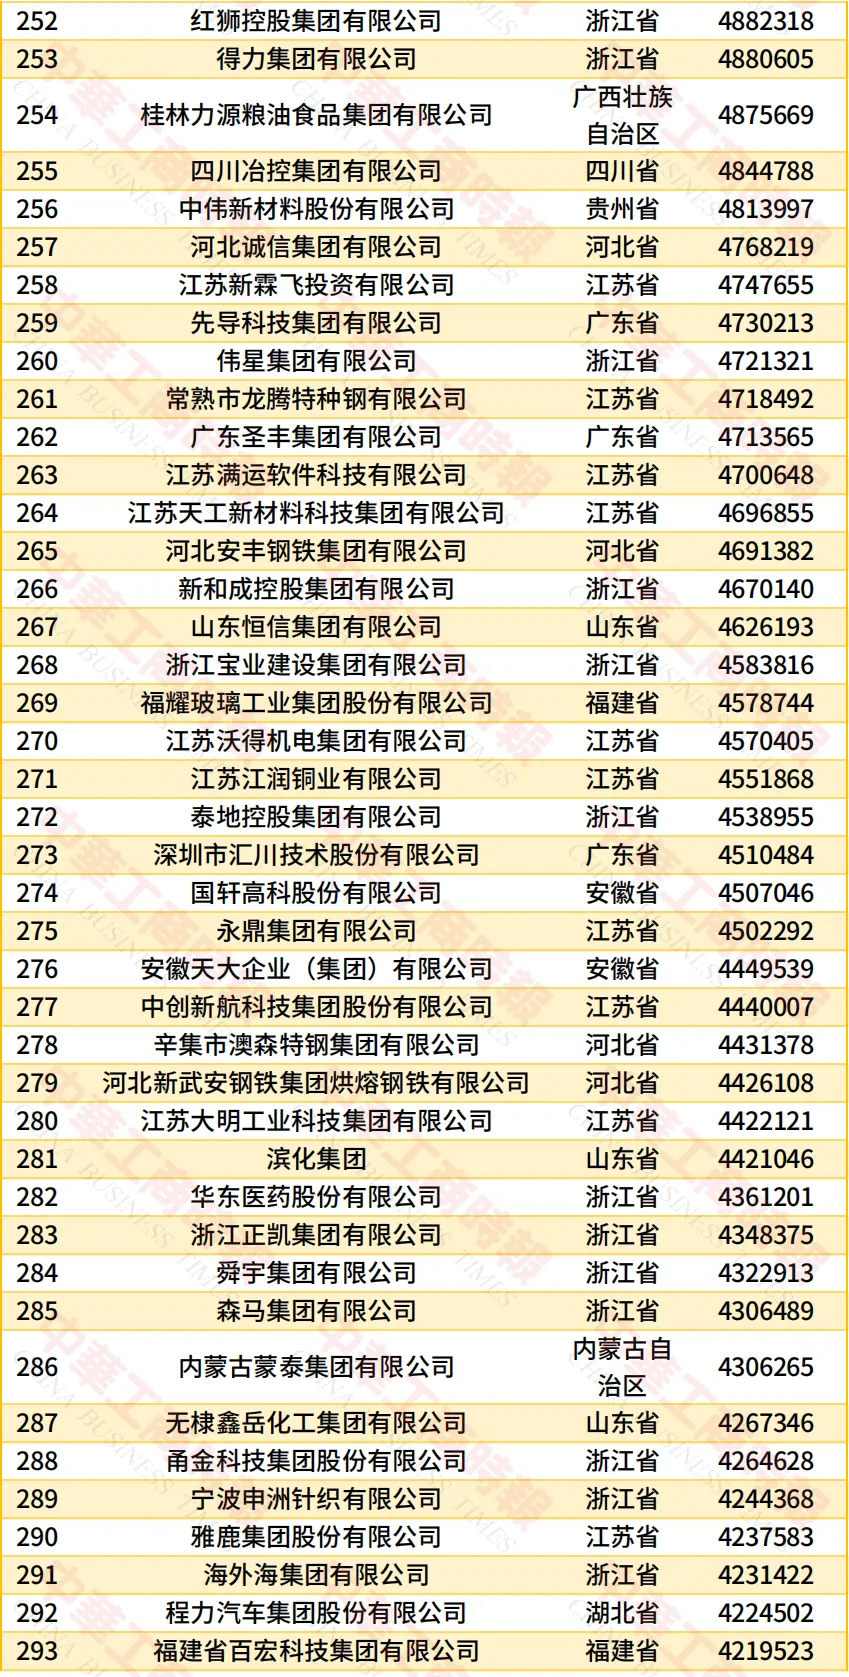
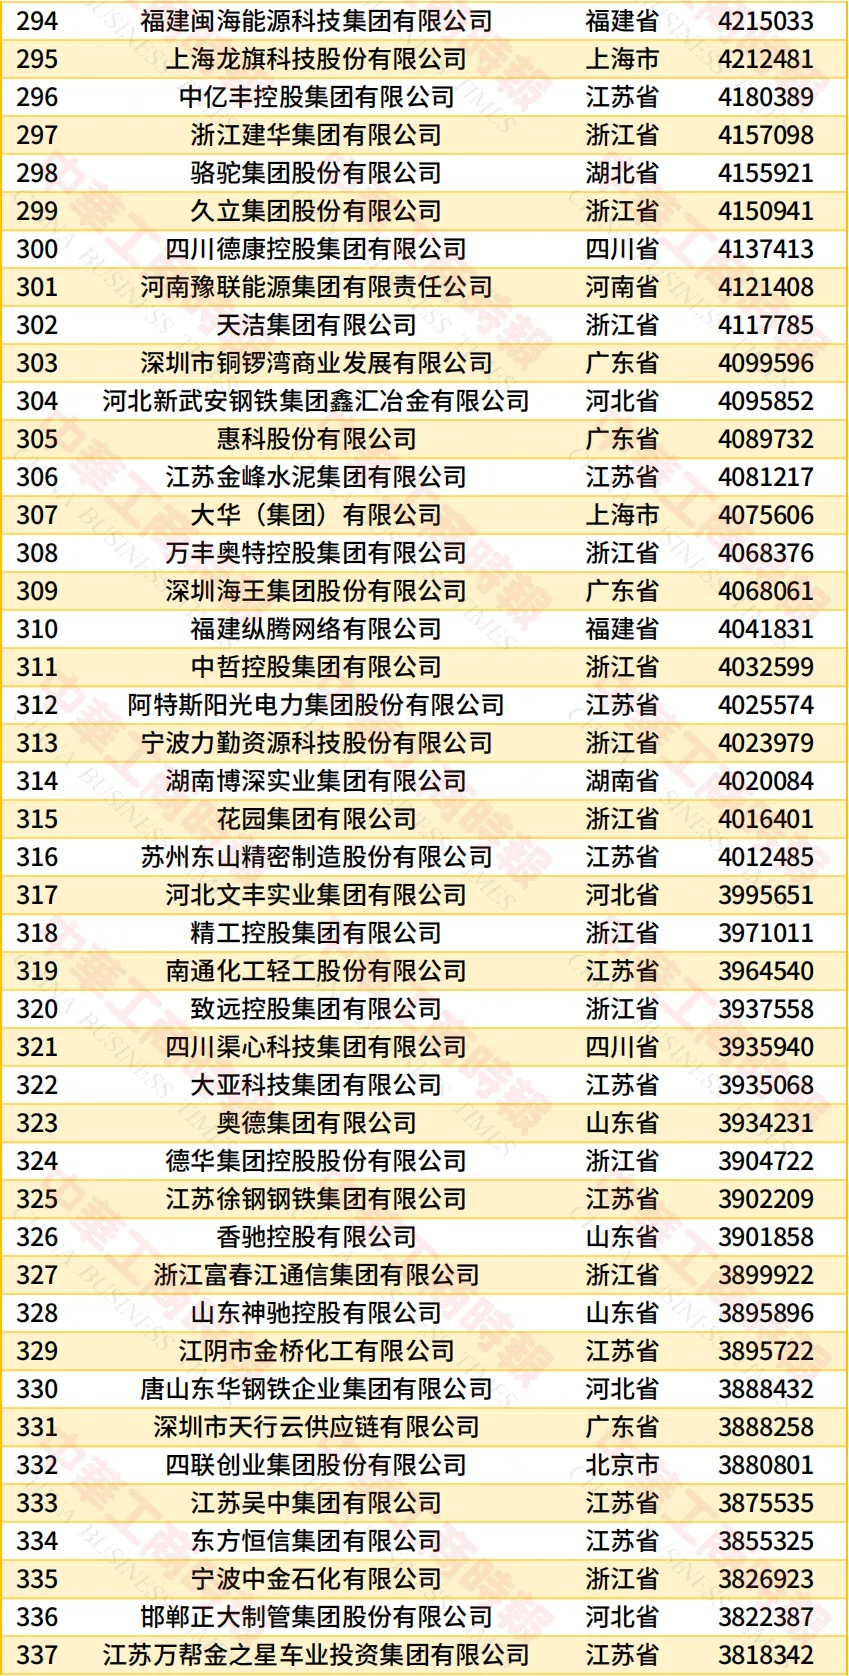
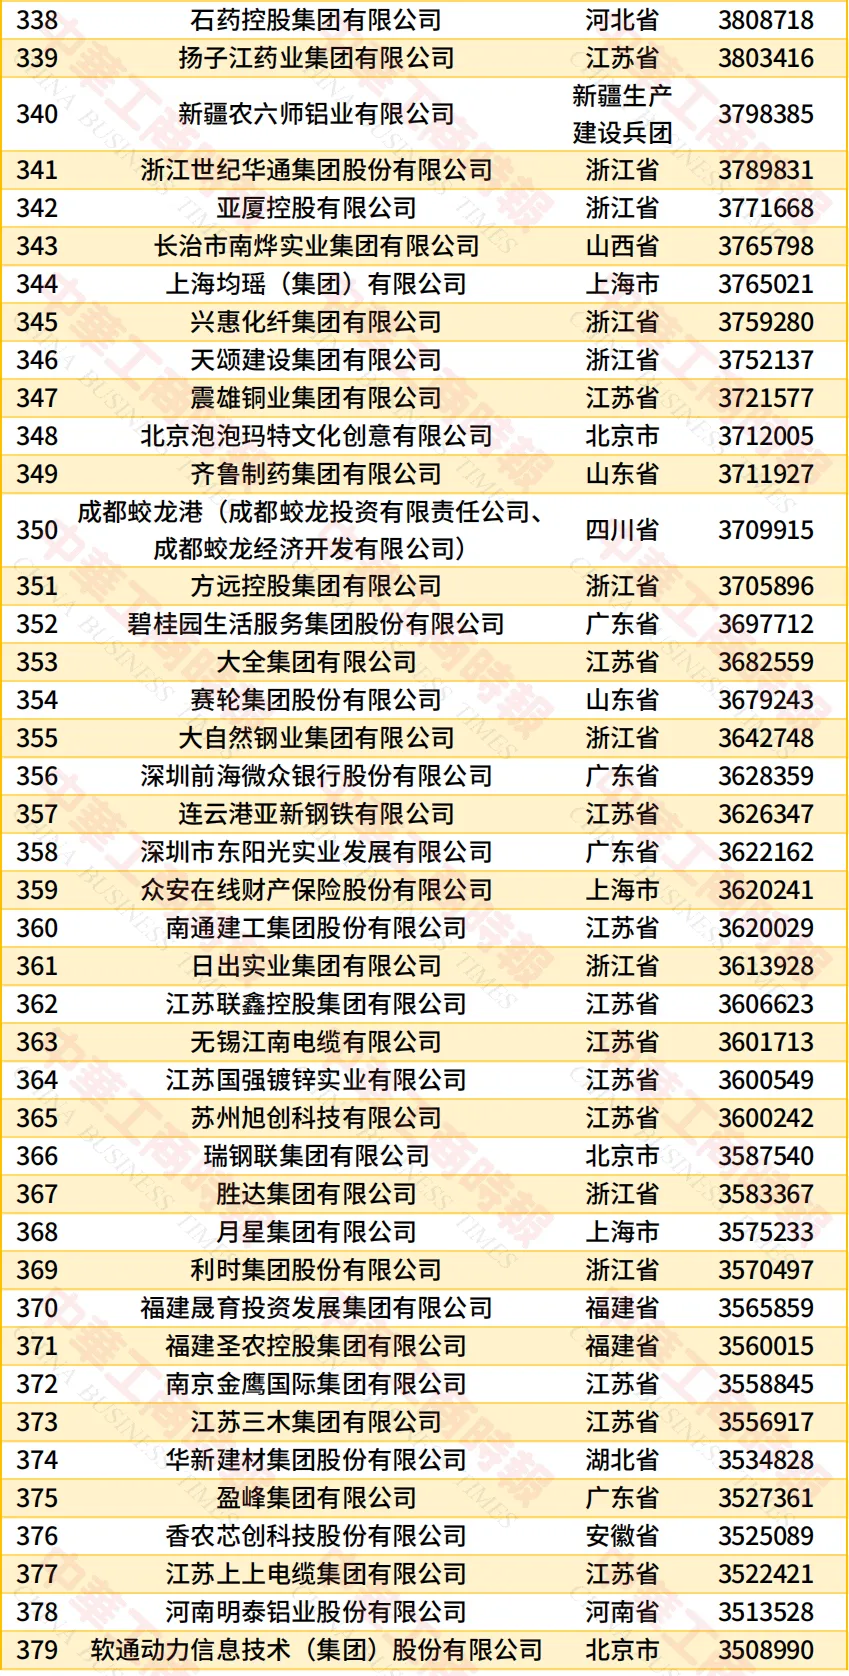
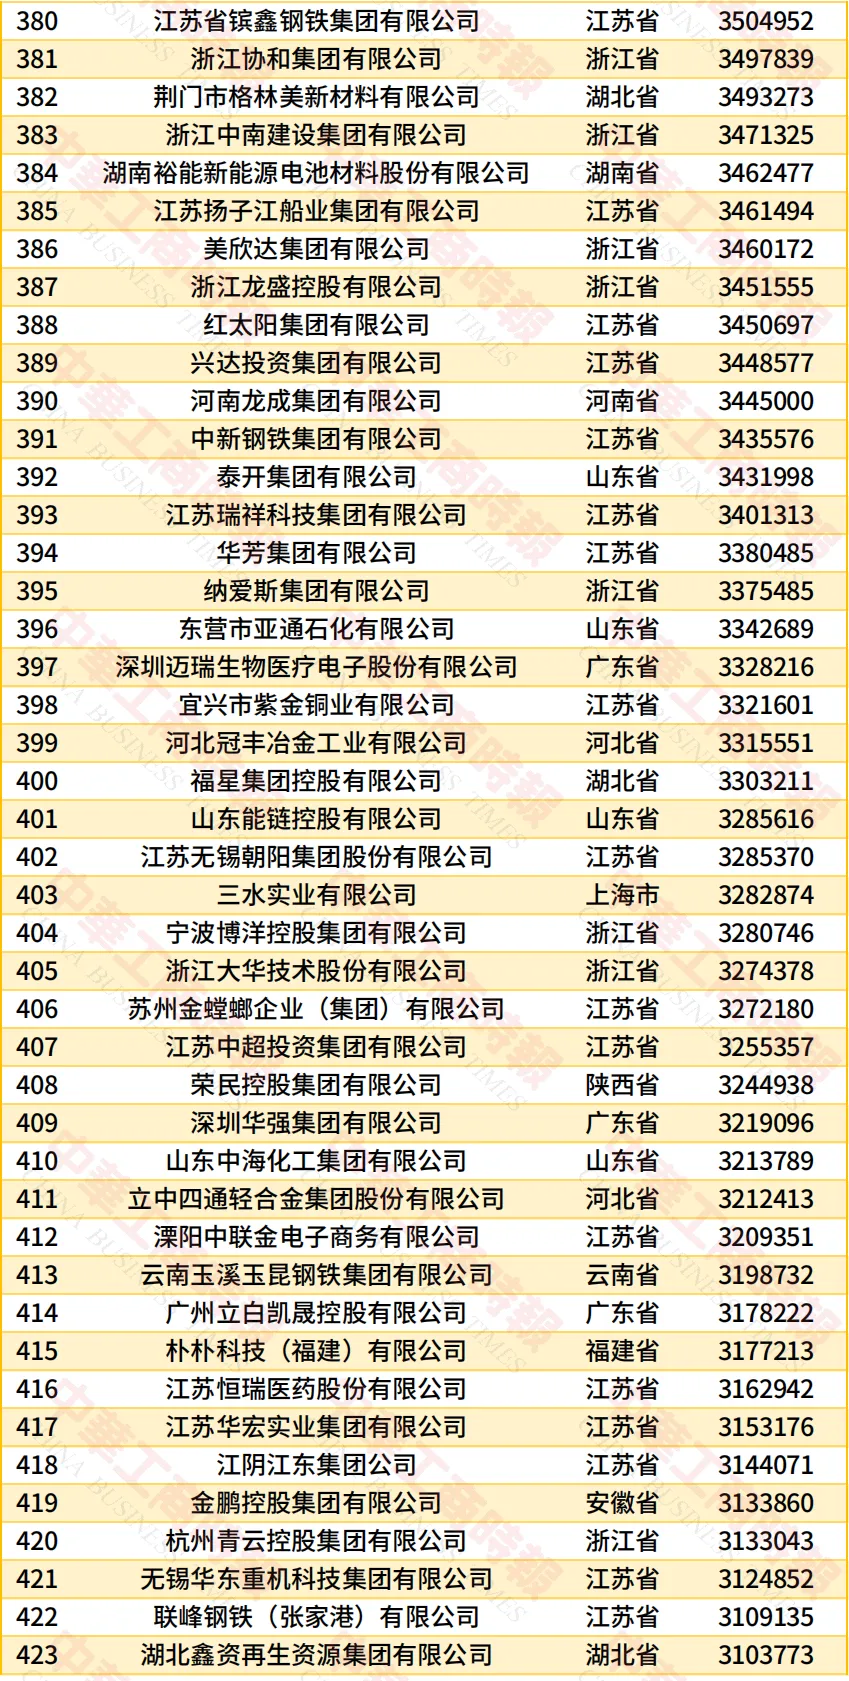
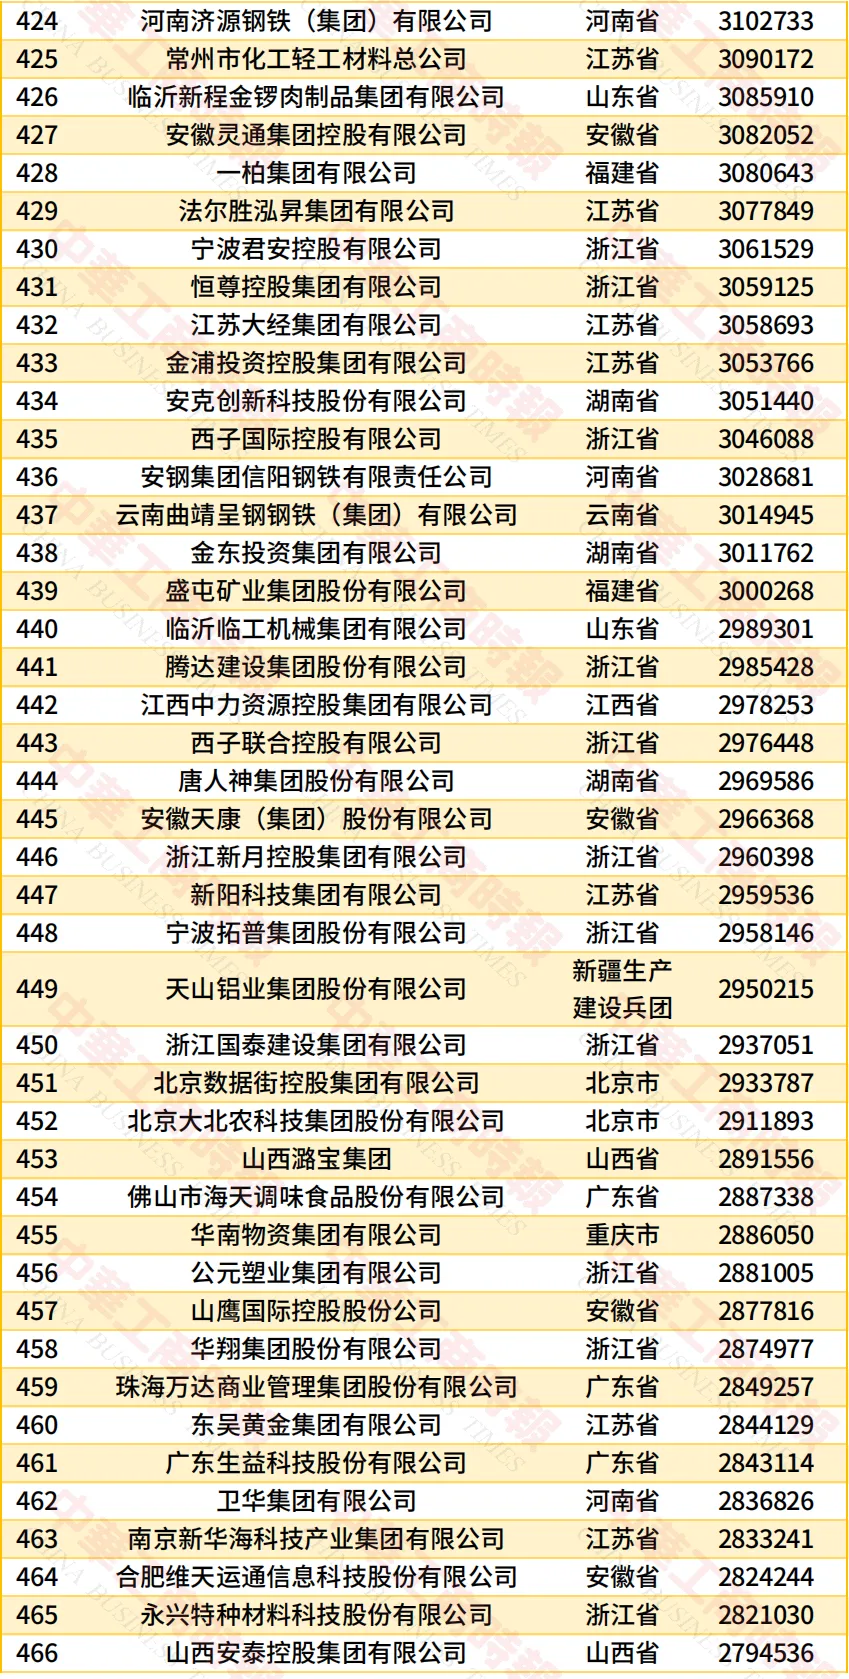
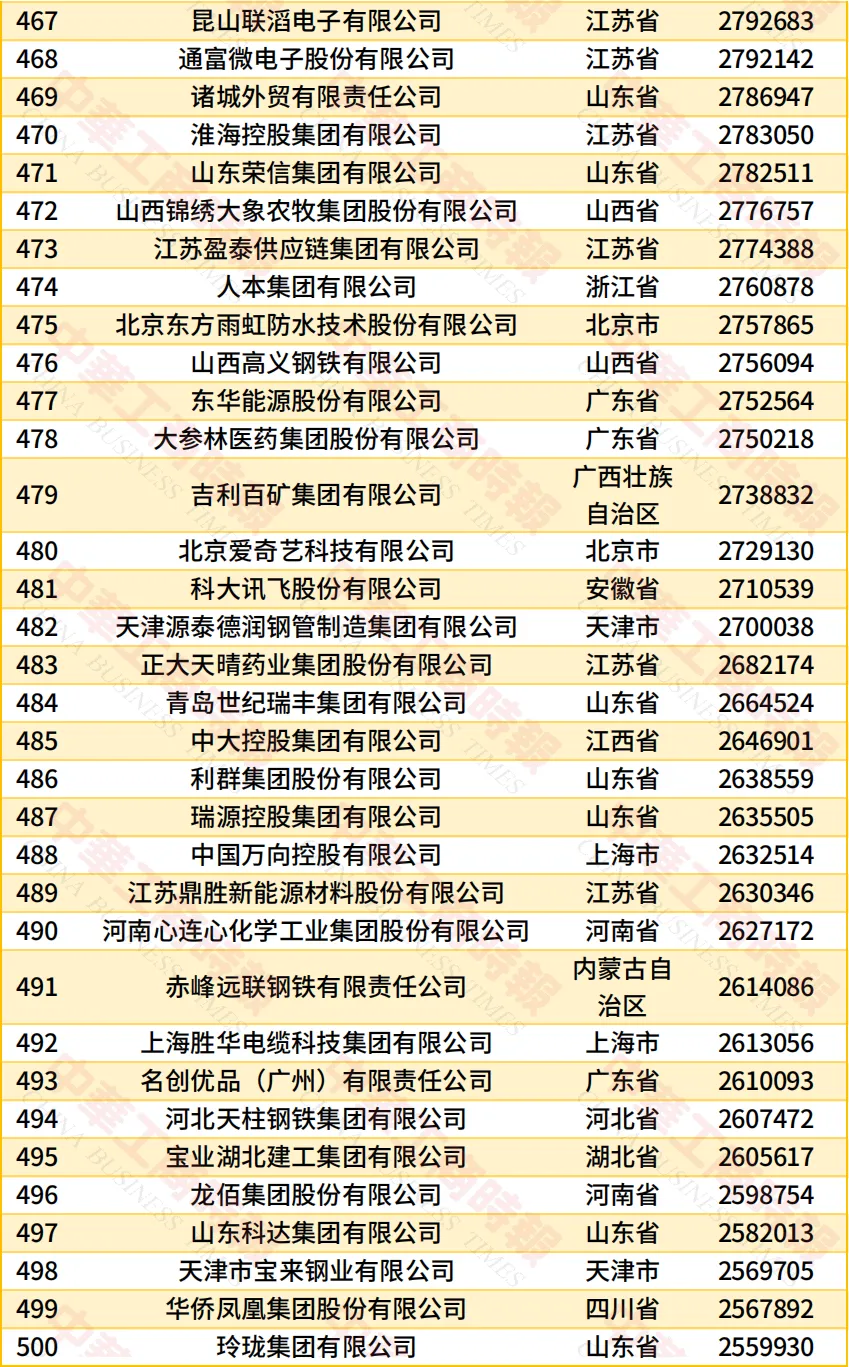
2026年陕西上榜企业共有3家:
这三家企业之间出现了明显的“断层”,前两家进入全国前200名,在第200名至第400名之间,没有企业接力。陕西当前的民营企业真实画像不是“没有冠军”,而是有冠军,有头部,但中间梯队偏薄。
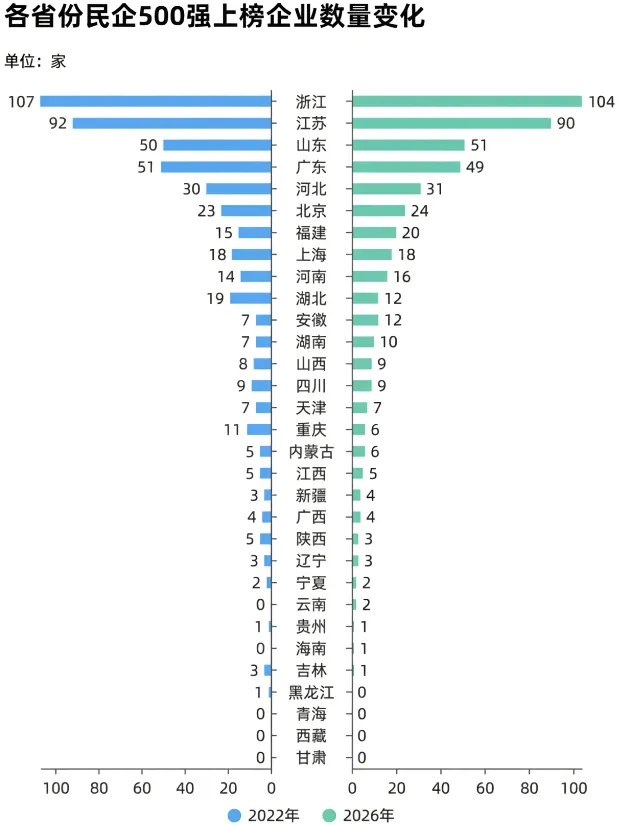
把陕西放回区域版图中,变化会更清楚。2022年至2026年,浙江、江苏、山东、广东仍是上榜企业最集中的区域;福建、安徽增长较快;湖北、重庆收缩明显。陕西则从5家降至3家,减少40%。
值得注意的是:同期全国500强入围门槛从263.7亿元降至约256.0亿元,门槛并没有抬高。也就是说,陕西上榜数量减少,不能简单解释为“全国门槛越来越高”。
第一,陕西民营企业的榜单覆盖面在收窄。 少数企业仍然很大,但能够进入500强、并在榜单中形成连续分布的企业变少了。
第二,陕西企业的波动对全省排名影响更大。当榜单主要依赖少数头部企业时,一家企业退出、重整或大幅下滑,都会直接表现为全省上榜数量减少。
西安迈科、东岭集团等曾经支撑陕西民营经济声量的千亿级企业,如今都进入破产重整相关进程。它们的变化,正是陕西榜单“从5到3”的重要背景。
因此,陕西面对的不是一次普通的名次波动,而是一次企业结构的重新洗牌:旧的头部企业承压,新的接续企业还没有足够快地补位。
1.产业优势没有转化为民营企业规模优势
陕西有能源化工、装备制造、光伏、新材料、电子信息、生物医药等产业基础,但产业基础并不会自动变成民营企业500强。
企业还要完成几次关键跃迁:从资源和订单优势走向产品、品牌和技术优势;从单一业务走向抗周期的业务结构;从本地市场走向全国供应链和全球市场。
2.传统“大体量”经不起周期和治理的双重考验
过去,资源、地产、贸易、钢铁等行业容易形成很大的收入规模;但在产业调整期,收入规模已经不够,现金流、技术含量、治理能力、融资结构和全球化能力都必须过关。
陕西部分老牌大企业的变化说明:企业做大之后,如果没有及时完成业务结构和治理结构升级,规模越大,周期波动的传导面也可能越大。
3.不能只盯着再造一个超级企业
陕西下一步最需要的,不只是再出现一家全国前100名企业,而是形成更多能够冲击500强的候选企业:
- 有一批从50亿元向100亿元跃迁的企业;
- 有一批从100亿元向300亿元跃迁的企业;
- 有一批在制造业、新能源、新材料、先进装备、数字服务等赛道里具备全国竞争力的企业。
4.对陕西而言,企业培育才是主战场
从这张榜单出发,陕西更应该关注四件事:
- ●一是建立分层培育机制,围绕50亿元、100亿元、300亿元等台阶解决融资、人才、技术、市场和治理问题;
- ●二是提高民营企业参与新产业、新技术和产业链关键环节的深度,让产业项目真正转化为企业成长;
- ●三是帮助企业从“在陕西做大”走向“面向全国做强”,补上品牌、渠道、并购和全球化经营能力;
- ●四是做好风险企业退出后的产业承接,让企业可以退出,但产业链、人才和市场不能留下空档;
2026年,陕西仍有 3 家民营企业进入全国500强,说明陕西民营经济并非没有底子;从 5 家减少到 3 家,说明这个底子还没有形成稳定、连续、可复制的成长机制。
全国榜单正在从“规模比拼”转向“规模、技术、治理和韧性”的综合比拼。对陕西来说,真正的回升标准不是某一年多上 1 家企业,而是形成一个更稳的结构 — 头部企业稳得住,腰部企业接得上,成长企业涌得出。
陕西下一张榜单,最值得期待的不是多一个名字,而是多一层梯队。