十大品牌
当前位置:
首页
>
排行榜
>透过2026年民营500强榜单看到什么
透过2026年民营500强榜单看到什么
更新时间 2026-09-23 15:05:27
透过2026年民营500强榜单看到什么
9月22日全国工商联发布了"2026中国民营企业500强"系列榜单,我以这份榜单为主、结合7月发布的《财富》中国500强交叉分析。
一、行业:榜单在告诉你"钱往哪儿流"
新能源从单点爆发变成全链条渗透。
整车19家上榜,零跑(+151位)、中创新航(+125位)、小鹏(+113位)是整车阵营上升最快的三家;动力电池的欣旺达、亿纬锂能、德赛西威同步上移。这已经不是"某个环节赚钱",而是从材料到电控到汽车电子的完整生态成型。
AI硬件成为最大变量。
42家新入围企业里15家是科技类(占35.7%);电子电气设备、半导体电子元件行业各增4家,半导体营收中位数增13%,计算机办公设备平均排名提升49位、营收中位数增31.7%。纬颖科技营收同比涨171.7%,中际旭创涨60.4%——卖铲子的人先富起来,这是算力周期最直接的映射。
新消费靠"非理性需求"挤进来了。
泡泡玛特(185%)、老铺黄金(221.3%)、蜜雪冰城(35.3%)三家首次上榜,分别对应情绪价值、文化溢价、极致性价比三条新逻辑。说明500强的增长来源正在从"造东西"扩展到"造意义"。
金属产品57家居行业第一,但利润薄得可怜。
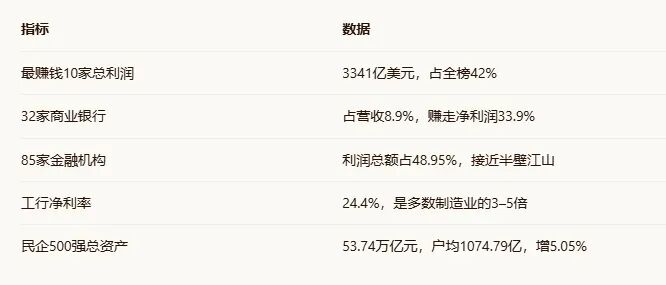
57家企业的总利润只有287亿美元,而32家银行赚走2696亿美元。制造业207家利润总额仅占全榜20.2%,还同比下滑3.85%。这是榜单最扎心的一组对比:规模冠军与利润洼地重叠。
地产还在失血。
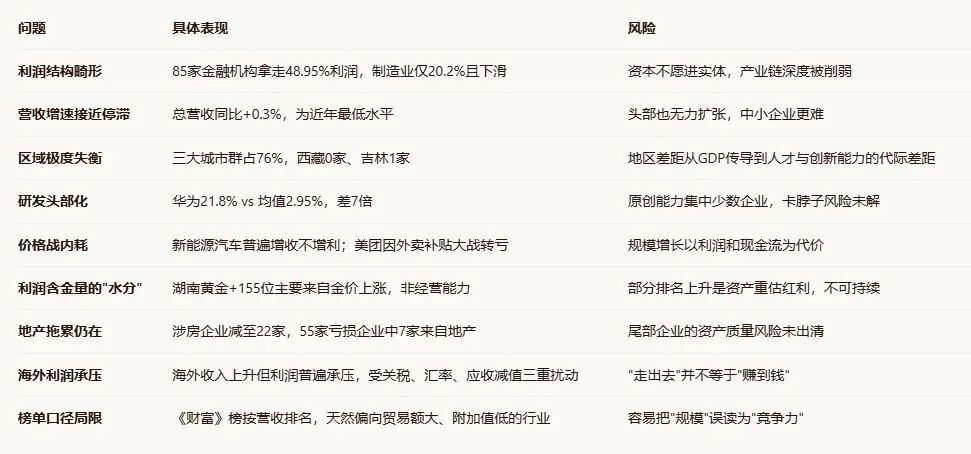
《财富》口径下涉房企业从2024年35家降至22家(降37%),55家亏损上榜企业里7家来自房地产。
二、技术:研发投入的"断层"比营收断层更可怕
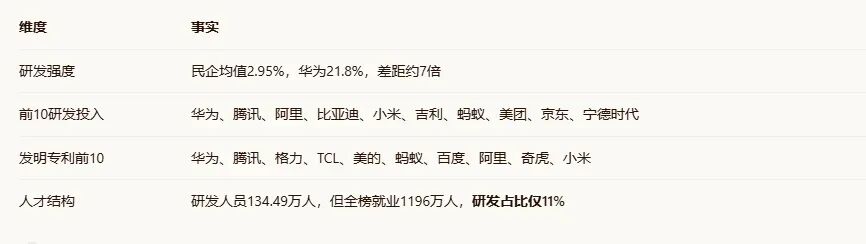
民企500强研发费用总额1.26万亿元,平均研发强度2.95%,研发人员134.49万人,有效专利84.87万件。
但结构极度头部化:华为2025年投入1923亿元(占营收21.8%,十年累计超1.38万亿),腾讯857.5亿元且资本开支792亿元双创历史新高。研发费用超百亿的企业集中在5个行业(互联网、电子制造、汽车、电气机械、软件IT)。
关键判断:2.95%的强度对追赶阶段够用,但对"从1到N的原创定义"不够。全国工商联刚在温州发起民营企业加强基础研究倡议,宁德时代、吉利、正泰、小米、腾讯共同签字——这是第一次有组织地把基础研究写进民企战略,背后是技术竞争从应用层上推到根技术的焦虑。
三、人才:最容易被忽略的"暗数据"
民企500强吸纳就业1196.33万人,就业超5万人的企业48家。就业最集中的五个行业(电子制造、汽车、互联网、电气机械、钢铁)合计600.84万人,占50.22%。
三个信号值得读出来:
就业高度行业集中。一半人挤在5个行业,这意味着行业周期波动的社会冲击被放大了——新能源汽车若价格战失控,影响的不只是企业利润。
AI公司"高薪少人"。 腾讯二季度单季资本开支528亿元、同比增176%,重资产投入直接替代大量中层人力配置。500强的"人员结构"正在被AI重排。
区域人才虹吸加剧。 500强总部76%集中在京津冀、长三角、珠三角三大城市群(约380家)。企业总部在哪,顶尖人才和税收就在哪——这是比GDP差距更难逆转的差距。
四、资本:最赚钱的10家拿走全榜42%利润
台积电以544.88亿美元净利润首次登顶利润榜,同比增51%;工行512.8亿、建行471.5亿紧随。
这意味着什么?
银行业用不到一成的营收赚走超三成利润,制造业207家只占20.2%且同比下滑3.85%。资本回报率的分化,正在决定下一轮资本流向哪里——钱愿意去金融和科技,不愿去实体工厂,这会直接削弱产业链的深度与韧性。
但同时有反向信号:半导体/电子元件利润同比大涨,电子行业利润增42.5%,有色金属增56.3%。资本开始向"卡脖子环节"和"资源端"集中,这恰恰是新质生产力的资本逻辑在落地。
五、供应链:从"中国制造"到"在全球制造"
2026年上半年海外收入占比超过50%已成为多行业常态:比亚迪境外收入占比52.57%(首次反超境内),奇瑞海外销量近七成,长城55%以上,海尔智家51.8%。美的海外自有品牌业务占其海外智能家居收入50%以上。
民企500强中311家已投资679个战略性新兴产业项目;82家布局112个未来产业项目,涉及具身智能、氢能和核聚变能、生物制造。
但供应链的风险同步放大:
区域过度集中:六省市(京沪苏浙粤+山东)合计301家,占大半壁江山。极端事件下的供应链单点失效风险极高。
贸易壁垒实质性抬升:欧盟《工业加速器法案》要求中国电动车要拿"欧盟制造"认定,除电池外零部件70%须产自欧盟。美国对华电动车关税100%。
出海正在从"卖全球"转向"在全球":泰国、乌兹别克斯坦、巴西的整车工厂已投产,比亚迪海外销量目标提升至150万辆。下半场比的是本地扎根深度,不是市场覆盖广度。
与经济当下的关系:榜单是"滞后指标",但曲线方向已变。
总营收14.26万亿美元、同比仅增0.3%,净利润7949亿美元、增5%。利润增速是营收增速的17倍——这不是需求爆发的信号,而是降本增效+结构迁移+资产重估(贵金属上涨)的共同结果。湖南黄金排名飙升155位就是金价红利的典型。
500强营收总额接近中国2025年GDP的四分之三(2025年GDP约19.63万亿美元)。头部集中度如此之高,意味着宏观经济的边际变化主要由这500家决定——它们的投资意愿、信贷需求、招工节奏,就是经济冷暖本身。
民营企业500强营收总额44.93万亿元、户均898.51亿元、增4.35%,千亿企业110家(增5家)。规模在增、利润仅增1.31%——增收不增利,正是当下"需求偏弱+价格战"在微观层面的真实投影。
区域新旧切换已经发生:五年间浙江、江苏、广东各减2–3家,山东增1家;福建、安徽各增5家是进步最快省份,湖北减7家、重庆减5家失血最多。粤苏差异尤其典型:广东49家实现6.38万亿营收(户均1301亿),江苏90家才6.28万亿(户均698亿)——广东靠少数超级企业牵引,江苏靠庞大中等规模企业支撑,两种模式的抗风险能力完全不同。
七、与未来5–10年的关系:三条主线正在被榜单验证
增长引擎换挡已不可逆。 营收门槛微增但利润向科技、金融、资源端集中,说明传统规模扩张模式触顶,未来的增长必须来自技术溢价和全球化。
AI会从"榜单新面孔"变成"榜单底色"。 2026年是AI硬件企业批量入围的元年,到2030年大概率前100名里AI相关企业将占三分之一以上——今天看是亮点,明天看是入场券。
全球化是必选项,但也是最大的不确定性。 海外收入占比过半的企业在增多,但关税、本地化比例、数据合规、海外劳工法规四重约束会系统性压低出海企业的ROE。"走出去"到"走进去"的转化率,将决定这批企业能否从大变强。
八、存在的问题(这部分比"亮点"更重要)
一句话总结:2026年的500强,是一份"结构已经换了赛道、但利润还没跟上"的成绩单——科技和新能源在抢跑,金融在收租,制造业在扛成本,地产在退场,头部企业正在把战场从国内搬到全球。 真正决定未来十年中国经济质量的,不是这500家的营收数字,而是它们中能把"规模优势"翻译成"技术定价权"和"全球本地化能力"的那一部分
。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
全国500强!黄岩这家企业登榜!
TikTok Shop 三种电商账号怎么选?官方号、渠道号、达人号一次讲清
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025