建行4款产品完整对比(建易贷,快贷,装修贷,社保贷)申请全攻略与避坑指南!
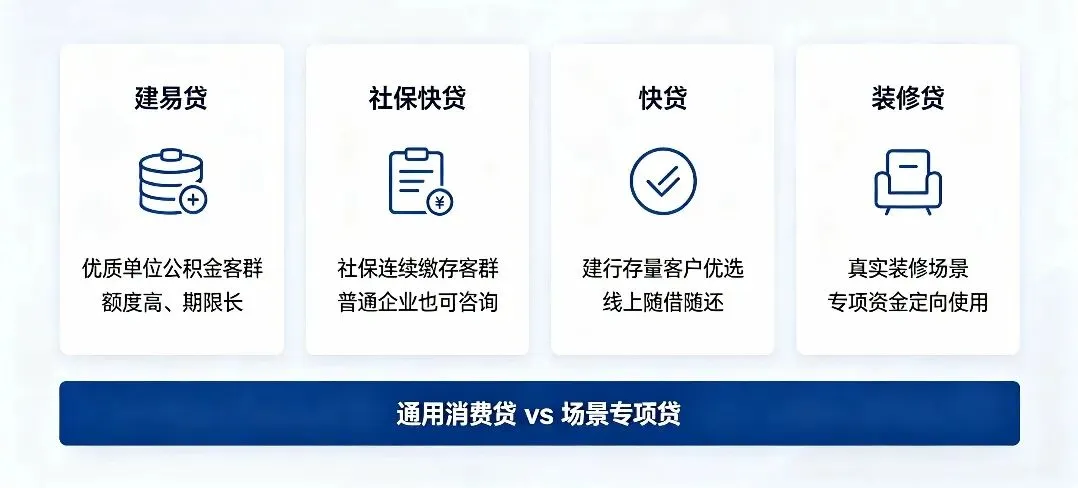
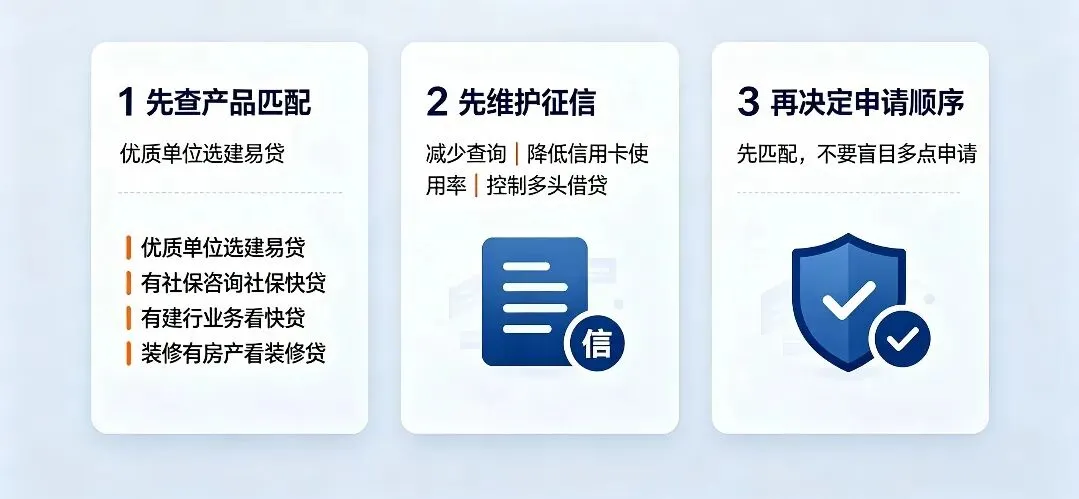
很多小伙伴面对建行产品(建易贷、社保贷、快贷、装修贷),分不清准入条件和申请门槛,今天给大家分享详细技巧和避坑要点,喜欢的可以收藏!温馨提示:本文仅供科普参考,不构成贷款建议。额度、利率、准入以当地审批为准,贷款有风险,借贷需谨慎。建易贷(优质单位公积金客群体,白名单机制)条件:单位在建行白名单,公积金连续缴纳满12个月。额度:最高100万,期限:1‑7年,支持等额本息,随借随还,先息后本等多种还款方式。利率:年化3.0%‑3.45% 社保贷(单位正式员工,有社保正常缴存记录满12个月)条件:单位员工社保满一年,基数大于4600,不要求单位性质额度:最高30万,期限:最长5年,以等额本息,等本等息为主利率:月息1厘8-2厘2按照复利计息,折合年化在3.9%-4.8%左右建行快贷(单位不在白名单和本行存量群体)准入:有五险一金正常交满1年,单位不在建行受邀白名单/有建行打卡工资,建行房贷等存量群体额度:最高30万,期限:1‑3年期,可以随借随还,按天计息,先息后本,等额本息利率:年化4%‑8%有浮动装修贷(家装分期,适合有房群体)准入:家庭为单位,名下有房就可以额度:最高100万,期限:5年,等额本息,等本等息还款利率:以分期手续费折算,月息在1厘8-2厘2左右 查询:参考当月小于4次,三个月小于6次,半年小于8次,快贷会稍微宽松一些文章整理了建行4款产品的基础信息,方便大家清晰对比,申贷前先看自己符合哪些条件,在参考征信(不符合了提前3-6个月规划,能提高通过率)声明:本文仅为科普整理,不构成任何金融建议,具体贷款产品,结果以机构最终审核为准。