2026中国新科技100强
- 更新时间 2026-09-23 12:39:15
当谈论中国科技时,究竟应该谈论什么?是层出不穷的概念风口,还是真正沉淀下来的产业价值?
本次评选的初衷,从来不是做一份盖棺定论的行业座次,而是希望以“可持续增长”为核心标尺,梳理当下中国科技产业的真实创新脉络,呈现那些真正靠技术立身、靠产业价值成长的企业面貌。
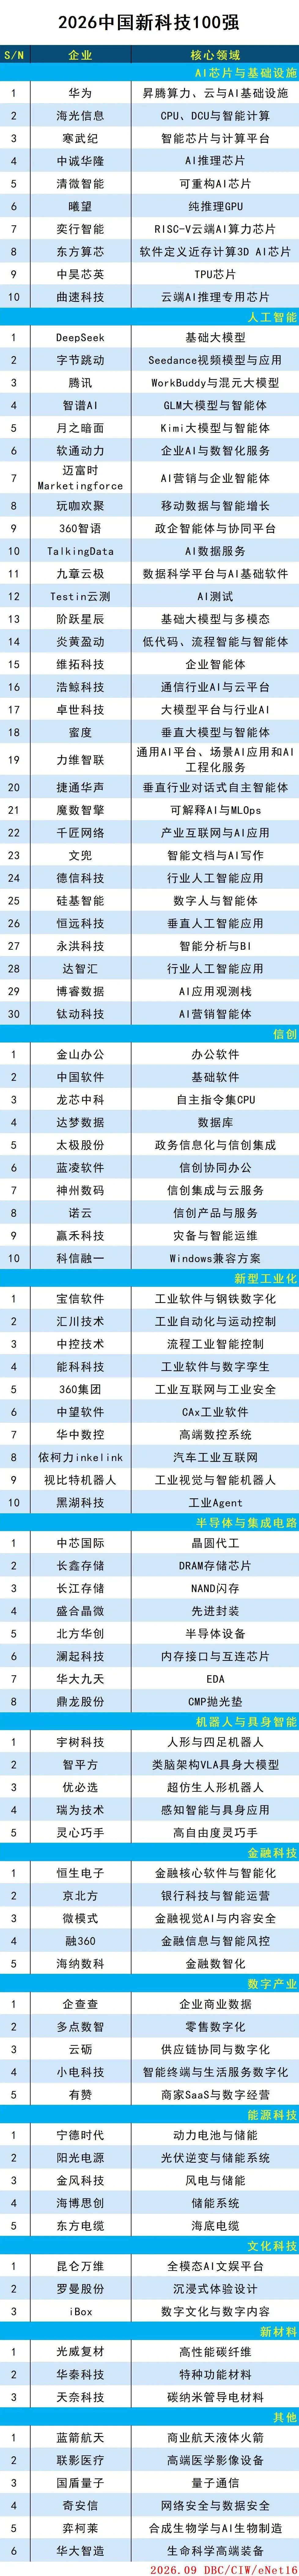
最终形成的11大赛道分类与100家企业名单,本质上是对当前中国科技产业结构的一次观察与梳理,折射出当下中国科技产业的真实结构:互联网模式创新的光环正在褪去,底层硬科技、产业数字化、实体科技创新正构成新的增长主轴。
一场静悄悄的硬核革命,已经在各个细分领域全面展开。
以全链自主可控为核心标尺
本次榜单中,将AI芯片与基础设施、半导体与集成电路、信创三大赛道共同归为底层技术板块,合计占据了近30%的席位。之所以这样设计,是因为我们始终认为:底层技术是科技产业的安全边界,也是可持续增长的根本底座。
在遴选标准上,这一板块我们没有单一看营收规模或市场热度,而是重点考察两个维度:一是核心技术的自主可控程度,二是在产业链中的创新性与不可替代性。我们刻意避免了“只选头部明星企业”的惯性,而是沿着产业链条从上到下梳理,力争覆盖从设计、制造到设备、材料、软件的完整环节。
在半导体与集成电路领域,我们看到的不再是零星的单点突破,而是一条从制造、存储、设计到设备、材料的完整国产替代链条正在形成。晶圆代工环节的工艺迭代持续推进,存储芯片在DRAM、NAND两大主流方向均实现规模化量产,先进封装、半导体设备、核心EDA工具等过去的“卡脖子”环节,都出现了具备自主技术能力的本土厂商。
而AI芯片与基础设施赛道的爆发,则是近两年最显著的变量。随着大模型与智能体产业的快速发展,算力成为核心生产资料,AI芯片的自主可控也从“可选项”变成了“必选项”。榜单中不仅有通用计算芯片的持续迭代,更出现了可重构芯片、纯推理芯片、近存计算芯片、专用TPU等多条技术路线的并行探索。这意味着中国算力芯片的竞争,已经从“对标追赶”进入了“多元创新”的新阶段。
本质上,底层技术的竞争从来不是短期的风口游戏,而是长周期的技术投入与产业积累。这些企业的价值,不在于短期的营收增速,而在于它们为整个中国科技产业筑牢了安全边界——只有底座足够扎实,上层的应用创新才有足够的想象空间。
从技术叙事到价值落地
人工智能是本次榜单中占比最高的赛道,无论从技术变革深度还是产业渗透广度看,人工智能都是当前科技产业最核心的增长引擎,30%的权重对应的是它真实的产业影响力。
更值得关注的是其内部结构的深刻变化:曾经风光无限的通用大模型厂商,在榜单中只占少数;而行业大模型、智能体、AI数据服务、垂直行业应用类企业,构成了AI赛道的绝对主体。
过去几年,行业的注意力集中在模型参数与通用能力;而今天,市场的评判标准已经变得无比务实:AI能不能帮企业降本?能不能创造新的收入?能不能深入到业务流程里替代人工?
于是,智能体正在成为新的产业焦点——AI不再是一个被动的回答工具,而是可以自主执行任务的“数字员工”,深入到政务、营销、客服、研发等具体场景中。垂直大模型在金融、制造、通信等行业的渗透率快速提升,比起什么都能做一点的通用模型,深耕一个行业、解决一类问题的垂直方案,反而展现出更强的商业化能力。
与此同时,AI数据服务、AI测试、MLOps等基础设施环节的企业也在快速成长,它们构成了AI产业的“水电煤”,支撑着整个行业的规模化落地。
某种意义上说,AI赛道的分化,是中国科技产业走向成熟的标志。当潮水退去,真正能穿越周期的,从来不是会讲故事的概念玩家,而是能把技术转化为真实产业价值的实干者。人工智能的下半场,拼的不是技术噱头,而是对行业的理解、对场景的渗透,以及持续创造客户价值的能力。
深耕实体场景,回归科技的产业本质
如果说人工智能是科技产业的增长引擎,那么信创与新型工业化,就是数字经济与实体经济融合的两大主战场。这两条赛道的共同特点是:慢、重、难,但壁垒极高,增长的可持续性极强。
信创产业发展到今天,已经走过了早期“办公软件替代”的初级阶段,正式挺进核心系统替代的深水区。从操作系统、数据库、中间件等基础软件,到政务信息化、行业信创集成,再到灾备与智能运维,本土厂商的服务边界正在从外围系统向核心业务系统渗透。更重要的是,信创的需求主体正在从政务端向金融、能源、制造等行业端扩散,行业信创正在接棒成为新的增长动力。这意味着信创不再是单纯的政策驱动,而是开始形成市场化的内生增长动力。
而新型工业化赛道,本质上是用数字技术重构中国制造的效率体系。很长一段时间里,工业软件、高端数控系统都是中国制造业的短板;但在这份榜单中,我们能看到从流程工业控制、工业软件与数字孪生,到高端数控系统、工业视觉、工业机器人的全链路布局。尤其是工业Agent的兴起,让人工智能真正走进了生产一线,从研发设计到生产制造再到运维服务,智能化正在渗透到工业的每一个环节。
除了上述行业,能源科技、新材料、机器人与具身智能三大赛道,同样构成了硬科技的核心板块。这背后是一个更大的产业趋势:中国科技的增长,正在从数字世界向物理世界延伸。
能源科技是中国少有的、具备全球竞争力的硬科技赛道。从动力电池、储能系统到光伏逆变、风电设备,再到能源基础设施,本土厂商已经形成了完整的产业集群,并且在全球市场占据了领先地位。在双碳目标与能源安全的双重驱动下,能源科技的增长逻辑已经从政策补贴转向了市场化的成本优势,其长期增长的确定性极强。
新材料则是所有高端制造的基础,也是最考验产业积淀的赛道。无论是高性能碳纤维、特种功能材料,还是碳纳米管等前沿材料,都具有技术壁垒高、验证周期长的特点。这些企业的成长,不仅带动了下游半导体、航空航天、高端装备等产业的发展,更让中国制造业摆脱了对海外高端材料的依赖。
而机器人与具身智能,正站在爆发的前夜。如果说过去的工业机器人只是执行预设动作的“机械臂”,那么今天的具身智能机器人,正在拥有感知、决策与自主行动的能力。从人形机器人的整机研发,到核心零部件、具身大模型,再到灵巧手等执行器,一条完整的产业链正在快速成型。尽管大规模商业化尚需时日,但它代表了下一代智能硬件的方向,也是中国制造业升级的下一个战略高地。
从互联网到硬科技,从虚拟经济到实体经济,中国科技的重心正在回归产业本身。这些赛道或许不够性感,没有一夜暴富的神话,但它们是一个国家科技实力的真正底气。
结语
曾经互联网从业者热衷于谈论风口、追逐概念,相信模式创新可以颠覆一切;而今天,榜单上的绝大多数企业,都在深耕技术、扎根产业、啃硬骨头。它们可能没有很高的知名度,没有铺天盖地的营销,但它们有自己的技术壁垒,有稳定的客户群体,有可持续的增长逻辑。
这才是科技强国该有的样子。
从底层技术的自主可控,到人工智能的产业落地;从新型工业化的深入推进,到实体硬科技的全面崛起——2026年的中国科技,正在经历一场静悄悄的质变。没有惊天动地的口号,只有日复一日的技术迭代;没有眼花缭乱的故事,只有扎扎实实的产业价值。
硬核增长的时代,已经到来。
