你好,我是大贺。
今天这篇,我们聊一类最近问得很多的产品:香港延期年金。
截至2026年06月02日,我身边不少香港纳税人、港漂朋友,都在问同一个问题:这东西到底是不是“买了就能省税”?内地朋友也会问:我不能节税,那还值不值得看?
我说话直,不绕弯子。
香港延期年金确实有它的优势,但它不是一个只看收益数字就能下判断的产品。你得先分清楚自己是不是香港纳税人、资金能不能长期放、未来是想定期领钱,还是想在某个时间点把钱拿出来重新配置。
这篇我就按这个逻辑,把周大福「裕享延期年金2」、安达「Gold富税延期年金」、中银「延期年金(终身)」、中银「延期年金(25年期)」、宏利「岁税乐享」这5款产品讲清楚。
香港延期年金到底是什么,节税是谁能享受?
香港延期年金,本质上就是商业年金。
前期你定期交保费,后期到了约定时间,保险公司按规则给你发钱。它解决的不是短期赚钱问题,而是把一笔钱提前规划成未来比较稳定的养老现金流。
这里有个关键词,叫 QDAP,也就是合资格延期年金保单。
不是所有香港延期年金都能节税,只有符合QDAP资格的产品,才可以享受香港税局的税务扣除。
给你算笔明白账。
QDAP和强积金可扣税自愿性供款,共享每年6万港元的税务扣除上限。按香港最高17%薪俸税税率算,单人每年最多能省1.02万港元税款。
如果夫妻双方都是香港纳税人,每年最多合计省2.04万港元。如果连续做10年,累计最多就是20.4万港元。
这个节税力度,对香港纳税人来说是实打实的。
不过,有两个点你要先记住。
第一,想享受当年的节税福利,需要在每年3月31日前完成投保,并交完首期保费。错过这个时间,就不是当年扣了。
第二,只有香港纳税人,包括有香港收入的港漂,才享受这个红利。内地收入不能拿来抵香港税,所以内地朋友不要把节税当成自己的收益来源。
QDAP本身也不是随便设计的。它要满足几个基本条件:保费总额最少18万港元,最少交5年;年金领取期最短10年,领取人年满50岁及以上;产品要披露IRR,也要说清楚保证和非保证收益;投资策略还要符合香港保监局的稳健要求。
所有QDAP由香港保监局统一监管,也会定期核查合规性。
所以我会这样理解:对香港纳税人来说,QDAP是税务优惠叠加养老现金流;对内地朋友来说,它主要是一类长期养老储蓄工具。
5款延期年金,先看回本、领取年龄和保费优惠
这次对比的5款产品,是目前市场上比较常被拿来比较的延期年金:
周大福「裕享延期年金2」、安达「Gold富税延期年金」、中银「延期年金(终身)」、中银「延期年金(25年期)」、宏利「岁税乐享」。
为了让数据有可比性,测算统一按37岁男性,每年缴费7690美元,约6万港元,交5年。
这个缴费设计也比较贴近香港纳税人的实际需求,因为每年大约6万港元,刚好能把QDAP税务扣除额度用满。
先看几个核心参数。
周大福「裕享延期年金2」实际保费35383美元,第8年回本,58岁开始领取,77岁结束领取。
安达「Gold富税延期年金」实际保费33836美元,目前优惠力度最大,第8年回本,56岁开始领取,65岁结束领取。
中银「延期年金(终身)」实际保费37222美元,第5年回本,60岁开始领取,可以领到100岁。
中银「延期年金(25年期)」实际保费36933美元,第8年回本,53岁开始领取,62岁结束领取。
宏利「岁税乐享」实际保费35830美元,第11年回本,61岁开始领取,85岁结束领取。
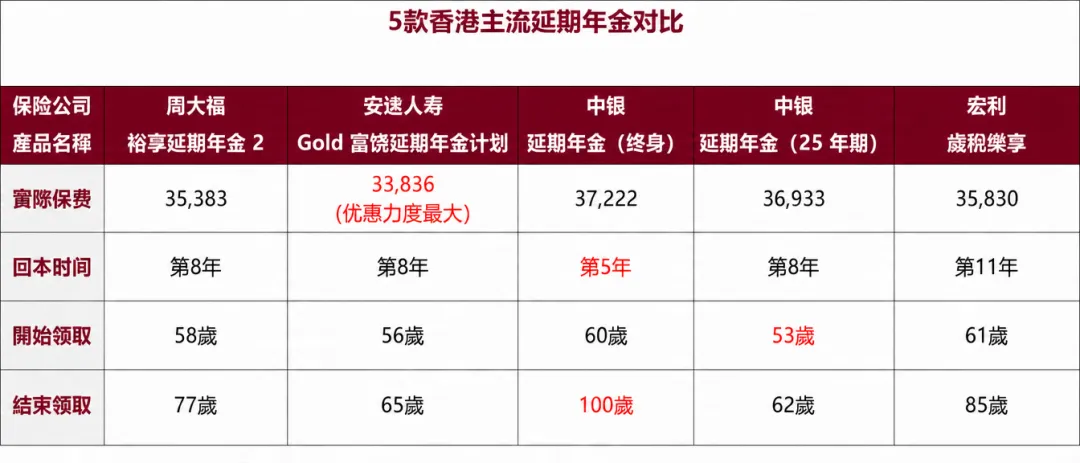 5款香港主流延期年金对比表
如果只看回本速度,中银终身版最快,第5年回本。
如果看保费优惠,安达Gold富税最明显,5年交每年优惠12%,合计省下60%首年保费。中银终身版只有首年保费优惠15%,其他3款属于中间水平。
但我提醒一句,回本快不等于一定最适合你。
延期年金真正要看的,是你打算什么时候拿钱、拿多久,以及你是不是香港纳税人。否则你很容易被单个数字带偏。
香港纳税人看这里:节税后,选择会不一样
如果你是香港纳税人,这一章就比较关键。
按17%税率计算,每年缴费7690美元,5年缴费期内每年节税金额是1311.4美元。
这个节税金额不是演示出来的红利,而是税务扣除带来的现实收益。也正因为有这一层,香港纳税人看QDAP,和内地朋友看同一款产品,结论会不完全一样。
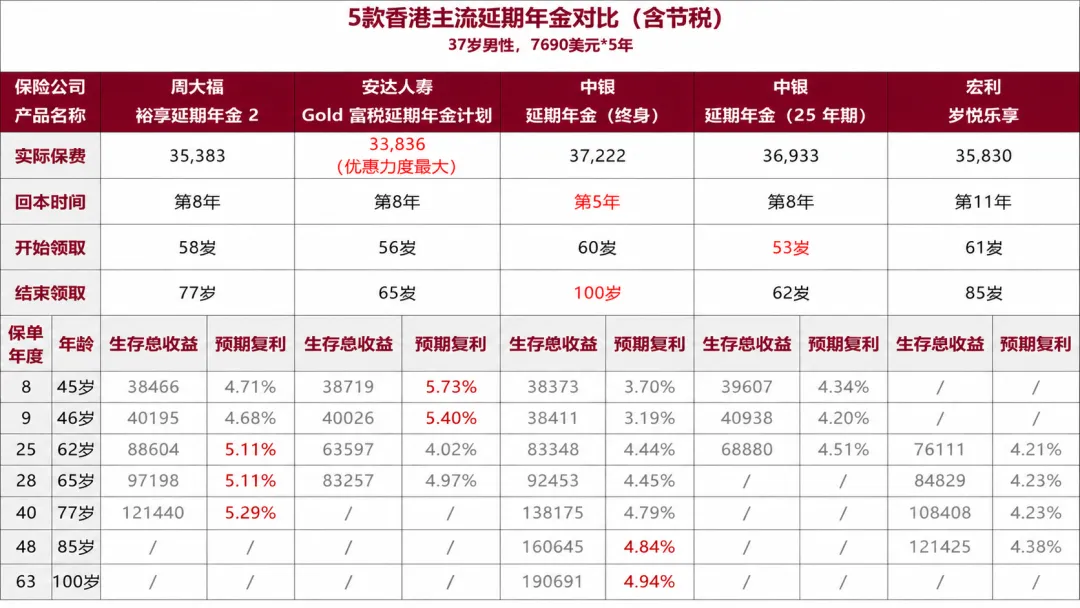 5款香港主流延期年金对比(含节税)表
我会把香港纳税人的需求分成三类。
如果你打算10年以内退出,我会更关注安达「Gold富税延期年金」。
它第8年预期复利做到5.73%,短期表现比较突出。这个时候如果你不是为了领一辈子年金,而是想利用QDAP节税,再在合适年份退出重新配置,它的逻辑是通的。
不过这里也要说清楚,退出不是随便退。
你要看当年的退保价值、是否已经达到预期回本,以及后续有没有更合适的承接产品。不是看到第8年数字漂亮,就不管条件直接退。
如果你想长期持有,定期领取到80岁左右,我会更看好周大福「裕享延期年金2」。
含节税情况下,它第25年预期复利是5.11%,第40年预期复利是5.29%。这个表现更适合本来就想把钱放得久一点的人。
也就是说,它不是最早领取,也不是最快回本,但长期复利表现比较稳。
如果你想要的是终身领取,中银「延期年金(终身)」的定位更清楚。
它第48年预期复利4.84%,第63年也就是100岁时预期复利4.94%。收益数字不是5款里最冲的,但它的优势在于可以领到100岁。
养老产品有时候不是只比谁最高,而是看谁更符合你的焦虑。
有些人担心钱不够花,有些人担心活得久现金流断掉。后者更适合终身领取型产品。
这两年港险关注度确实明显上来了。2025年香港保险全港新单总保费达到3309亿港元,同比增长50.6%,创下2001年以来新高。
但热度是一回事,适不适合你是另一回事。
我会建议香港纳税人把QDAP当成“税务优惠+养老规划”的组合工具,而不是单纯追一个最高收益点。
内地朋友不能节税,还值得买吗?
内地朋友看香港延期年金,第一句话我会说得很直接:你不能把节税收益算进去。
因为只有香港纳税人能享受QDAP节税红利,内地收入不能享受这部分税务扣除。
那是不是就没意义了?也不是。
不含节税来看,周大福「裕享延期年金2」第40年预期复利是4.53%;中银「延期年金(终身)」第63年预期复利是4.39%。
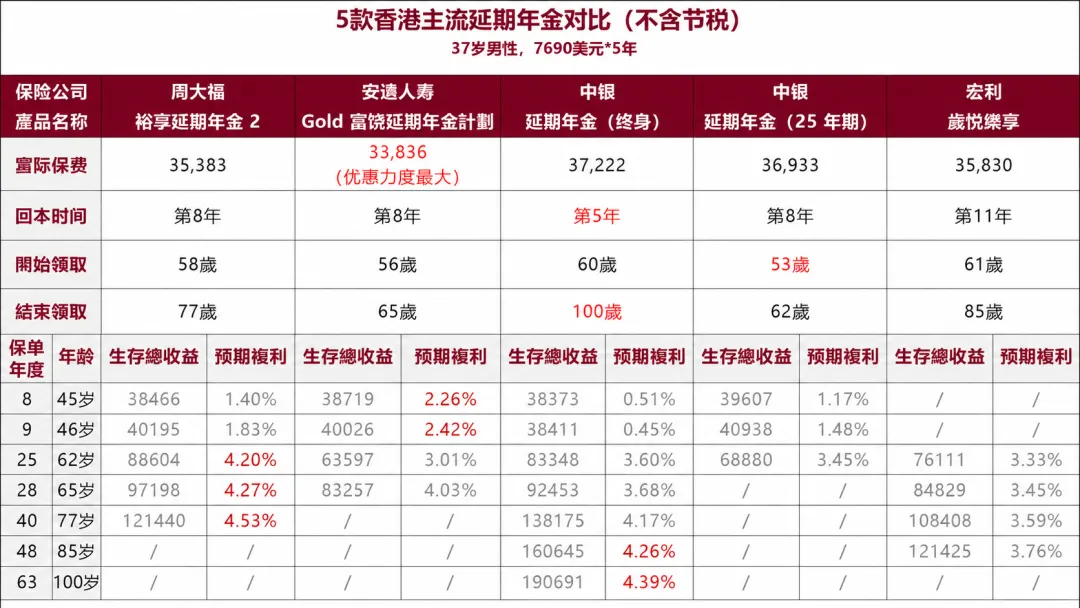 5款香港主流延期年金对比(不含节税)表
对比很多内地同类养老金产品,这个长期表现仍然有吸引力。
尤其现在内地分红险演示利率也在往下走。按目前公开信息,2026年6月30日起,内地分红险演示利率将从3.9%下调到3.5%。
所以内地朋友如果觉得内地养老类产品收益偏低,又想找一个长期、稳健、有领取安排的工具,香港延期年金可以放进备选。
但如果你的钱未来三五年可能要买房、创业、周转,延期年金就不太合适。
这类产品更适合长期资金,不适合短期机动钱。
一个进阶思路:不一定非要一直领到结束
很多人以为买延期年金,就一定要老老实实持有到领取结束。
其实不一定。
如果你是香港纳税人,有时候“先用QDAP吃到节税和短期高收益,再在合适节点转去长期储蓄产品”,反而可能更有效率。
还是用前面的测算条件:37岁男性,每年缴费7690美元,交5年。
如果持有安达「Gold富税延期年金」20年退出,算上节税,第20年IRR是3.72%。
但如果第8年退出,把资金一次性投入友邦产品,第20年IRR可以做到5.43%。
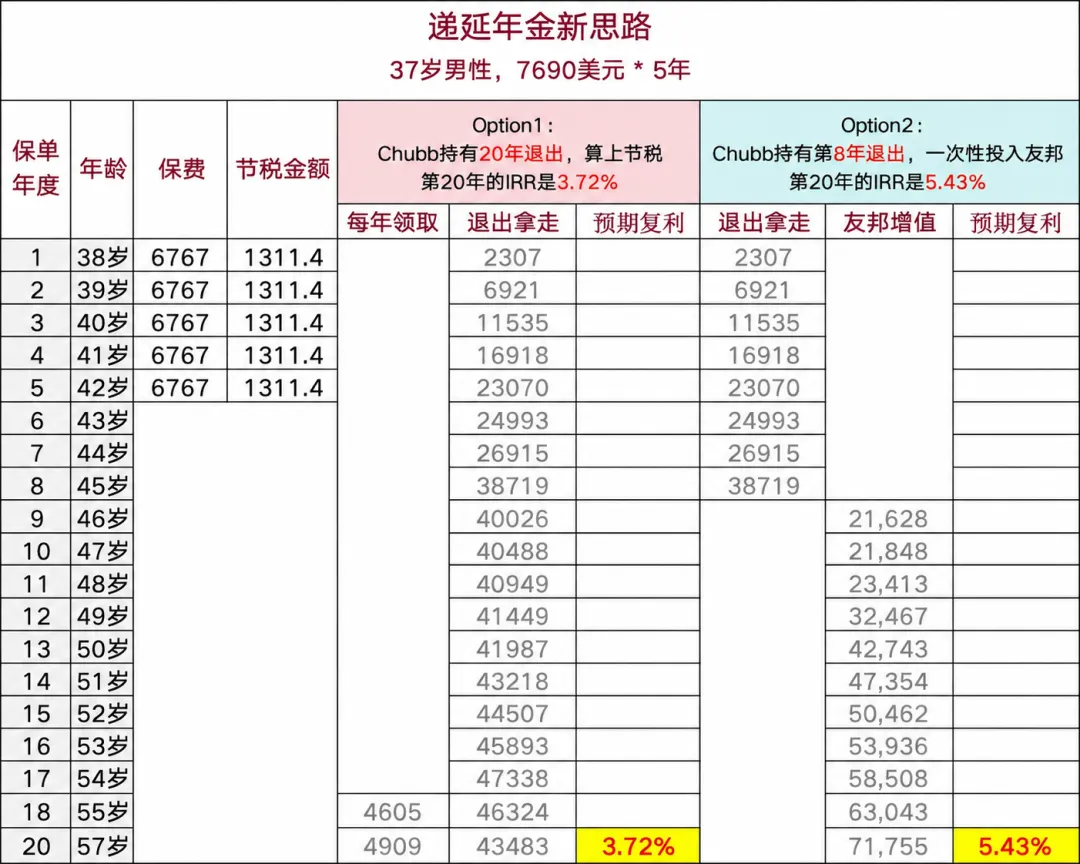 递延年金新思路对比表
这个差距就比较明显了。
它背后的逻辑是:安达Gold富税在前期因为保费优惠和节税叠加,短期效率比较高;到了第8年,如果退保价值和收益节点合适,再换到更偏长期增值的产品,整体资金效率可能更好。
不过我也要把保留意见讲在前面。
这个方案不是固定答案,它依赖几个条件:第8年时产品表现符合演示、后续承接产品仍然合适、市场上还有类似友邦产品可选,并且你能接受中途重新配置带来的不确定性。
还有一点,演示收益里包含非保证部分,取决于保险公司的分红实现率。
香港主流大公司的分红实现率整体比较稳定,但稳定不等于保证。你看产品的时候,不能只盯着演示IRR,也要看保证收益、非保证占比,以及保司过去的分红实现情况。
我会把这种做法称为进阶配置,不建议所有人照搬。
如果你愿意做动态管理,想兼顾短期效率和长期养老,它可以研究。
如果你只想简单、省心、一张保单一直领,那就没必要为了多一点收益去折腾。
写在最后:不同人群怎么选,我会这样看
讲到这里,结论其实比较清楚了。
香港延期年金不是人人都适合,但对合适的人来说,它确实能把节税、长期现金流和养老规划放在一起解决。
如果你是香港纳税人,尤其是港漂,有稳定香港收入,每年税负也不低,那QDAP值得认真看。每年最高1.02万港元的节税空间,不用白不用。
如果你想10年以内退出,安达「Gold富税延期年金」更适合做短期效率工具,后续再考虑转入长期储蓄产品。
如果你想长期领到80岁左右,周大福「裕享延期年金2」的长期复利表现更顺。
如果你更在意终身领取,不想担心年纪大了现金流断掉,中银「延期年金(终身)」更贴近这个需求。
内地朋友就别纠结节税了,重点看长期收益和资金周期。如果你本来就是准备放一笔长期养老钱,香港延期年金可以作为稳健备选。
但如果你需要短期灵活性,或者未来几年资金用途还没定,我会建议先别急。
按照你的需求直接对号入座就行。产品没有绝对好坏,错配才是问题。
大贺说点心里话
港险这类产品,很多时候差的不是“买不买”,而是怎么买、什么时候买、用什么渠道买。你如果想把自己的情况算清楚,尤其是想知道有没有信息差、能不能省下一部分成本,可以扫码找我聊聊。