各位同学:
新学期开始,很多同学都在纠结一个问题:"我在老家已经交了医保,还要不要转到学校这边?"还有广州户籍的同学问:"我本来就是广州户口,已经在街道交了医保,还要转到学校吗?"
今天,我们就把所有情况一次性说清楚。
01
先搞清楚:
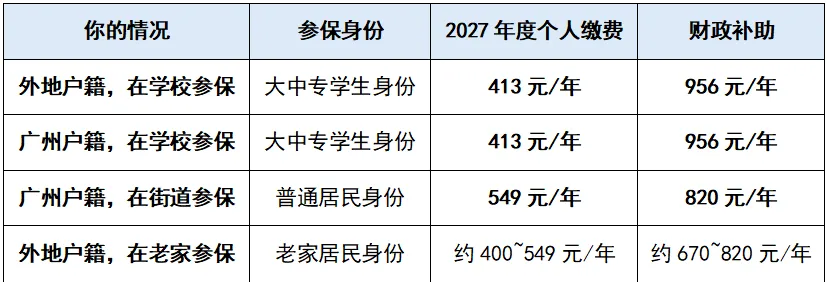
你在广州医保系统里属于哪种身份?
划重点:同样是广州医保,以"在校学生"身份参保,个人少交136元,财政多补136元,实际保障水平更高。
截至2026年9月,广州市正在征缴的是2027年度城乡居民医保,集中参保期为2026年9月1日至12月20日。广州市医保局明确“我市2027年度城乡居民医保缴费标准将在确定后及时公布”,目前各高校按413元预收(部分高校预收450元)、多退少补。
02
医保只能选一个,
不能重复参保
根据国家医保局规定,每人只能参加一份基本医疗保险,重复参保无法享受双重待遇。
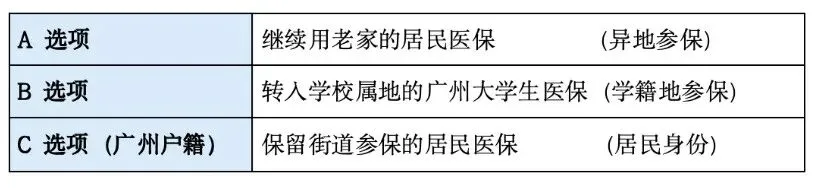
所以,摆在大家面前的是一道选择题:
根据《国家医保局办公室 教育部办公厅关于做好大学生参加基本医疗保险相关工作的通知》(医保办发〔2023〕15号)以及《广东省基本医疗保险参保管理经办规程》,大中专学生原则上应在学籍地参加城乡居民医保。
那么,选B到底比选A、选C好在哪里?我们用数据说话。
03
缴费对比:
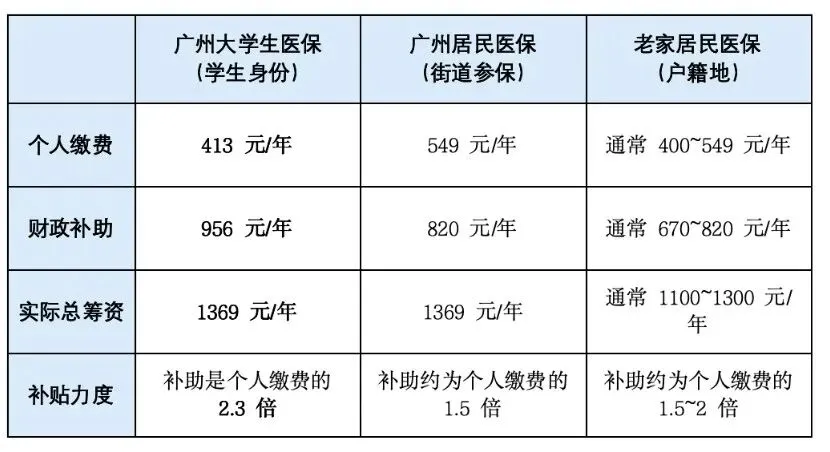
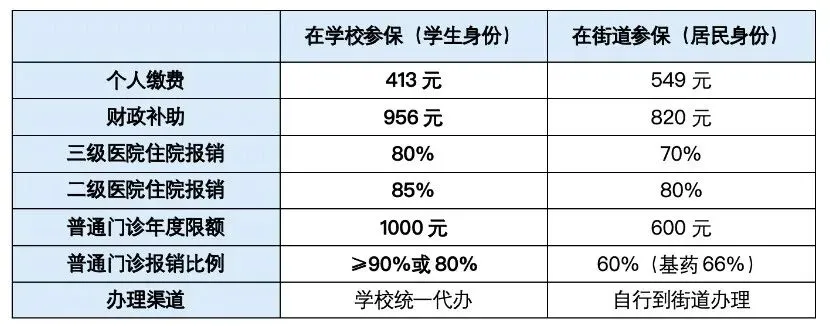
学生身份享受“国家大额补贴”
结论:无论你是不是广州户籍,在学校参保都是最划算的选择——个人缴费最低、财政补助最高。
(户籍地居民医保的数据仅为参考,请以户籍地医保部门公布的标准为准。)
04
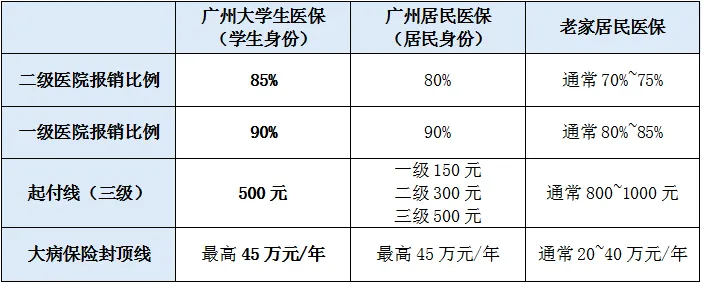
报销待遇对比:
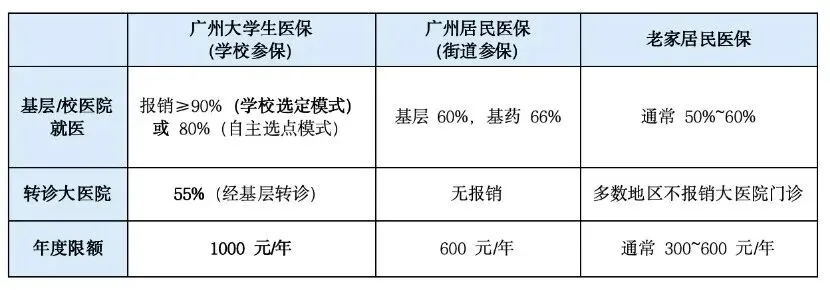
大学生医保优势明显
1.普通门诊报销
关键差异:广州大学生医保在学校选定的医疗机构就医,普通门诊报销比例不低于90%,这是普通居民医保难以比拟的待遇。
2.住院报销
算笔账:假设住院花了3万元(全部医保内),在三级医院:
大学生医保(学生身份):(30000-500) × 80% = 23,600元
居民医保(居民身份):(30000-500) × 70% = 20,650元
差距:2950元!
05
异地参保的“隐形坑”
很多同学觉得"我在老家交了医保,在广州看病也能报",但实际操作中会遇到这些问题:
要点1:报销比例大幅降低
未按规定办理异地就医备案的,报销比例降低;即使备案了,部分地区异地就医报销比例也会低于本地。
要点2:门诊报得少
门诊待遇按老家政策走,多数地方居民医保门诊统筹年度限额只有几百到一千元、且限基层机构。
要点3:报销流程麻烦
异地就医往往需要先垫付、后报销,要收集发票、病历、费用清单等材料,寄回老家或开学后回校办理,耗时耗力。而广州大学生医保在定点医院住院可以直接刷卡结算,无需垫付。
要点4:等待期风险
如果老家医保断缴后再想转回学校,将面临3个月固定等待期,断缴每多1年再加1个月变动等待期。等待期内发生的所有医疗费用,医保一分不报!
06
广州户籍同学
专属问答
Q1:我已经是广州户口了,在学校参保和在家里参保,待遇有区别吗?
有区别! 主要差异如下:
结论:在学校参保,缴费更少、报销更高、办事更方便。
Q2:我在学校参保后,寒暑假回广州家里看病能用吗?
可以。 广州大学生医保参保学生在广州市内定点医疗机构就医,均可按规定直接结算。
Q3:我在学校参保后,寒暑假去外地(广东省外)看病怎么办?
提前通过"粤医保"小程序办理临时异地就医备案,备案后在异地联网定点医院住院可直接结算。
Q4:毕业后医保怎么办?
毕业当年,大学生医保待遇持续到当年12月31日。毕业后未就业的,可在户籍地街道办理居民医保参保;已就业的,由单位缴纳职工医保。
07
广州户籍同学参保学校医保,
需要办什么手续?
情况一:2026年度已在广州参保(街道/村里交的),且状态正常
无需办理停保!
广州市内续保时,如果从"普通居民身份"转为"在校学生身份",系统会自动处理,不需要个人另行办理停保手续。学校会统一协助办理参保登记及代收代缴费用。你只需要:
1. 按学校通知,明确参保意愿;
2. 通过学校统一支付平台缴纳413元保费;
3. 完成参保。
情况二:2026年度未在广州参保,或已办理停保
需要按学校通知,提交参保登记资料,由学校统一办理参保手续。
情况三:已在广州以外地区参保
若明确在校参保,则需先在原参保地办理停保退费手续,再在学校参保。
08
双重保障:
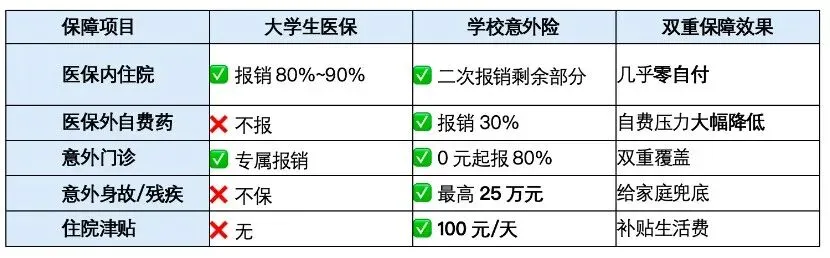
大学生医保+学校意外险=最强防护
广州大学生医保虽然待遇好,但仍有局限:医保目录外的自费药、进口器材不报销。这时候,学校推荐的意外综合保险(约100元/年)就派上用场了。
09
真实案例推演:
这笔钱花得值不值?
为了让大家更直观地理解,我们模拟两个在大学期间可能发生的真实场景,看看"仅有医保"和"医保+意外险"的区别。
案例一:球场上的“意外”——运动骨折
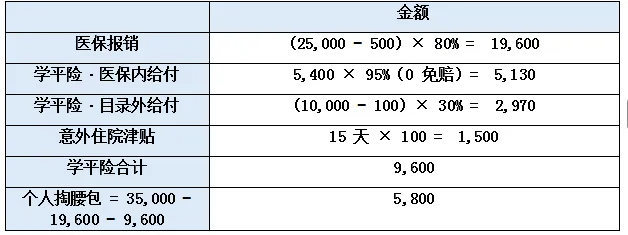
场景:大一男生小张在篮球赛落地不稳,导致右腿胫骨骨折,需住院手术治疗。
总花费:35,000元。
费用构成:医保内费用25,000元,自费钢板及进口药10,000元。
结论:在遭遇骨折这种常见意外时,个人只需支付5800元! 这就是商业意外险补充"自费药"和"免赔额"的巨大作用。
案例二:换季时的"倒霉"——急性肺炎住院
场景:女生小李因换季受凉引发急性肺炎,高烧不退住院治疗。
总花费:8,000元(全部为医保内费用)。
1.仅有医保:扣除起付线后,按比例报销,个人可能还需自付2000-3000元左右。
2.医保+意外险:意外险方案中的"住院医疗责任"可以二次报销医保剩下的部分。计算:(剩余自付部分) × 95%报销。
10
行动指南:
现在该怎么做?
如果你还没参保:
1.立即联系辅导员或学校医保办,办理广州大学生医保参保登记
2.同步购买学校意外险,构建双重保障
3.集中参保截止时间为12月20日,逾期将面临3个月等待期!
(注明:2027年度在校学生集中参保期为2026年9月1日至2026年12月20日。自2025年起,除新生儿等特殊群体外,未在集中参保期内参保或未连续参保的人员,设置3个月固定待遇等待期,并按断保年数增加变动待遇等待期,等待期内发生的医疗费用基金不予支付。)
如果你已在老家(广州以外)参保:
1.联系老家医保部门办理停保退费
2.持停保证明到学校办理广州大学生医保参保
3.具体退费流程可咨询老家医保经办机构
如果你是广州户籍,已在街道参保:
1.无需办理停保,系统会自动衔接
2.按学校通知缴纳413元保费即可
3.参保身份自动从"居民"转为"学生",享受更优待遇
如果你已是广州大学生医保参保人:
1.确认2026年度是否已缴费(学校通常会统一代办)
2.建议加购学校意外险,补齐自费药和意外保障缺口
3.寒暑假回老家前,通过"粤医保"小程序办理异地就医备案,回家看病也能直接结算
11
最后的话
413元的大学生医保+100元的意外险=513元/年
这笔费用换来的是:
· 全年门诊最高1000元报销
· 住院最高报销90% + 大病保险45万封顶
· 意外身故/残疾最高20万赔付
· 住院每天100元津贴
国家已经替你出了956元,你只需要出413元,就能享受超过1300元的保障筹资。这笔账,怎么算都划算!
别让"怕麻烦"成为你放弃保障的理由。青春可以冒险,但保障不能缺席。
注:具体报销比例及政策以广州市医保局最新文件为准,如有疑问可咨询学校医保负责人周老师。联系电话:020-22245763.
排版:朱烨娇
一审:王玥
二审:李惠良
终审:高彩云