你好,我是大贺。
今天聊两款最近很多朋友问到的短期港险:微蓝「Go息宝3」和立桥「智选储蓄保」。
截至2026年06月02日,港险热度还在往上走。2025年香港全港新单总保费到了3309亿港元,同比增长50.6%,创了2001年以来的新高。
热度起来以后,大家问的问题也变了。
以前更多人问长期分红险,现在很多朋友会问:我有一笔美元,原本想放定存,但利率不太满意,有没有更像“短期存钱”的港险产品?
这两款,刚好就是这个方向。
港险不只有长期储蓄,这两款更像“港版定存”
很多人对港险有个固定印象:一买就是十几年、二十几年,前期不能动,长期靠分红。
这个印象不算错,但不完整。
港险里确实也有一些短期储蓄型产品,结构很直白,不是让你做复杂传承,也不是让你搏长期分红,而是更接近“把钱放进去,按合同或者演示拿一段时间收益”。
**立桥「智选储蓄保」**的特点是:2年回本,5年保证单利5.01%。
**微蓝「Go息宝3」**的特点是:3年保证回报高达3.21%,5年总回报高达5.02%。
两款产品都是一次性缴费,也都支持随时退保。
不过这里要提醒一句,“支持随时退保”不等于“随时退都不亏”。退保能不能划算,还是要看当年的现金价值。
所以我会把它们理解成:适合有一笔短期闲钱,原本考虑银行定存,但希望收益更高一点的人。
如果你这笔钱三五年内大概率不用,那可以认真看。
如果你一年内就可能周转,那就别只看收益数字,流动性要放在前面。
先看投保时能省多少,本金折扣别忽略
买储蓄型产品,有一个很现实的点:保费折扣。
这个东西听起来像小优惠,但对储蓄险来说,能少交的本金,本质上就是直接提高收益。
香港保险公司很懂用户在意什么,产品收益之外,经常会用保费折扣把实际回报再往上推一点。
微蓝「Go息宝3」这次的折扣分三档,4万美元起投:
- 40,000-79,999美元,享**5.5%**折扣;
- 80,000-249,999美元,享**6.5%**折扣;
- 250,000美元及以上,享**7.5%**折扣。
每个档位还有对应的专属优惠码。
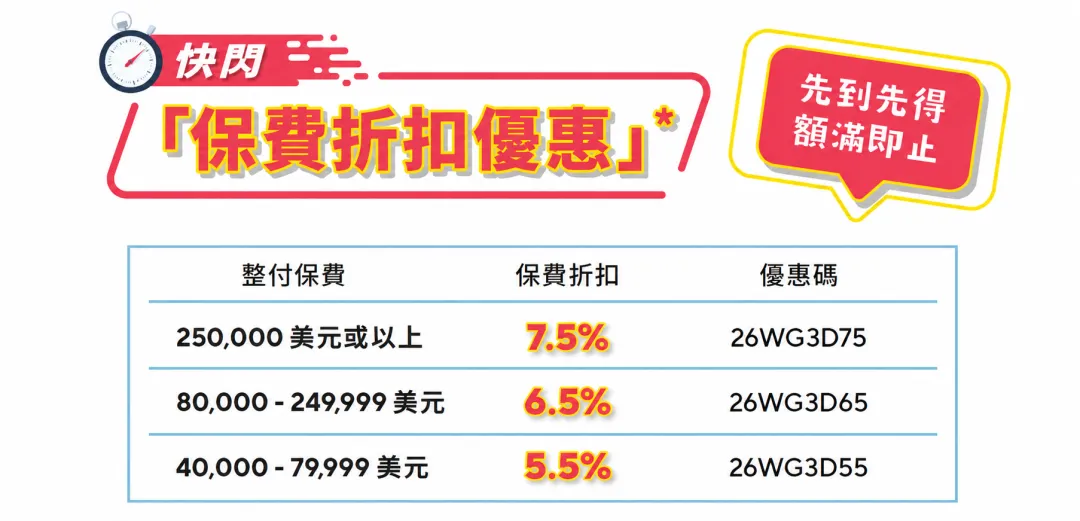 快閃「保費折扣優惠」活动表
立桥「智选储蓄保」这边,素材里给到的是2026年3月1日至4月30日ePOS投保优惠。
美元保单部分:
- 少于50,000美元,折扣5%;
- 50,000-249,999美元,折扣6%;
- 250,000美元及以上,折扣7%。
港元保单部分:
- 少于400,000港元,折扣1%;
- 400,000-1,999,999港元,折扣2%;
- 2,000,000港元及以上,折扣3%。
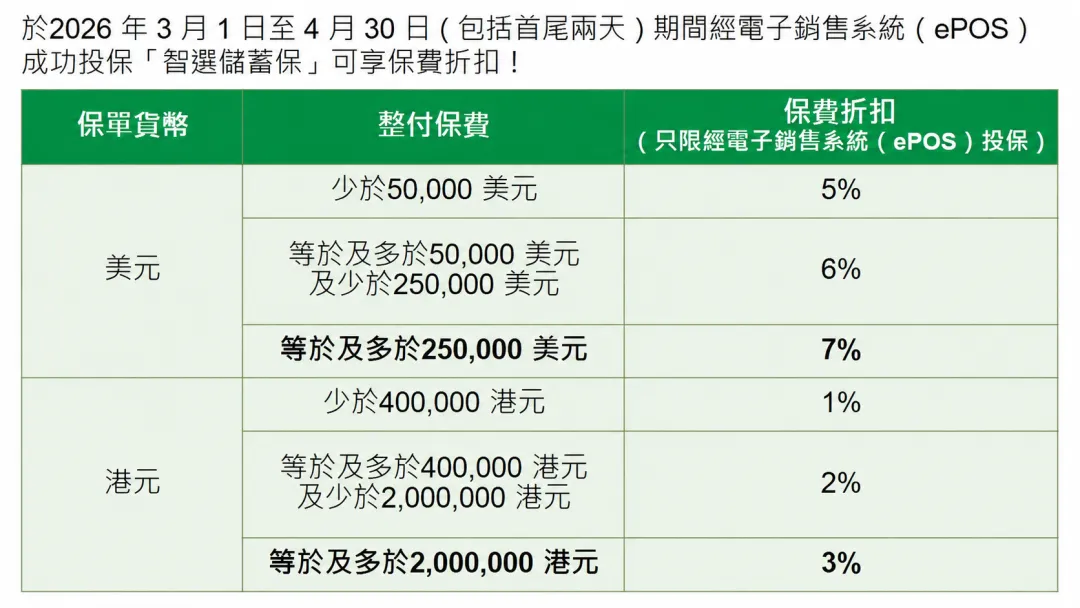 「智選儲蓄保」ePOS投保保費折扣活動表
只看同档位,微蓝「Go息宝3」的折扣比立桥「智选储蓄保」高0.5%。
0.5%看着不大,但如果是10万美元、25万美元这种金额,差出来的就是实实在在的钱。
买保险先算清账再下手,尤其是这种短期储蓄产品,保费折扣、回本时间、现金价值,都是一起看的。
10万美金放进去,第5年谁更好看?
我们用一个更容易理解的例子。
假设一次性交清10万美金。
立桥「智选储蓄保」享6%折扣,实际缴费是94,000美金。
微蓝「Go息宝3」享6.5%折扣,实际缴费是93,500美金。
也就是说,刚开始投进去的时候,微蓝少交了500美金。
再看回本时间。
立桥「智选储蓄保」是第2年保证回本。
微蓝「Go息宝3」是第3年保证回本。
这个差别很重要。
如果你对资金安全感要求很高,或者不确定第2、第3年会不会用钱,立桥在回本速度上更舒服。
但如果你能持有到第5年,微蓝的数字会更好看。
第5年,微蓝「Go息宝3」预期复利IRR达到4.80%,立桥「智选储蓄保」保证复利是4.35%。
所以,单看前5年总收益,微蓝「Go息宝3」更占优。
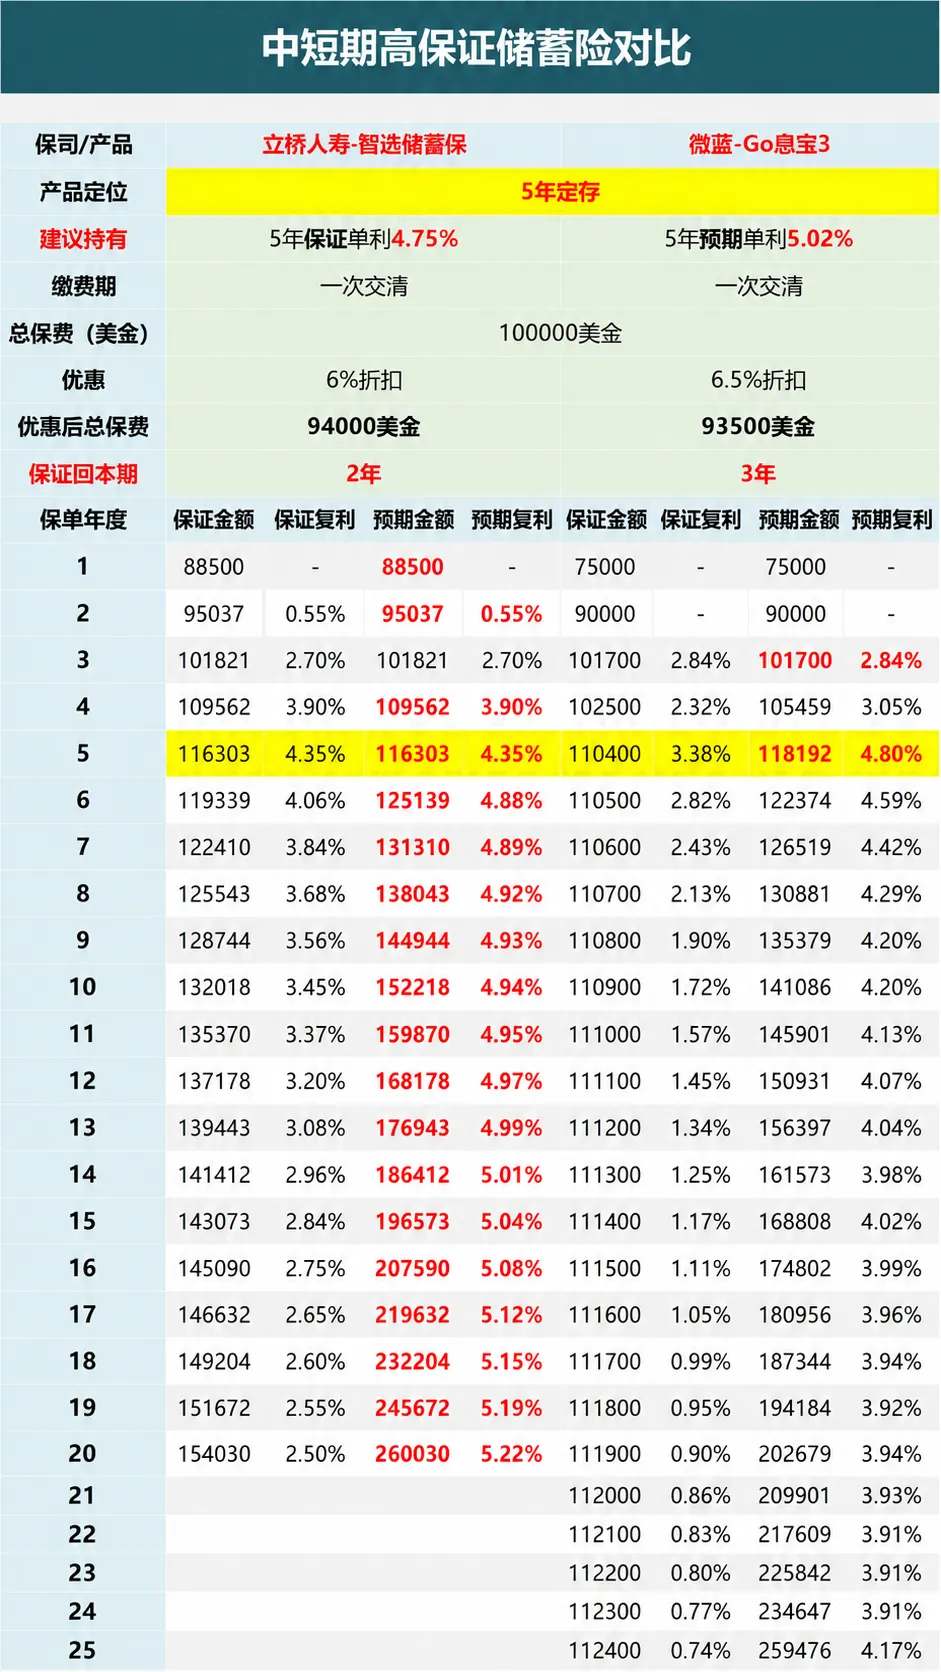 中短期高保证储蓄险对比表
不过,我不会只看第5年最高点。
你继续往后看,会发现第5年之后,立桥「智选储蓄保」的保证复利开始反超微蓝「Go息宝3」,而且长期保持更高的保证复利。
立桥的收益更像是随着时间慢慢往上走。
微蓝的保证复利,则是时间越往后,保证口径下反而往下走。
所以这两款产品,我更建议当成“港版5年定存”来看。
如果你想放20年、25年,那它们就不是最优解。长期储蓄、财富传承、想要更高潜在收益,还是要看分红险那一类产品。
比收益数字更重要的,是哪些写进合同
这章我想多说一点。
因为很多朋友看港险,最容易被“预期收益”带着走。
预期收益当然要看,但你要先分清楚:哪些是保证,哪些是非保证。
立桥「智选储蓄保」的优势在这里很直接。
它前5年的保证收益和预期收益完全一致,没有任何非保证红利。
换句话说,前5年的收益是100%写进合同的。
不管市场怎么变,只要你按对应持有期去看合同现金价值,它给你的就是保证口径下的数字。
这类确定性,对保守型客户很有意义。
微蓝「Go息宝3」则不是完全一样。
它前3年是保证收益,到了第5年,素材中提到的4.08%收益属于保证加非保证终期红利的预期收益口径。
同时,第5年演示里预期复利IRR可以做到4.80%。
这个数字确实漂亮,但要注意,它不是全部保证。
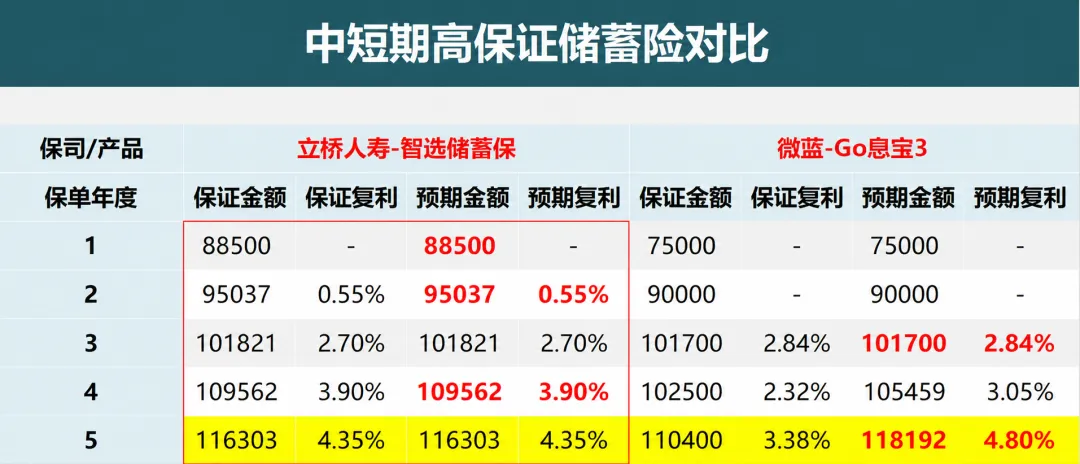 中短期高保证储蓄险1-5年收益对比表
微蓝的分红实现率过去表现比较稳定,这一点可以认可。
但是,预期终究不是保证。
这不是说微蓝不好,而是说你不能把演示数字当成必然到账。
我测过的港险比你买过的理财还多,很多时候产品之间的差别,不在最高演示有多高,而在最差情况下你能接受什么。
如果你只接受合同写死的收益,立桥更顺手。
如果你能接受一部分非保证收益,愿意用一点不确定性换更好的第5年预期,微蓝就有吸引力。
这就是两款产品最大的分水岭。
中途用钱,微蓝更灵活,立桥更“锁”
再看资金灵活度。
这点在短期储蓄产品里很关键。
立桥「智选储蓄保」前5年不可减保、不可部分提取。
也就是说,钱进去以后,前5年基本不能拆开拿一部分出来。
你要么到期全额退保,要么继续持有。
如果中途真的急用钱,只能全额退保,而中途退保可能会产生亏损。
这个设计适合资金非常确定的人。
你得先想清楚:这笔钱未来5年是不是基本用不上。
微蓝「Go息宝3」在灵活度上就明显更好。
它第2年起支持部分退保。
如果临时要用钱,不一定非要整张保单退掉,可以取一部分。
第4年起还支持保单分拆。
比如一张大保单,未来可以拆成几张,用于不同家庭成员安排。
另外,它还可以无限次更换持有人、受保人。
所以如果你的钱不是完全“死钱”,或者你对家庭成员之间的资金安排有预留,Go息宝3会更舒服一些。
说得直白点,微蓝更像是给资金留了一把备用钥匙。
立桥则更像是把钱锁在一个确定收益的盒子里。
锁得越紧,确定性越强;但你临时要拿,代价也更明显。
阶梯收益别冲动,投得多不一定就适合你
这两款产品还有个细节:都是阶梯式收益。
也就是投入本金越高,能拿到的收益越高。
这个设计本身不难理解,保险公司希望引导大额保单,所以给更高档位更好的收益和折扣。
以微蓝「Go息宝3」为例,不同保费档位下,5年保证IRR不同:
- 4万美元档:4.58%;
- 8万美元档:4.80%;
- 25万美元档:5.02%。
看上去当然是投得越多越划算。
但我会劝你别为了冲最高收益,把自己现金流卡得太死。
短期储蓄险再灵活,也不是活期存款。
尤其是一次性缴费产品,投进去之前,一定要把家庭现金流、备用金、未来几年可能的大额支出先留好。
不要为了多拿一点点IRR,把原本该流动的钱也塞进去。
数据不会骗人,但数据也不会替你承担流动性压力。
写在最后:Go息宝3和智选储蓄保,适合的人不一样
最后把公司背景和选择建议一起讲一下。
立桥背靠立桥金融集团,是香港老牌寿险公司。
素材里给到的偿付能力是1300%+,远高于香港保监局要求的200%,标准普尔信用评级为AA级。
稳健性这块,立桥确实很强。
微蓝Blue是由高瓴、腾讯、英杰华合资成立的香港纯线上保险公司,2018年成立。
它属于新锐公司,主打线上化流程。
素材里给到的偿付能力是500%,也符合监管要求。
所以公司层面,我不会简单说谁“靠谱”、谁“不靠谱”。
更准确地说,立桥是老牌稳健路线,微蓝是新锐线上路线。
放到产品选择上,就很清楚了。
如果你是这几类人,更适合立桥「智选储蓄保」:
- 追求确定收益,比较厌恶风险;
- 5年内没有资金取用需求;
- 看重老牌公司和更强的稳健感;
- 更在意前5年收益是否全部写进合同。
如果你是这几类人,更适合微蓝「Go息宝3」:
- 想追求更高的第5年预期收益;
- 能接受一部分非保证收益;
- 未来可能需要部分取钱;
- 看重保单分拆、变更持有人/受保人的灵活度;
- 喜欢更便捷的线上投保体验。
我的看法是,这两款都不是长期分红险的替代品。
它们更适合5年左右短期持有。
如果你原本就是想找一个比银行定存更有吸引力的美元短期配置,那可以把它们放进备选。
但如果你打算放20年以上,目标是长期复利、家庭传承、资产分配,那我会建议你再看看分红险。
至于二选一,我会这样判断:
要确定性,选立桥「智选储蓄保」。
要第5年预期收益和灵活度,选微蓝「Go息宝3」。
别只盯着一个最高收益数字。
买这类产品,真正要看的是:你的钱能放多久、你能不能接受非保证、你中途会不会用钱。
这三个问题想清楚,答案基本就出来了。
大贺说点心里话
如果你正在比较这类短期港险,我建议别急着按收益表下决定。不同渠道、不同档位、不同持有年限,最后到手差别可能不小,先把信息差补齐,再决定怎么买更稳妥。