品牌金饰涨到1336元,流量为什么全去了水贝?
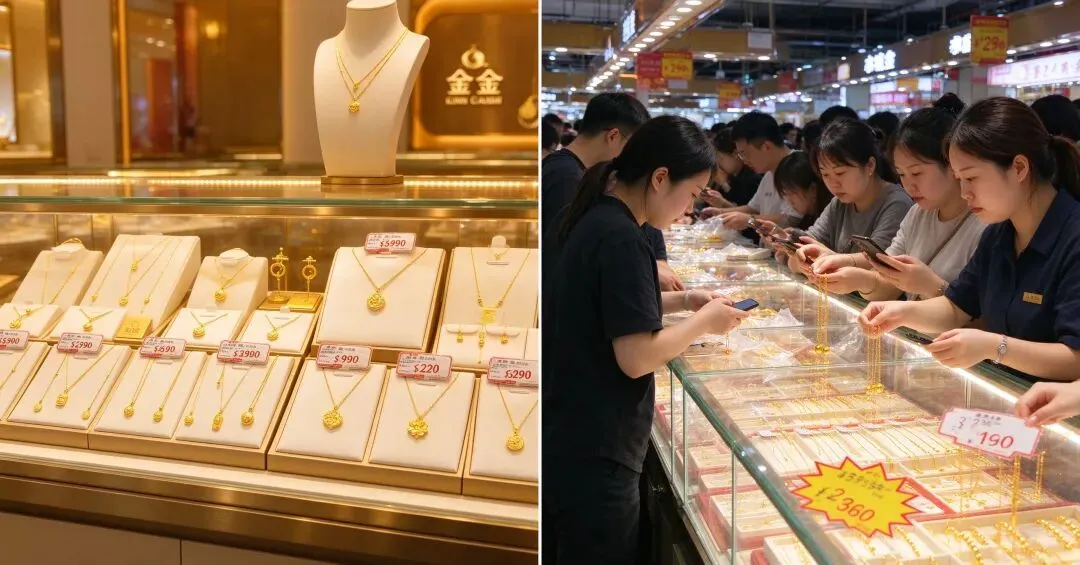
9月22日,国内多家金店金饰价格集体上调,最高报1336元/克;同一天,深圳水贝首饰金约1110元/克,价差超过200元。品牌店越涨,水贝越旺——8月下旬,每经记者实探水贝,柜台前人挤人,有人一单买走一斤多黄金。
一个略显反常的现象正在变成行业共识:品牌金饰涨价,买单的却是水贝。这篇文章想拆清楚三件事:为什么涨价的品牌,把流量推给了水贝;这个现象背后,黄金市场正在发生什么结构变化;以及身处其中的消费者和从业者,该怎么判断。
01 品牌涨价,水贝得利,价差是导火索
先说最直观的机制。品牌金饰和水贝是两套定价逻辑:品牌卖的是“金价+品牌溢价+工费”,水贝卖的是“金料价+工费”。金价是同一根锚,但品牌溢价让两边的价格越拉越开。
9月23日,周大福足金报1313元/克,水贝黄金约1112元/克;9月22日品牌金饰最高1336元/克。按首饰金口径,品牌与水贝的价差约200—225元/克——买10克,差2000多元。
价差一旦拉开,消费者的脚就开始投票。价格敏感型需求天然流向更便宜的地方,这是水贝流量暴增的直接原因。品牌涨价幅度越大、越频繁,这个分流效应就越强。
02 更深一层:黄金消费正在从增量市场变成存量市场
但如果只是价差问题,价格回调就会让流量回去。真正值得警惕的是,价差背后是市场本身在收缩。
要分清两个口径:黄金的投资属性需求在扩张——金条金币、黄金ETF、央行购金都在增长;但金饰消费这个“消费盘”在收缩——克重下降、门店关停、量缩价升。
一组数据很能说明问题:2026年上半年,行业头部八家品牌合计净关店2592家;周大福内地零售点一年净减969家;老凤祥上半年净减300多家门店,二季度净利润跌超七成。门店在收缩、克重在下降、利润在被挤压——这不是周期波动,而是市场进入存量阶段的特征。
存量市场的规则很简单:蛋糕不再变大,想增长就只能抢别人的份额。竞争从“一起做大”变成“零和博弈”,价格就成了最直接、最透明的武器。
03 存量收缩下的两种活法:涨价保利,还是低价走量
存量市场里,玩家们做出了方向相反的选择。
品牌商选择“涨价保利”。销量很难再增长,那就保住单价和毛利:提高挂牌价、关掉低效门店、主推轻量化和高工艺产品、用文化IP和古法金叙事维持品牌溢价。涨价不是任性,是在量缩的环境里守住利润表的策略选择。
水贝选择“低价走量”。坚持金料价加工费的透明计价,用性价比承接价格敏感流量,靠效率、规模和周转速度赚钱。品牌把价差拉得越大,水贝的生意就越好做——品牌的涨价,客观上成了水贝最好的广告。
两种打法没有绝对的对错:品牌溢价赢的是心智和利润,低价走量赢的是效率和规模。真正危险的,是夹在中间的那一层。
04 被两头挤压的中间层:千叶是样本
没有品牌力支撑高溢价,又没有价格优势抢性价比客群,还背着高杠杆和重库存——这类中间层玩家,正在被两头挤压。
千叶珠宝是最好的样本:账上有约15亿存货,货币资金却只有93万;实控人失联后,门店清仓甩卖,金饰克价一度低至990元,最终走向换牌经营。它的崩塌不是偶然——在存量收缩的市场里,无差异化的中间层最先被出清。
这个逻辑对加盟商同样适用:过去依赖品牌总部供货和背书,如今品牌方关店收缩、价差挤压,加盟体系的账期、库存和现金流风险全部放大。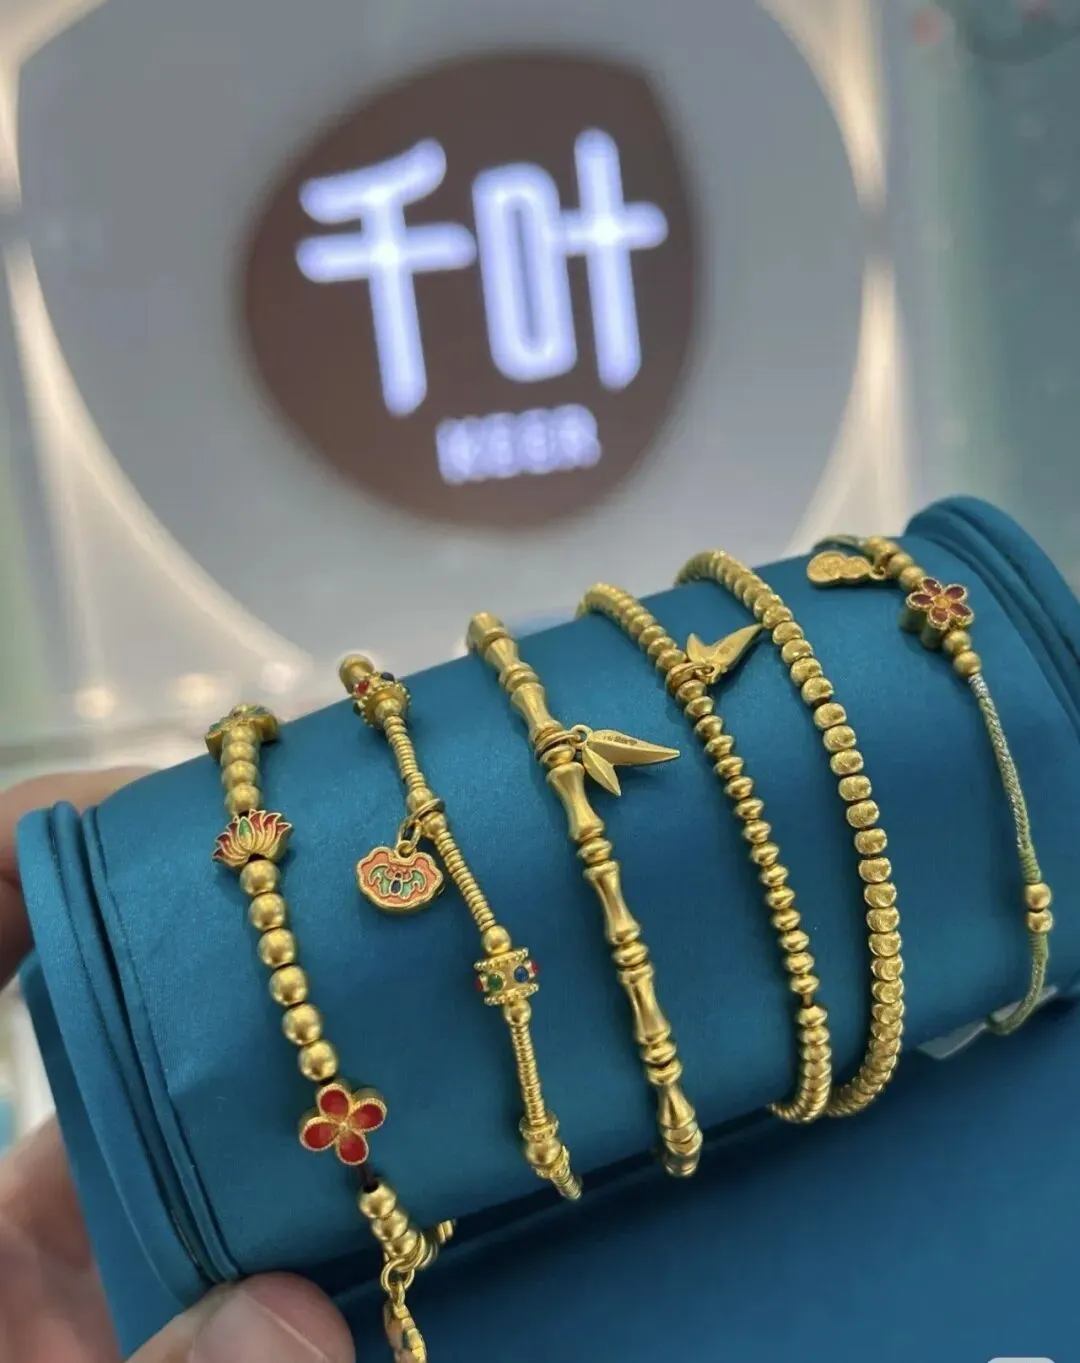
05 怎么判断:消费者看三件事,从业者看两条路
对普通消费者:
第一,想清楚买什么——买品牌,买的是设计、服务和“牌子”的体验;买水贝,买的是金料本身和性价比。没有对错,只有需求不同。
第二,算清楚价差——同克重下品牌和水贝差200多元/克,10克就差2000多元。这笔钱是花在“品牌体验”上,还是省下来,取决于你自己。
第三,别把金饰当投资——金价高位的存量市场,金饰的保值更多是回收体系的相对稳定,不是升值预期;真要看投资属性,盯金条、ETF和央行购金的数据,而不是柜台挂牌价。
对从业者:要么做成品牌,把溢价和心智做扎实;要么做成效率,把成本和周转做极致。两条路都可以活,最怕的是两头都不占。
06 边界与观察点
这套判断有两个前提。第一,它说的是金饰消费盘,不代表整个黄金市场——投资盘仍在扩张,金价预期仍是最大的背景变量。第二,价差扩大是流量迁移的导火索,如果金价大幅回调或品牌放下身段跟进降价,水贝的相对优势会被压缩。
接下来值得看三个信号:品牌与价差走势是否继续拉大;水贝的客流结构——是刚需为主,还是投资金条放量;以及中间层玩家的出清速度。
存量市场的残酷之处在于,它不是要淘汰所有人,而是要淘汰没有位置的人。品牌用涨价守住利润,水贝用低价接住流量,各得其所;最危险的,永远是那个两头都不占的中间层。价格战还会继续,但真正决定生死的,从来不是价格本身,而是你在市场结构里的位置。