十大品牌
当前位置:
首页
>
排行榜
>2026中国民营企业500强榜单深度分析报告
2026中国民营企业500强榜单深度分析报告
更新时间 2026-09-23 07:46:09
2026中国民营企业500强榜单深度分析报告
报告日期:2026年9月23日
数据来源:全国工商联第28次上规模民营企业调研
一、榜单概况与核心数据
2026年9月22日,全国工商联在天津发布“2026中国民营企业500强”榜单及调研分析报告。本次调研共有6350家2025年营业收入10亿元以上的企业参与,最终以营业收入前500位形成榜单。
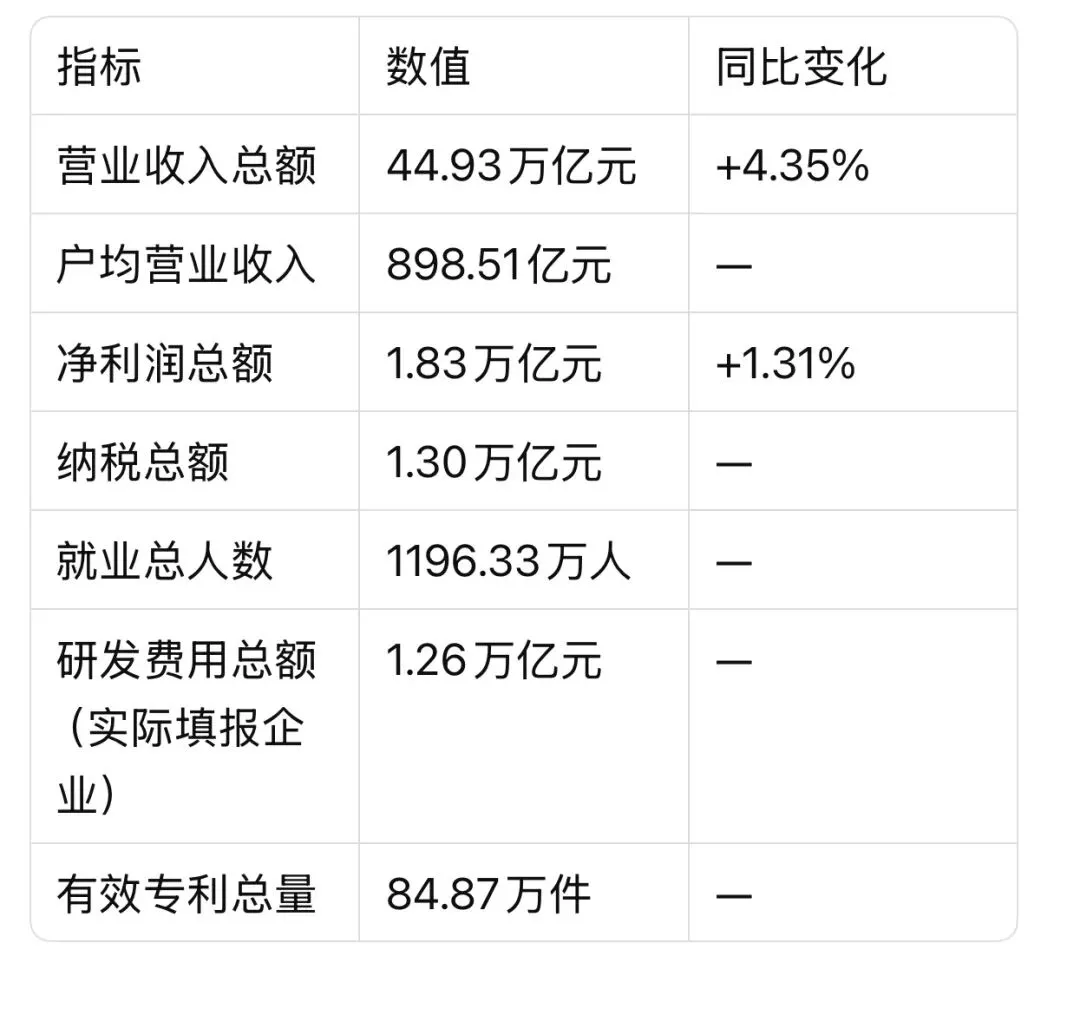
核心数据概览:
营收超千亿元企业达110家,较上年增加5家;营收超5000亿元的企业有12家。京东集团、阿里巴巴、恒力集团位居前三,华为、比亚迪、腾讯分列第四至第六位。
二、信号一:制造业强势回归,实体经济根基加固
2.1 数量与效益双提升
制造业企业在500强中的占比达到70.60%(322家),较上年增加21家,第二产业企业整体占比为74.40%。这一数据表明,民营经济的主体力量仍然扎根于实体经济。
更具说服力的是制造业的效益表现:制造业企业营业收入总额32.22万亿元,增长8.73%,占500强总营收的71.72%;净利润1.09万亿元,增长13.43%,占500强总净利润的59.58%。制造业的利润增速(13.43%)显著高于500强整体利润增速(1.31%),意味着制造业的盈利质量正在实质性改善。
2.2 研发投入的制造业底色
500强企业中研发费用超百亿元的企业分布在五个行业:互联网和相关服务、计算机通信和其他电子设备制造业、汽车制造业、电气机械和器材制造业、软件和信息技术服务业。制造业占据了其中三席,说明重资产行业正在成为技术创新的重要载体。
信号解读
这一结构性变化反映了民营经济从“规模扩张”向“质量提升”的转型。过去几年互联网平台企业营收规模快速膨胀,但2026年榜单中制造业企业以七成占比和更高增速,证明了实体经济仍是民营经济的压舱石。政策层面对“新质生产力”的强调,正在通过市场机制传导至企业行为。
三、信号二:研发投入强度分化,科技驱动取代规模驱动
3.1 头部企业的研发鸿沟
500强中实际填报企业的研发费用总额达1.26万亿元,研发人员总数134.49万人,平均研发经费投入强度2.95%。
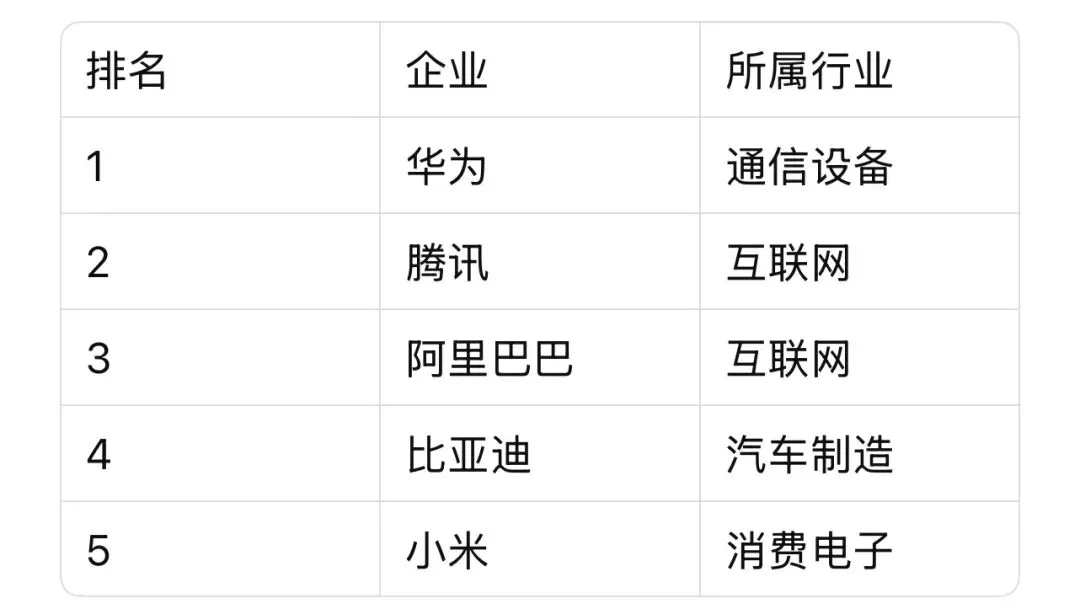
研发投入排名前五的企业为:
华为2025年研发投入1923亿元,占全年收入的21.8%;腾讯研发投入857.5亿元,资本开支792亿元,均创历史新高。前五名企业的研发投入合计已接近5000亿元量级,而500强整体研发强度仅为2.95%,头部与尾部之间的研发鸿沟极为显著。
3.2 发明专利的集中度
在“2026民营企业发明专利500家”子榜单中,排名前十的企业为:华为、腾讯、格力、TCL、美的、蚂蚁科技、百度、阿里巴巴、奇虎科技、小米。前十家企业中,互联网与消费电子/家电各占半壁江山,传统制造业巨头(如钢铁、石化、建筑)无一进入发明专利前十。
信号解读
研发投入的“马太效应”正在加剧。头部科技企业凭借高营收支撑高强度研发,形成“研发—专利—产品竞争力—营收增长”的正循环;而大量传统行业企业研发强度不足,面临技术升级的资本约束。“科技驱动”不是普惠性趋势,而是高度集中于特定行业和头部企业的现象。这一分化在中长期将决定民营企业的阶层固化程度。
四、信号三:区域集聚效应加剧,长三角与头部省份强者恒强
4.1 省份分布的高度集中
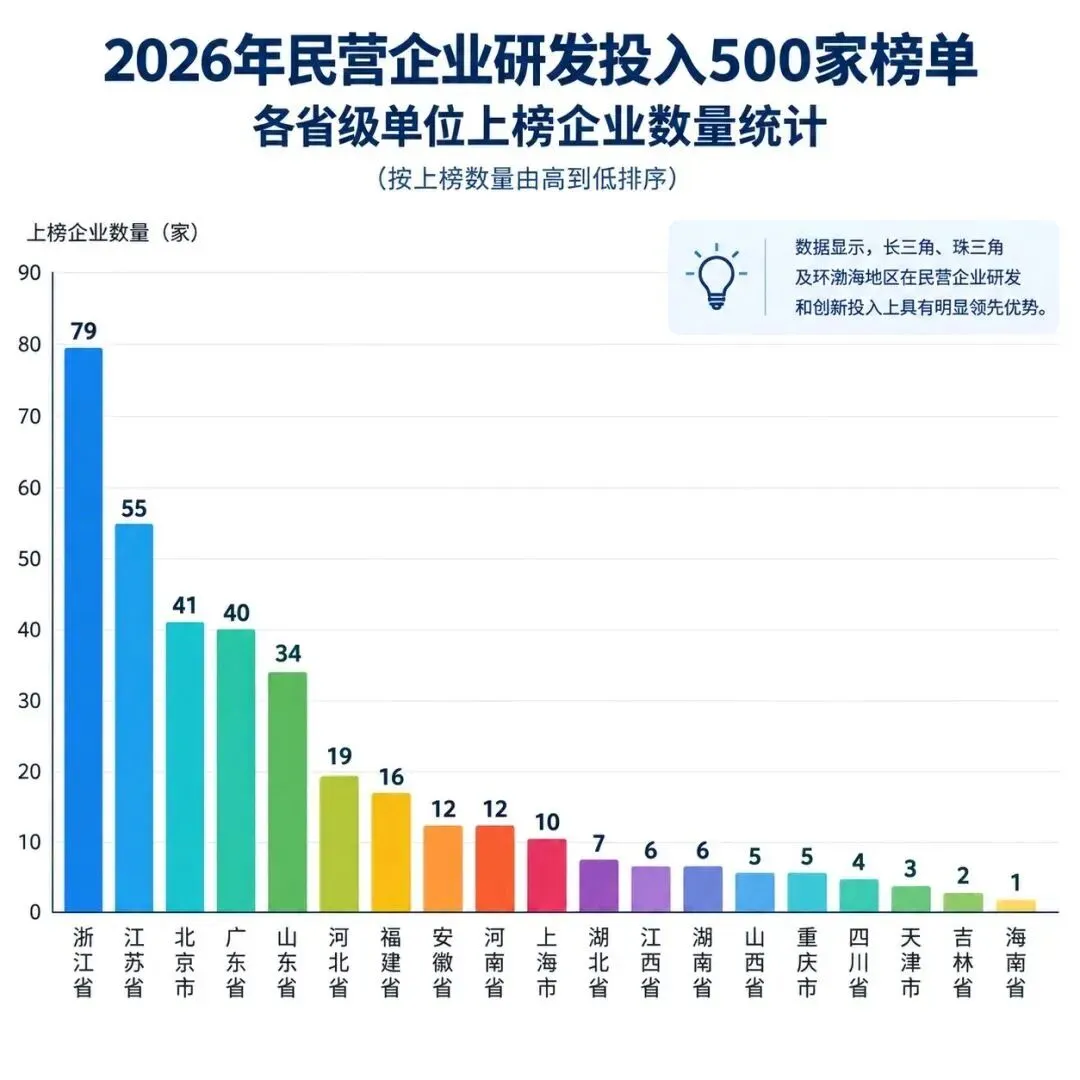
从地域分布看,上榜企业数量前十的省份为:浙江(103家)、江苏(91家)、山东(51家)、广东(49家)、河北(31家)、北京(24家)、福建(20家)、上海(18家)、河南(16家)、湖北/安徽(各12家)。
浙江、江苏、山东、广东、河北五省合计占据榜单325席,占比达65%。其中浙江一省独占20.60%的上榜企业数量,营收占比达22.07%。长三角地区(浙江+江苏+上海)合计212家,占500强的42.4%。
4.2 头部省份的内部结构差异
浙江以103家企业的数量优势领先,但其户均营收约为962亿元(99145亿/103),略高于500强户均898亿元,说明浙江民营经济呈现 “面广量大、大中小并举” 的特征。江苏91家企业中,入围前百强的有11家,制造业底色更为突出。
广东以49家企业在数量上不及浙江、江苏,但深圳一城在前六强中占据三席(华为、比亚迪、腾讯),头部企业的体量优势极为突出。
4.3 中西部地区的存在感
中部六省(河南、湖北、安徽、湖南、山西、江西)合计64家,仅相当于浙江一省的62%。四川9家、重庆6家,成渝地区民营经济的规模与沿海差距依然显著。河南16家上榜企业中,排名最高的是洛阳栾川钼业(第36位),第二位的牧原实业已到第63位,梯队断层明显。
信号解读
民营经济的区域集聚不是新现象,但2026年榜单显示这一趋势在进一步加剧。长三角和头部省份凭借产业链完整度、人才集聚和资本可得性,持续吸引和培育头部民企。中西部地区虽有零星亮点,但整体上尚未形成系统性的民营经济生态。区域协调发展的目标在民企层面面临结构性挑战。
五、综合判断与趋势展望
第一,民营经济的“实业化”转向已经确立。
制造业企业在数量、营收、利润、研发四个维度全面占据主导,互联网平台企业的高增长阶段趋于平稳。这一转向与宏观政策导向一致,也反映了市场对“硬科技”价值的重新定价。
第二,创新能力的分布高度不均衡。
研发投入前十的企业集中于互联网、消费电子、新能源和汽车制造四个赛道,传统行业企业的技术升级路径尚不清晰。500强整体2.95%的研发强度,与头部企业动辄15%-20%的强度形成鲜明对比。“科技驱动”在宏观叙事上是趋势,在微观层面则是少数企业的游戏。
第三,区域格局的惯性极强。
浙江、江苏、山东、广东四省贡献了超过六成的上榜企业,这一比例在过去几年中保持稳定。中西部地区民营经济的发展更多依赖个别龙头企业的崛起(如四川的通威、河南的牧原),而非系统性的企业梯队培育。缩小区域差距需要超越“招商引资”的制度性突破。
第四,国际化成为新的增长维度。
500强企业出口总额1.97万亿元,增长11.25%,占我国出口总额的7.31%,较上年提升0.34个百分点;境外资产总额增长17.61%。在部分行业国内市场趋于饱和的背景下,海外市场正在成为头部民企的重要增量来源。
数据说明:本报告数据均来自全国工商联发布的《2026中国民营企业500强调研分析报告》及相关公开报道。部分省份上榜企业数量存在103家与104家的细微差异,系不同来源统计口径差异所致,不影响整体判断。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
盛虹上榜中国民营企业500强
开放式耳机哪个牌子好?2026开放式耳机十大入手推荐
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025