联合国联邦信用合作社United Nations Federal Credit Union 总部位于纽约,贷业务覆盖全美50州以及其他国家。房贷业务包括自住房贷款,投资房贷款,重新贷款。
贷款 100 万美元时,从 30 年固定 7.00% 切换至 5/1 ARM 6.00%:
- 每月月供节省:$657.51- $6,653.02 vs $5,995.51
- 第一年纯现金流节省:$7,890.12
- 前 5 年锁定期累计现金流节省:$39,450.60
- 前 5 年额外归还本金(净资产增值):$10,772
- 5 年综合财务红利:$50,222.60
为什么精明的置业者首选5/1 ARM?
在当前的利率环境下,很多购房者对浮动利率贷款(ARM, Adjustable Rate Mortgage)心存疑虑,往往下意识地选择30 年固定利率。然而,成熟的借款人和投资者早已将5/1 ARM 作为降低购房月供、优化现金流的核心工具。
一、核心财务模型与精准数据对比
房贷月供的本质是标准等额本息摊销模型,计算公式如下:
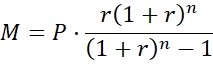
其中:
以 100 万美元贷款本金、30 年还款期为例,7.00% 固定利率与 6.00% 5/1 ARM 的前 5 年结构对比如下:
财务对比维度 | 30 年固定利率 (7.00%) | 5/1 ARM 首期锁定 (6.00%) | 5/1 ARM 相对优势 |
月还款额(P&I) | $6,653 | $5,995 | 每月少付 $657 |
第1年还款总额 | $79,836 | $71,946 | 每年释放现金流 $7,890 |
第1 年累计支付利息 | $69,699 | $59,699 | 首年少付利息整整$10,000 |
5年累计还款总额 | $399,181 | $359,730 | 累计省下现金 $39,450 |
第5年末剩余本金余额 | $941,316 | $930,544 | 多归还本金 $10,772 |
5 年财务净收益 | 标杆baseline | +$50,222 | 现金节省 + 净资产累积 |
关键洞察:在贷款最初几年,利率每降低1%,省下来的绝大多数都是纯利息支出。选6.00% 的 5/1 ARM,借款人前 5 年不仅少掏近 4 万美元真金白银,本金还多减了 1 万多美元。
二、认知误区:30年固定真的“更安全”吗?
误区 1:“固定利率锁定 30 年才睡得着觉”
现实事实:极少有人会持同一份房贷满30 年。根据全美抵押贷款银行家协会(MBA)与房利美(Fannie Mae)的历史统计数据,美国房贷借款人的平均贷款生命周期仅为5 到7 年。借款人通常在 5 年左右会经历:
- 工作调动或换房升级(出售房屋并结清原贷款)
- 利率下行周期中的重贷(Refinance)
- 加速还贷或家庭资金结构重组
为了一个极大概率只持有5–7 年的贷款,在最初 5年内每年多付近$8,000 的“保费”,资金的时间成本极高。
误区 2:“5 年后利率如果暴涨,我会破产”
现实事实:现代常规 ARM 受到严格的法律监管,绝非 2008 年前的次贷产品。ARM 拥有刚性的利率封顶机制(Caps),常见结构如2/1/5或5/2/5:
- 首次调整上限(Initial Cap, 如 2%): 第6 年即使市场基准利率飙升,利率最多只能在6% 基础上上浮2%(即最高8%);
- 后续周期上限(Periodic Cap, 如 2%):之后每次调整上限通常为
- 终身利率上限(Lifetime Cap, 如 5%):无论未来市场如何波动,整笔贷款利率绝不会超过11%(6% +5%)。
三、真实案例:
纽约一对哈佛毕业的中产家庭购买了一套$1,300,000 的联排公寓,首付30 万美元,贷款本金$1,000,000。
家庭总年收入约$260,000。夫妻俩最初坚持申请30 年固定(7.00%),月供 $6,653.02。如果加上房产税与房屋保险,其月度总负债率(DTI)接近 41%,审批缓冲垫较薄。
方案调整与落地
经测算,他们选择了5/1 ARM(6.00%):
- DTI负债率优化:月供直接降至
- 资金复利效应:他们将每月省下的 $657 自动转入固定年化 4.5% 的高息储蓄账户(HYSA)或稳健型理财,5年后该专项储蓄本息累计超过$44,000;
四、借款人的三层“安全气囊”
- 确定性收益先落袋为安:前 60
个月(5 年)的6.00% 利率是锁定的。无论外部宏观经济如何风云变幻,这5 年内省下来的$39,450 现金已经进入借款人账户。 5 年有整整60 个月,只要期间美联储进入降息通道,随时可以无罚金启动重贷,锁定更低成本。- 本金重铸机制(Recast): 5 年间省下的本金或年终奖金,若在调整期前进行大额单笔提前还款,可申请重新摊销计算月供,彻底平抑利率可能上调的冲击。
联合国联邦信用合作社(UNFCU)的优势:
1.超低ARM房贷利率---我们的3/6, 5/6, 6/6, 7/6,10/6 ARM 30/15年期的贷款利率在全美范围内优势明显。
2.锁定利率后有3次调整的机会---申请贷款过程中如果锁定了利率,我们有3次调整的机会。3.第一次买房过户费用补贴奖励---第一次买房的客户有过户费用补贴,购买节能公寓的客户还有额外的补贴。
4.接受各类房产---新建楼盘的审批非常简单,灵活。可以做1-4 unit家庭,高层公寓, Co-op,Condop,以及酒店式公寓。房产可用作自住,投资,度假房。
5.申请人要求宽松---对于拿W2的申请人,有一个月工资单即可申请贷款。接受公民,绿卡,工作签证,外国公民申请人。对于LLC公司买房和家庭信托Family Trust审批也很简单。接受各类性质收入,工资,奖金,RSU,1099,房租收入等。
6.In-House Loan Service 自营还款服务---过户后,申请人成为UNFCU会员,可以享受Loan Modification Program (简易Refinance)以及其他UNFCU会员福利。可以免费做Mortgage Recast无提前还款罚金。
办公室:NYC, Virgina,WashingtonD.C.邮箱:jding@unfcu.com微信:bankloanjd 往期文章
 16.F-1/CPT,F-1/OPT留学生美国购房贷款