《中国餐饮品牌力白皮书2026》:从“价格战”到“品质战”,餐饮品牌下半场拼?
- 更新时间 2026-09-23 00:59:57
本文由红餐智库(ID:hongcanzk)原创首发,作者:红餐产业研究院。
当下,餐饮行业正经历一轮深刻的结构性调整,依靠规模扩张与价格竞争驱动增长的模式难以为继。当外部红利消退,品牌是否被消费者认知、信任并持续选择,成为决定餐饮企业能否穿越周期、实现长期发展的关键。
那么,当下餐饮品牌的发展现状如何?品牌力建设呈现出哪些趋势?未来的品牌竞争又将面临哪些机遇和挑战?
2026年9月21日至23日,红餐・第36届全球餐饮产业博览会暨2026中国餐饮品牌节在广州隆重举行。9月22日下午,在2026中国餐饮品牌大会上,红餐产业研究院发布了《中国餐饮品牌力白皮书2026》。会上,红餐合伙人、红餐产业研究院院长唐欣在现场做了分享。以下为报告的部分内容展示。
△红餐合伙人、红餐产业研究院院长唐欣
从“价格战”转向“品质战”
品质、效率与利润成为餐企新胜负手
据国家统计局数据,2026年1—8月,全国餐饮收入为3.7万亿元,增速呈持续回落态势,从2024年全年的5.3%降至2026年1—8月的2.4%,餐饮收入增速处于历史较低水平。
红餐大数据显示,截至2026年8月,全国餐饮门店数量约为754万家,同比下降3.1%,环比下降1.6%,总体呈现收缩趋势。据企查查数据,2026年1—8月,全国餐饮企业注册量为142万家,同比下降16.9%,新入局者减少,存量竞争加剧。
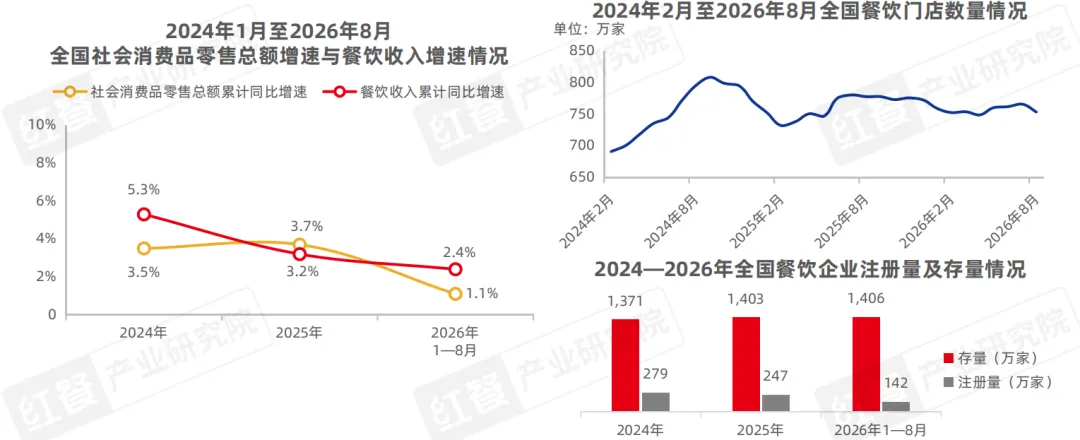
整体来看,餐饮业收入增速、门店数量、企业注册量三大指标同步走弱,行业已从内需增长引擎滑落至消费市场大盘的平均增速之下,进入深度调整期。
1.全国餐饮人均消费降幅收窄,价格下行压力缓解,品类分化明显
红餐大数据显示,2025年全年餐饮人均消费同比降幅达-12.9%,到2026年8月,全国餐饮人均消费为32.6元,同比降幅已收窄至-2%。餐饮人均消费在经历快速下滑后,已逐渐趋向稳定,价格下行压力明显缓解。
分品类看,各细分品类的人均消费走势分化。红餐大数据显示,2026年8月西餐人均消费升至82元,同比增长5.3%,在各品类中增速最高;此外,亚洲料理和烧烤的同比增速也已回正;火锅、中式正餐和小吃快餐的同比降幅收窄至-1%以上;现制饮品(-3.5%)和烘焙甜品(-2.8%)的同比降幅相对明显,但较2025年也有大幅收窄。
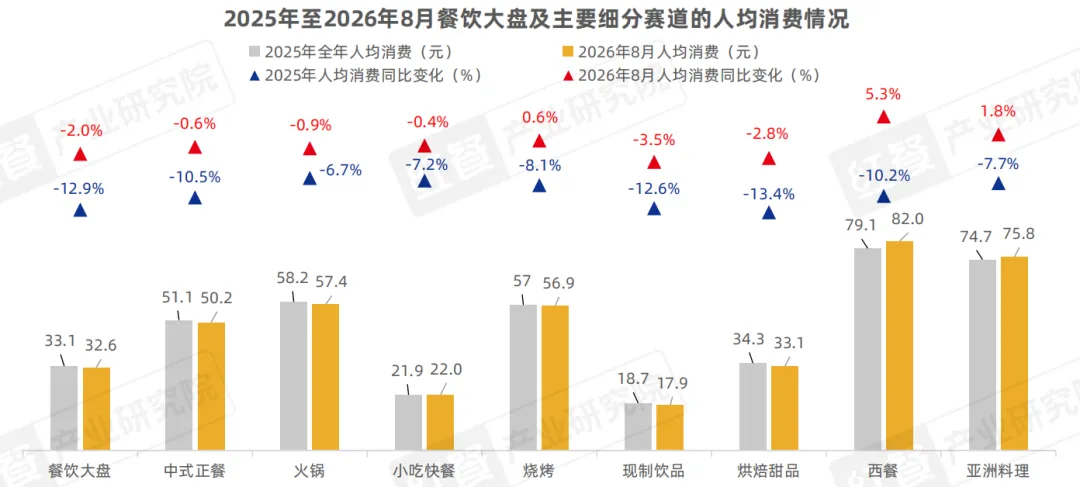
整体来看,具备体验溢价、场景和品牌壁垒的赛道价格回暖较快,高度同质化的赛道仍需以价换量,餐饮行业竞争正从“价格战”转向“品质战”。
2.餐饮连锁化率突破25%,餐饮业集中度进一步提高
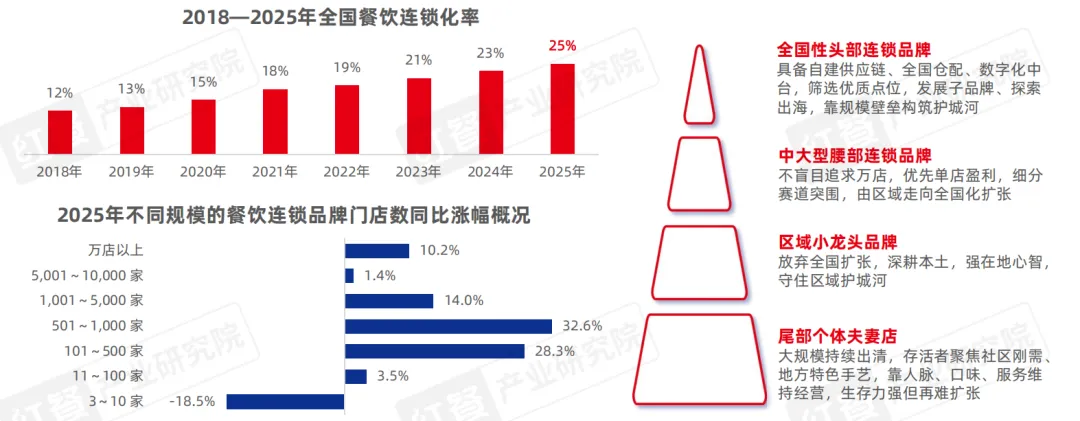
美团数据显示,2025年全国餐饮连锁化率达到25%,较2018年的12%实现翻倍,年均提升约2个百分点。连锁模式已从行业可选路径,转变为主流经营形态。
与此同时,在行业洗牌与质量升级双重驱动下,不同规模的餐饮品牌呈现显著分化:3~10家门店的小型餐饮连锁门店数同比下降18.5%;101~500家、501~1,000家中等规模连锁餐饮门店分别增长28.3%和32.6%;万店级品牌数量持续增加,2023年至今三年内新增9家,各细分赛道均涌现出全国性头部连锁企业。
这说明,中小连锁餐饮品牌的生存空间被持续挤压,中等规模的连锁品牌成为扩张主力。餐饮行业正从“分散竞争”走向“规模制胜”,供应链能力、运营效率、品牌力成为集中度提升的核心驱动力。
3.限额以上餐饮显现颓势,传统大店承压,小店店型迭代成风
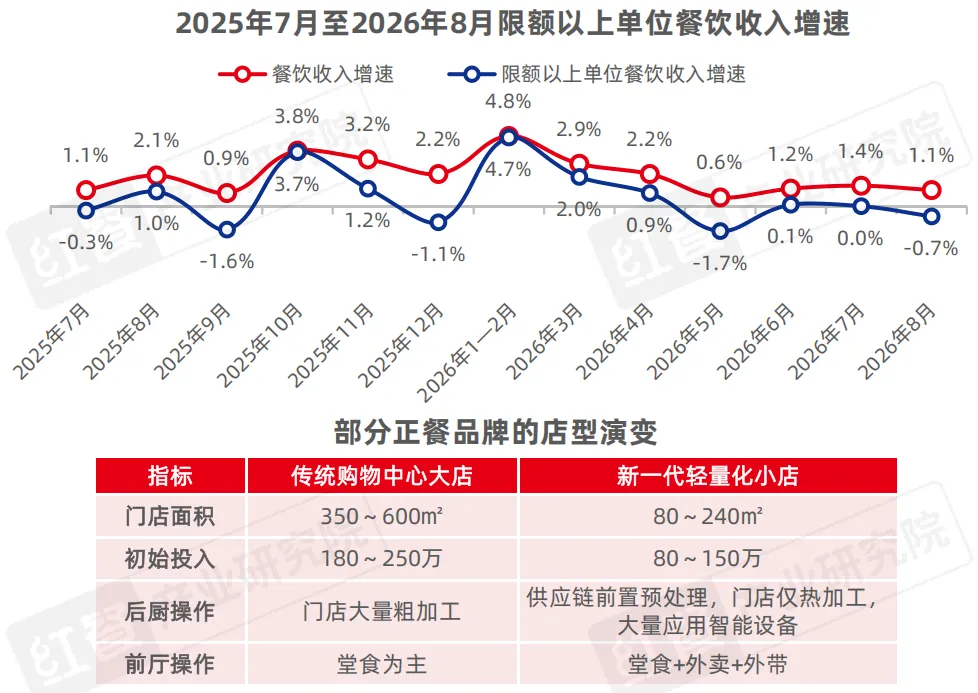
在存量竞争背景下,以连锁大中型企业为主体的限额以上餐饮增长颓势显现,2025—2026年多数月份增速低于全国餐饮大盘。传统购物中心重资产大店模式矛盾凸显:高租金、高人力带来较高的经营保本线,同时消费向2~4人小频次就餐转变,大店包厢、大桌资源利用率下降,多家头部品牌选择关停、改造低效大店。
与之对应的是,依托后端供应链前置能力,轻量化小店模型迭代成为行业重要趋势。近年来,部分餐饮品牌推出轻量化小店型,通过上游工厂完成食材预处理,简化门店后厨,压缩门店面积与初始投资,降低盈亏平衡点。但轻量化小店并非简单缩小铺面,供应链是模型跑通的必要前提。优质商圈的体验型大店依然具备价值,行业走向大店、小店分层并存的格局。
4.外卖“增量不增收”,品牌回归堂食利润基本盘,从引流扩张转向以盈利优先
当前,在外卖市场持续扩容的同时,餐饮品牌正面临显著的“增量不增收”困境。随着平台抽成持续攀升、价格补贴竞争加剧,外卖业务的利润贡献远低于堂食。在此背景下,品牌的战略从流量驱动转向利润驱动,从线上扩张回归堂食深耕。
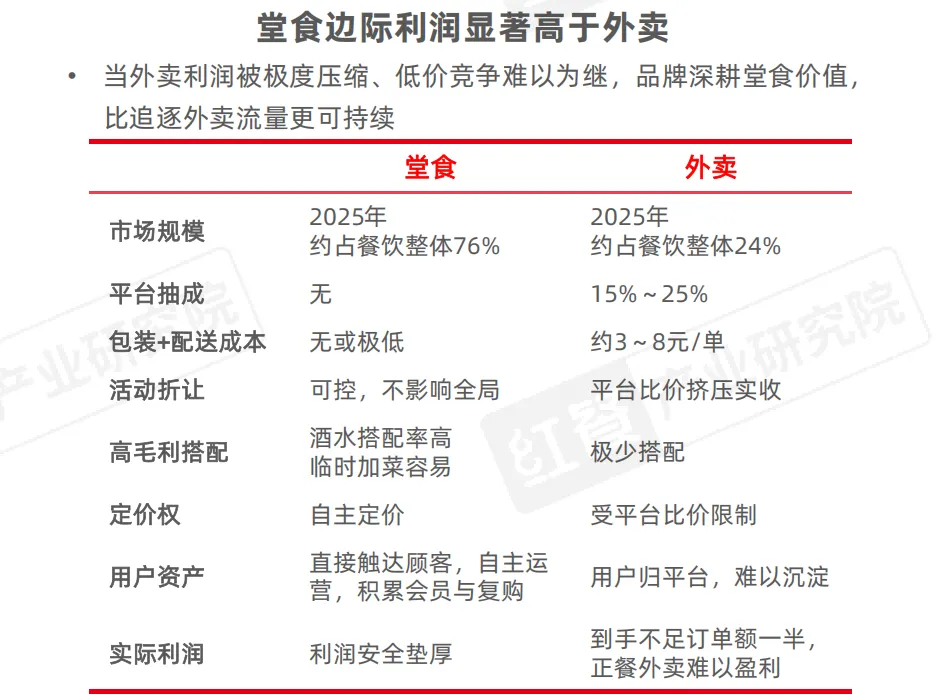
部分品牌对堂食与外卖实施差异化策略:用不同的产品线、套餐组合和价格带区分两个渠道,避免外卖低价订单拉低堂食的品牌价值和价格体系;明确区分引流单与利润单,优化产品结构和客群结构,提升复购率、私域会员沉淀和差异化能力,降低对平台补贴流量的依赖。
餐饮品牌规模扩张趋缓
品牌聚焦大单品、差异化食材与用户留存
为进一步了解目前餐饮品牌的品牌力发展情况,红餐产业研究院发起了“中国餐饮品牌力白皮书·品牌经营与发展调研”,特邀2026年度第八届中国餐饮红鹰奖获奖品牌参与。调研结果显示,品牌力表现优异的餐饮品牌普遍呈现出以下共性。
1.品牌具备长期经营的能力,门店布局以一线、新一线和二线城市为主,逐步向低线城市延伸
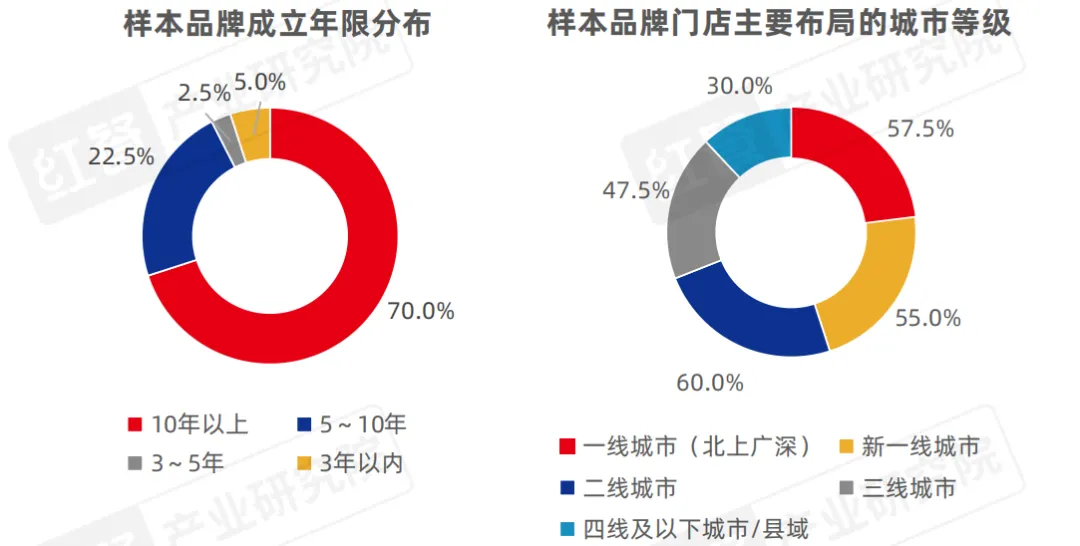
调研数据显示,70%的样本品牌成立10年以上,成立5~10年的占22.5%,3年内的新品牌仅占5%。这表明,品牌力的形成并非短期流量驱动的结果,而是长期经营持续沉淀的产物。
门店布局方面,样本品牌在一线、新一线、二线城市均保持55%以上的高渗透率,总体以高线级城市为主要市场,同时部分品牌已向低线城市拓展。
2.品牌上新节奏偏快,上新策略聚焦于招牌单品与差异化食材
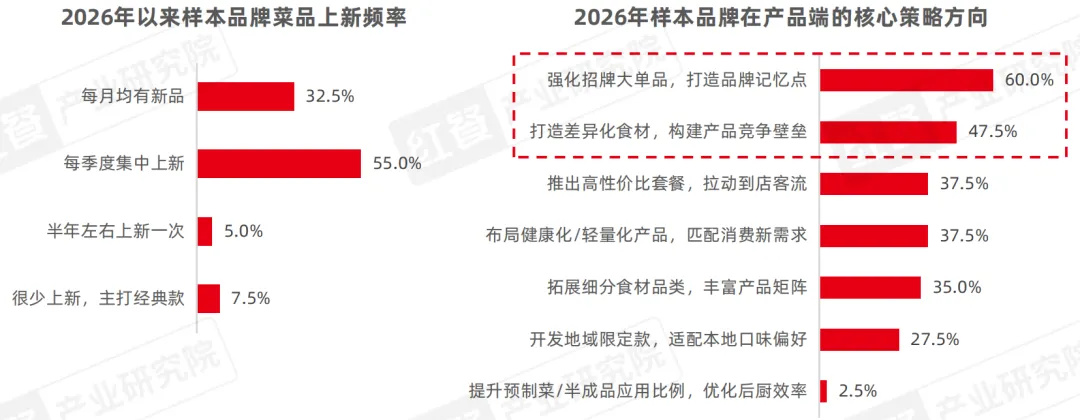
调研数据显示,2026年以来,样本品牌至少保持每季度上新的占87.5%;半年左右上新一次的仅占5%,很少上新、主打经典款的占7.5%,高频上新已成餐饮品牌的常规动作。
在产品端的核心策略方面,2026年样本品牌主要采用“强化招牌大单品,打造品牌记忆点”和“打造差异化食材,构建产品竞争壁垒”的策略。
3.品牌扩张策略以稳步扩张、深耕核心区域为主
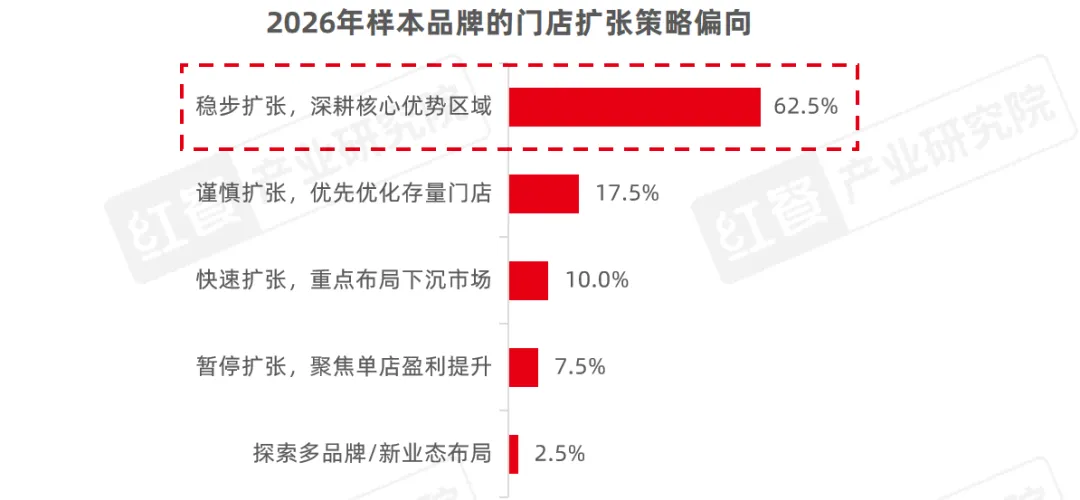
调研数据显示,2026年样本品牌的扩张策略以“稳步扩张、深耕核心优势区域”为主的占62.5%,“谨慎扩张、优先优化存量门店”的占17.5%,“快速扩张、重点布局下沉市场”的占10%,“暂停扩张、聚焦单店盈利提升”的占7.5%。总体趋势为审慎扩张,普遍以存量优化与区域深耕为扩张前提,未出现整体收缩或激进抢跑的趋向。
餐饮品牌从单点突围走向多维协同
从卖产品延展至做体验、赢信任
餐饮品牌力主要由产品策略、场景与服务创新、门店经营、渠道渗透、品牌传播与公关五大维度驱动。
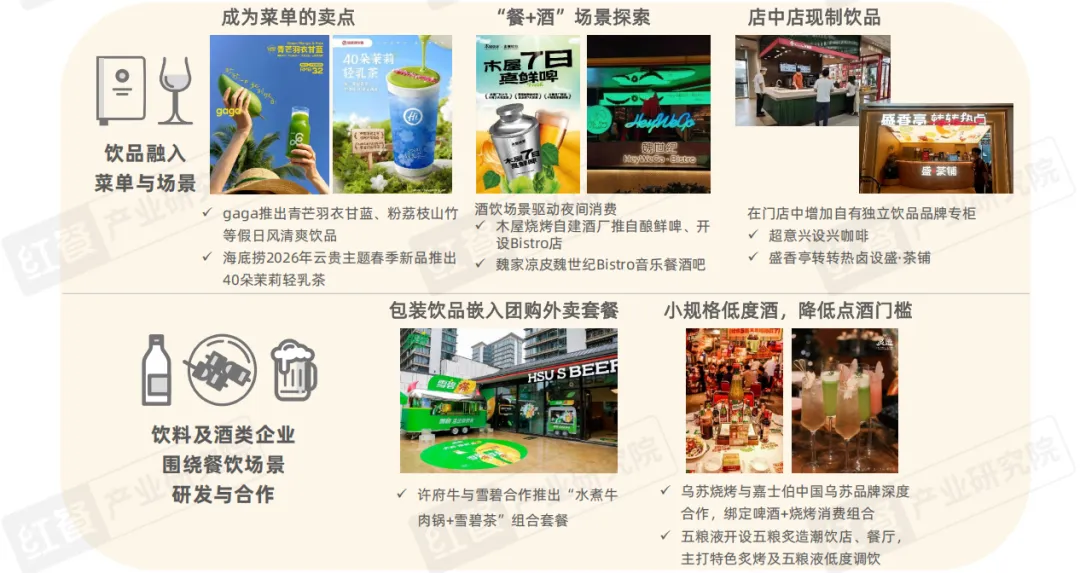
1.饮品在餐饮中的作用持续延伸,餐+饮融合驱动品牌产品创新
随着饮品的作用从基础解渴延伸到解腻、解辣、风味搭配、健康轻负担和社交氛围等层面,“餐+饮”的趋势在餐饮行业愈演愈烈,越来越多的品牌将“餐+饮”作为主动创新的发力点。
2.中西部地方菜品类规模持续扩张,热度走高
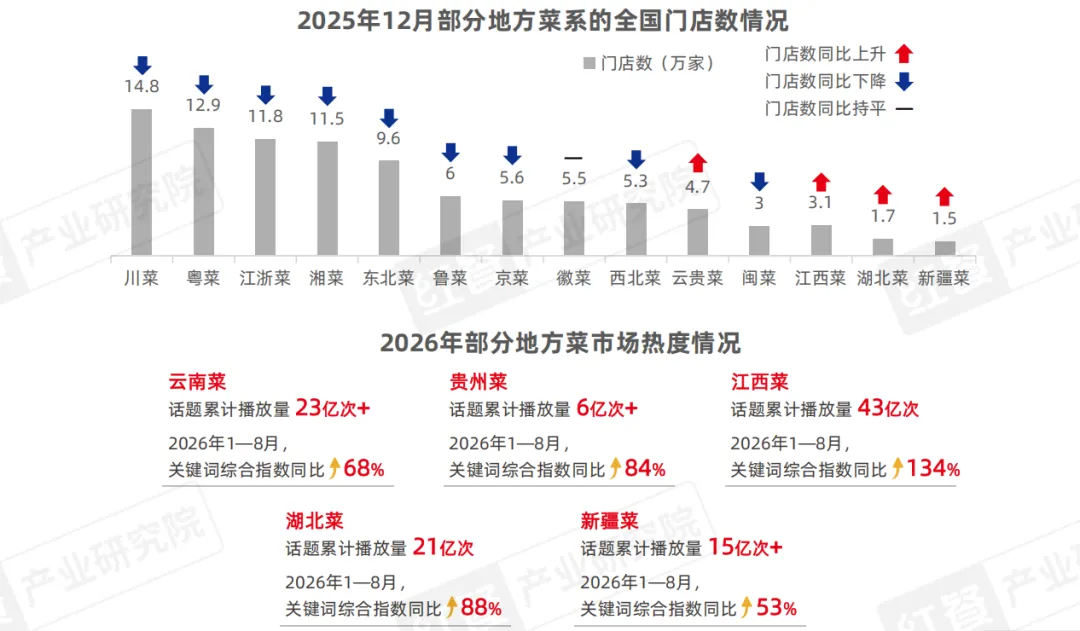
在餐饮同质化竞争加剧的背景下,中西部地方菜正成为中式正餐中的新兴增长赛道。据红餐大数据,2025年中西部新兴地方菜品类如云贵菜、江西菜、湖北菜和新疆菜的全国门店数同比均呈上升趋势。2026年这些中西部地方菜系在抖音平台上的相关话题热度呈现明显增长。中西部地方菜正从个别品类的短期热度,走向多品类的规模化、品牌化发展。
3.健康趋势下,低GI成为多个品类的产品创新风向
随着消费者对餐饮健康化、轻负担的需求不断加深,餐饮品牌在产品创新中也在寻找可量化、可认证、可跨品类应用的健康化方向。例如,低GI(Glycemic Index,血糖生成指数)已在现制饮品、中式正餐、小吃快餐等多个赛道中广泛应用,成为产品创新的重要方向。
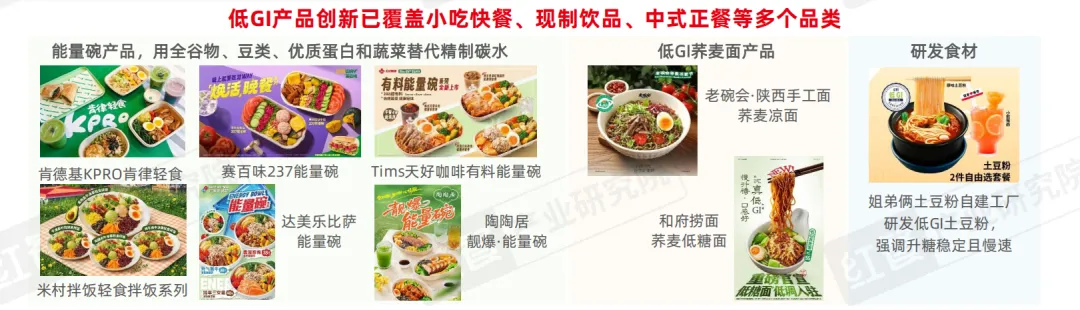
与此同时,低GI的产业规则也在同步完善。从国家政策引导,到国家标准制定,再到行业明确定义边界,低GI正从营销概念走向有标准可依的产业规则。规则明确后,跟风标注的空间收窄,真正具备检测认证和研发能力的品牌将获得更大优势。
4.餐饮品牌跨界谋变,以零食化、零售化开辟新增长曲线
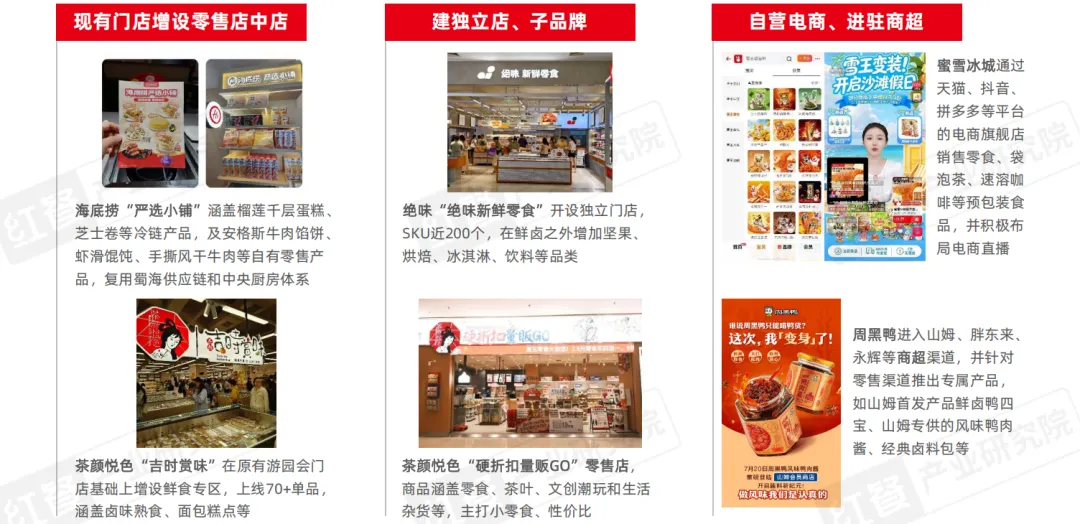
当下,越来越多的餐饮品牌开始跨界卖零食、做零售,这种趋势已从少数品牌的试水逐渐变成值得关注的发展方向。背后的原因是餐饮堂食增长承压、门店坪效见顶,以及供应链能力开始外溢。
从产品拓展来说,主要有推出新鲜零食和售卖量贩零食两种方向。在渠道建设上,有多种不同形式:在现有门店中增设店中店、开设独立门店和孵化子品牌、通过商超、电商等零售渠道销售产品。
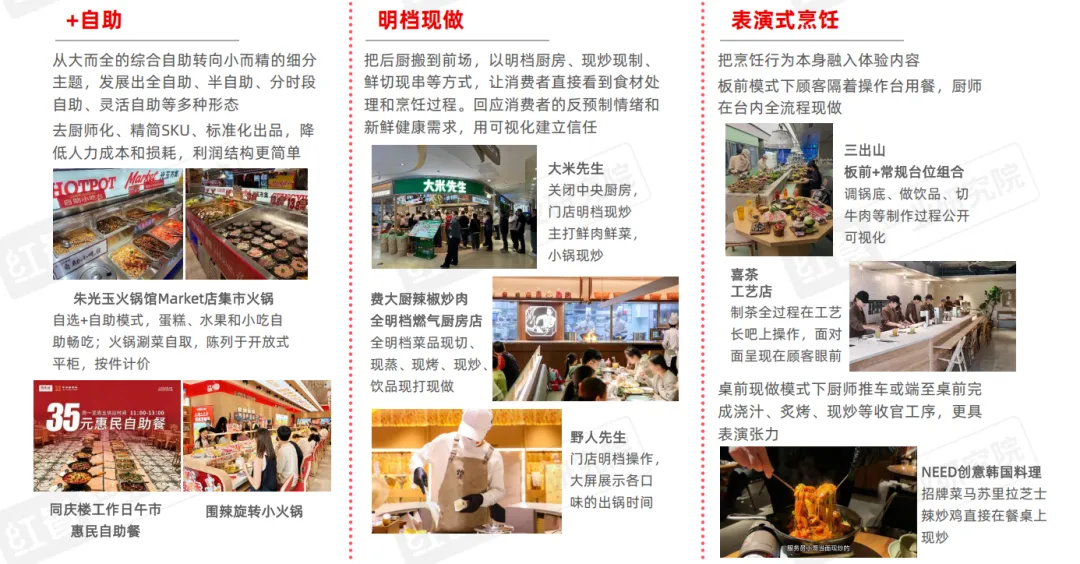
5.自助、明档现做与表演式烹饪模式席卷各品类
当下,消费者对餐饮门店的需求越发多元,既要质价比,又要新鲜可见,还要丰富体验。近年来,自助、明档现做、表演式烹饪的模式正加速渗透各品类,成为门店端最值得关注的创新路径。
6.下沉市场普遍性红利正在消退,餐饮品牌增长逻辑趋向区域分化
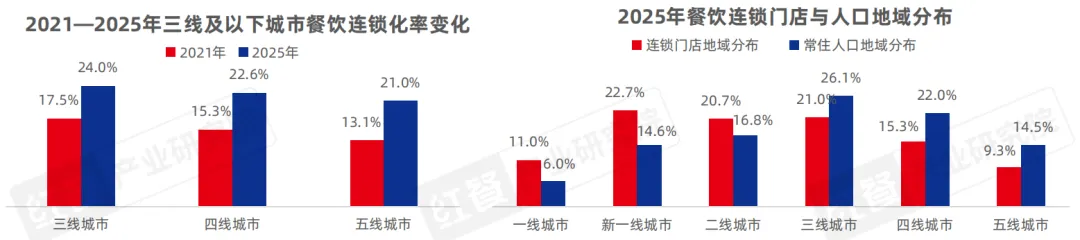
据《中国1865个县域人口变迁报告》,全国约87%县域存在人口净流出现象,三线、四线、五线城市同时遭遇总人口下行与中青年消费主力持续向区域中心城市外流,下沉市场消费底盘被持续削弱。据《2026中国餐饮连锁化发展白皮书》,截至2025年,三线、四线、五线城市餐饮连锁化率分别提升至24%、22.6%、21%,低线市场的供给空白被快速填补,粗放拓店的红利基础不复存在。全国性头部连锁品牌已经完成下沉市场的广泛铺点,优质商圈与街边点位基本被瓜分,新品牌入场门槛显著抬升。叠加人力、供应链成本上行,单纯依靠低价的竞争模型效用持续衰减。
从连锁门店与人口的地域分布对比能够看到,下沉市场内部已经出现明显结构性分化:并非所有三线、四线、五线城市都具备同等增长机会,人口流入、产业基础雄厚的区域依旧保有增量;人口持续流失的区域,即便连锁渗透率提升,市场增长空间也十分有限。餐饮行业的选址逻辑,已经从简单的“下沉拓店”,转向对城市人口基本面、消费底盘的精细化甄别。
7.AI与GEO改变流量来源,主动经营AI信源成为引流关键
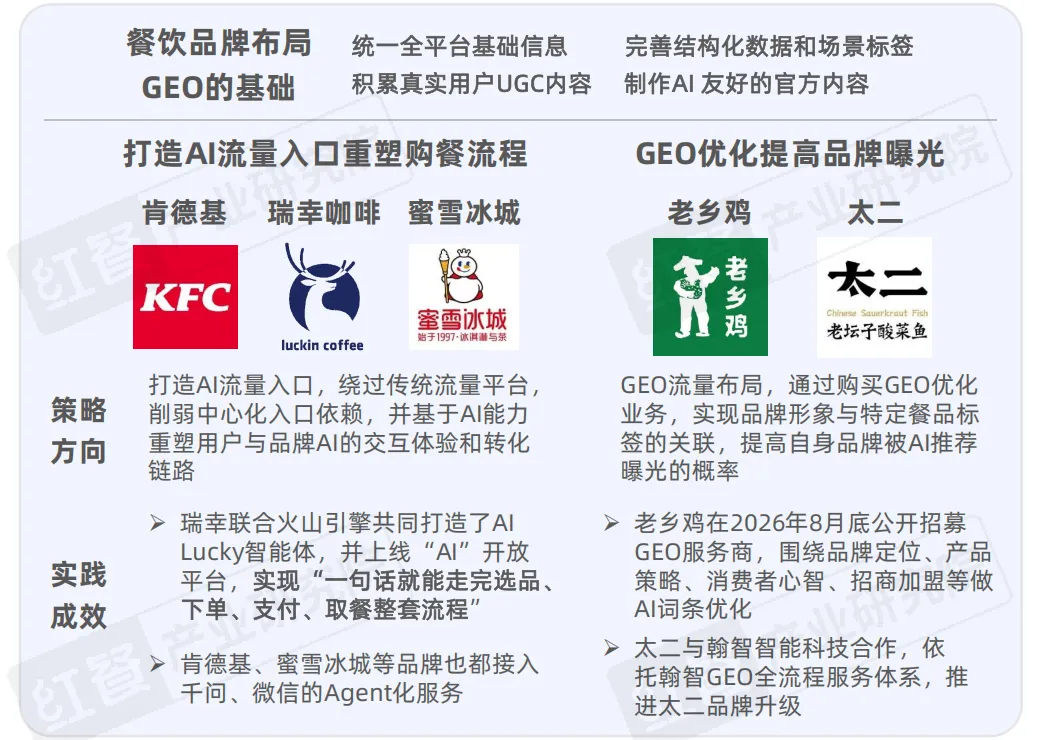
流量入口的变化也正在改写品牌获客逻辑,据中国互联网络信息中心数据,截至2025年6月我国生成式AI用户超5亿人,普及率为36.5%。据红餐产业研究院调研,2026年,约18%的消费者使用AI工具参与餐饮决策,预计2028年将达到40%。消费者不再逐页浏览搜索结果,而是直接参考甚至采纳AI结论,“被AI引用”正取代“被搜索到”成为新的流量前提。
餐饮品牌不主动经营AI信源就等于把品牌解释权让渡他人,AI时代的流量竞争本质是“谁能被AI读懂并优先推荐”的竞争。多个品牌已开始布局AI信源窗口,通过GEO(生成式引擎优化,Generative Engine Optimization),将“我是谁、和谁不同”翻译成AI读得懂、能引用的内容素材。
结语
过去一年,餐饮行业进入深度调整期,增长放缓、分化加剧,竞争重心正从价格转向品质。展望未来,围绕品质与价值创造的竞争将持续深化,品牌力将成为衡量餐饮企业竞争力的关键。而品牌力的持续积累与行业共识的不断凝聚,将为餐饮行业的高质量发展注入持久动力。
为了让餐饮从业者更详细地了解我国餐饮行业和品牌的发展情况,红餐产业研究院推出了《中国餐饮品牌力白皮书2026》电子版,大家可以通过以下方式限时获取!
获取方式:在“红餐智库”微信公众号后台,发送“品牌力2026”,即可获取全文版。
步骤一:关注【红餐智库】微信公众号;
步骤二:在后台回复“品牌力2026”即可限时获取本报告的完整版。
