2026民企500强出炉:营收在涨、利润没跟上,六个数据变化值得细看
- 更新时间 2026-09-23 00:20:34
9月22日,全国工商联在天津发布了“2026中国民营企业500强”。
京东13090亿、阿里10167亿、恒力8990亿,前三名听着都很熟。新闻稿里还有一串数字:营收总额44.93万亿,净利润1.83万亿,纳税1.30万亿,户均营收898.51亿。
数字一出,各路媒体立刻开写:中国民企真强,民营经济真旺。
单看今年,数字都漂亮。可榜单最该看的不是“谁在”,而是“数字怎么变的”——把历年数据摆在一起,变化才真正说话。
《中国民营企业500强出炉!(附榜单)》
变化一:营收在涨,利润没跟上。
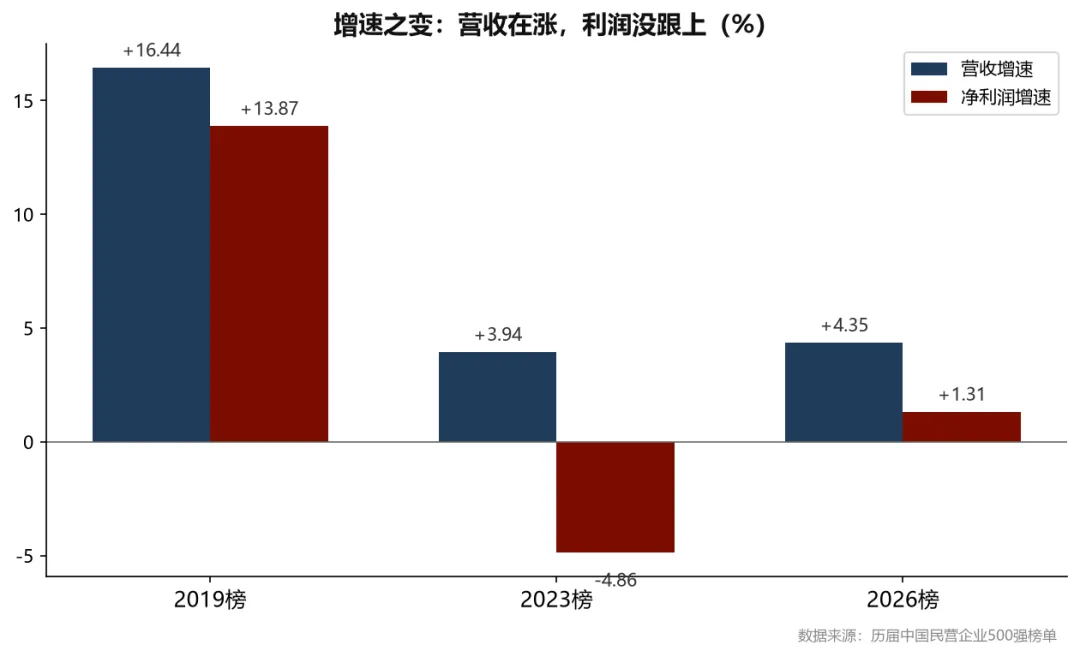
2026榜营收总额+4.35%,净利润只+1.31%。落差3.04个百分点。
把时间轴拉长更清楚:2019榜营收增速16.44%、利润增速13.87%;2023榜营收3.94%、利润-4.86%;到2026榜,营收回到4.35%,利润只有1.31%。
营收增速虽有波动但始终为正,利润增速却一路下滑、一度转负。增收不增利,不是一年的偶然,是三年的大趋势。
为什么?42.6%的企业(213家)利润在下滑,25%的企业营收在下滑。增速差出来的这3.04个百分点,全被价格战吃掉了。
变化二:赚钱越来越难,门槛还降了。
看净利率:4.53%(2019榜)→4.12%(2023榜)→4.18%(2025榜)→4.06%(2026榜)。
净利率连续走低,民营500强的“赚钱能力”在系统性变薄。两位数增长的黄金年代,已经结束了。
更微妙的是入围门槛:275.78亿(2023榜)→270.23亿(2025榜)→255.99亿(2026榜),连续两届下降,累计跌了7.18%。
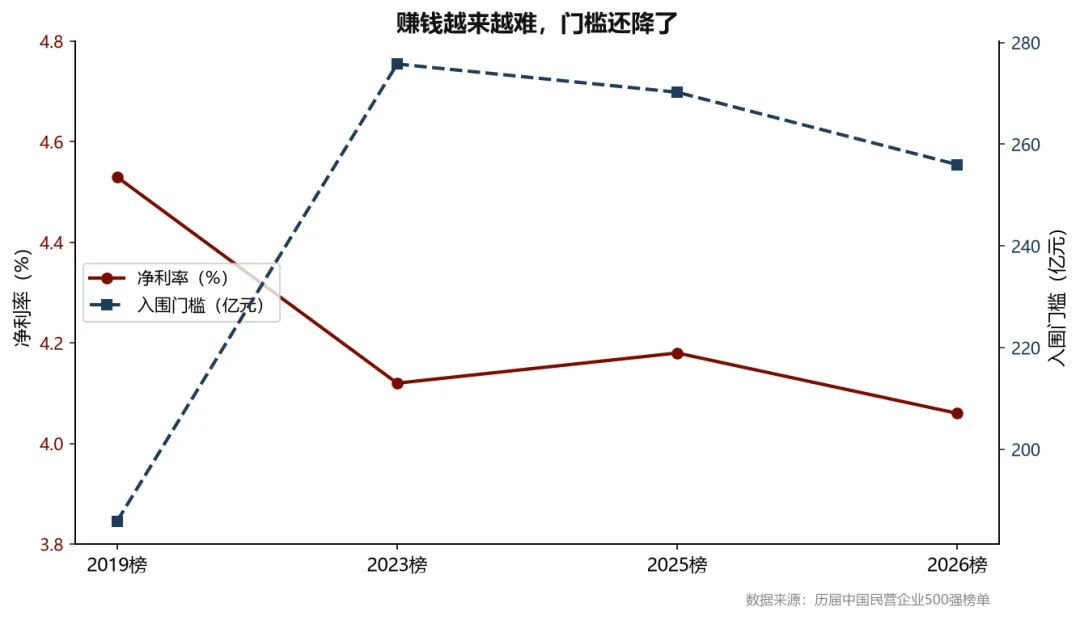
同期营收总额涨了12.80%、利润涨了11.59%。总量在涨、门槛在降——增长的果实,没有落到尾部。 头部在长大,尾部在萎缩。
变化三:民营经济在持续“变重”。
制造业上榜企业数占比:59.0%(2019榜)→64.4%(2023榜)→70.6%(2026榜)。十一年升了11.6个百分点。
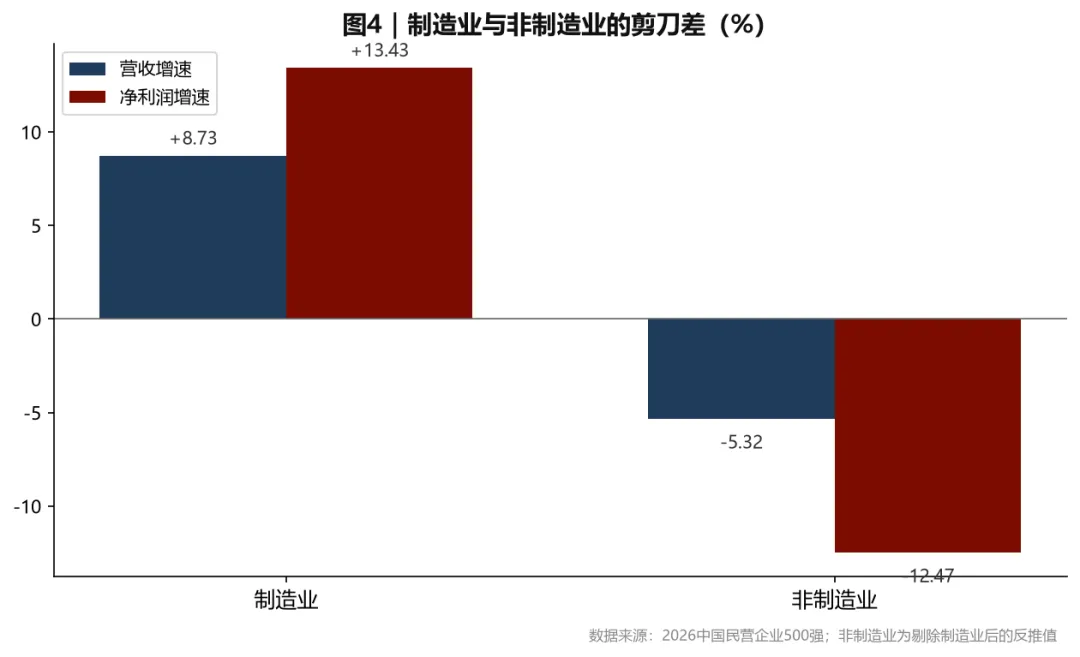
配套数据更硬:制造业营收+8.73%、净利润+13.43%;剔除制造业后,剩下147家非制造业企业利润反而同比下滑12.47%。
利润的唯一引擎是制造业。钱正在从“倒手”流向“造东西”,这不是周期波动,是结构性转移。
变化四:赛道座次变了,石化化纤反超钢铁。
家数第一的行业从来没换过,一直是钢铁冶金(今年72家)。但营收排名变了——石化化纤64家,营收占比15.44%,第一次把钢铁(13.10%)挤到第二。
有人说:是不是国际局势紧张、油价暴涨把石化顶上去了?
时间线对不上。美伊冲突是2026年2月爆发的,榜单统计的是2025年营收,数据早就封板了;而且2025年布伦特原油均价68.19美元,同比还跌了14.6%。
石化化纤是在油价下跌的年份里把营收做到第一的。靠的不是价格,是产能。
2015年起国家向民营炼厂放开原油进口使用权和进口资质,恒力、浙石化、盛虹千万吨级炼化一体化项目集中投产。2025年中国炼油能力9.39亿吨/年、乙烯产能6270万吨/年,都是全球第一。石化四巨头(恒力、盛虹、恒逸、荣盛)三年平均营收+34.4%,钢铁三强平均才+10.1%。
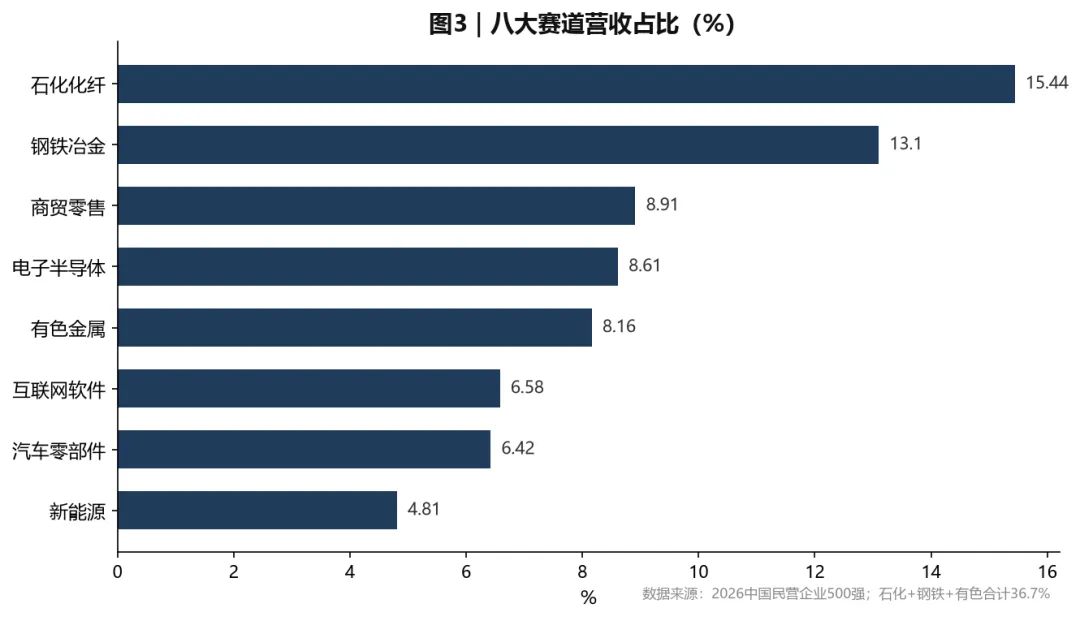
但注意:石化化纤是“做大的赛道”,2025年化工行业正处景气低谷,营收第一不等于最赚钱。真正赚钱的是家电——只有5家上榜,营收占比2.12%,户均1905亿,全场最高。
变化五:头部三年一换血。
三年内,前30强消失了4家:正威国际(2023年第4位、6088亿)、多弗国际(2025年第28位、2189亿)、万科(2023年第8位、5038亿)、新希望控股(2023年第20位、2787亿)。
同时,一批新面孔大步往上走:
企业 | 变化 |
华为 | 2023年榜上无名(或许是没申报) → 2026年第4位,8809亿 |
比亚迪 | 4241亿 → 8040亿,+89.6% |
小米 | 2800亿 → 4573亿,+63.3% |
吉利控股 | 4063亿 → 6316亿,+55.5% |
立讯精密 | 2094亿 → 3323亿,+58.7% |
榜单上的名字,三年一换血。头部不是铁打的——谁在冲,谁在退,比“谁是第一”重要得多。
变化六:区域在分化,数量榜和含金量榜是两张脸。
浙江104家最多、江苏90家第二、山东51家、广东49家。但算户均营收:北京24家、户均1973亿,广东49家、户均1301亿,江苏90家、户均只有698亿,数量冠军浙江户均957亿。
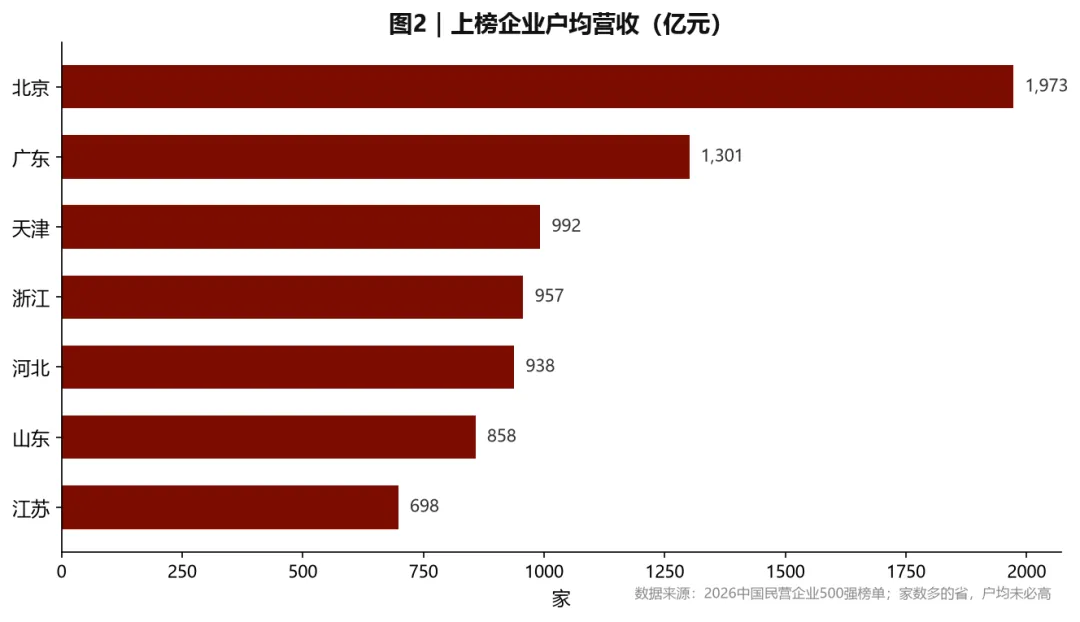
更值得看的是产业结构的健康度:河北31家中21家是钢铁冶金,营收的72.4%压在钢铁有色上;北京24家,68%营收压在服务与流通上;而浙江分散在九大赛道,产业结构最均衡。
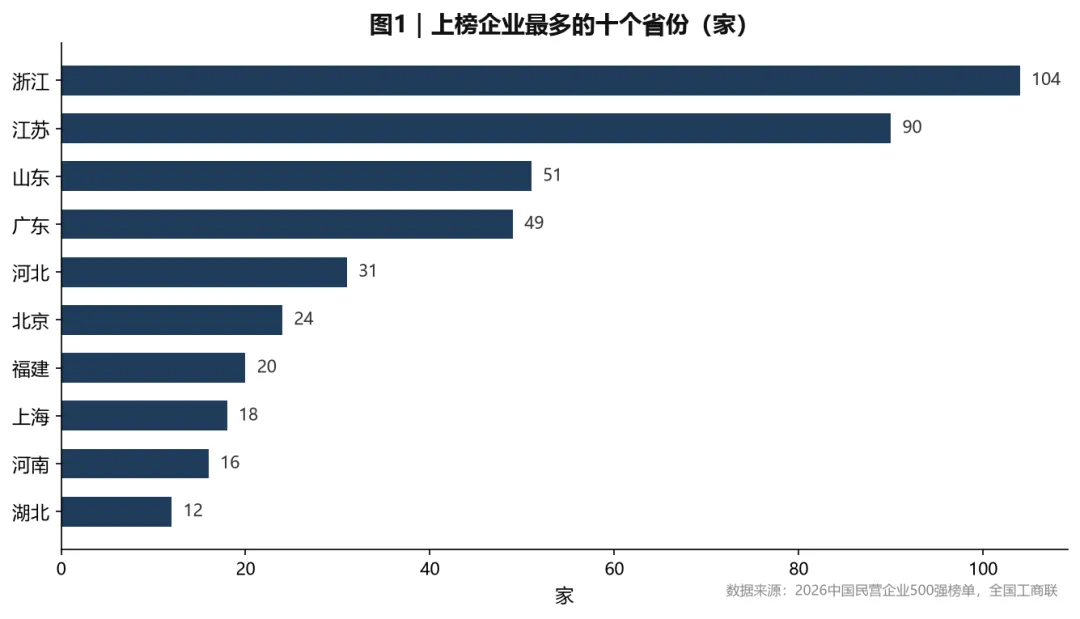
同样是“上榜大省”,抗周期能力天差地别。押单一产业的省,那不是产业优势,是风险敞口。
最后,把这份榜单的变化翻译成人话,几条判断给普通人:
一是别被“户均898亿”骗了。 中位数只有490.3亿,一半以上企业(255家)营收不到500亿。平均数被头部拉高了,想象榜单时别用头部代替全体。
二是“造东西”比“卖东西”抗周期。 制造业利润+13.43%,非制造业-12.47%,差距接近26个百分点。
三是去有出海能力的公司。 500强出口1.97万亿、占全国出口7.31%;奇瑞海外营收1574亿、同比+56%。国内是存量搏杀,海外才是增量。
四是想靠技术拿溢价,先查研发强度。 全榜研发强度2.95%,超过3%的只有109家(21.8%)——近八成头部民企不靠技术溢价,靠规模和成本。研发强度不到3%的公司,你的技术在那里是成本,不是资产。
榜单会骗人,但变化不会。谁在涨、谁在退、钱往哪流,比“谁是第一”更值得读。
这份榜单告诉你的是“过去这些年谁跑出来了”,想用它做选择,请配上增量指标——出海增速、研发强度、行业集中度的变化方向。
数据会说话,但你要先学会,怎么听。
