2026年榜单中,山西入围企业仍是9家,但“名单”内部已明显换血:永泰能源退出,高义钢铁压线新晋;晋城钢铁、晋南钢铁、建邦集团、安泰控股、锦绣大象农牧位次回升,鹏飞集团、南烨实业、潞宝集团则继续承压。排名涨跌背后,是山西民营企业最典型的三道考题:传统产业周期、绿色低碳成本、以及从“做大营收”走向“做优质量”的转型速度。
2026年山西共有9家企业入围中国民营企业500强,合计营收约4602.15亿元。整体呈现三个特征:头部仍靠鹏飞独撑,腰部钢铁企业集体修复,尾部企业分化加剧。
基本盘:9家入围、4600亿营收,头部集中度高
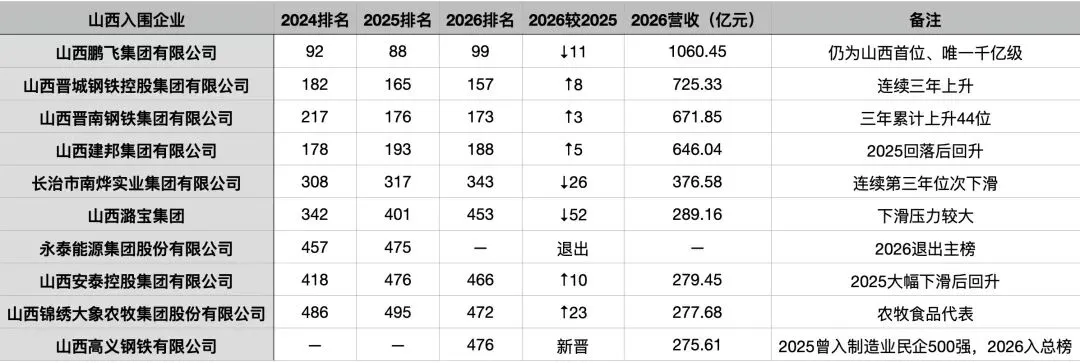
2026年山西入围企业为:山西鹏飞集团、山西晋城钢铁控股集团、山西晋南钢铁集团、山西建邦集团、长治市南烨实业集团、山西潞宝集团、山西安泰控股集团、山西锦绣大象农牧集团、山西高义钢铁。永泰能源退出,高义钢铁成为唯一新晋企业。
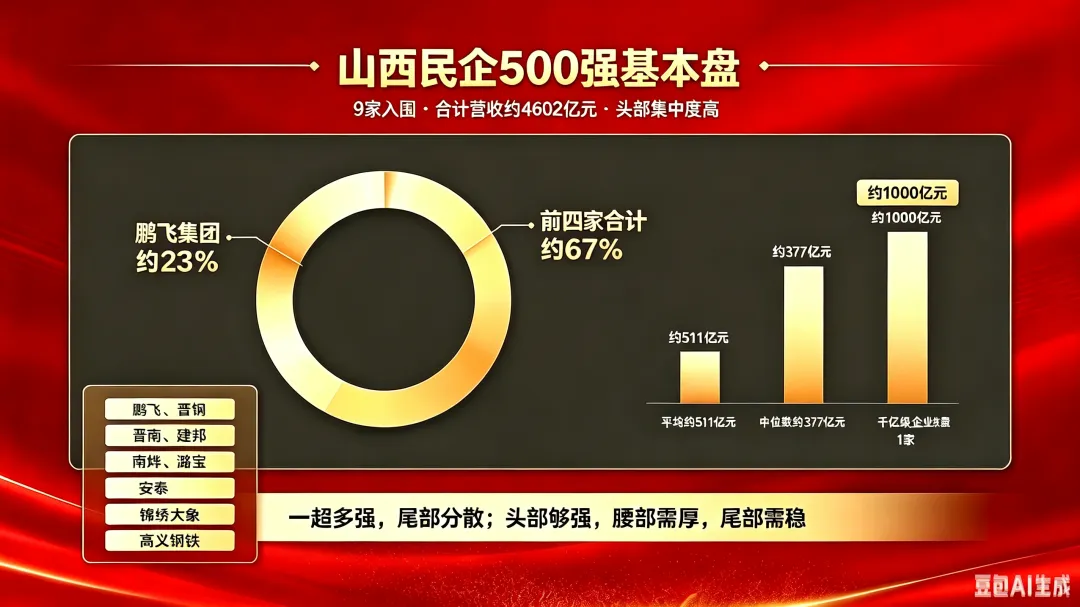
从营收看,9家企业合计约4602.15亿元,平均每家约511亿元;但中位数只有376.58亿元,说明“平均数”被头部明显拉高。其中,鹏飞集团以1060.45亿元继续位居山西首位,也是唯一千亿级企业,约占9家总营收的23%;前四家——鹏飞、晋钢、晋南、建邦——合计约3103.67亿元,占比接近67%。
这意味着山西民企500强的基本盘仍是“一超多强、尾部分散”:鹏飞守住百强门槛,但位置从2025年的第88位滑至第99位;其余企业多在榜单中后段,安泰、锦绣大象、高义集中在466—476位附近,距离500强出线区并不遥远。对山西民营军团而言,真正的隐忧不只是“能不能进榜”,而是头部不够前、腰部不够厚、尾部不够稳。
上升组:钢铁链条集体修复,晋南三年升44位
本轮最明显的积极信号来自钢铁及深加工链条。
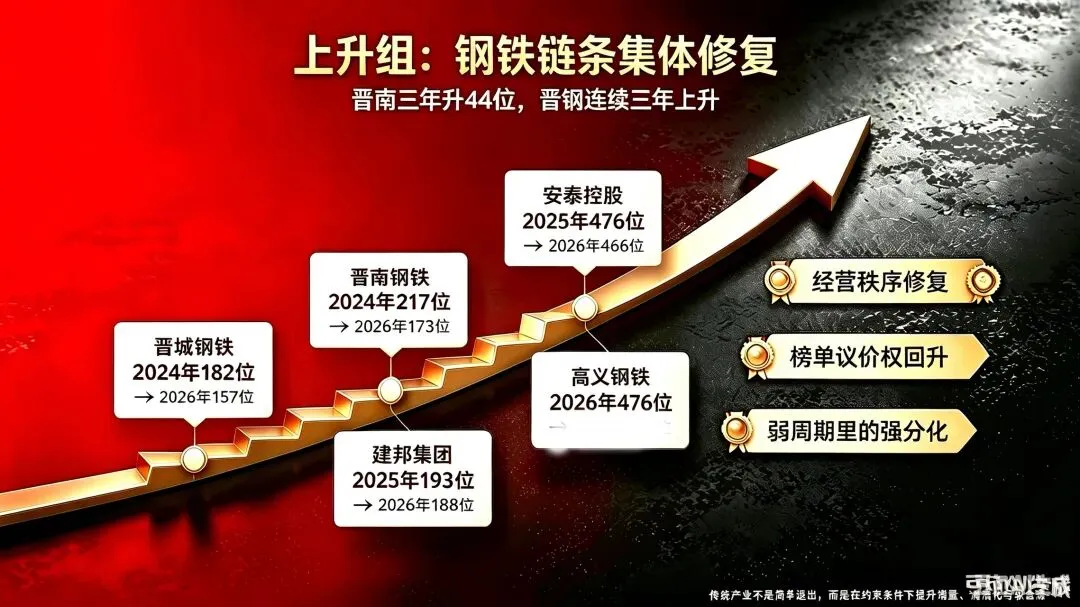
晋城钢铁从2024年的182位升至2026年的157位,2025年165位、2026年再升8位,连续三年上升;晋南钢铁从217位升至173位,2026年较2025年再升3位,三年累计上升44位,是图中最具持续性的进步样本。建邦集团在2025年回落至193位后,2026年回升至188位;安泰控股2025年曾大幅下滑至476位,2026年回升10位至466位;高义钢铁则以476位压线进入总榜,填补了永泰退出后的空缺。
这组企业的共同点,是都处在大宗原材料与制造链条中,营收规模大、对价格和周期高度敏感。它们位次回升,至少说明三件事:其一,经历前期深度调整后,钢铁产业链经营秩序在修复;其二,具备产能、区位、成本或产品差异化能力的企业,开始重新获得榜单议价权;其三,山西民企并非整体失速,而是进入“弱周期里的强分化”。
尤其值得注意的是晋南钢铁的“三年44位”。在500强这种大体量榜单中,排名不是简单的线性竞赛,越往前越难。能从217位连续迫近173位,背后通常不是单一订单驱动,而是产品结构、区域市场、成本控制与资产周转共同改善的结果。对山西传统产业而言,这类样本比“悲情叙事”更重要:转型不是把旧产业一关了之,而是让旧产业在约束条件下变得更有销量、更清洁、更有现金流。
承压组:鹏飞守擂但不轻松,潞宝、南烨连续下探
榜单的另一面,是头部与尾部同时承压。
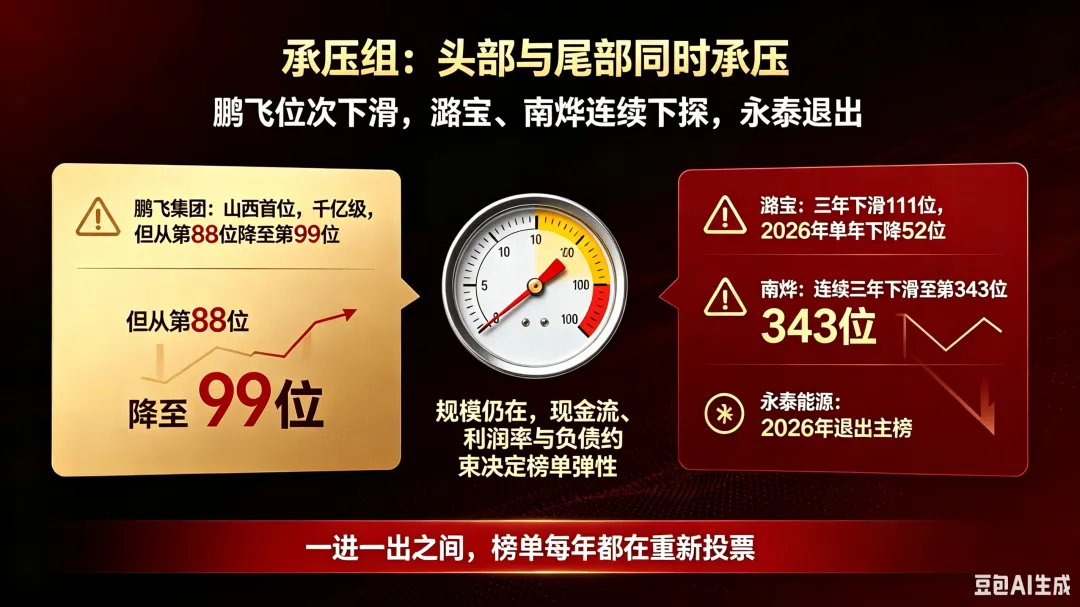
鹏飞集团仍居山西首位,营收保持千亿级,但排名从2025年第88位降至第99位,跌出前百近在咫尺。“仍为山西首位、唯一千亿级”既是肯定,也是提醒:当全省民企500强需要一个“门面”,而这个门面本身也在百强边缘波动时,说明山西超大民企梯队仍显单薄。
压力更大的是潞宝集团与南烨实业。潞宝从2024年的342位,到2025年401位,再到2026年453位,三年下滑111位,2026年单年下降52位,下滑压力较大。南烨实业从308位降至317位、再降至343位,已连续第三年位次下滑。两家企业的问题不完全相同,但共同指向高耗能、强周期行业的估值逻辑变化:营收规模还在,现金流、利润率和负债约束却在决定榜单弹性。
永泰能源的退出则更像一个标志性事件。它2024年还在457位,2025年475位,2026年退出主榜;与此同时,高义钢铁以476位新晋。一进一出之间,山西民企500强并未扩容,反而完成了一次残酷的新陈代谢。对能源型民企而言,“曾经入围”不是安全垫,若不能持续改善经营质量,榜单每年都会重新投票。
结构看点:农牧“小步快跑”,山西需要更多非煤代表
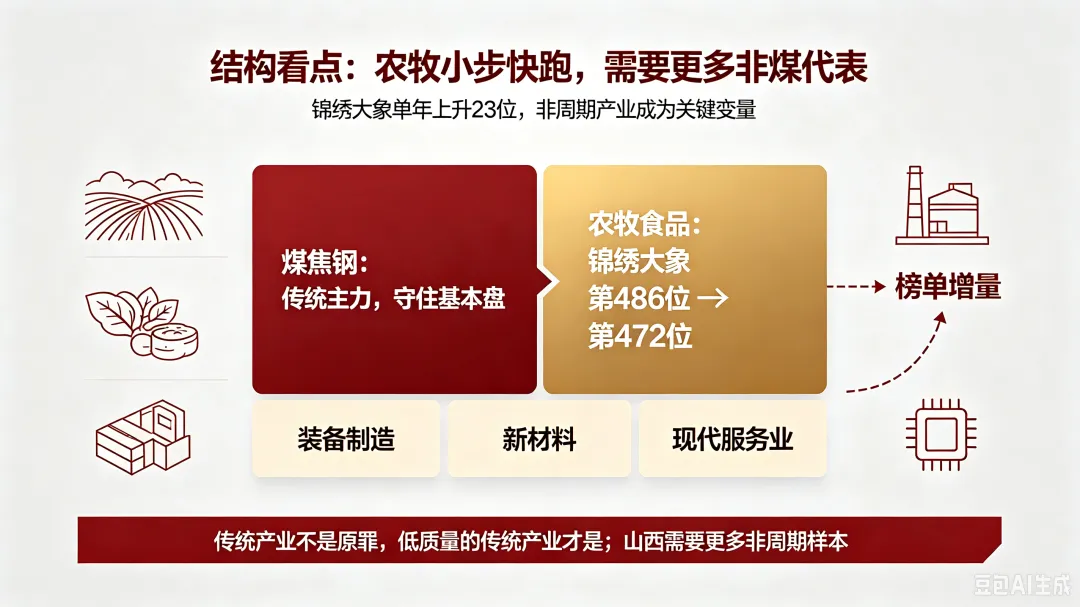
在众多钢铁、焦化、能源面孔中,锦绣大象农牧是一个值得单独说的样本。它2024年486位、2025年495位,2026年升至472位,单年上升23位。作为“农牧食品代表”,它的体量不算大,营收277.68亿元,却提供了另一种可能:山西民企500强不必只由煤焦钢唱主角。
这恰恰是山西民营经济中长期被低估的一点。过去外界看山西民企,容易陷入“资源型”“重化工”“周期性”三个标签;但农牧食品、消费品、装备制造、新材料、现代服务业,才是榜单能否从9家走向更多家的关键变量。钢铁企业本轮回升值得肯定,可如果下一轮周期再来,山西不能仍只靠同一批周期产业硬扛。
更现实的判断是:2026年的山西民企500强,仍旧是“传统主力守住基本盘,新兴产业尚未成军”的格局。鹏飞千亿守擂、晋城钢铁晋南钢铁建邦修复、潞宝南烨永泰下探、高义压线补位,组合起来就是一幅转型中省份的典型民企图谱——有韧性,但不轻松;有亮点,但不够系统。
结语:排名是体检表,不是护身符
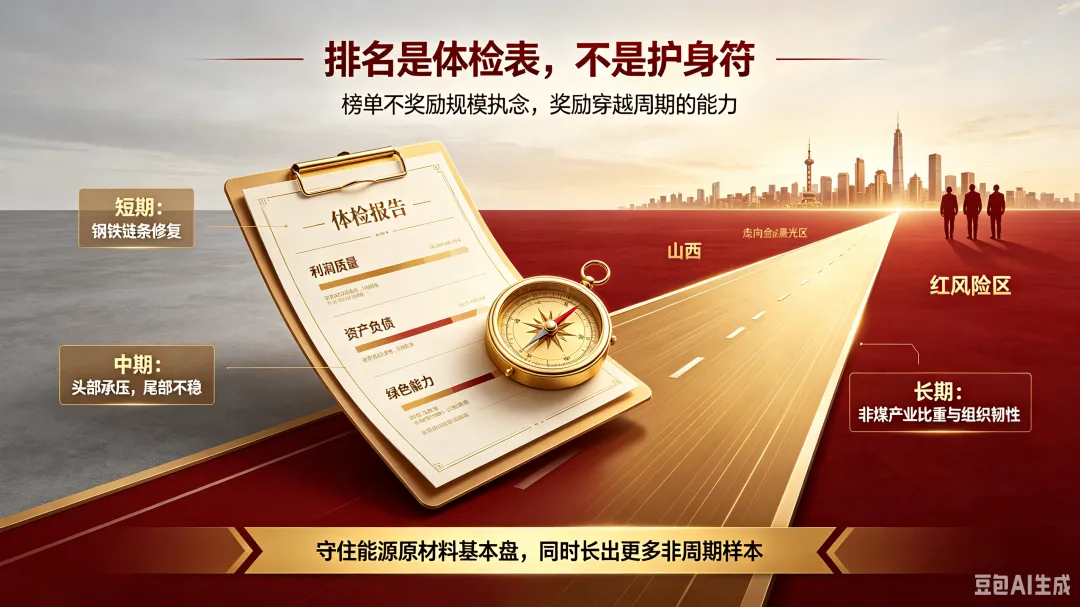
如果把民企500强比作一年一次体检,2026年山西这份报告单可以概括为:指标没有全面恶化,但结构性风险更清楚了。
短期看,钢铁链条修复、安泰回升、高义新晋,是好消息;中期看,鹏飞位次下滑、潞宝南烨连续下探、永泰退出,提醒山西民企仍处在高成本、强监管、深周期叠加阶段;长期看,决定山西能有多少企业稳定留在500强的,不是某一年营收冲线,而是利润质量、资产负债、绿色能力、非煤产业比重和组织韧性。
对山西民营企业家而言,2026年榜单最该记住的不是“谁进了、谁退了”,而是两句话:第一,榜单不奖励规模执念,奖励穿越周期的能力;第二,传统产业不是原罪,低质量的传统产业才是。守住能源原材料基本盘,同时长出更多非周期样本,山西民企的下一轮500强名单,才可能有真正的增量。