2026民企500强完整榜单:22家农牧企业上榜,5家过千亿,利润却在集体掉队 全国工商联9月22日发布 · 22家农牧食品企业上榜 · 牧原第63 · 海大第80 · 新希望第97 · 温氏第103 |
9月22日,全国工商联在天津发布「2026中国民营企业500强」。前三名是京东、阿里、恒力,这些和咱们关系不大。但这份500个名字的榜单里,藏着农牧行业的一面镜子。我把名单从头到尾筛了一遍,找出22家农牧及食品加工企业。它们的排名相当体面——5家营收过千亿,牧原第63、海大第80、新希望第97、温氏第103,四家都进了百强。
可是把榜单和财报并排放,你会发现一个很不对味的地方:营收排名越靠前的,利润掉得越狠。这篇把这份榜单读到底——22家都是谁、凭什么上榜、以及榜单数字背后那些没写出来的东西。
一、先说这份榜单的来历和门槛
这是全国工商联第28次上规模民营企业调研,共6350家2025年营业收入10亿元以上的企业参评,取营收前500位构成「2026中国民营企业500强」。
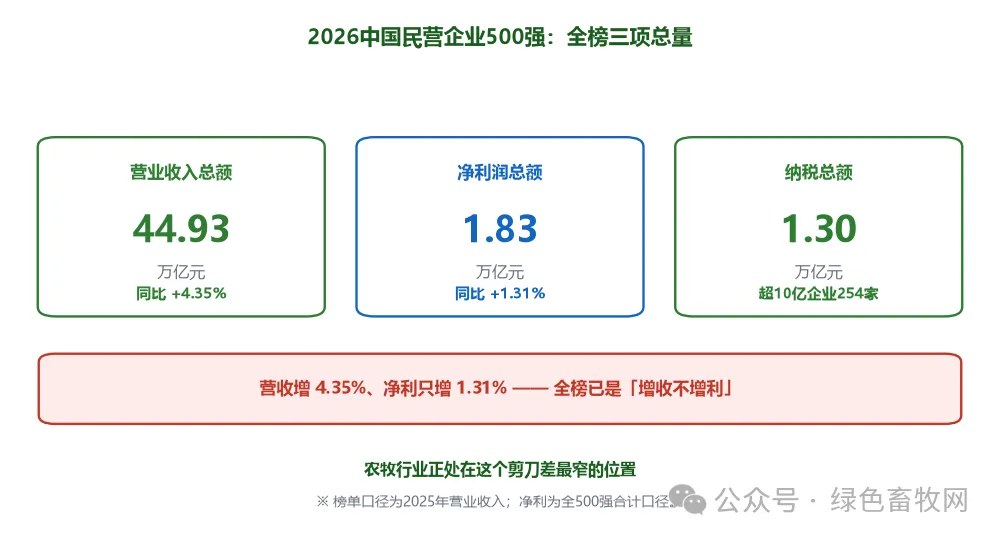
全榜三项总量:营业收入总额44.93万亿元,户均898.51亿元,同比增长4.35%;净利润1.83万亿元,户均36.52亿元,增长1.31%;纳税总额1.30万亿元,纳税超10亿元的企业254家、占50.80%。
注意这两组数的关系:营收增4.35%,净利只增1.31%。全榜整体已经是「增收不增利」的格局——这个特征到农牧行业里,会被放大好几倍。
二、22家农牧及食品企业,完整名单
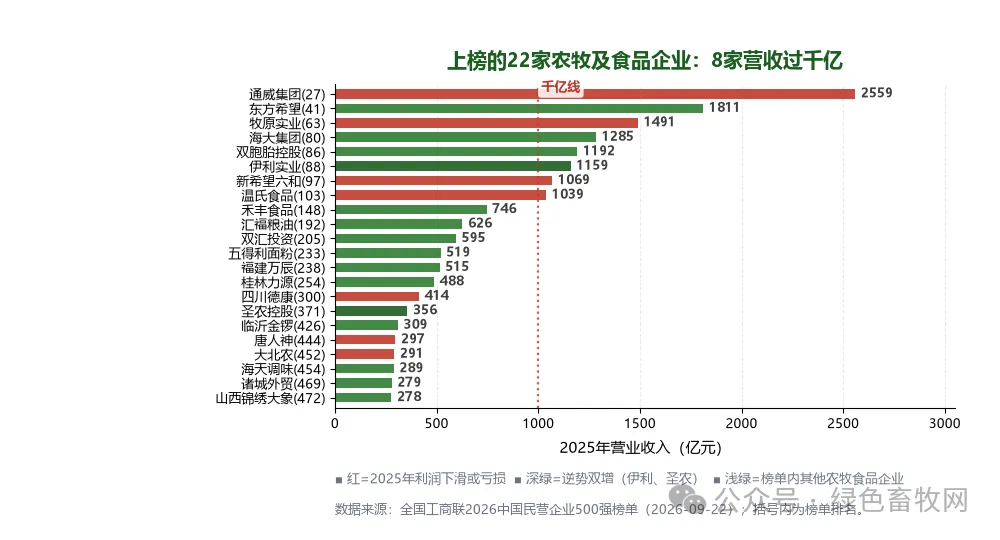
按榜单排名顺序,营收为2025年数据(单位:亿元)。这份名单我逐条比对过榜单原文:
第27位|通威集团有限公司(四川)2558.95亿——农牧阵营排最前,饲料+光伏双主业。
第41位|东方希望集团有限公司(上海)1811.40亿——饲料起家,同样有重化工板块。
第63位|牧原实业集团有限公司(河南)1491.10亿——养猪业第一大企业。
第80位|广东海大集团股份有限公司(广东)1284.68亿——饲料销量全球首家破3000万吨。
第86位|江西双胞胎控股有限公司(江西)1192.42亿——猪饲料龙头。
第88位|内蒙古伊利实业集团股份有限公司(内蒙古)1159.31亿——乳业代表,全行业唯一营收净利双增。
第97位|新希望六和股份有限公司(四川)1068.56亿——饲料+养猪双主业。
第103位|温氏食品集团股份有限公司(广东)1038.62亿——猪禽双主业。
第148位|禾丰食品股份有限公司(辽宁)746.43亿——东北饲料龙头。
第192位|三河汇福粮油集团有限公司(河北)626.34亿——大豆压榨与粮油加工。
第205位|河南双汇投资发展股份有限公司(河南)594.60亿——肉制品加工龙头。
第233位|五得利面粉集团有限公司(河北)519.38亿——面粉加工龙头,年加工小麦产能2700万吨。
第238位|福建万辰食品集团股份有限公司(福建)514.59亿——食用菌起家,现以量贩零食为主。
第254位|桂林力源粮油食品集团有限公司(广西)487.57亿——粮油+饲料+养殖全产业链,员工持股企业。
第300位|四川德康控股集团有限公司(四川)413.74亿——生猪+黄羽鸡,港股上市。
第371位|福建圣农控股集团有限公司(福建)356.00亿——白羽肉鸡全产业链,自有种源。
第426位|临沂新程金锣肉制品集团有限公司(山东)308.59亿——生猪屠宰加工+大豆深加工。
第444位|唐人神集团股份有限公司(湖南)296.96亿——饲料+生猪养殖。
第452位|北京大北农科技集团股份有限公司(北京)291.19亿——饲料+种业+养猪。
第454位|佛山市海天调味食品股份有限公司(广东)288.73亿——调味品龙头。
第469位|诸城外贸有限责任公司(山东)278.69亿——禽肉食品+玉米淀粉。
第472位|山西锦绣大象农牧集团股份有限公司(山西)277.68亿——山西最大农牧企业,生猪+白羽鸡。
这份名单有几个信息点值得划出来:
① 8家营收过千亿、4家进百强。过千亿的是通威(2558.95亿)、东方希望(1811.40亿)、牧原(1491.10亿)、海大(1284.68亿)、双胞胎(1192.42亿)、伊利(1159.31亿)、新希望(1068.56亿)、温氏(1038.62亿)。其中牧原、海大、新希望、温氏4家进了百强。22家合计营收约1.76万亿元,占500强总营收44.93万亿的3.92%。
② 覆盖了整条产业链。最上游是通威、东方希望、海大、双胞胎、禾丰、力源、大北农的饲料;中间是牧原、新希望、温氏、德康、大象农牧、唐人神的养殖;往下是金锣、双汇、诸城外贸、圣农的屠宰加工;再往下是伊利、海天、五得利、汇福、万辰的食品粮油。从一粒豆粕到一块火腿,这份名单是一整条链。
③ 地域高度集中。按榜单标注的省份统计:四川3家(通威、新希望、德康)、广东3家(海大、温氏、海天)、河南2家(牧原、双汇)、河北2家(汇福、五得利)、福建2家(圣农、万辰)、山东2家(金锣、诸城外贸),再加上上海1家(东方希望)、江西1家(双胞胎)、内蒙古1家(伊利)、辽宁1家(禾丰)、广西1家(力源)、湖南1家(唐人神)、北京1家(大北农)、山西1家(大象农牧)。六个省就占了14家,其余8个省市各1家。
但榜单只比一件事——营业收入。它不告诉你这些企业赚了多少钱。而这恰恰是故事的另一半。
三、真正的反差:营收在榜上,利润不在
把这几家的2025年财报摊开,反差立刻出来了。
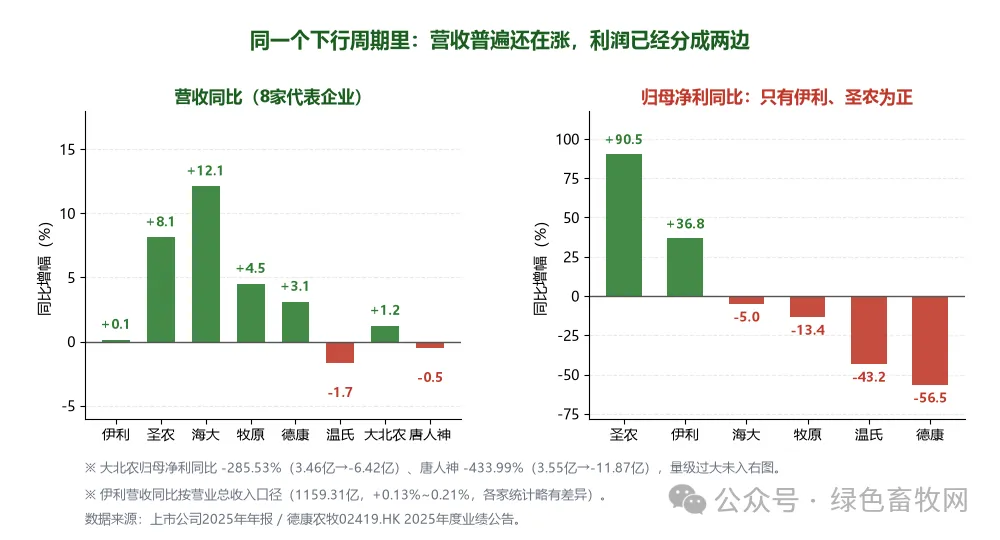
牧原(第63位):营收1441.45亿元、同比增4.49%,但归母净利154.87亿元,同比降13.39%。营收创了新高,利润却比上一年少赚了约24亿。
新希望(第97位):营收1068.56亿元、同比增3.68%——营收正增长,但归母净利-17.84亿元,上年同期还是盈利4.74亿元,同比下降476.76%。营收榜上排第97,利润表上却是亏损。
温氏(第103位):营收1038.62亿元、同比降1.69%,归母净利52.66亿元,同比降43.25%。利润直接砍掉四成多。
海大(第80位):四家里最稳的——营收1284.68亿元、同比增12.10%,归母净利42.80亿元、微降4.97%。饲料销量3208万吨、同比增长约21%,成为全球首家年饲料销量突破3000万吨的企业。
新增的这几家更能说明问题:
唐人神(第444位):营收242.15亿元、同比降0.52%,归母净利-11.87亿元,上年同期盈利3.55亿元,由盈转亏。公司在年报里说得很直白:肥猪销售均价比2024年下降3.05元/公斤、降幅18.59%,另外还对存栏生猪计提了3.76亿元存货跌价准备。
大北农(第452位):营收291.19亿元、同比增1.22%,归母净利-6.42亿元,上年盈利3.46亿元,同样是由盈转亏。饲料产品收入184.85亿元、同比降2.98%。
德康(第300位):营收231.59亿元、同比增3.1%,净利14.22亿元——但比2024年的32.69亿元少了56%。生猪销量1082.8万头、同比增23.3%,可商品肉猪平均售价同比降17.7%至1851元/头,毛利率直接从23.0%掉到13.7%。卖得多了,每头赚得少了。
通威(第27位):营收841.28亿元、同比降8.55%,归母净利-95.53亿元。它的问题主要出在光伏板块——2023年它还净赚135.74亿元。
再看整个行业的面:2025年A股19家上市猪企出栏总量约1.99亿头、同比增长24.9%,但营业收入总额约5026.56亿元、归母净利总额只有约146.63亿元;19家里11家亏损,8家盈利的也全部同比下滑。全年出栏生猪头均盈利仅31元,比2024年少了183元。
饲料端更直接:2025年17家饲料上市企业合计营收4843.38亿元、同比增长4.7%,但合计亏损89.75亿元、同比下降624.5%。卖得更多了,钱反而倒赔进去。
一句话概括:这些企业是靠"规模"上榜的,不是靠"赚钱"上榜的。营收排名是行业地位,利润才是经营结果——而2025年,这两件事第一次分得这么开。
四、为什么营收涨、利润崩?三个原因
① 猪价把利润吃掉了。2025年全年生猪均价13.77元/公斤,创2020年以来新低,走势"前高后低、加速探底"。产能持续释放+生产效率大幅提升(2025年PSY达23.4头、同比增2.4头),供给量级压过了需求。德康是最典型的例子:出栏增23.3%,均价跌17.7%,毛利率腰斩。利润的分子是价格、分母是成本,价格一掉,规模越大反而越敏感。
② 规模扩了,成本没同步降。出栏量增长24.9%,但头均盈利只剩31元。唐人神年报里那句"外购仔猪均价489元/头,养殖成本下降幅度不及预期",说明扩张带来的不是利润,而是固定投入、财务费用和管理复杂度的同步上升。榜单看的是营收规模,而规模本身是要花钱养的。
③ 上游原料还在涨价,夹在中间最难受。刚才发的豆粕稿里说过——M2701盘中冲到3502元/吨的合约新高,油价、地缘、美豆减产预期一起推着原料成本往上走。而下游猪价、肉价又涨不动,饲料企业被夹在"原料涨、产品价格不涨"的中间地带,增收不增利几乎是必然。
这也解释了全榜那个数字:500强整体营收增4.35%、净利只增1.31%。农牧行业正处在这个剪刀差的最窄处。
五、但也有两家逆势增长的,值得琢磨
22家里不是全在亏。有两家表现完全相反:
伊利(第88位):营收1159.31亿元、归母净利115.65亿元、同比增36.82%,创历史新高,净利润率首次达到10%。是2025年唯一实现营收、净利同比双增的综合性乳企。它做对的事,是多品类均衡——液态奶稳住基本盘,奶粉、冷饮、低温奶齐头并进,低温白奶营收增长20%以上。不和猪价绑在一起,波动自然小。
圣农(第371位):营收200.94亿元、同比增8.12%,归母净利13.80亿元、同比大增90.55%。它靠的是自有种源"圣泽901"把综合造肉成本压下来(2025年同比下行超5%),再加深加工产品销量增长41.25%。种鸡对外销售500余万套,在自主国产种源中保持第一市场份额。
把这两家放在一起看,逻辑就清楚了:伊利靠"不把鸡蛋放一个篮子",圣农靠"把成本做到别人做不到"。它们的共同点是——都没有把利润押在猪价上。
六、给养殖户的三点提醒
① 榜单好看,不代表行业好过。22家企业上榜、8家营收过千亿、4家进百强,这是规模的事实。但同一批企业的利润在下降,19家上市猪企里11家亏损,这也是事实。看行业景气度,别拿营收榜当温度计——它量的是体量,不是体温。
② 龙头都在缩利润,散户更要守住成本线。连牧原、温氏这种成本控制能力最强的企业,头均盈利都掉到31元级别;德康出栏增两成、毛利率却腰斩——说明这不是某一家经营不善,是整个行业进入了微利甚至亏损的周期位置。这个阶段,能做的事只有一件:把成本压住、把成活率守住,别赌价格。
③ 值得关注的是名单里那两家"异类"。伊利和圣农在同一个下行周期里逆势增长,靠的都不是赌行情:一个靠品类均衡,一个靠成本领先和技术壁垒(圣农的自有种源)。这说明在同一个周期里,商业模式的选择会拉开差距:卖"确定性"的比赌"周期性"的更抗跌。这个逻辑,对规模场调整自己的业务结构也有参考价值。
七、一句话收尾
这份榜单最有价值的地方,不是告诉你谁排第几,而是把它和财报并排放之后你看到的那个反差:中国农牧企业已经做到了千亿级的体量,但还没找到在低猪价周期里稳定赚钱的方法。
规模是过去十年扩张的结果,利润是当下周期的答案。对养殖户来说,与其盯着谁上榜,不如盯住两件事:自己一斤料多少钱、一头猪长多少斤肉。这两笔账算清楚了,榜单涨跌跟你关系都不大。
数据来源:全国工商联2026中国民营企业500强榜单(2026-09-22发布,本文字段与排名逐一比对榜单原文全部500条)、上市公司年报(牧原002714、新希望000876、温氏300498、海大002311、大北农002385、唐人神002567、通威600438、伊利600887、圣农002299、万辰300972)、德康农牧02419.HK 2025年度业绩公告、东兴证券农林牧渔行业研报、饲料行业年度统计。榜单口径为2025年营业收入(万元),与会计准则下的营业收入可能存在口径差异;文中利润数据取自上市公司年报,两者不可直接相除。本文为行业信息分享,不构成任何投资建议。 |
免责声明:本公众号目的在于传递分享交流更多行业信息,如涉嫌侵犯您的著作权,请联系我们删除。
