9月22日,艾媒咨询旗下硬科技评价体系艾媒鼎榜(iiMedia Apex) 发布《2026年中国机器人整机企业百强榜》。
榜单覆盖十三大细分赛道、共计100家整机企业,评价维度包括技术研发实力、产业化落地能力、企业经营基本面、产业行业影响力、智库专家综合研判,全程不接受商业赞助。
工信部数据显示,2025年机器人产业规上企业营收突破3000亿元,2026年上半年达1655亿元,同比增长24.5%。艾媒在榜单编者按中指出,行业评价标尺正在从技术参数转向交付能力。
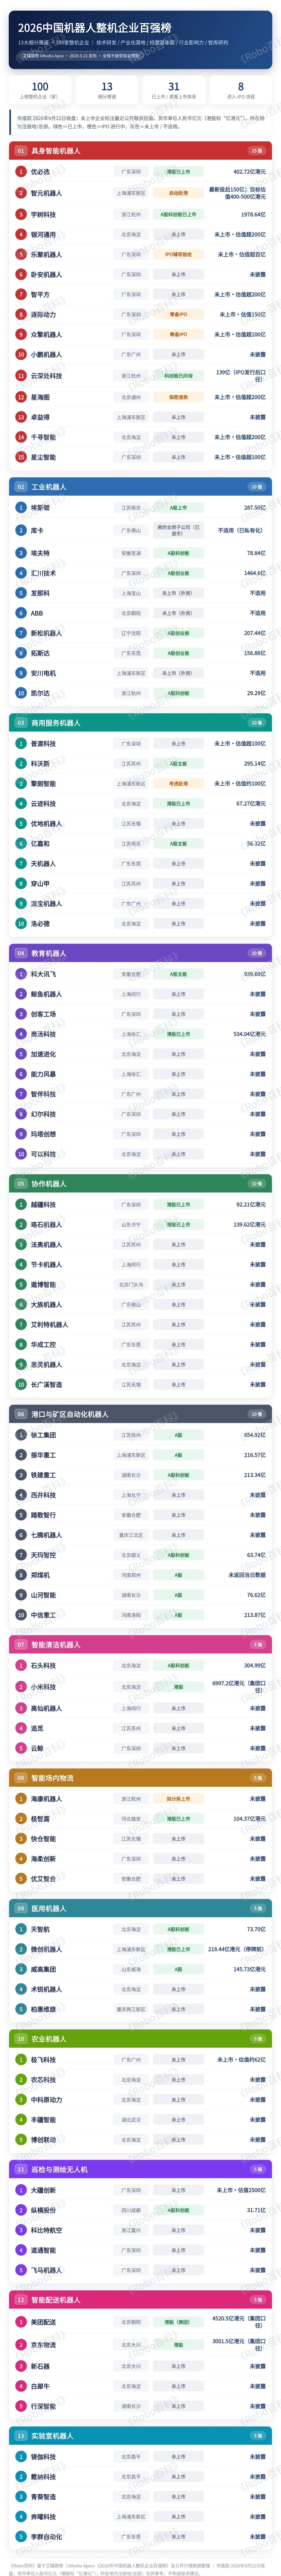
这一判断在表1的资本化数据中得到了印证。31家已上市企业集中在成熟制造赛道,而具身智能15强中仅2家完成上市,赛道成熟度与资本化率之间存在明显的正相关。
本文,《Robo百科》以榜单数据为基准,拆解中国机器人整机产业的竞争版图。
百强榜全景:广东28家领跑,31家上市,8家冲刺IPO
百强榜共覆盖13条细分赛道、100家整机企业:具身智能机器人15强;工业机器人、商用服务机器人、教育机器人、协作机器人、港口与矿区自动化机器人5条赛道各10强;智能清洁、智能场内物流、医用、农业、巡检与测绘无人机、智能配送、实验室7条赛道各5强。
所谓标题中提及的“春秋混战”,并非指行业无序竞争,而是指13条赛道尚未形成统一的评价标尺。成熟赛道拼成本,前沿赛道拼技术,服务赛道拼出海,重工赛道拼场景准入,四种竞争逻辑并行,格局远未收敛。
表1:2026年中国机器人整机企业百强榜·全榜名录与资本化总览
第一,资本化结构:31家已上市,表内标注IPO进程8家。
按表1统计,100家上榜企业中已上市或隶属上市体系的企业共31家。
从赛道分布看,工业机器人、港口矿区、智能清洁、医用机器人四个成熟赛道贡献超过20家;而具身智能15强中仅宇树科技、优必选2家完成上市,实验室机器人5强全部未上市。赛道越成熟,资本化率越高。
需说明的是,这31家含独立上市公司与隶属上市体系企业(如库卡为美的全资子公司、商汤为港股上市、美团/京东物流为集团子板块)两类,口径不同。
表1中明确标注IPO进程的企业共8家,状态分为两类:已进入审核/申报流程的4家——云深处科技(科创板已问询)、乐聚机器人(IPO辅导验收)、星海图(保密递表)、海康机器人(拟分拆上市);启动/筹备阶段的4家——智元机器人(启动赴港)、逐际动力(筹备IPO)、众擎机器人(筹备IPO)、擎朗智能(考虑赴港)。
另据《中国经营报》报道,全市场进入IPO辅导、申报或发行阶段的机器人相关企业超20家,排队港股的企业达46家。
第二,估值分化:纯正机器人标的中宇树居首,集团口径需单独看待。
纯正机器人标的中,宇树科技以1978.64亿市值居首,较上市首日峰值(约4449亿)已蒸发约2448亿;优必选(402.72亿港元)、石头科技(304.99亿)次之。埃斯顿(287.50亿)、振华重工(216.57亿)、铁建重工(约213亿)构成第二梯队。
一个值得注意的对比:宇树科技2025年营收16.99亿元,市值1978.64亿,市销率超过100倍;而传统工业机器人龙头埃斯顿2025年营收约40亿元,市值287.50亿,市销率约7倍。同一张榜单上,纯正机器人标的的估值逻辑分化为技术溢价型和制造溢价型两类。
小米集团(6997.2亿港元)、美团(4520.5亿港元)、京东物流(3001.5亿港元)为集团口径,其机器人业务仅为子板块。
第三,区域偏好:广东偏硬件制造,北京偏算法与场景数据。
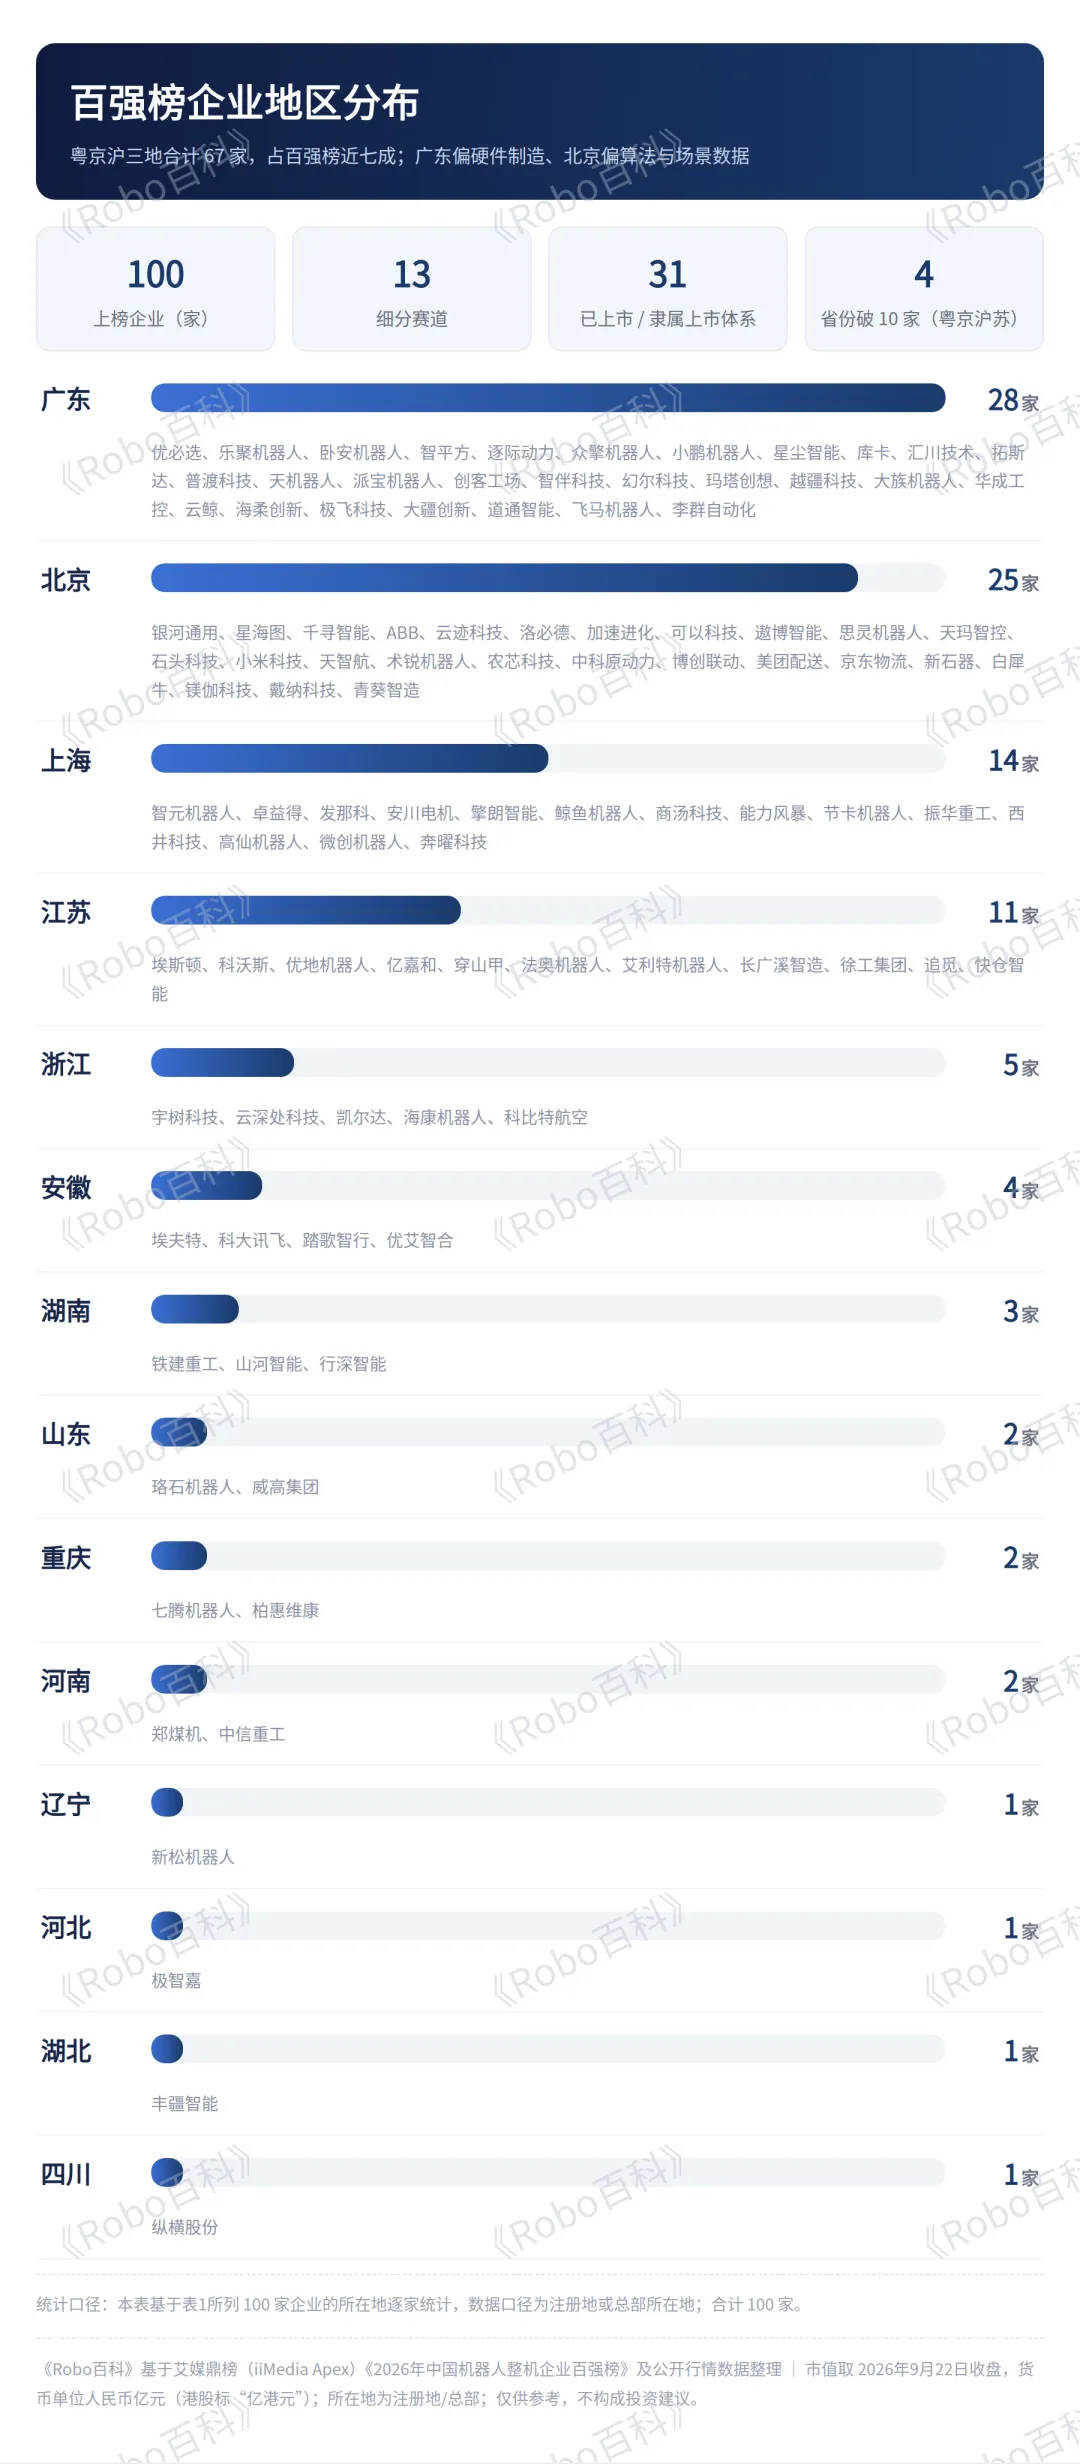
按表2统计,广东以28家上榜企业居首,北京25家紧随,上海14家位列第三,江苏11家排名第四。粤京沪三地合计67家,占据百强榜超六成席位。
广东的赛道分布呈现明显的硬件制造偏好:具身智能15强中8家、协作机器人10强中3家、无人机5强中3家、教育机器人10强中4家。这些赛道对供应链效率和整机制造能力高度敏感,与珠三角消费电子和汽车产业链的禀赋直接相关。
北京的赛道分布则偏重算法与场景数据:智能配送5强中4家、农业机器人5强中3家、实验室机器人5强中2家、医用机器人5强中2家。这些赛道的核心竞争力在于算法、数据积累和场景准入,与北京的高校、科研院所和AI企业集聚高度匹配。
具身智能15强中,北京占据3席(银河通用、星海图、千寻智能),广东占据8席,两地在该赛道的头部集中度最高。
上海及长三角(含江苏11家、浙江5家、安徽4家)合计34家,在系统集成、高端制造应用场景、服务与协作机器人制造方面布局完整。江苏在商用服务机器人10强中占4家、协作机器人10强中占3家。从成本替代到技术溢价:13条赛道的四种竞争逻辑
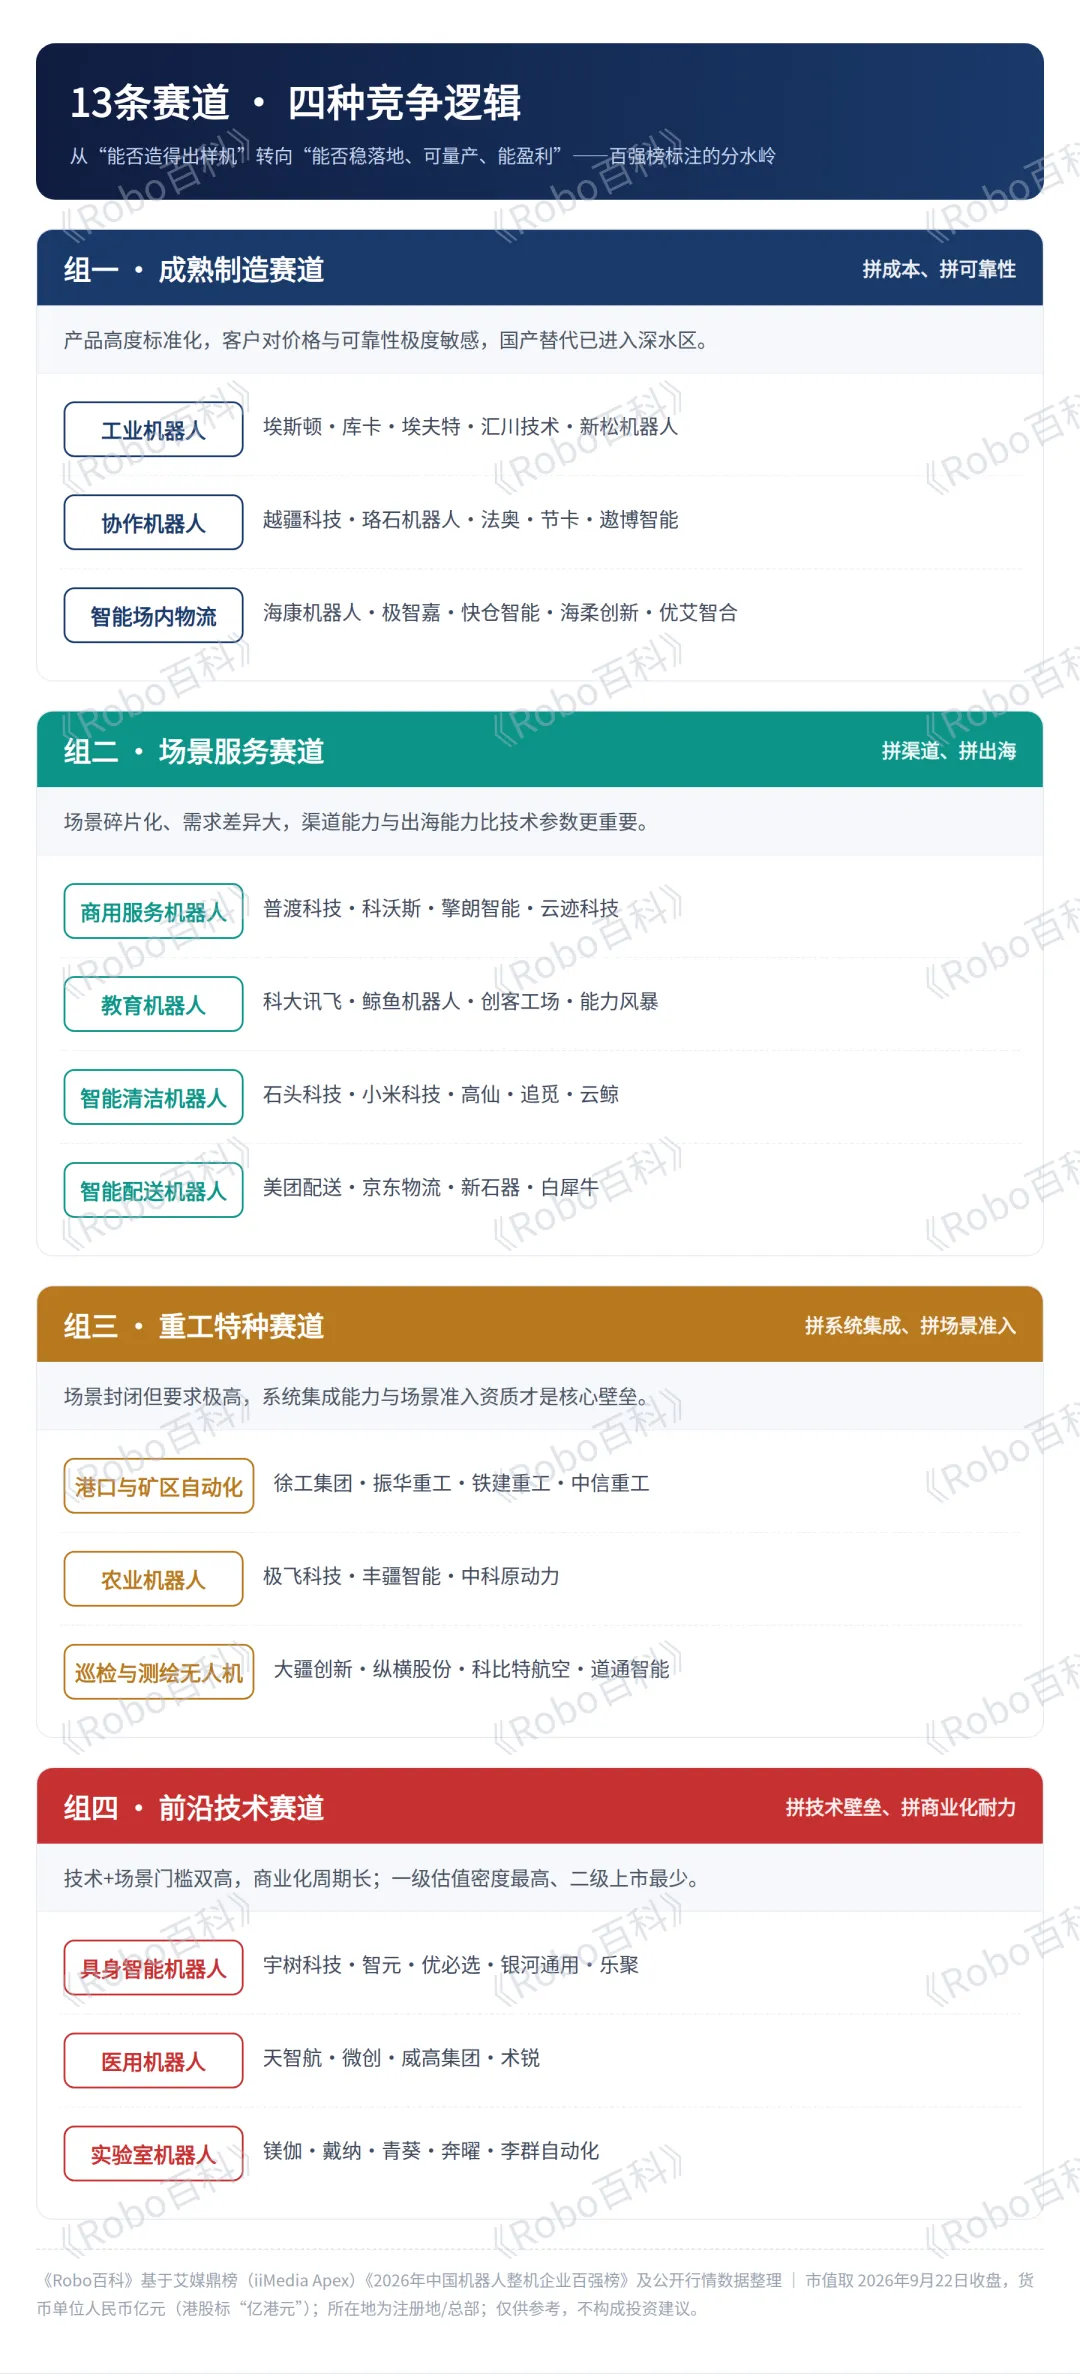
将13条赛道按竞争逻辑分组,可以看到四种截然不同的生存法则。
1.成熟制造赛道:拼成本、拼可靠性
工业机器人、协作机器人、智能场内物流
这三条细分赛道的共同特征是:产品高度标准化,客户对价格和可靠性极度敏感,国产替代已经进入深水区。
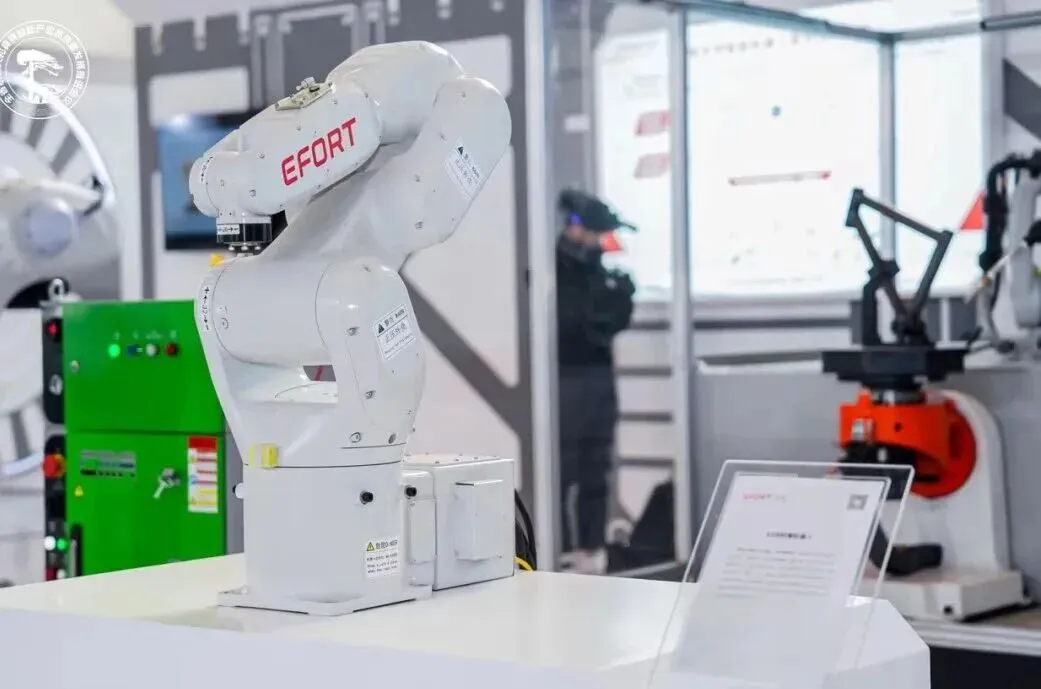
工业机器人是整机产业的基本盘,焊接、搬运、装配、喷涂、码垛场景全面覆盖。埃斯顿位列榜首,已形成伺服、控制器、本体与行业方案的协同能力;库卡、埃夫特紧随其后。10强中3家位于广东。这条赛道头部格局最为稳定,国产替代打完上半场,下半场拼的是行业Know-how的纵深。
协作机器人主打轻量、安全、易用,越疆科技、珞石、法奥居前三。广东、江苏各占3席,形成双集群。国产协作机器人价格快速下探、出口表现亮眼,“卖得比外资便宜、用得比外资简单”正在成为现实竞争力。
智能场内物流以AGV/AMR替代人工搬运,海康机器人、极智嘉、快仓居前三。极智嘉港股上市、海康机器人过会在途,这条赛道率先完成了“中国方案卖全球”的资本验证。
2.场景服务赛道:拼渠道、拼出海
商用服务机器人、教育机器人、智能清洁机器人、智能配送机器人
这四条细分赛道的共同特征是:场景碎片化,客户需求差异大,渠道能力和出海能力比技术参数更重要。
商用服务机器人场景碎片化、需求差异大,普渡科技以多形态产品矩阵、突出量产能力与占收入八成的海外业务登顶,科沃斯、擎朗智能分列二三。10强中4家位于江苏。服务机器人的终局不在国内的价格战,而在全球80多个国家的餐厅、酒店和商场里。
教育机器人兼具教育信息化与智能硬件双重属性,科大讯飞凭语音识别、AI与教育渠道的综合优势居首。10强中4家位于广东。中长期看,AI大模型赋能、校内课后服务是主要增量——这条赛道的上限,取决于大模型降低交互门槛的速度。
智能清洁机器人是百强榜中离消费者最近的赛道。石头科技以激光导航、算法研发、供应链管理和海外渠道布局居首,小米、高仙紧随其后。家用端格局清晰,商用端仍处跑马圈地期。
智能配送机器人与外卖、快递、本地生活深度绑定,美团配送、京东物流、新石器居前,4席在北京。没有场景、数据和路权资源,这条路几乎走不通——这是百强榜中“生态位”最窄、也最难被颠覆的赛道。
3.重工特种赛道:拼系统集成、拼场景准入
港口与矿区自动化机器人、农业机器人、巡检与测绘无人机
这三条细分赛道的共同特征是:场景封闭但要求极高,单点技术优势不足以构成竞争力,系统集成能力和场景准入资质才是核心壁垒。
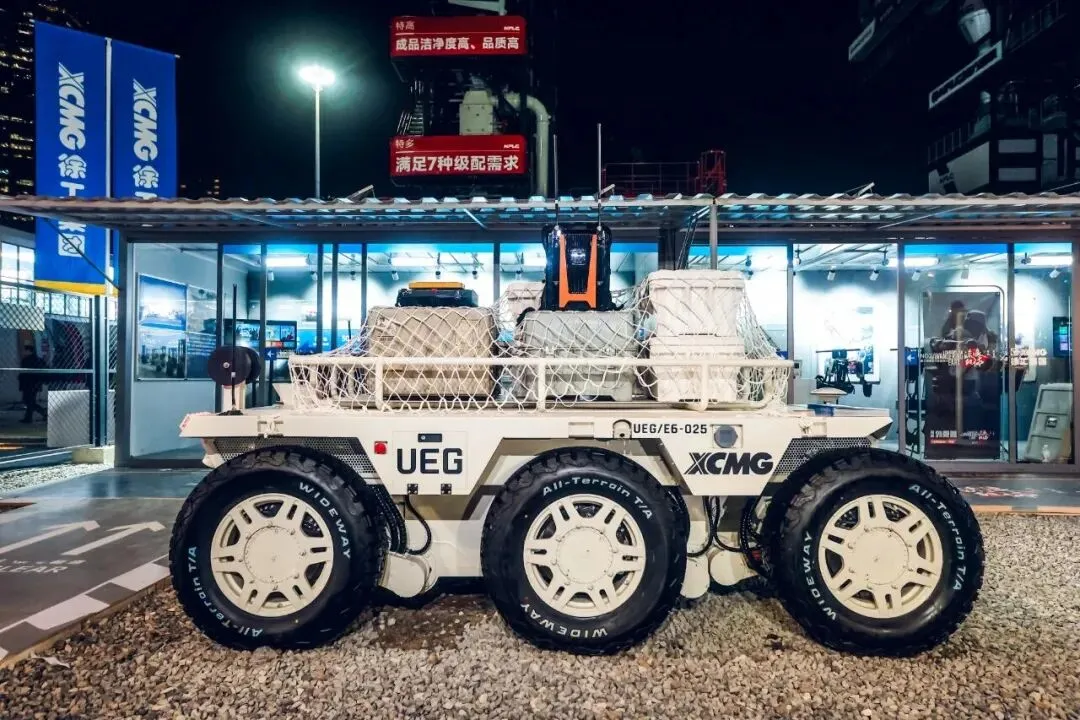
港口与矿区自动化场景封闭但要求极高,徐工集团、振华重工、铁建重工居前,河南、湖南、上海各占2席。这条赛道天然属于有工程机械基因与系统集成能力的重工巨头,创业公司在这里几乎没有生存缝隙。
农业机器人场景非标、季节性强,极飞科技从农业无人机切入、深耕场景最早,渠道与服务网络覆盖广。3席在北京的分布印证了这条赛道的另一个属性:智慧农业的数据与算法,比硬件本身更稀缺。
巡检与测绘无人机竞争围绕飞行平台+载荷+飞控+图传+软件+行业服务全栈展开。大疆创新的品牌、产品与渠道全球领先,纵横股份、科比特航空在细分行业纵深求生,5强中3家位于广东。这条赛道是生态竞争力的最佳注脚:大疆卖的不是无人机,是开发者体系。
4.前沿技术赛道:拼技术壁垒、拼商业化耐力
具身智能机器人、医用机器人、实验室机器人
这三条细分赛道的共同特征是:技术壁垒和场景门槛双高,商业化周期长,一级市场估值密度最高,但二级市场上市企业最少。
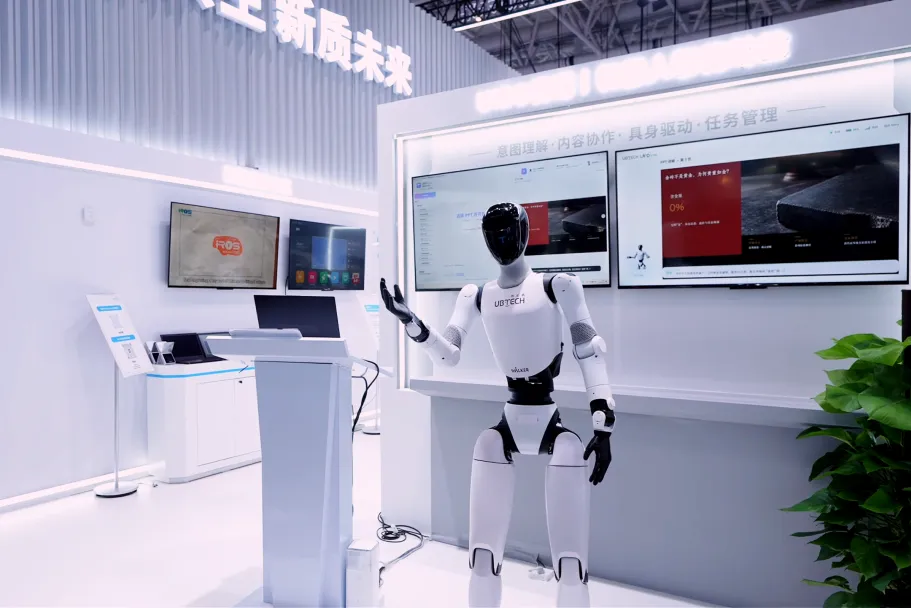
具身智能机器人是资本与技术关注度最高的赛道,15强中8家位于广东。优必选代表工程化深耕,智元机器人代表量产速度,宇树科技代表盈利能力。第一梯队已从融资竞赛进入交付与盈利竞赛。
医用机器人覆盖手术、康复、辅助诊疗方向,技术与注册认证门槛极高。天智航、微创机器人、威高集团居前,2家位于北京。国产替代正在推进,但医院采购逻辑、临床证据积累决定了这是一场以十年计的长跑。
实验室机器人面向药企、CRO/CDMO、科研院所,镁伽科技、戴纳、青葵智造居前。五家全部未上市,却是技术与场景门槛双高、极少被公众看到的“隐形冠军”聚集地。
结语
当下,机器人产业正在经历一轮结构性的去泡沫。
一级市场融资节奏放缓,资本从整机叙事转向核心部件与数据基础设施;二级市场估值持续消化,IPO审核导向趋于严格,未盈利企业的上市通道正在收窄。
格局的调整同步发生。各赛道位次频繁变动,头部与追赶者的差距在拉大,但决定位次的不再是技术参数的先进性,而是交付能力、成本控制与盈利质量。这一筛选逻辑的重构,比任何一份具体榜单的座次都更值得关注。
百强榜记录的正是这一重构的截面。榜单会更新,但评价标尺已经换了。
注:本文为《Robo百科》基于网络资料整理文章,仅代表个人观点,不构成任何投资建议或承诺。图片来源于网络,侵删。