存款利率下降,「固收+」怎么选:《固收+投资指南》来啦|第476期直播回放
- 更新时间 2026-09-22 23:00:29
文|银行螺丝钉 (转载请注明出处)
一、【第476期直播回放】
有朋友问,存款利率下降,为何「固收+」规模不断增长?
什么是「固收+」,常见品种有哪些?
「固收+」,啥时候适合投资,该如何挑选?
在今晚的直播课里,螺丝钉详细介绍了这些问题。
大家点击下方图片,按提示添加「课程小助手」,即可获取直播观看链接(可长期回看)。
PS:已添加「课程小助手」微信的朋友,可以直接私信小助手发送「260922」获取相关信息~
二、【部分直播课内容如下】
1. 存款收益很低,而且还在不断下降
存款这类资产,最大的特点就是安全,几乎看不到下跌风险。
不过收益也比较低,而且还在不断下降。
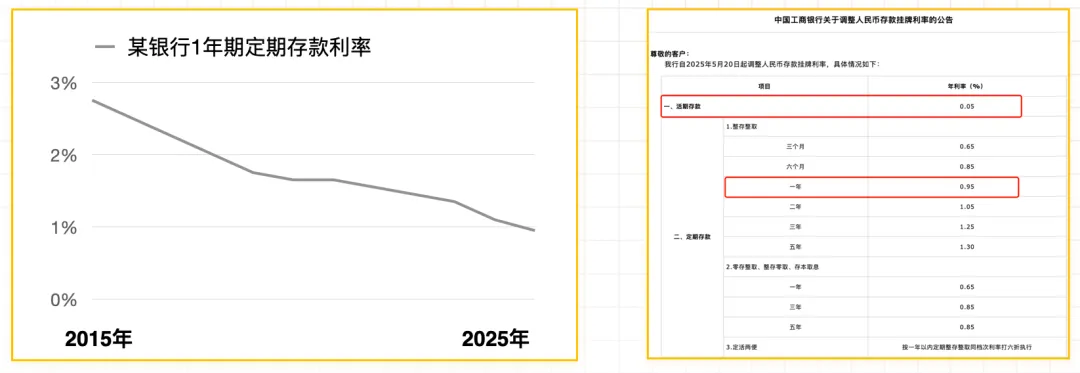
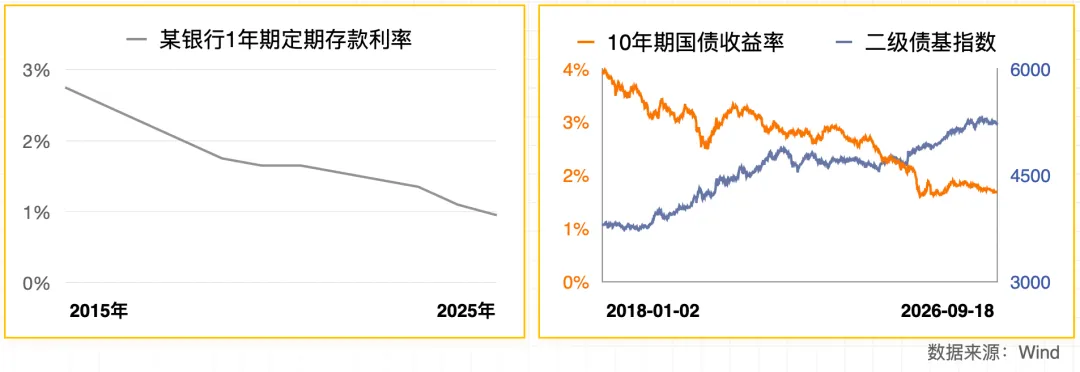
一些国有大行的1年期定存,已经从2015年时的接近3%,降到2025年时的不到1%了。
活期储蓄,利率只有0.05%。
2. 从存款出来的资金,会流向哪里?
投资者的风险偏好,并没有因为存款利率下行而发生根本性改变。
大多数人离开银行存款,不是因为“想去股市博一把”,而是因为“存款利率太低了,想找一个稍微高一点点收益的地方,但还是不想有大的风险”。
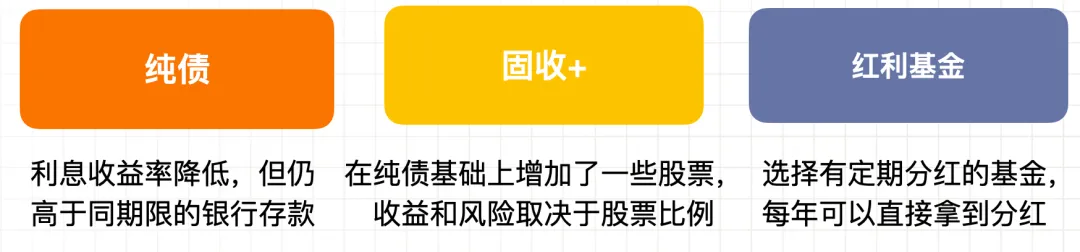
主要是会流向三类品种:
· 纯债
· 固收+
· 红利基金
3. 「固收+」的规模正在增长
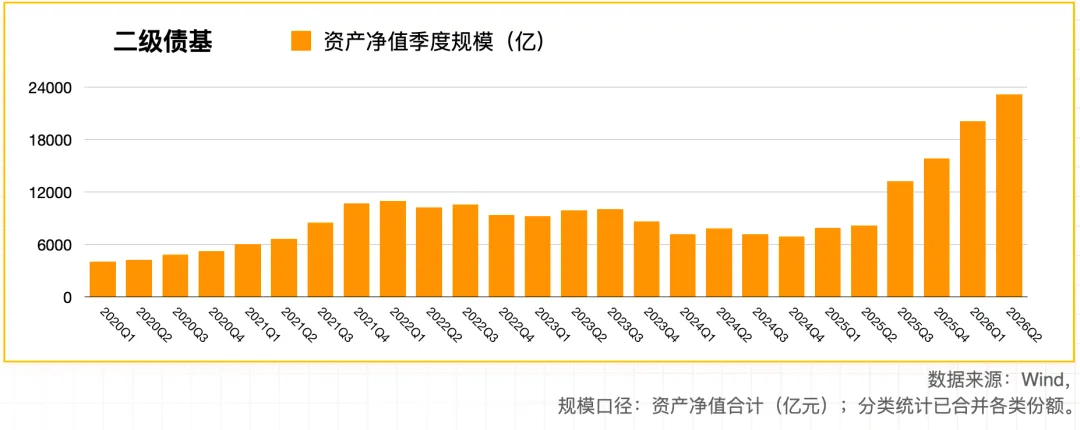
如下,是2020年至2026年二季度末,二级债基(一种典型的「固收+」类品种)的基金规模每季度统计数据。
可以看到,「固收+」的规模,这几年正在不断增长。
4. 「固收+」近期将被纳入个人养老金账户
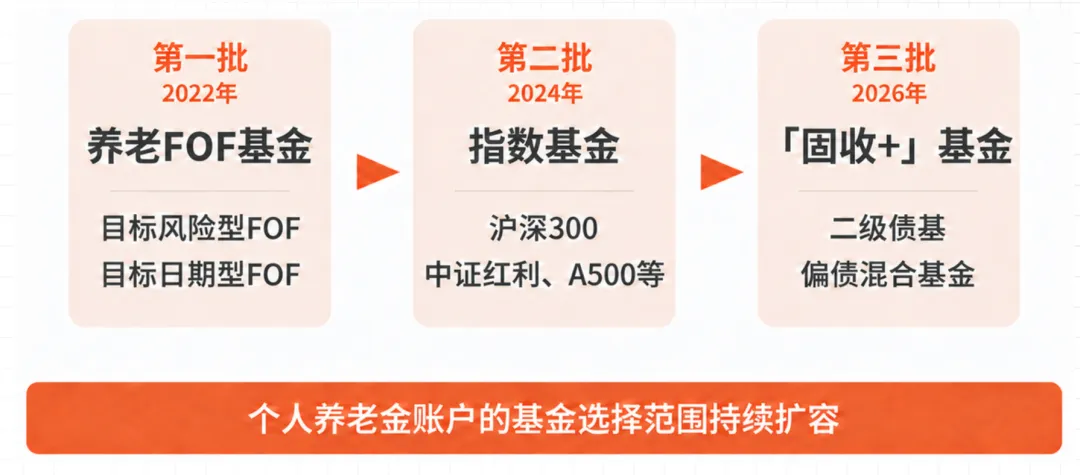
个人养老金账户里的产品,是分批纳入的。
第一批是在2022年,当时主要是养老FOF基金,包括目标风险型FOF、目标日期型FOF。
第二批是在2024年12月,首次纳入指数基金,比如沪深300、中证红利、中证A500等。
最近,养老金账户又要扩容了,会增加一批二级债基、偏债混合基金。
这些,也就是俗称的「固收+」基金。
5. 什么是「固收+」?
固收比较容易理解,就是固定收益。
例如纯债,就属于固收类品种。
类似的,还有像一些理财也属于这一类。
如果在纯债的基础上,增加少量的股票、可转债等资产,就属于「固收+」类基金。
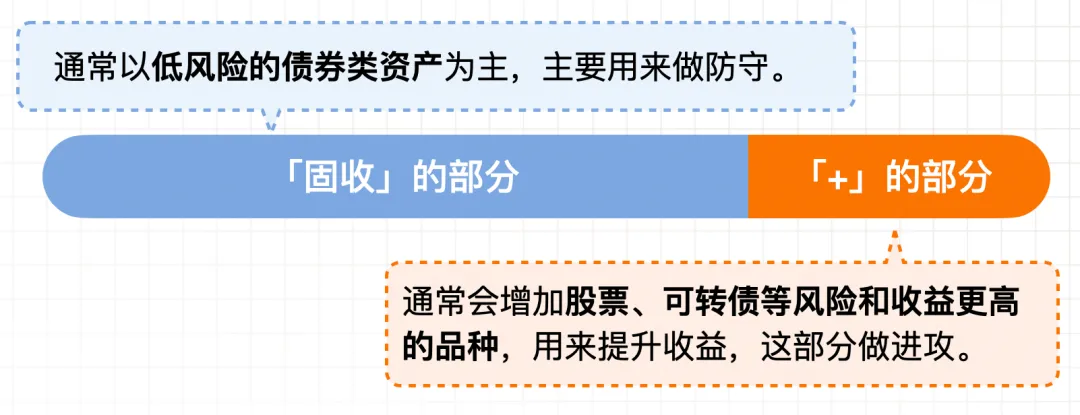
「固收+」,主要由两部分组成:
· 固收部分:通常以低风险的债券类资产为主,主要用来做防守。
· +的部分:通常会增加股票、可转债等风险和收益更高的品种,用来提升收益,这部分做进攻。
6. 「固收+」品种有哪些?
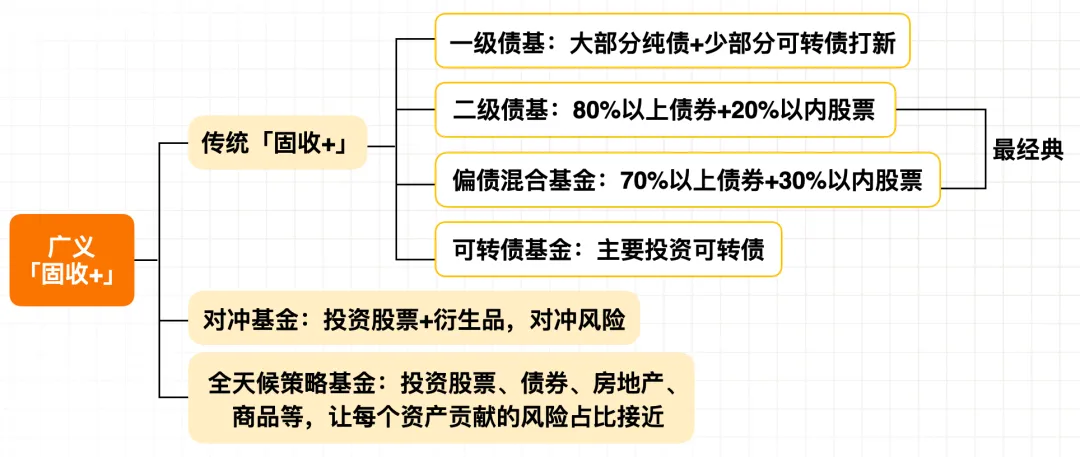
传统的「固收+」品种,主要就是一级债基、二级债基、偏债混合基金和可转债基金。
通常是指在纯债的基础上,增加少量的股票、可转债等资产。
其中,二级债基和偏债混合基金,是最经典的「固收+」品种。
而广义的「固收+」,还包括对冲基金、全天候策略基金等。
这类品种,持仓中不一定有较高比例的债券,而是依靠一定策略来控制波动风险,从而实现与传统「固收+」相似的风险收益特征。
比如对冲基金,主体是股票,同时利用股指期货等方式,来对冲股票的涨跌幅,来赚取相对稳定的收益。
全天候策略,则是同时配置股票、债券、黄金、房地产等不同资产。
并且每一类资产的配置比例,由这类资产的风险决定。
让每一类资产,在投资组合中,贡献的风险相等。
7. 「固收+」品种的长期表现
那么,「固收+」品种的长期表现如何呢?
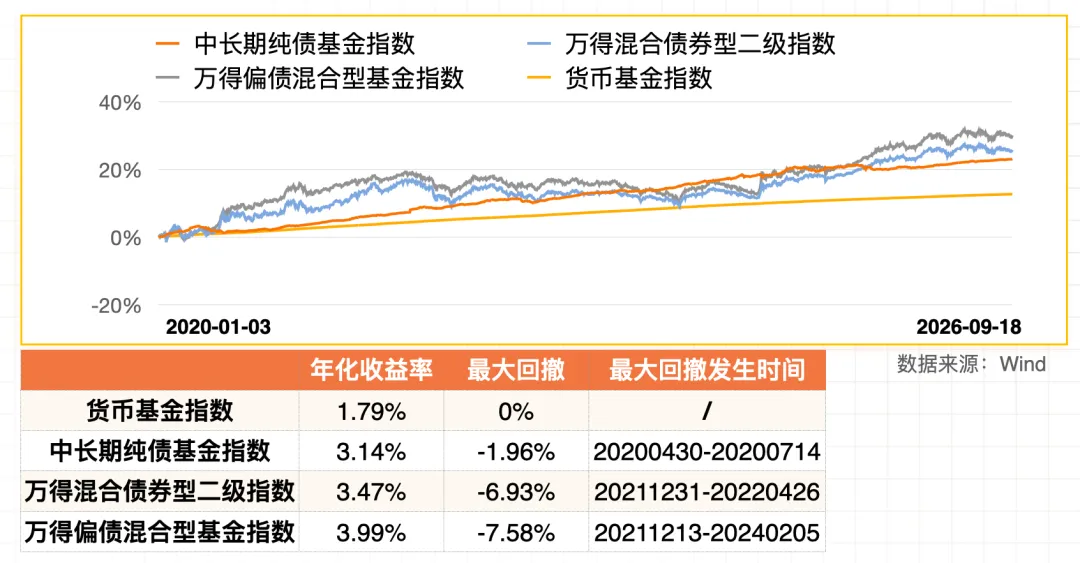
我们可以来看两个典型的「固收+」类品种——二级债基、偏债混合基金的收益表现,以及和纯债基金、货币基金的对比。
从如下对比走势图,可以一目了然地看到,「固收+」类品种的长期收益,要高于纯债基金的收益。
相应的,「固收+」的波动风险也比纯债基金要大一些。
8. 「固收+」品种的三个特点
「固收+」品种,通常有以下三个特点:
· 股债负相关性,减少了「固收+」的波动风险。
· 收益和波动风险,受到股票比例的影响。
· 受益于存款利率下降。
下面我们就来分别介绍一下。
9. 特点一:股债负相关性,减少了「固收+」的波动风险
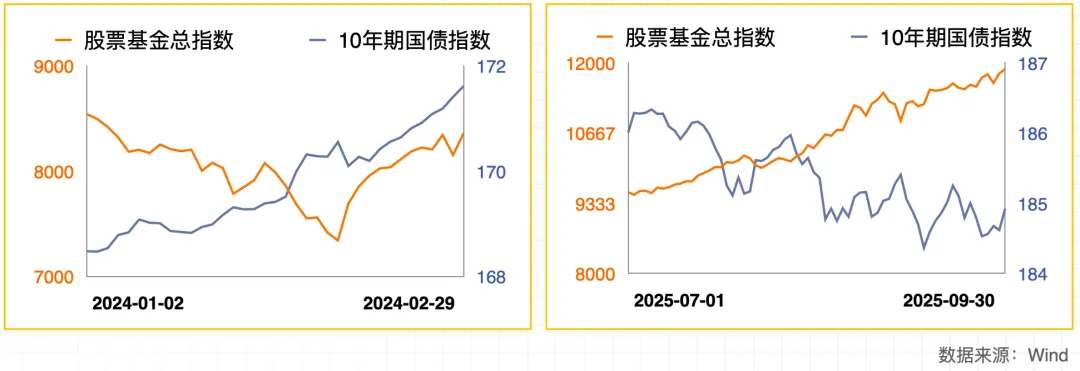
股票和债券这两类资产的表现,往往呈现负相关:
· 股票市场大幅上涨时,债券基金通常相对低迷;
· 股票市场表现低迷时,债券基金通常相对较强。
股债的这种负相关性,减少了「固收+」的波动风险。
10. 特点二:收益和波动风险,受股票比例影响
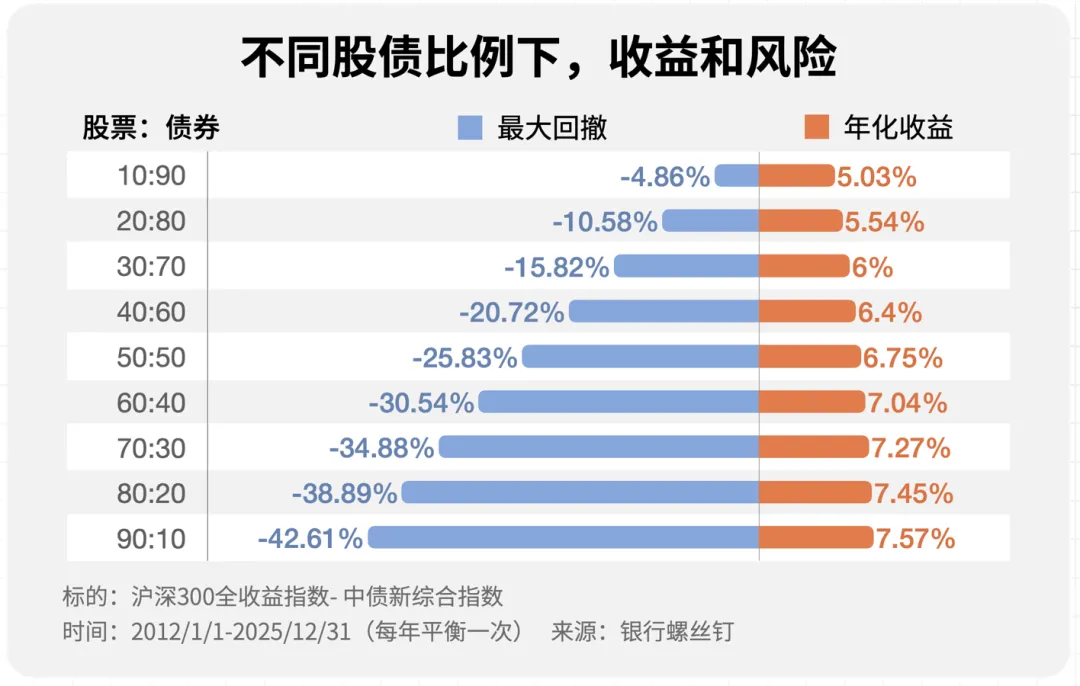
不同的股债比例,对于「固收+」品种的收益和风险影响也比较大。
如果想获得更高的长期回报,需要提高股票资产的比例,同时也要承担更大的波动风险。
11. 特点三:受益于存款利率下降
近年来,存款利率持续下降,10年期国债收益率也在低位。
「固收+」品种受益于此,表现比较好。
12. 挑选「固收+」的四个维度
「固收+」类品种有很多,挑选时可以关注以下四个维度。
· 维度一:选择合适的股债比例
· 维度二:查看「固收+」配置的债券类型
· 维度三:查看「固收+」配置的股票类型
· 维度四:了解股债是如何做再平衡的
下面就来分别介绍下。
13. 维度一:选择合适的股债比例
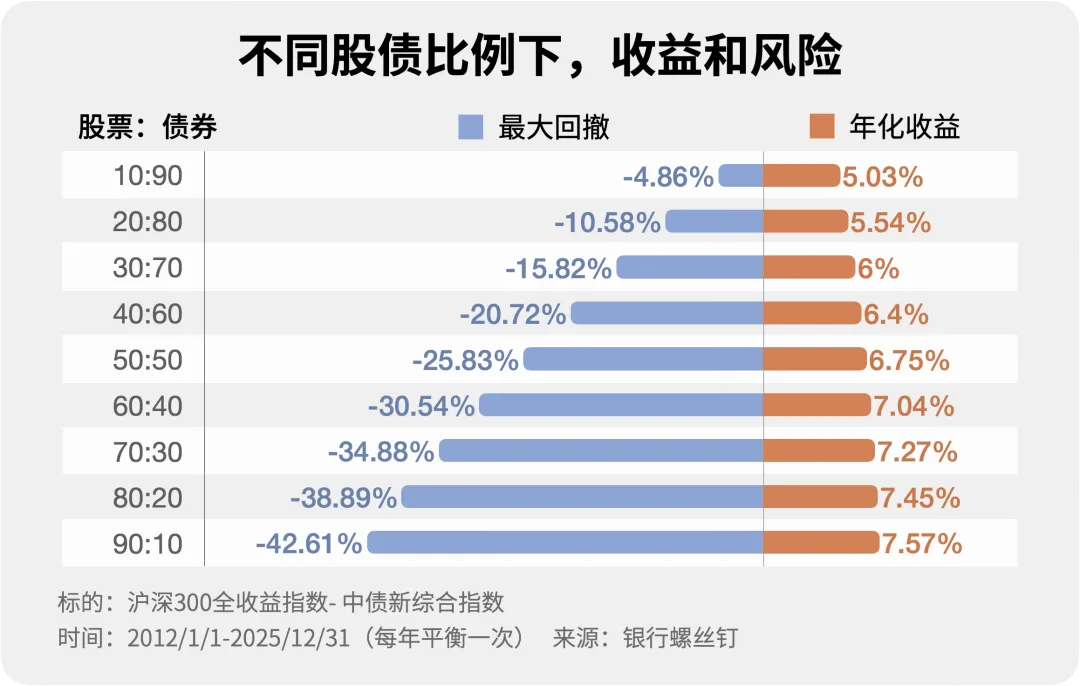
在挑选「固收+」时,首先需要重点看看它底层的股票比例。
配置的股票比例越高,收益越高,对应的波动风险也就越大。
可以根据「固收+」里股票部分的比例,来判断是否符合自己的风险承受能力。
14. 维度二:查看「固收+」配置的债券类型
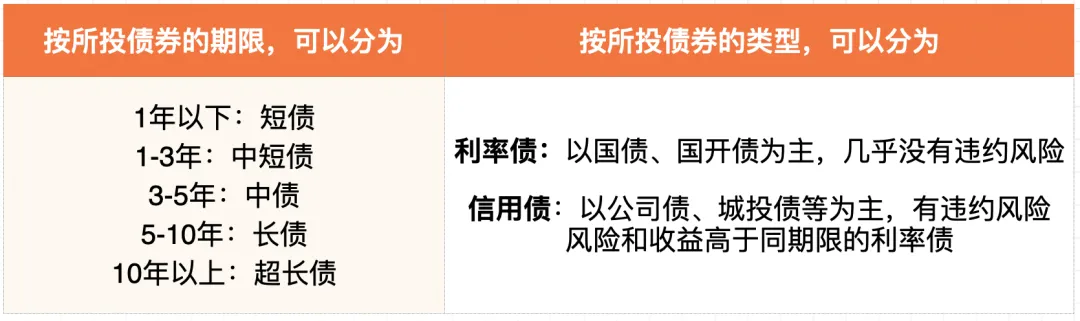
债券资产的部分,需要看看配置的是哪种债券。
是利率债还是信用债,是长债还是中短债。
一般来说,底层投资利率债的「固收+」,违约风险比较小,更适合追求稳健投资的朋友。
截止到2026年9月中下旬,10年期国债收益率在1.6%-1.7%,长债性价比不高。
现在投资的话,更适合考虑以中短债为主的「固收+」。
15. 维度三:查看「固收+」配置的股票类型
股票资产的部分,需要看看配置的是哪种风格。
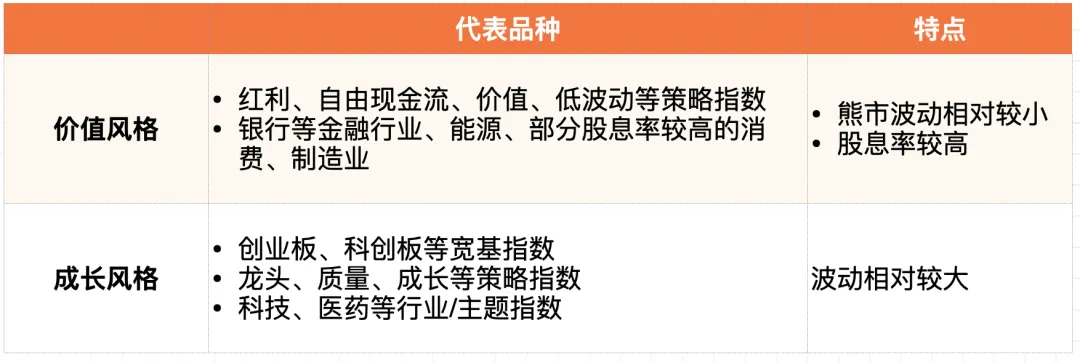
股票可以大致分为成长风格、价值风格两大类。
成长风格主要是挑选收入、盈利成长性比较高的股票,所选出来的股票,通常弹性更大。
也就是说,市场上涨时,成长风格往往涨幅更高,市场下跌时,成长风格往往跌得也更多。
从风险偏好的角度来说,投资「固收+」的投资者,对风险的承受能力并没有太高。
比较适合考虑,股票部分偏价值风格的品种。
价值风格主要挑选低市盈率、低市净率等估值低的股票。
代表指数是红利、价值、低波动、自由现金流等策略指数。
16. 维度四:了解股债是如何做再平衡的
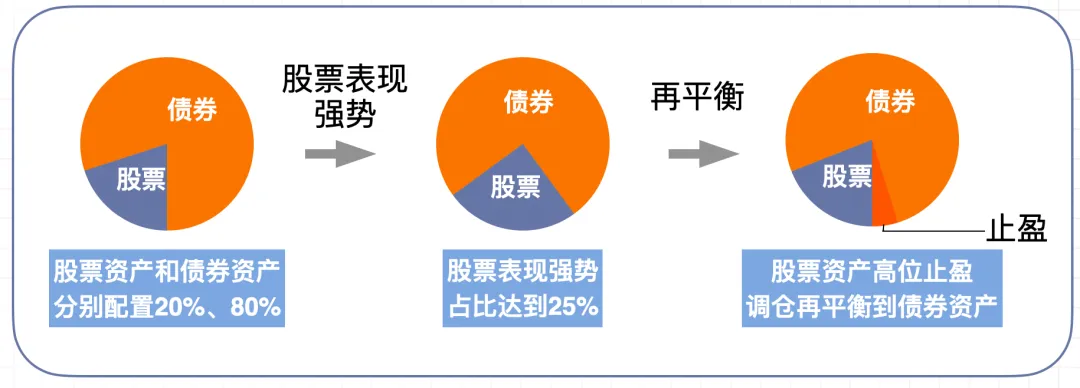
有的「固收+」,自带股债再平衡策略,相当于低买高卖,自带止盈,比较省心。
当股票上涨时,会止盈一些股票,加仓债券。
而当股票市场下跌,就卖掉一部分债券,加仓股票。
17. 90天、365天投顾组合:「固收+」品种
如果想更加省心省力地投资「固收+」,可以考虑90天和365天投顾组合。
其中:
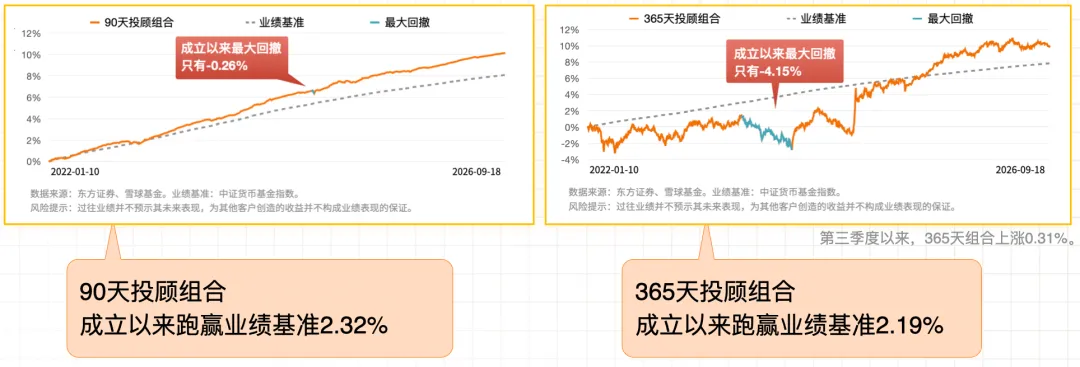
· 90天组合,精选低波纯债基金,以短债基金为主。
· 365天组合,精选二级债基、偏债混合基金,股债比例约为15:85。
从成立以来,这两个组合也都跑赢了业绩基准。
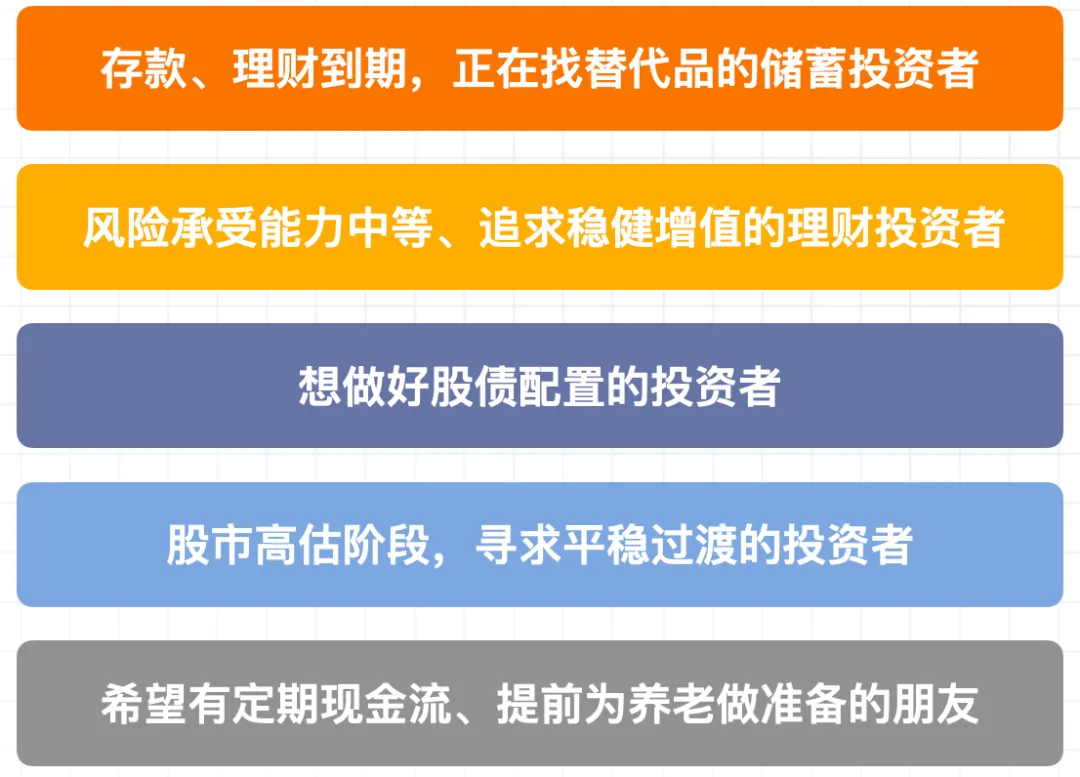
18. 哪些人适合投资「固收+」?
希望在低利率时代,让手里的钱既能争取合理收益、又不用承受太大波动的朋友,都比较适合投资「固收+」。
尤其是以下几类朋友:
19. 《固收+投资指南》
如果用一句话来概括「固收+」投资要点,那就是:债券收利息,股票加收益。
为了帮投资者更好地了解固收+,螺丝钉精心设计了新书《固收+投资指南》,希望能为大家的稳健投资之路提供一些帮助。
新书于2026年9月17日上市,上市后荣登京东新书热卖榜第一名。
点击下方图片,即可下单。
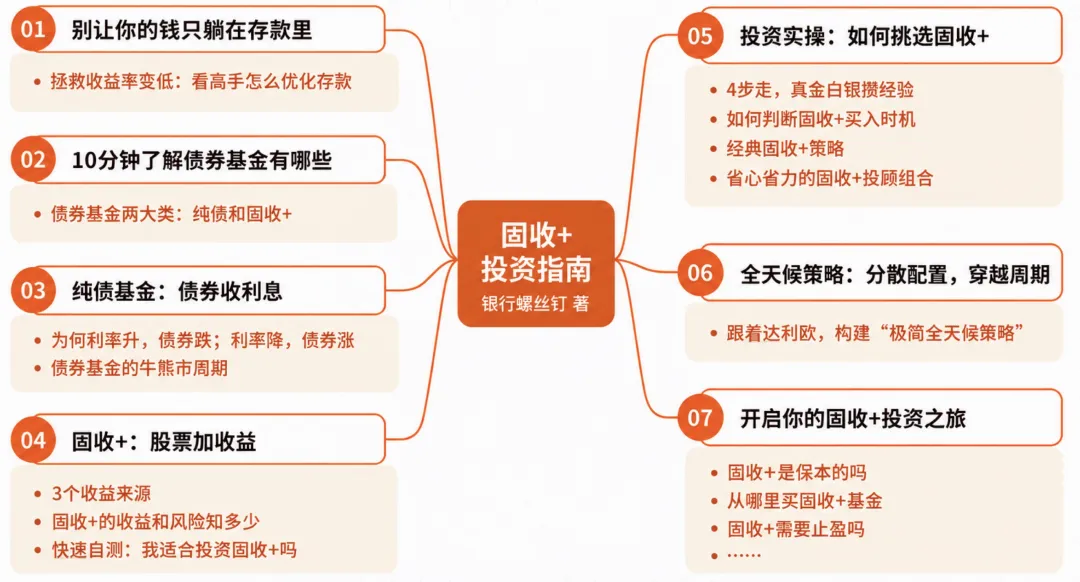
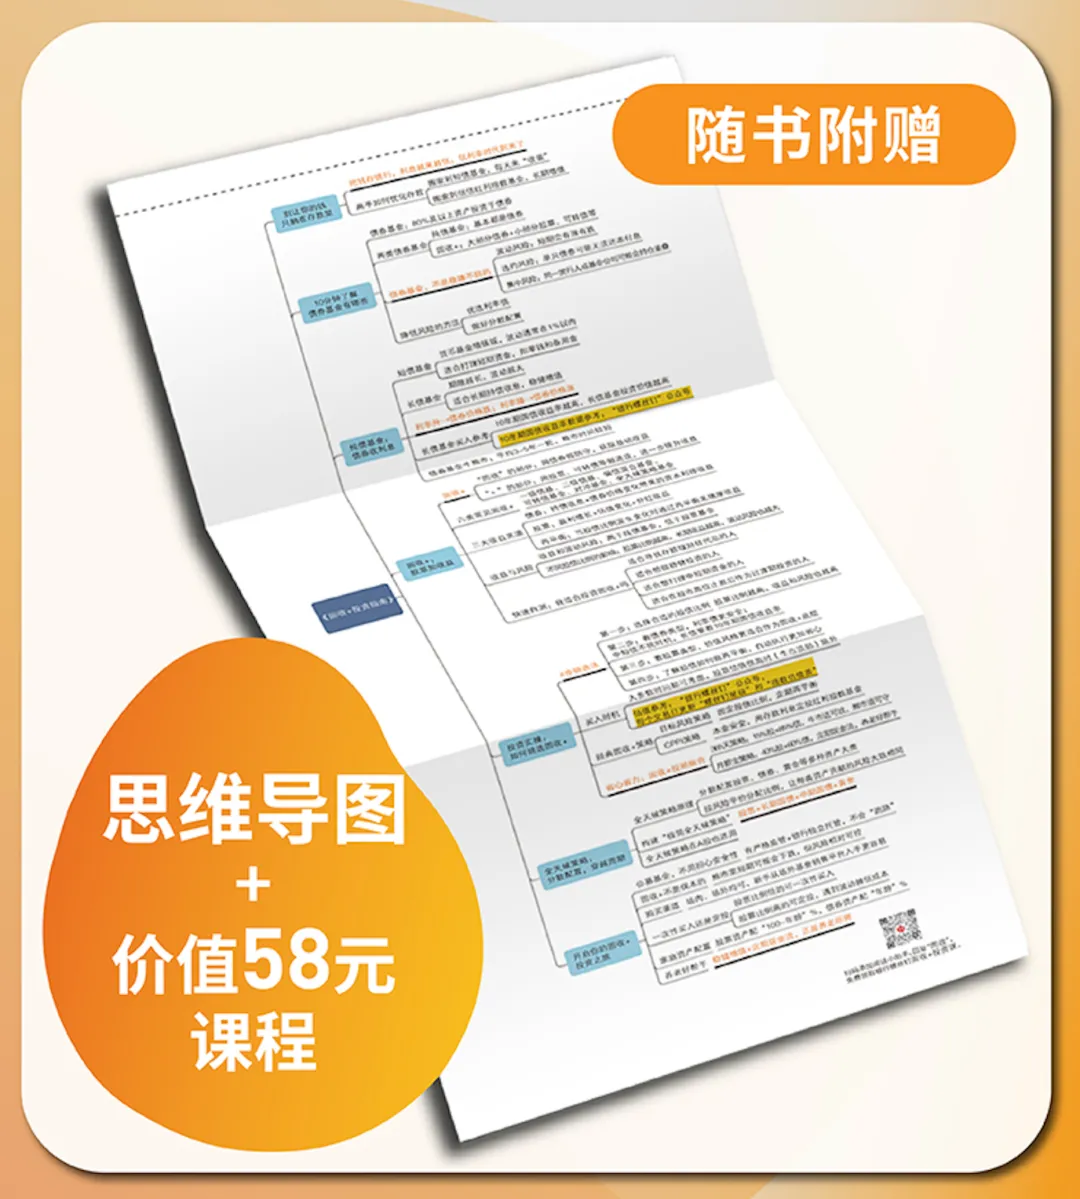
以下,是这本书主要内容的思维导图,方便大家快速了解。
20. 新书三重福利
与前几本书一样,这次螺丝钉也精心准备了新书福利礼包,福利版包括了三重福利。
福利版限量5千册,先到先得,感兴趣的朋友可以抓紧时间下单。
▼第一重福利:限量福利版
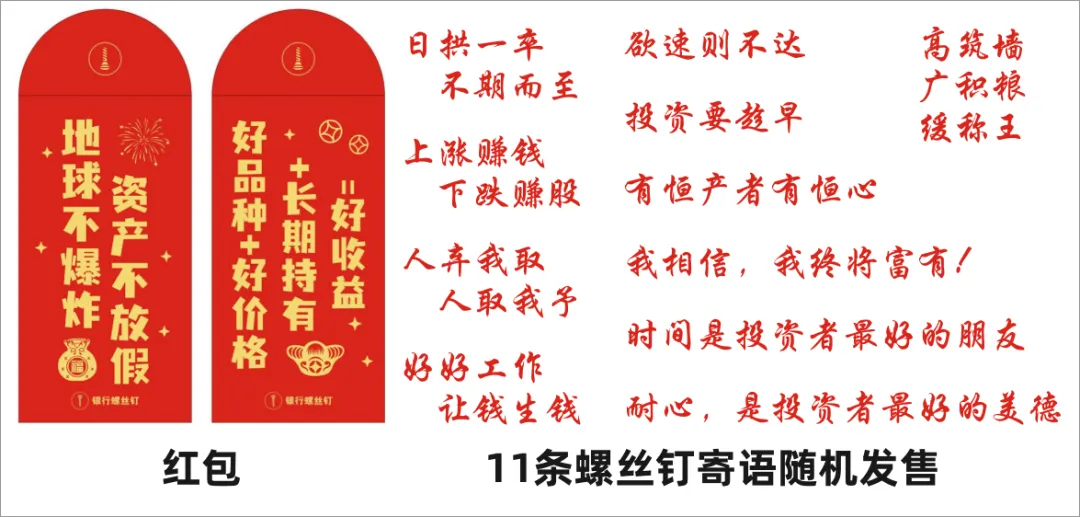
本次购买限量福利版的朋友,可以获赠两枚螺丝钉精心定制的实物红包。
限量福利版里,还包含了螺丝钉为大家送上的投资寄语,十余种不同的寄语随机发货,来开启「寄语盲盒」吧~
▼第二重福利:随书附赠思维导图+价值58元课程
新书随书附赠了精心制作的思维导图,书中知识脉络和投资要点一目了然。
还配套赠送了螺丝钉出品的解读课程,一共7节,浓缩了新书最核心、最精华的内容,为大家简明扼要、通俗易懂地介绍清楚固收+投资。
▼第三重福利:写读后感,赠螺丝钉定制周边
收到新书后,螺丝钉非常欢迎大家在购书平台、社交平台或者其他地方,
· 拍照晒一下新书+100字以上感想、读后感;
· 把读后感内容截图并保存。点击下图,按指引步骤参与活动,即可获赠螺丝钉独家定制的「大类资产收益排行」鼠标垫。
以上,就是关于「存款利率下降,「固收+」怎么选:《固收+投资指南》来啦」的相关课程内容。
大家点击文章开头图片,按提示添加「课程小助手」,即可获取直播观看链接(可长期回看)。
风险提示
本文仅为信息分享,不构成任何投资建议。市场有风险,投资需谨慎。
基金投资组合策略过往业绩并不预示其未来表现,为其他客户创造的收益并不构成业绩表现的保证。
基金投资组合策略具有市场风险、信用风险、流动性风险、法律风险以及其他投资风险等,其风险特征与单只基金产品的特征存在差异,可能存在基金投资组合策略成分基金风险等级高于基金投资组合策略风险等级的情况。
基金投资顾问业务尚处于试点阶段,存在因试点资格被取消不能继续提供服务的风险。
