"尊享e生中高端2026四个计划怎么选?
医院范围定计划,免赔额定价格,把这两件事想清楚,四个计划立刻清楚。
—— 保妈方程式
后台被问得很多的一个问题:尊享e生中高端2026,加上plus版,一共四个计划,看得头晕,到底买哪个?这篇文章不念条款,给你一个大方向+三个小开关,看完你就能对号入座。
四个计划的名字很像,很多人一上来就被绕晕。其实分界线只有一条——
「不带plus的,小毛病住院只能去公立医院普通部;带plus的,小毛病住院也能去特需部、国际部。」
再往上,plus计划二还多两层:第一层小毛病可以去私立医院(比如说北京和睦家京北妇儿医院)住院,第二层确诊癌症及特定疾病之后,可以出境就医,对接日本、香港、新加坡、德国、美国的指定医院。
把这条线记住,四个计划就不是四道难题,而是四个档位,按需往上加就行。
四个计划的差别,核心就在「什么情况下能去什么医院」,一张表看清:
一句话总结:预算决定下限,需求决定上限。
预算从低到高,就医范围从普通部、到特需、到私立、再到境外,一级一级往上加
投保时要选社保身份。无社保版整体贵不少,而且不同年龄段差得还不一样,具体差价在投保界面上都能看到。
💡 我的建议很明确:正常交社保的,就按有社保身份投保。
有人担心:万一以后社保断了怎么办?按目前的投保规则,续保时可以申请切换社保身份,提供医保中断证明就行,不用推倒重来。
所以别为了「怕断保」就直接多花钱买无社保版,先把身份选对,真到有变化的时候再调。
如果是无社保身份投保,直接可以选择plus,基础责任上,有无社保价格无差,但是却能锁定更多的就医资源。
这是拉开价格差距的关键。plus版分三档:0、1.5万、3万;非plus版档位更少,只有0免赔和5000两档。
先说一个很多人忽略的细节:plus不管你选哪一档,普通部住院永远是0免赔,免赔额只管特需、国际部这些地方。
再说plus版的设计亮点——相对免赔额:社保统筹报销的钱,可以拿来抵扣免赔额。举个例子:
住院总共花了1.5万,社保统筹报了1万,你自己掏5千。理赔的时候,那1万统筹款先拿去抵扣免赔额,你自己掏的5千实报实销。
同一个免赔额,实际门槛比看上去低得多。选档思路也简单:
就诊多、学龄前儿童:直接0免赔
平时就诊多、学龄前儿童的,直接0免赔,如果在北上广深这些医疗资源挤兑的城市,可以选择plus计划二,流感季节可以去和睦家等高端私立医院就医,省心,而且就医体验好。
想控预算:选1.5万那档
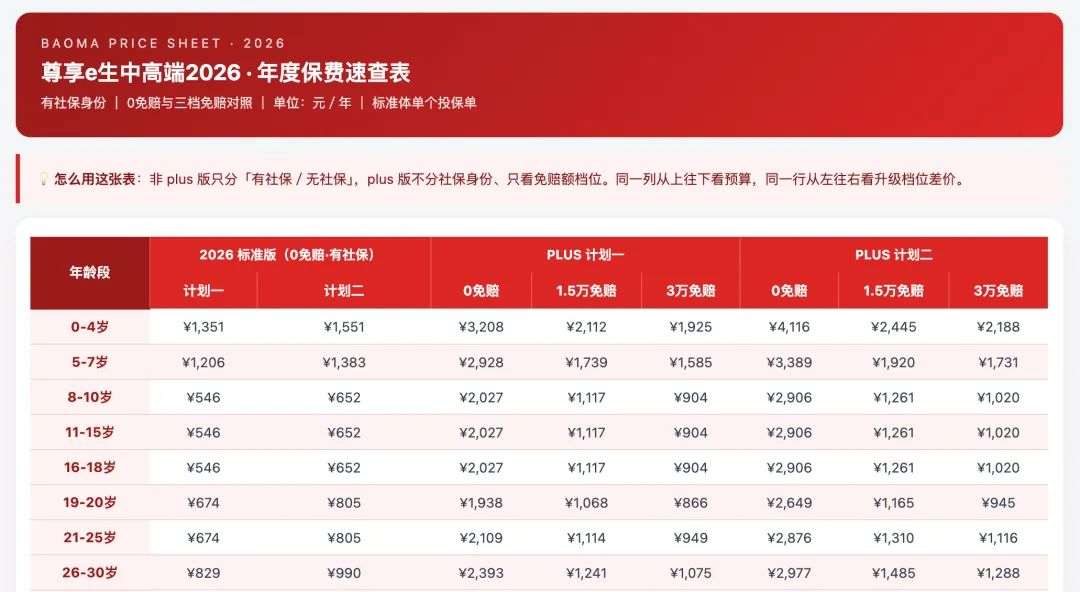
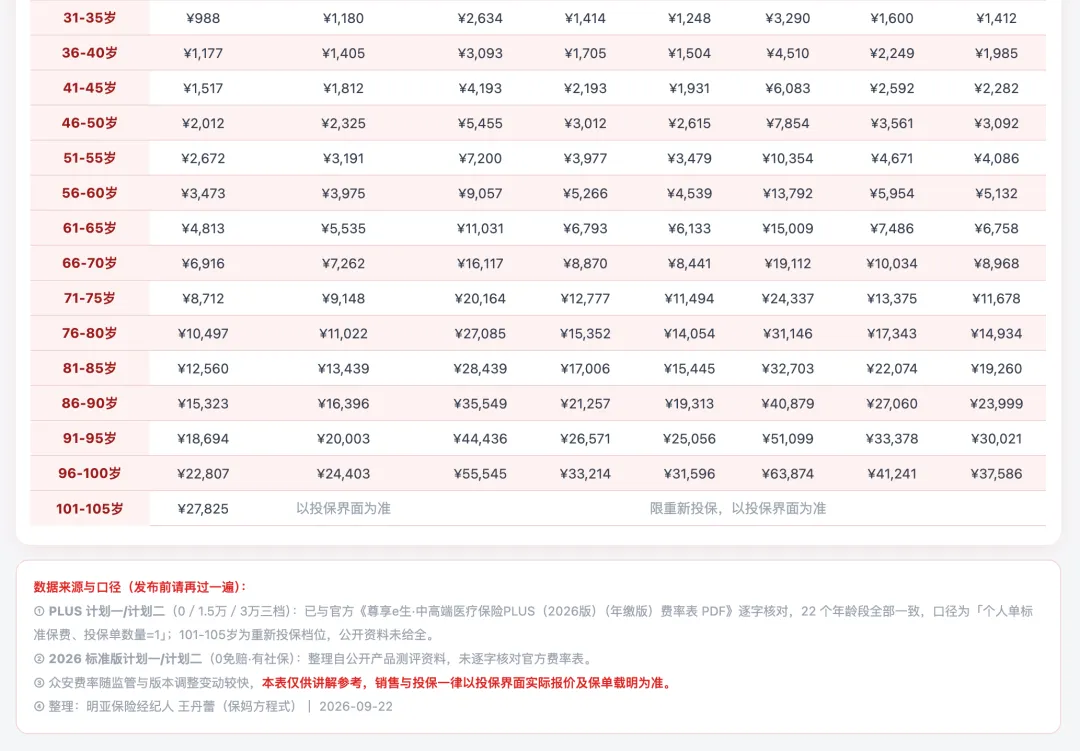
相比0免赔,价格能下来一大截,30岁-plus2-0免赔2977元,1.5万免赔额的直接腰斩至1485元。
3万档:用最少的钱撬动最多的就医渠道
如上,3万免赔的,价格还能再降一降,降至1288元,可以省出一顿饭钱。比计划二0免赔额无社保的价格还低181元。但是能撬动特定疾病海外就医的资源,同时普通部也是0免赔哦。
当年没理赔,续保时免赔额降3000,一路降到0;中间理赔了,就回到初始档位。按这个规则推算,1.5万那档坚持五年无理赔,也能降到0。
「成年人连年住院概率低,连续投保5年后,如遇小问题做手术,也可以不心疼的给自己最舒适的就医环境。」
做理赔前置服务这些年,我见过太多「保障都在,理赔卡壳」的案例。这款产品投保之后,有三件事建议做在前面:
1预授权别漏:住院、放化疗、靶向这些项目,要提前至少5个工作日申请预授权;紧急就医48小时内补通知。漏了这一步,赔的时候容易卡壳。
2医院范围要核对:二级及以上公立医院的普通部、特需部、国际部都在保障内,但观察室、联合病房、康复病房这类是除外的。拿不准就先查医疗机构清单。
3外购药走流程:外购药械0免赔,但要走指定药店和审核流程,别自己在外头买了、拿着发票再来报。
细节做在前面,理赔才顺
| |
|---|
| |
| |
| |
| ⬆️基础上,看重境外新药新疗法、私立医院的,给就医范围加码 | |
「先定就医范围,再定免赔额,看清投保规则——这是选医疗险永远不变的顺序。」
四个计划没有好坏,只有合不合适。拿不准的,把你的城市、预算、家庭成员情况发我,我帮你按家庭情况算清楚。
我是 明亚保险经纪人王丹蕾,一个懂理赔的保险经纪人;在短视频平台,你可以找到我:保妈方程式。
买对保险,做好理赔,不花冤枉钱。如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连,我们下篇见。
本文基于公开产品资料及已核实保单信息整理,仅供科普参考,不构成销售建议。具体保障责任、免赔额、报销比例、续保条件等,均以保险合同条款及保单载明为准。