营收44.93万亿元之后:中国民营企业500强的地域、产业与现金流结构
2026年榜单观察|经营数据以2025年度为基准|资料更新至2026年9月22日
核心摘要
2026中国民营企业500强于9月22日发布。500家企业合计营业收入44.93万亿元,净利润1.83万亿元,纳税1.30万亿元。这张榜单首先反映参与调研的大型民营企业的收入规模;要理解其经营质量,还须同时看产业构成、利润与现金流、库存占用、研发投入以及就业。全国总量可以作整体判断,未公开的逐家公司财务不能以行业印象补齐。[1][2]
关键结论
规模增长快于利润增长,收入扩大不等于盈利同步改善。 营业收入同比增长4.35%,净利润增长1.31%,两者相差3.04个百分点。在公布的加总口径下,利润相对收入的增长较弱;但这一结论不能直接推广为每家企业利润率下降,也不能排除样本更替的影响。[1]
地域集中十分明显,但总部归属不能替代生产、研发和税收发生地。 浙江104家、江苏90家、山东51家、广东49家,合计294家,占58.8%,是“接近六成”,不是“超过六成”。再加河北、北京、福建、上海,八省市共387家,占77.4%。这是企业数量的地理分布,不是这些地区创造了相同比例的增加值。[3][4][5][6][8]
制造业是样本主体,互联网头部公司的高排名并未改变这一结构。 综合榜中的制造业企业为353家,占70.6%;其营收占比为71.72%,净利润占比为59.58%。数量和收入权重高于利润权重,提示不同商业模式的盈利结构不能用营收排名代替。[2][28]
人工智能关联应按业务分层,而不是给整家公司贴一个概念标签。 黄仁勋的五层框架是能源、芯片、基础设施、模型、应用。调查中60.6%的企业制定了数字化转型与人工智能应用战略规划,即303家;这不等于303家都是模型公司,也不等于这些企业已经实现可量化的人工智能收入或降本收益。[2][13]
税收、就业与现金回收是不能省略的观察维度。 500强合计就业1196.33万人,其中249家超过1万人、48家超过5万人。京东披露的存货周转天数从2024年末31.5天上升至2025年末37.8天,但不能把这一家公司或一种零售口径推广为500强共同水平。上市状态同样需要先核准申报主体,才能比较其财务数据。[2][14]
核心概念
榜单年度与经营年度: 2026是发布年份,主要排序依据是2025年营业收入;2026年中报仅作为后续观察,不能无提示地并入年度横截面。
营业收入、利润与现金流: 营收衡量已确认业务规模,净利润反映收入扣除相关成本费用后的会计结果,经营现金流反映经营现金收支。三者回答不同问题。集团净利润与归属于母公司股东的净利润也不是同一口径。
存货时长: 此处采用企业存货周转天数,即 Days Inventory Outstanding(DIO)。它衡量存货平均占用周期;商品实际入库后的库龄、房地产项目去化期以及企业成立年限,均不是同一个指标。
AI堆栈: Artificial Intelligence(AI,人工智能)的五层产业框架用于识别业务位置,不是统一的行业统计分类,也不是收益评分模型。[13]
上市主体: 榜单申报集团、控股母公司、上市公司和经营子公司可能并不重合;跨市场上市亦不意味着增加一家企业。
关键词
中国民营企业500强、2026民企500强、区域分布、制造业、AI五层堆栈、存货周转、上市主体、税收贡献、就业规模、经营现金流
一、这张榜单测量的是大企业收入,不是民营经济的全部
今年调研共有6350家2025年营业收入超过10亿元的企业参加,再从中按营业收入选出前500家。10亿元是报道所述参与调研企业的规模条件,不是第500名企业的入围门槛。 在没有取得末位企业的准确营收前,不应把两者混写。[1]
这一产生方式带来三个边界。首先,它是参与调研企业的排序,不能把未在名单中出现的企业一律解释为规模不足。其次,收入领先并不自动等于利润、技术原创性、员工待遇或经营稳健性领先。再次,集团可能在多个地区、行业和法人之间经营,单个总部标签不能容纳全部业务事实。
2026榜单与2025榜单比较时,还应区分两件事:同一企业经营增长,以及入榜企业集合变化。以四川为例,本届有9家入榜,较上届减少2家;川观新闻指明上届在榜的蓝润、四川德胜本届未出现。能够确认的是名单变化;仅凭未入榜,不能判断它们停业、破产或退出某个产业。[9]
各项规模数据中,收入44.93万亿元、资产53.74万亿元以及利润1.83万亿元也不能直接相加。收入是期间流量,资产是时点存量;产业链上下游交易还可能分别计入不同企业收入。把营业收入合计当作对国内生产总值的贡献,会把交易规模与增加值混为一谈。[1][2]
二、浙苏鲁粤集中,但“企业多”与“单体大”是两种结构
已公开的地区报道显示,四个省份集中了294家上榜企业。浙江的数量最多,江苏其次;广东的数量少于浙苏,但部分特大型企业提高了其营收权重。下表保留企业数量口径,避免把地区排名变成综合发展评价。[3][4][5][7]
表中数量依据地区报道及本地交叉来源;京沪和广东营收保留报道口径,未宣称经过完整500行名单重算。[3][4][5][6][7][8][33]
广东的结构特点是少量较大体量企业抬高均值。 49家约占样本9.8%,收入权重约14.2%,户均营收约1301亿元。北京24家、上海18家的报道营收分别约4.74万亿元、1.27万亿元。这里可以比较入榜企业的收入体量,但不能据此直接判断一个地区的创新能力、居民收入或营商环境优劣。[6][7]
地区数据有一处必须保留的版本差异:新浪较早的地区报道给出浙江104、江苏90,另一篇给出浙江103、江苏91。浙江广电与新华日报·交汇点的本地报道分别支持104和90,因此采用这组数据;四省合计294家在两种版本中并不改变。逐家注册地复核完成前,不进一步推测差异由哪家企业引起。[3][4][5][6]
图一|深汕比亚迪汽车工业园二期东地块。企业供图,深圳经济日报经深汕特别合作区网站发布;2024年12月12日历史资料照,不是2026年现场。[27]
三、东中西与东北:既看集中程度,也看统计能覆盖到哪里
按常用的东部、中部、西部、东北四区域观察,八个已列出的东部省市已经占77.4%,足以说明榜单高度集中。但八省市没有包含东部所有省级地区,387家只能作为这里已核验的东部数量下界,不能直接写成东部总数。[3][6][8]
中部六省的报道数量分别为河南16、安徽12、湖北12、湖南10、山西9、江西5,合计64家,占12.8%。湖北省经济和信息化厅的名单以及湖南日报的报道可进一步支持其中两个省份的计数。西部已核对的四川9、重庆6、内蒙古6,共21家;东北报道中的辽宁3、吉林1,共4家。其余地区尚未完成完整逐家对照,不能把未核到的记录填成零。[3][9][10][11]
这张表的用途是区分确定部分与未完成部分,而不是制造一个看起来闭合的区域饼图。省级已核对19个地区、476家,占全样本95.2%;并未获得这些企业的完整可计算财务明细。
进一步看案例,中部与西部并不是同一种产业结构。湖北的九州通、卓尔智联位列53、56,名单还包含汽车、建材、再生资源等企业;湖南的三一集团、蓝思科技和零售连锁企业同在榜上;四川同时出现通威、其亚、新希望六和及冶金、农业相关集团。这里能够观察到行业多样性,不能仅凭区域标签把企业统一归入“传统”或“科技”。[9][10][11]
数量较少地区的变化更容易被一两家企业影响。 当地区基数较小,企业新增、退出或申报主体变化,都会显著改变数量比例。评价其长期产业变化,至少需要同口径多年的企业名单、收入及行业代码,而不只是某一年的位次。
四、制造业的权重,要放在综合榜内部计算
综合500强中,第二产业企业占74.4%,即372家;制造业占70.6%,即353家。由此可算出,第二产业中的非制造业企业为19家,第一产业与第三产业合计128家。不能把余下128家全部改称服务业,更不能把“制造业民企500强”另一张榜单的500家移入此处。[2][28]
上述四个比例虽然来自同一调查,但各自的指标和填报边界并不完全相同,不能把它们当作同一种占比的不同写法。[2]
用公布的四舍五入金额粗算,制造业的加总净利润与营收之比约为3.4%,全样本约为4.1%。这个差异与制造业净利润权重低于收入权重相互对应。它提示:大量制造业务拥有较大的交易规模,却不必然拥有同等比例的利润池。这里使用的是加总比率,不是353家公司净利率的简单平均,也不是各制造业细分行业的共同利润率。
企业所处的环节同样重要。生产原料、零部件、整机和终端品牌都可能属于制造业,但原料价格传导、议价方式、研发投入及存货属性不同。对钢铁或化工企业而言,原材料价格和加工价差变化可能比产量排名更重要;对于电子制造企业,产品结构、客户集中度和良率更值得观察;对于医疗器械企业,研发、质量体系和产品注册周期不可省略。以上是经营比较的分析维度,不是对具体企业当年表现的未经验证结论。
五、按行业看,真正需要比较的是赚钱和回款的方式
营收前十包括京东、阿里巴巴、恒力、华为、比亚迪、腾讯、浙江荣盛、吉利控股、联想控股和魏桥。名单同时呈现零售、平台服务、信息通信、汽车、石化及材料等不同业务形态。前两名是大型互联网相关集团,并不意味着后面498家都服从平台公司的经营逻辑。[12]
案例的入榜及业务关联依据名单、公司报告和行业报道;表内的观察指标是比较框架,不是对这些企业逐一作出的业绩评级。[9][10][11][12][14][16][19][25][29][32][33]
行业数量的比较目前能够稳妥做到制造业、第二产业及其余项的加总。细分行业需要对500家公司采用同一套主业代码;对跨行业集团,还需要决定按申报主业还是分部收入分类。在没有完成这一步之前,不能将媒体分别整理的“储能相关”“汽车相关”“科技相关”数量简单相加,因为同一家企业可能同时出现。
六、黄仁勋的五层框架,改变的是观察产业的切面
黄仁勋2026年3月10日的原文将人工智能产业概括为五层:能源 → 芯片 → 基础设施 → 模型 → 应用。能源与芯片位于底层,基础设施包括机房、供配电、冷却、网络与大规模系统组织,模型与应用位于其上。[13]
这五层描述产业的技术依赖,不是对企业行业代码的重新命名。一家企业可以跨越多层,一层也可能由不同地区的多家公司共同完成。正确做法是标记具体业务或分部,再追踪收入和现金流;不是先给公司贴上“人工智能概念”,再把集团全部营业收入加进去。
图二|NVIDIA官方文章所附数据中心资料照片。用于说明算力的物理基础设施,不是中国民营企业500强企业的现场,不能据此认定图中设备归属于某家中国企业。[13][30]
七、关联人工智能,有直接供给、条件性受益和内部使用三种情形
华为展示了跨层经营,亦展示了分部数据不能任意相加。 其2025年报披露昇腾与云、数字能源、智能汽车解决方案等业务。按年报经营分部,云计算业务收入321.61亿元;报告另有包含对其他业务贡献的云相关口径,二者不能叠加为新增对外收入。芯片、数字能源、云和应用即使属于同一集团,也不意味着全部营收来自人工智能。[16][17][18]
阿里提供了芯片、基础设施、模型到应用的直接业务案例。 公司披露平头哥、阿里云、千问模型与千问应用。2025年12月季度云智能集团收入432.84亿元,同比增长36%;公司另称人工智能相关产品收入连续十个季度实现三位数增长。后者表明公司报告的增长趋势,但在缺少绝对金额时,不能反推人工智能收入占云收入或集团收入多少。[19][20]
美的的关联不止于“家电使用智能功能”。 美的楼宇科技披露的重庆工厂案例涉及制造过程的数字化与智能化;中央空调与冷却产品又可能服务数据中心。从分析上看,前者属于内部应用,后者属于基础设施供给。只有把具体客户、产品收入和项目效果对上,才可以评价哪一部分兑现了业务价值;企业新闻稿中的效率改善数字不等于对500家企业普遍有效的实测结论。[22]
电池和能源企业需要验证需求的最终去向。 宁德时代等企业拥有动力与储能电池业务,但储能产品可以面向电网、工商业及其他需求。不能仅凭“数据中心需要电力”,就把全部储能收入认定为人工智能收入。对于材料、工程、运输企业,间接关联同样需要客户订单或分部披露支持。[13][23]
汽车、医药、零售、物流等行业则可以成为应用场景。这里的关键区分是:企业正在销售人工智能产品,还是使用人工智能改善原来的产品和流程。前者关注客户收入与持续付费,后者关注误差、人工复核、设备停机、交付和成本变化。具备使用场景,只能说明存在验证机会,不能替代已经取得经营效果的证据。
全国调查给出303家制定相关战略规划、266家推进智能制造、250家开发应用数字化产品和服务。这三个集合有交叉,不能相加为819家,也不能当作覆盖全部500家公司的实际采用率。规划、实施、产生效果、形成可持续利润,是四个不同阶段。[2]
八、存货周转:先分清库存是什么,再谈长短
通常可采用下式比较年度存货周转:
存货周转天数 ≈ 年内平均存货 ÷ 同期营业成本 × 365。
该式只是一种常用口径。采用期初期末平均值还是月度、季度平均值,按365天还是360天,分母采用集团成本还是零售业务成本,都会改变结果。企业披露了自己的计算方法时,应保留原口径,或者在取得完整原始数据后统一重算;两种方法不能混用。
库存的经济含义也不同。零售商品侧重采购到售出的周期;制造业同时包括原材料、在产品和成品;房地产开发项目的建设与交付周期更长;平台和金融服务则不宜被强制套用实物库存指标。因此,某个行业周转天数较长,可能来自生产周期,也可能来自积压,单个数值无法区分原因。
“存货时长”还不等于某件商品的实际库龄。一个企业的周转天数可以不高,但少量陈旧产品仍存在减值风险;反过来,较长的生产周期也不必然意味着滞销。这正是不能把缺失库存数据用“行业平均值”直接填到具体企业名下的原因。
九、京东的7个观察点:库存与现金流并不总是同向
京东年度业绩披露的存货周转采用滚动12个月、零售业务成本、五个季度末平均存货、360天口径。2024年第四季度末为31.5天,2025年第四季度末为37.8天,增加6.3天,增幅20%。这一增幅可以用于京东自身同口径比较,不能当作中国民企500强的平均存货变化。[14]
现金流在原报告中以人民币十亿元列示,此处换算为亿元;存货与现金流保留各自的业务边界。滚动窗口彼此重叠,不是七个独立季度的现金流金额。[14][15]
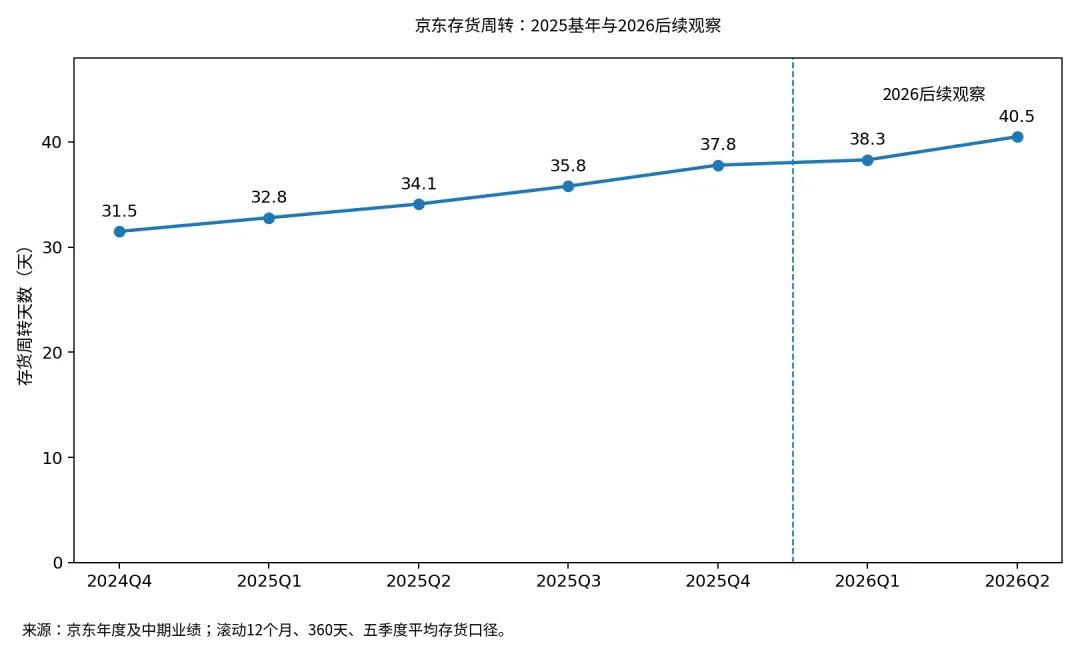
图三|京东存货周转天数,同一公司自报口径。2026年点位仅作为更新观察,不混入2025年数据。[14][15]
2026年第二季度末的周转天数进一步升至40.5天,但滚动12个月经营现金流从2025年末190亿元回到511亿元。这足以否定“周转天数一升,现金流一定同步恶化”的简单判断,却不足以证明库存增加没有风险。 现金流还受到应收、应付、经营利润及其他营运资金项目的共同影响。
对于全500家企业,本次没有取得统一的存货余额、营业成本和库龄明细,因而不能计算整体平均、分位数或逐家存货排名。这里采用的是可复核的时间序列案例与跨行业比较框架,而不是把一家公司的结果外推给另外499家。
十、上市分析,最容易出错的不是股票代码,而是企业边界
“民营”与“非上市”不是同义词。榜单既有上市公司,也有非上市集团,还有与上市集团相关但名称和合并范围不同的申报主体。要统计上市率,至少需事先确定按申报法人、集团最终母公司还是关联上市资产计数;否则,同一张名单可以得到几个含义不同的比例。
上市关系及代码仅用于识别主体,不是投资推荐;应以公司年报和交易所持续披露更新。[14][21][23][31][32][34]
恒力的案例尤其直观:榜单中的恒力集团营收为8990.69亿元,而集团自办媒体援引恒力石化2025年报披露,上市子公司营业收入2009.86亿元、归母净利润70.75亿元、经营现金流311.22亿元。两者都是真实披露,但并非可以互换的分母。用上市子公司的利润去除以整个集团营收,会制造一个没有经济含义的混合利润率。[12][32]
上市公司的定期披露通常便于持续跟踪;非上市集团的数据可得性则可能差异较大。但披露方便不能自动等同于经营更强,非上市也不能自动等同于治理薄弱。华为的公开年报正说明,是否上市与是否能够获取详细财务,是相关但不完全重合的两个维度。[16]
在尚未建立500家申报主体与证券发行人逐一对应关系前,不公布一个貌似精确的“上市企业占比”。已引入战略投资者、实施员工持股、获得信用评级,都不是上市资格的替代指标。
十一、税收贡献:先看金额和分布,再看发生地与税种
500强调查纳税总额为1.30万亿元,超过10亿元的企业254家,超过50亿元的61家,超过100亿元的27家。按相同样本中的嵌套门槛计算,超过10亿而不超过50亿的有193家,超过50亿而不超过100亿的有34家。[1][2]
最后一行表示调查门槛之外的余项,不能据此把其中任何一家企业的纳税额填为零。逐家公司是否完整填报、税种边界如何,仍需对应明细。
1.30万亿元除以44.93万亿元,约为2.89%。这个数是样本纳税与营收之比,不是企业所得税税率,也不是平均税负的严格估计。 总纳税可能涵盖不同税种,且收入确认、税收缴纳和集团合并边界并不天然一致;只用它无法比较具体企业是否“更愿意纳税”。
税收的地理分析还要再拆一层:总部登记在一个省,不意味着集团所有工厂、门店、子公司都在那里缴税。以总部归属汇总的营收不能直接解释当地财政收入。若要评价地区实际获得的贡献,需要分地区实缴税额、法人边界、税种及年度对应信息;未取得这些数据时,不把总部排行榜改写成地区税收贡献排行榜。
此外,年报中的所得税费用、现金流量表中的支付税费、企业新闻稿中的“累计纳税”,可能分别覆盖不同税种和时间。哪怕数字都来自公开披露,也必须先对齐口径才能比较。
十二、就业规模体现承载能力,人均指标却不等于员工所得
500强合计就业1196.33万人。249家企业超过1万人,48家超过5万人;由嵌套门槛可以得到,超过1万而不超过5万的为201家。少数用工规模较大的企业对总量有较大影响,因此户均2.39万人并不代表典型企业的实际人数。[2]
按公布总收入和就业人数粗算,人均对应营收约375.6万元。这个比例描述样本的收入与员工规模之比,不是人均工资,不是劳动者创造的增加值,更不是个人生产率的完整测量。自营商品销售包含采购成本,平台服务的确认方式不同,外包和加盟又会改变分母;跨行业对比时,数值高低不宜被直接解释为劳动效率高低。
企业披露也存在不同边界。腾讯2025年末员工115849人,全年总酬金1307亿元。两者相除约为每名年末员工112.8万元,但这仍是雇主报表成本与一个时点人数的比值,不是员工到手年薪;薪酬、福利、股份支付以及年度内人数变化,都可能造成差异。[24]
华为2025年披露研发人员约11.4万人,占总员工53.7%,研发投入1923亿元,约占收入21.8%。这些信息适合说明一家企业的研发人员结构和投入强度,不能用来代表353家制造业企业,更不能与“销售人员多”的企业形成没有业务背景的价值高低判断。[17]
更有解释力的就业比较,应同时查看直接雇员、劳务派遣、外包和加盟用工,区分境内境外、年末人数与年度平均人数,并补充工资成本、培训、工伤和劳动保障等信息。只有总人数时,能够讨论就业承载规模,不能据此判定完整的就业质量。
十三、把收入、利润、现金和研发放到同一张分析表中
同一年度的公司披露可以帮助观察财务结构,但需要把“可比部分”与“不可比部分”写在表头。下表仅列四个有公开数据的经营主体,其中恒力石化是榜单集团的上市子公司,不把四行当成500强排名。
数据来自公司披露或对年度报告的报道;净利润与归母净利润不可当作完全相同口径。美的另有“营业总收入4585亿元”的披露,名称不同,不能在两个数字中任意选择一个充当同一个指标。[18][23][25][26][32]
这里可以作出的判断是:同样的营收体量,可能对应不同的利润、经营现金和资本开支结构。不能只看经营现金流高于利润便断言“质量优秀”,因为增加应付款、客户预付或季节性回款也可能影响现金;同样,短期现金流偏弱也不自动意味着没有长期业务价值。需要进一步检查回款来源、资产投入及后续兑现。
对于人工智能相关业务,分析的关键是把投入与产出放在相同范围内。自建算力可能增加资本开支和折旧,购买云服务可能增加经营费用;内部自动化的效果可能表现为质量、交付或人工复核成本变化,而不一定有单列收入。不同层次的企业不能只按“花了多少研发费”或“宣布多少投资”作同一尺度的优劣判断。
因此,综合评价更适合保留多维结果:规模看收入和资产,盈利看同口径利润及主营业务,效率看同业周转,现金看回款与营运资金,创新看费用及实际产品转化,就业和税收看真实发生额。缺少一维时应留下空白,而不是用一个总分掩盖缺口。
十四、从这500家企业能够得到的结论,以及还不能得到的结论
2026榜单能够支持三个结构判断:第一,上榜民企收入规模扩大,而利润增长较慢;第二,企业数量明显集中于部分东部省市,制造业又构成综合榜的主体;第三,人工智能为观察跨行业业务提供了新的连接方式,但具体收益仍需要分部与项目数据检验。[1][2][3][13]
同样明确的是,公开资料目前不能支持一个完整的“500家企业人工智能得分榜”,也不能支持缺少同口径报表的库存周转、上市率或地区实缴税收精确排名。区域统计已经列明可核对部分,不能通过给缺失省份填零来取得表面的完整;案例数据不能冒充随机样本或全量微观数据库。
对后续经营的持续观察,最值得追踪的是同一家企业在相同口径下发生了什么变化:收入增长有没有转成利润与现金,库存是否与订单及去化匹配,人工智能相关业务是否产生可核验收入或质量改善,融资与付款期限是否把压力转移给上下游,以及就业规模变化是否伴随用工结构变化。
这张榜单的价值,在于提供观察大型民营企业结构的入口;对经营质量的判断,则必须继续进入企业、分部、项目和现金回收的层面。
数据源
“2026中国民营企业500强”发布
2026中国民营企业500强发布!完整名单
2026中国民营企业500强区域分布
全国第二!江苏90家民企杀入500强,千亿巨头增至12家
浙江104家企业上榜2026中国民营企业500强
北京24家营收4.7万亿,上海18家营收1.2万亿
广东省以9.8%的企业数量贡献14.2%的营收
2026中国民营企业500强揭晓,福建20家企业上榜
四川9家民企登上2026中国民营企业500强榜单
湖北12家上榜!2026中国民营企业500强出炉
湖南10家企业上榜2026中国民营企业500强
2026中国民企500强出炉:迈瑞、舜宇在内
AI Is a 5-Layer Cake
JD.com Announces Fourth Quarter and Full Year 2025 Results
JD.com Announces Second Quarter and Interim 2026 Results
华为2025年年度报告
华为发布2025年年度报告
华为2025年度报告:财务及分部信息
Alibaba Reports Solid Progress in AI + Cloud on the Strength of Its Full-Stack Capabilities
阿里巴巴集团公布2025年12月份季度业绩
阿里巴巴集团公布2025年3月份季度及2025财年业绩
美的楼宇科技重庆工厂获世界经济论坛灯塔工厂认证
宁德时代2025年年度报告业绩发布
腾讯2025年年报:员工总数与薪酬成本
美的2025年业绩:营业收入、归母净利润与经营现金流
美的集团2025年营业总收入4585亿元
BYD makes solid headway in building a megafactory
“2026中国民营企业500强”发布:资产与产业结构
2026中国民营企业500强:房地产企业观察
NVIDIA官方五层堆栈文章配图:数据中心
Qui détient Huawei ?
恒力石化2025年经营现金流净额及年度业绩
比亚迪、吉利等上榜2026中国民营企业500强
2026中国民营企业500强出炉:部分港股上市主体
