一、两份数据,一次加冕
先看两条同周发布的消息,分量都不小,但意义大不相同。
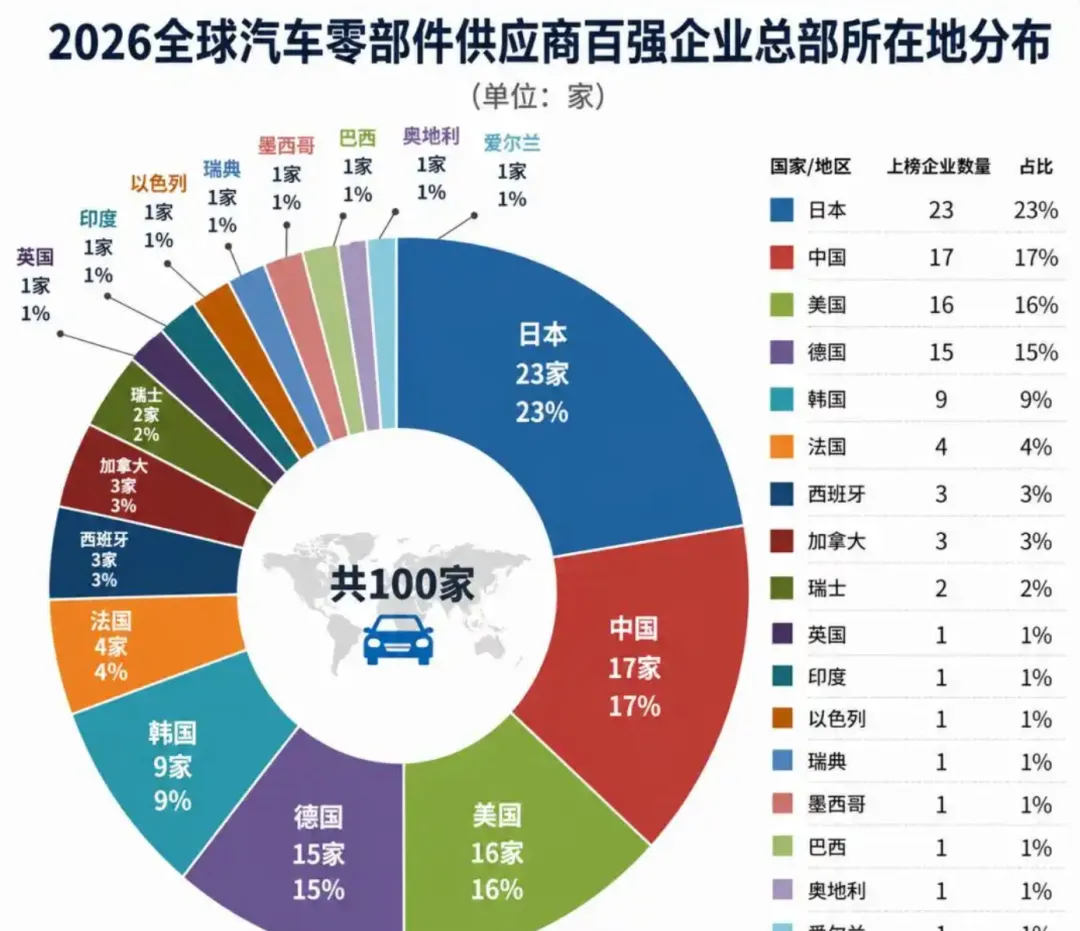
第一条:2026 年度全球汽车零部件供应商百强榜发布,中国企业上榜 17 家,较去年增加 2 家——历史上首次超越美国和德国。动力电池领域,宁德时代继续稳坐全球市占率第一。
第二条:8 月比亚迪海外销量 18.87 万辆,同比增长 134.6%;上半年海外收入历史性地首次超过国内。同期商务部披露:中国汽车已销往全球 200 多个国家和地区,中国企业已在境外 80 多个国家投资整车和零部件制造。
比亚迪海外收入反超,是"中国车卖遍全球"的巅峰注脚,够轰动。
但我今天想说的是:真正定义"汽车强国"的,是第一条。
二、为什么说零部件百强才是"里子"
很多读者会疑惑:卖整车不是更赚钱、更风光吗?为什么零部件榜单更重要?
原因有三层。
第一层:整车是结果,供应链是能力。
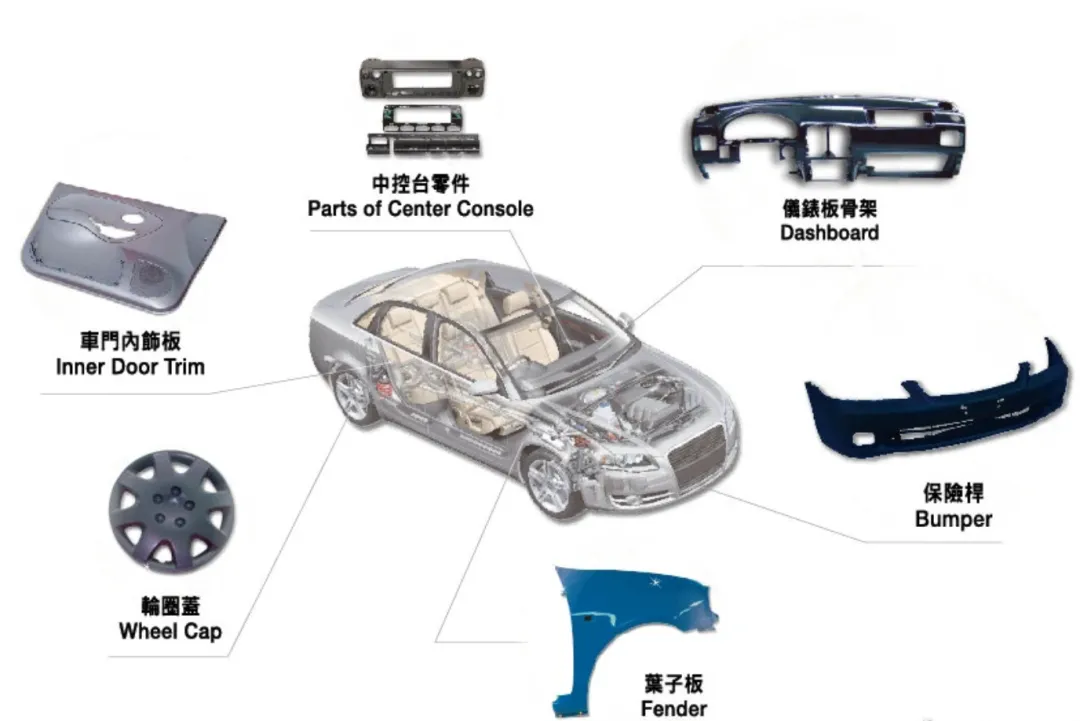
一辆车有两万多个零件,整车厂本质上是"供应链的组织者"。整车出口可以靠性价比、靠爆款车型,但零部件百强榜比拼的是技术专利、全球产能、质量体系、长期客户绑定——这是产业的水下地基,地基的高度决定了楼能盖多高。
过去我们常说"市场换技术",三十年后,技术换成了市场地位。这次反超意味着:中国不再只是全球汽车产业最大的"客户",而是最大的"供应商"。
第二层:整车有周期,供应链穿越周期。
车市有冷热,价格战有起落,但只要全球有人造车,就需要电池、电机、底盘、热管理。零部件龙头的收入结构比整车厂更稳、更全球化——宁德时代连续多年全球第一的背后,是给全世界几乎每一家主流车企供货。
第三层:反超美德的历史坐标意义。
美德是什么?是燃油车时代的两座大山——博世、大陆、采埃孚,德尔福、麦格纳,全球汽车供应链的规则百年来源自它们。中国供应商在它们的规则体系里反超了它们的上榜数量,这相当于在对手的主场赢下了联赛冠军。
三、比榜单更有意思的:博世的"反向赋能"
这份新闻里藏着一个容易被忽略、但信号极强的细节。
德国博世——全球最大的汽车零部件供应商——在中国智能出行业务中约 70% 来自与中国本土的合作,在中国的收入已占其全球汽车业务收入的四分之一以上。更关键的是,博世宣布与中方合作的最新传感器项目,将覆盖欧洲、日韩、澳新等全球近 150 个国家和地区。
拆开看这个动作的含义:
过去:跨国巨头把成熟技术带进中国,中国车企当学生。现在:中国团队主导开发的智能出行方案,由博世贴着全球品牌卖向世界。
这就是产业界所说的"反向赋能"(Reverse Innovation)——创新源头从底特律、斯图加特,搬到了上海、深圳、合肥。
央视的报道里还有一句值得圈出来的话:跨国零部件企业正加速向中国集聚研发资源。当全球供应链巨头把研发中心往中国搬,人才、数据、迭代速度的正循环就会滚起来——这个趋势一旦确立,十年内很难逆转。
四、比亚迪海外收入反超:不是里程碑,是分水岭
再说回比亚迪。海外收入超过国内,这个数字的技术性很强,但历史意义要放到更长的时间轴上看。
对比一下日本车企的历史:丰田、本田真正确立全球地位,靠的不是国内销量,而是海外收入占比长期超过 60%-70%。本土市场是训练场,海外市场才是颁奖台。
比亚迪上半年海外收入过半,意味着它已经完成了从"中国冠军"到"全球玩家"的身份切换。叠加它在英国、巴西、泰国多个市场登顶新能源销量,以及一年内海外部署 6000 座闪充站的基建计划——这不是出口冲量,这是在海外复制一整套产业体系。
汉诺威商用车展上的一幕是同款剧本:363 家中国展商占比超 20%,北汽福田的高管说得很直白——"全球商用车市场的竞争逻辑已经发生根本改变,短期产品贸易很难支撑长期发展。体系化出海的内核是从卖产品转向经营市场。"
从整车出口,到海外建厂,到当地研发、服务网络、能源生态——中国汽车的出海 2.0,卖的不是车,是产业能力。
五、泼一盆冷水:反超之后的三道坎
唱完赞歌,照例泼点冷水。中国供应链坐上榜首位置,不等于稳坐。
第一道坎:利润率。上榜数量反超不代表利润反超。中国零部件企业普遍以性价比切入,百强榜上的中国公司平均利润率仍显著低于博世、大陆们。份额是攻下来的,利润还要靠技术溢价慢慢挣。
第二道坎:地缘摩擦。供应链份额越高,被针对的概率越大。欧盟的反补贴税、美国的本地化要求,都在逼中国供应链"用投资换市场"——出海的资本门槛和合规成本在指数级上升。这也是为什么商务部组织 40 多家企业 10 月组团参加德国大众 IZB 展:政府带队开拓发达国家市场,本身就是应对壁垒的姿态。
第三道坎:下一个技术周期。电动化的先发优势能吃十年,但智能化的竞争刚刚过半。智驾芯片(地平线、华为)、车载操作系统、AI 大模型上车——这些新战场上,中国供应链还谈不上绝对领先。百强榜是上一场战役的奖杯,下一场战役的号角已经吹响。
六、写给相关从业者
如果你在零部件/供应链企业:百强榜的信号很直接——出海从"可选动作"变成"生存动作",海外合规(碳足迹、数据合规、当地认证)人才和体系是真缺口,提前布局的人吃红利。
如果你在做汽车软件/智能化:博世的反向赋能模式指明了方向——把中国验证过的智能化方案,借全球巨头的渠道卖出去,是中小供应商性价比最高的出海路径,不必都去海外自建渠道。
如果你是投资者:盯着两个指标就行——中国零部件企业的海外收入占比、海外毛利率。前者说明能力,后者说明品牌溢价。这两条曲线的拐点,就是中国汽车产业真正"从大到强"的财务确认。
七、写在最后
三十年前,中国汽车产业的梦想是"市场换技术";
十年前,梦想是"自主品牌活得下去";
五年前,梦想是"新能源弯道超车";
而这周,17 家中国企业悄悄站上了全球零部件百强榜的头部,海外收入在龙头公司的报表里第一次过半。
没有发布会,没有热搜,甚至没有一条像样的头条——历史级的产业地位交接,往往就是这样安静。
发动机轰鸣的时代属于德国,流水线的时代属于日本,电动化和智能化的时代,属于中国。
榜单只是一张纸。但纸上写的,是一代人把"中国制造"四个字,从成本优势熬成体系优势的整个路程。
加冕不需要观众。路还长,继续开。