十大品牌
当前位置:
首页
>
排行榜
>【产品测评】众安尊享e生中高端医疗险2026
【产品测评】众安尊享e生中高端医疗险2026
更新时间 2026-09-22 19:22:40
【产品测评】众安尊享e生中高端医疗险2026
题|【产品测评】众安尊享e生中高端医疗险2026
更|249
咨询|+微信号 18123465411
给孩子买医疗险,别看广告,看“扯皮点”——能把不赔写清楚,才是真靠谱。
今天测评的医疗险是众安尊享e生中高端2026,共有两个计划。
作为今年新升级产品,涨价很克制,各年龄段大概0到7%,很多孩子一年就多几十块。
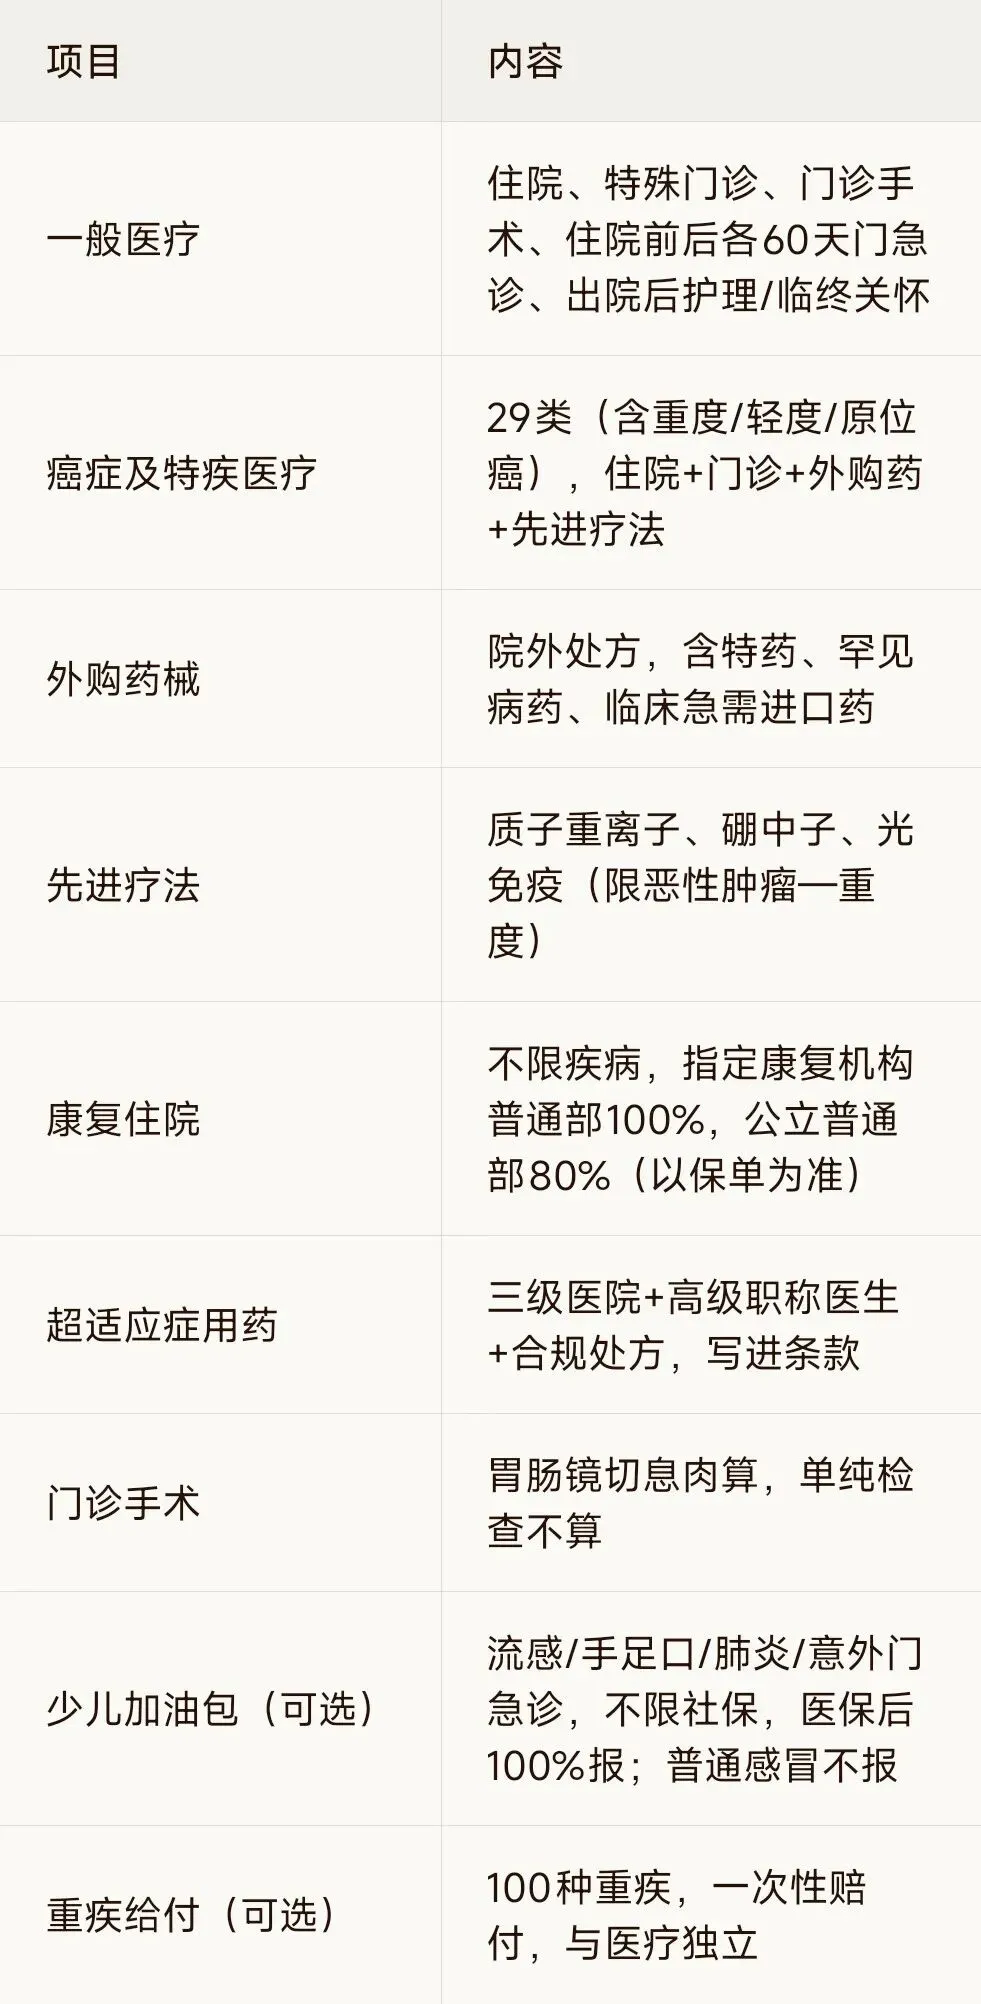
先来看两个计划共同的责任:
来逐一解析:
首先就医范围:主打二级及以上医保定点医院普通部。
这话很官方,翻译一下:
除了二级及以上公立医院,能刷社保的私立医院也能用。
以成都为例,新东方、锦欣妇幼,原来那个天使儿童,都在可报销范围。
其次,看责任重点:
一、住院前60天、出院后60天的门急诊都可以报销,不像老版只给30天,非常宽松。
比如说做胃肠镜,顺手切了息肉,按2026版算门诊手术;只做单纯检查不切,不赔。
这条对小朋友很有用——很多肠道、息肉、小病灶不用非得办住院,门诊处理完就能报,家长少跑一趟病区。
二、最大的亮点在超适应症和原位癌的用药报销。
以前最窒息的情况是啥:
医生开了药,但药品说明书没写适用于这个病,那么医保不报、商业险也常拒。
2026把超适应症写进责任,条件是三级医院、高级职称医生、合规处方、有循证依据。
当然也不是医生随手开都赔,但至少标准摆在明处:
几万几十万一疗程的方案,不用再靠“一案一议”碰运气了。
同时原位癌也纳入癌症口径。
计划一若在普通部治,按对应医疗责任走;计划二在癌症/特疾场景下可扩特需国际VIP,原位癌、轻度也可能享受更宽就医资源,具体以投保页医院清单为准。
三、不出名但烧钱的康复费可以报
2026把康复住院单独拎出来,不限疾病,初次确诊180天内的康复住院可报。
比如脑炎后遗、骨折后康复、部分术后功能恢复,都属于这类“不出名但烧钱”的环节。
对小朋友来说,急性期可能没花多少,真正拖家庭的是后续康复。
这条补的是长期战线,不是短期冲刺。
四、门急诊加油包:高频小病才用得上
少儿加油包是指的“意外+指定疾病”:
如果买了,比如流感、手足口、感染性腹泻、肺炎在清单内的,不限社保,医保报完剩余责任内可100%;意外磕碰门急诊同理。
但是普通感冒、普通咳嗽去门诊不报哈!
如果家长想要感冒发烧都报,要看另一类通用门急诊加油包,保费会明显更贵;
孩子若只是偶尔发热、主要以手足口肺炎为主,指定疾病包更划算。
那计划一和计划二,给娃怎么选不绕弯?
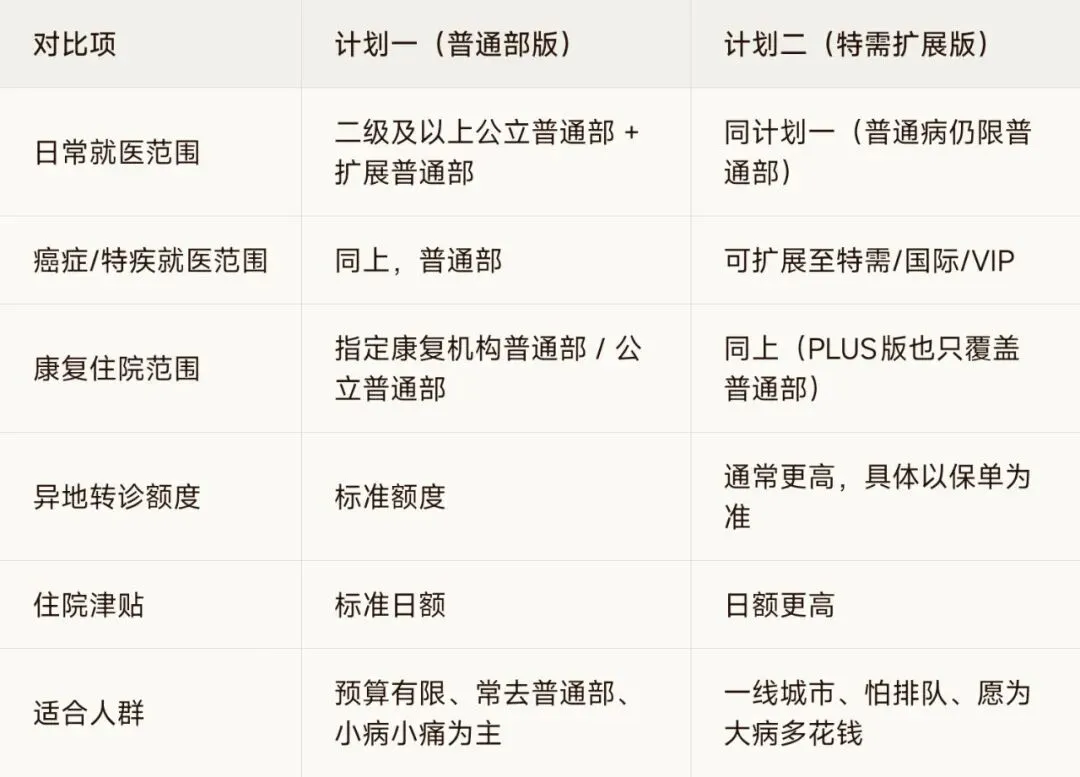
看这个表:
同样的基本盘,差异不在“保不保”,而在“去哪治、住什么房”。
计划一:
普通部为主,一般病、癌症特疾、康复、外购药都覆盖;特需国际VIP通常不在普通病范围。
预算有限、常在公立普通部、孩子小病小痛为主,计划一加少儿指定门急诊就够用。
计划二:
普通病仍走普通部,癌症及特定疾病可扩特需/国际/VIP,床位、异地转诊、住院津贴额度更高;
若家庭有癌症史、在一线城市怕排队、愿意为“大病住得舒服点”多掏几百,选计划二。
有没有坑点呢?有两个必须提前说清的“不完美”,看完咱们再考虑。
一年期医疗险,不保证续保,这是众安这条线的老问题,长期确定性需要持续关注。
其次是服务问题。
众安以线上AI客服为主,争议协商空间相对传统大公司就比较紧了。
当然,如果你有像我这样的保险经纪人在对接服务,另说。
所以我们买产品,全面做了解。
产品责任松一截,服务预期要降一截,两头都要清楚明白。
好的医疗险不是承诺永远不生病,而是生病时少问一句“这为什么不赔”。
尊享e生2026责任明确,给娃用,省的是钱,稳的是心。
————————————————————————
如果你考虑买保险,可以私信我做一个方案咨询;
如果你考虑卖保险,也可以和我聊聊开始的心得;
如果你觉得我有点意思,那交个朋友也很开心。
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
永康木门十大品牌,谁在领跑行业榜单?
原装进口奶粉十大品牌怎么选?实测这款母源营养奶粉太适配
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025