利率一路下行,银行存款利率进入"1 字头",长期国债收益率在低位徘徊,曾经随处可见的"4% 理财"已经绝迹。
于是分红型增额终身寿险,成了今年被问得最多的一类产品。保险公司主推、各家话术花样繁多,但客户真正关心的其实只有三个问题:保证给我多少?分红到底靠不靠谱?什么情况下我根本不该买?
这篇测评不谈话术,只用公开数据回答这三个问题。拆解对象是 2026 年 8 月上市的中意永续我爱(睿享版)终身寿险(分红型)。
本文为基于公开资料的产品分析,不构成投保建议。文中含分红的数字均为演示口径,分红不确定、可能为零;一切以保险合同及正式计划书为准。
01一句话结论
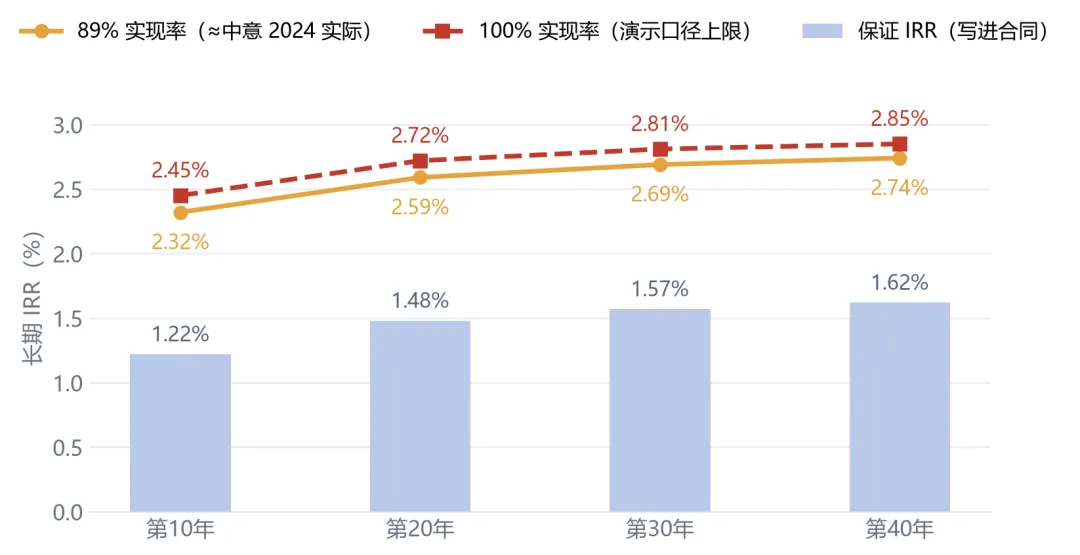
定位:"保证打底 + 分红添彩"双引擎。保证利益(写进合同)长期 IRR 约 1.6%~1.7%;含分红演示长期 IRR 约 2.9%(按 100% 实现率演示),在同类产品中处于较前位置。
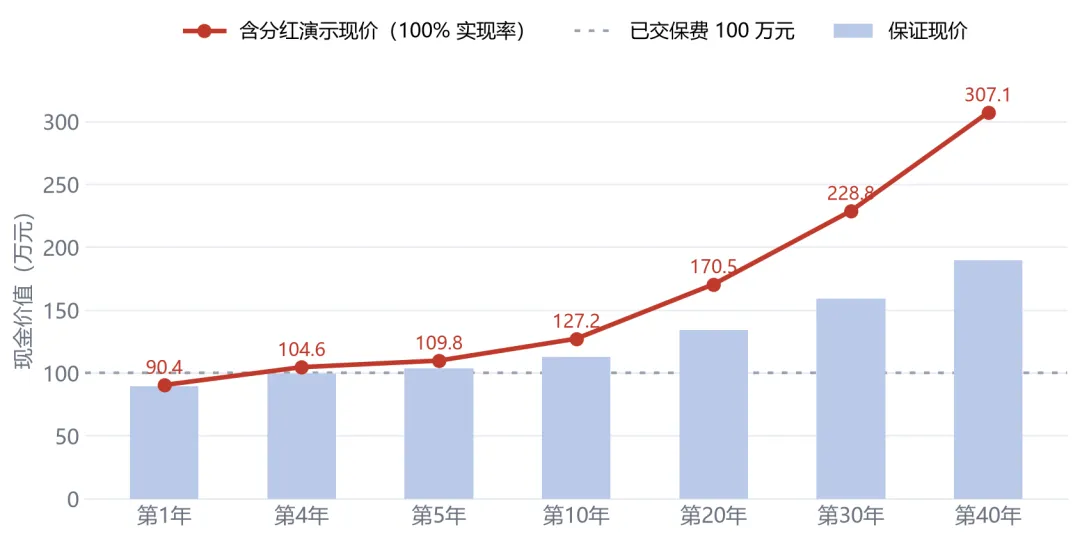
最大优势窗口:趸交 / 3 年交等短缴费 + 持有约 5~25 年。趸交含分红演示第 4 年回本,仅保证部分第 5 年回本,前期现金价值高(趸交首年末约为保费的 9 成),资金占用损耗小。
决策核心:买分红险,本质是选公司。中意人寿已连续 20 余年披露分红实现率,2024 年度平均约 88.8%,而行业平均约 61.8%。后文会算给你看:跑赢固收型产品所需的实现率门槛,其实很低。
主要短板:持有 25~30 年以上、或选择 5/10 年长期缴费时优势衰减,会被部分竞品反超;红利为增额红利(保额分红),不发现金,用钱须主动减保,且有每年 20% 保额的减保上限。
02产品档案:它到底是个什么东西
产品全称中意永续我爱(睿享版)终身寿险(分红型)
承保公司中意人寿(中油资本 / 中国石油集团 × 意大利忠利保险 Generali,各持股 50%)
上市时间2026 年 8 月,分红险预定利率 1.75% 新规后首批产品之一
保险期间终身
投保年龄男 7 天–71 周岁;女 7 天–74 周岁(10 年交上限:男 63 / 女 65)
缴费方式趸交 / 3 / 4 / 5 / 6 / 10 年交,支持年交、半年交、季交、月交
起投门槛趸交 / 年交 1 万元起(1000 元递增);半年交 5000、季交 2500、月交 1000 起
利率结构保证 1.75%(基本保额按 1.0175 年复利递增);红利演示利率 3.5%(2026 年 7 月起行业演示上限)
红利方式增额红利(保额分红):红利转增保额、复利滚存,不发现金,无终了红利
犹豫期签收合同次日起 15 日
免体检额度0–61 岁累计应交总保费 ≤ 1000 万元;≥62 岁 ≤ 500 万元
特色功能减保取现、预约减保(APP 自动领取)、保单贷款(现价 80%)、第二投保人写入条款、隔代投保、满 10 年可申请现价转年金、可对接万能账户与保险金信托
来源:中意人寿官方条款(2026-08,一手来源)+第三方产品页(2026-09,需以正式计划书为准)
03收益怎么算:保证是底,分红是想象
口径说明:以下按公开计划书现金价值数据独立复算,主案例为 0 岁男宝 / 趸交 100 万元,另以 30 岁男性趸交 10 万元交叉验证,复算结果与公开测评一致。含分红的数字都是演示,不是承诺。
来源:第三方按公开计划书现价复算(2026-09,非一手来源,需核实原文);89% 为中意人寿 2024 年度平均分红实现率
口径:演示值按 100% 分红实现率测算,分红不确定、可能为零
三个关键节点,请记牢:
① 趸交首年末保证现价约 89.3%——也就是说,第 1 年退保要亏掉约一成,这笔钱必须是长期闲钱。
② 含分红演示下,第 4 年现金价值超过已交保费(回本);只看保证部分,第 5 年回本。
③ 第 30 年含分红演示现价约 228.8 万元(100 万本金),折合单利约 4.3%/年;其中保证部分为 159.3 万元。
04分红实现率打几折,你还能接受?
这一段是全篇最有决策价值的部分,请务必看完。
对标基准:当前普通型(固收)人身险预定利率上限 2.0%,扣除费用后长期实际 IRR 约 1.80%–1.90%。那么,本产品要跑赢固收型产品,分红实现率至少要达到多少?
对标长期 IRR 1.80%持有 20 年 23.5% 30 年 16.0% 40 年 12.1%
对标长期 IRR 1.85%持有 20 年 27.4% 30 年 19.7% 40 年 15.6%
对标长期 IRR 1.90%持有 20 年 31.3% 30 年 23.3% 40 年 19.1%
什么意思?哪怕中意人寿未来的分红实现率一路下滑到 20% 上下,长期收益仍能与固收型增额寿持平。而它 2024 年度的实际表现是约 88.8%。
所以真正要判断的,不是"谁演示得高",而是——这家公司会不会长期摆烂。以中意的历史数据对照,安全垫相当厚。
来源:第三方测算(2026-09,非一手来源,需核实原文);固收型实际 IRR 为测算口径
05公司体检:买分红险,本质是买公司
基本面(截至 2026 年中)
总资产约 2440 亿元(2026Q2)
综合偿付能力充足率174.43%(红线 ≥100%)
核心偿付能力充足率124.09%(红线 ≥50%)
风险综合评级AA 类(2025Q4、2026Q1 连续两次)
近 3 年平均财务投资收益率4.47%
2026 上半年净利润约 12.3 亿元
分红实现率(公司官网披露):
2005–2022(18 年)多数年份 ≥100%,部分年份最高 247%
2023 年度约 83%–110%(两种统计口径存在分歧)
2024 年度整体约 88.8%(行业平均约 61.8%)
2025 年度约 89%(另有口径称新品均值约 109%,待官网正式核验)
加分项:① 行业内极少数连续披露 20 余年分红实现率的公司;② 监管限高最严的 2023–2024 两年仍守住 83%–89%,是少数获批突破限高的公司;③ 股东近两年暂停分红、盈余留存补充资本,对保单持有人偏正面;④ 中意资产具备全品种大类资产配置能力,参与京沪高铁、西气东输等长周期基建投资,与分红险负债久期匹配。
需要注意:① 历史实现率不代表未来,监管限高是真实约束,能否持续突破不由公司单方决定;② 核心偿付能力 124% 在头部合资险企中不算突出(同期中英人寿约 169%、安联人寿约 337%);③ 综合退保率由 0.55% 升至 0.92%,绝对水平仍低,但方向值得跟踪。
来源:中意人寿偿付能力季度报告及官网公开信息披露(一手来源);分红实现率口径分歧已并列标注
06钱怎么进出:流动性是它的隐藏优点
减保取现|缴费期满后可申请,每年累计减保不超过合同生效时基本保额的 20%。注意限制:基数锁定在投保时的保额,不随现价放大;减保后保单利益同步减少。
预约减保|在 APP 预设"从某岁起每年/每月自动领多少",把增额寿"现金流化"。实用亮点,适合做养老金 / 教育金分批领取。
保单贷款|最高可贷现金价值的 80%,单次不超过 6 个月。趸交首年现价约 90%,意味着资金占用损耗小,对做生意的人友好。
现价转年金|保单满 10 年后可申请,锁定终身领取的现金流(以条款为准)。
退保|按现金价值退还。前期退保有实质损失:趸交第 1 年末退保约亏 10%。
缴费期怎么选:
趸交保证第 5 年回本 / 含分红第 4 年回本——有整笔闲钱,本产品强项
3 年交保证约第 6 年 / 含分红约第 5 年回本——现金流稳定,次优选择
5 年交含分红约第 6 年末回本——分摊投入也可用
10 年交回本更晚,此档竞争力明显衰减
第三方同口径横评显示:本产品在前约 25 年利益多排市场前列,第 25–26 年后中英福满佳 C 卓越版小幅反超。结论一句话——越偏趸交/短缴 + 中期持有,越能发挥它的优势。
07适合谁 / 不适合谁
✔ 适合这样的人
· 有一笔 5 年以上不动的闲钱,偏好趸交或 3 年等短缴费
· 看重"保证打底 + 公司分红能力",能接受收益上限的不确定性
· 给孩子存教育金、给自己补养老金,需要 5–25 年中期规划
· 在意流动性:希望前期现价高、回本快,未来可能减保或贷款
· 有定向传承需求(第二投保人、隔代投保、可对接信托)
✘ 不适合这样的人
· 追求 30 年以上超长期利益最大化(后期会被部分竞品反超)
· 要求全部收益写进合同、一分浮动都不要(应看固收型增额寿)
· 希望像年金一样自动发现金(增额红利不发现金,须主动减保)
· 这笔钱 3–5 年内可能要用(前期退保亏损)
· 基础保障(医疗 / 重疾 / 定寿)尚未配齐——先保障,后储蓄
08买前必看的 5 个提醒
1. 分红可能为零。演示 IRR 2.9% 是 100% 实现率下的上限,不是承诺;合同保证部分长期约 1.6%–1.7%。
2. 前期退保有损失。趸交首年末保证现价约 89%,这笔钱必须是长期闲钱。
3. 减保有 20% 年度上限。想一次性大额取钱做不到,大额资金规划需预留其他流动性。
4. 身故杠杆不是它的卖点。这是储蓄型寿险,要高杠杆身故保障应另配定期寿险。
5. 有销售区域限制。中意人寿约 16 家省级分公司,异地投保前须确认可投地址。
数据来源与口径说明
一手来源:《中意永续我爱(睿享版)终身寿险(分红型)条款》PDF(中意人寿官网 generalichina.com,2026-08);中意人寿偿付能力季度报告及公开信息披露。
非一手来源(需核实原文):第三方保险资讯平台产品页及深度测评(2026-08/09,网页/微信公开渠道)。收益数据为按公开计划书现价复算,非官方披露。
已标注分歧:2023 年度分红实现率存在约 83% 与约 110% 两种口径;身故给付比例分档边界表述略有出入。均以公司官网披露及保险合同为准。测评时点:2026-09-22。
免责声明:本文所载内容基于公开资料整理与量化分析,仅供交流参考,不构成任何投保建议、收益承诺或投资建议。本产品为保险产品,非银行存款及理财产品,其现金价值与红利均受保险合同约定约束,红利分配不确定、可能为零。请以保险合同及保险公司正式计划书为准。投保前请结合自身风险承受能力、资金状况与保障需求独立判断,必要时咨询持牌专业机构。
如果你正在对比分红险,欢迎在评论区留下你的缴费方式和持有计划,我按你的情况帮你算一遍。
觉得有用,点个「在看」,也可以转给正在纠结的朋友。