【深度测评】少儿重疾险:达尔文宝贝计划15号,责任引领重疾险发展,严重被低估!
- 更新时间 2026-09-22 12:20:54
不知道怎么选择重疾险的可以先看这一篇文章👇
99%的人重疾险选购困难,都是不懂选购底层逻辑。月均10件重疾险怎么做到的?
下面正式测评少儿重疾险: 达尔文宝贝15号
从达尔文宝贝12号升级到达尔文宝贝15号,整整3个月时间,我没有急着发文吹捧。
我一直在默默观察:信美的核保尺度是否稳定、理赔是否宽松、服务承接是否跟上、市场真实投诉率如何。
观察期结束,结论很笃定➡️:
这是2026年,从“人性化、理赔宽松度、性价比、特殊体况包容度”,都综合断层领先的少儿重疾险。
很多产品是“看起来好看”,而达尔文15号,是真正站在普通家庭、普通孩子、有小异常体况孩子的角度做保障。
今天不讲空话,从核心理赔优势、独家宽松核保、极致费率性价比、真实短板避坑四个维度,一次性讲透。
一、九大核心硬核优势:每一条,都是孩子的「理赔兜底底气」
市面上90%少儿重疾,都是“标准化模板保障”。
而达尔文宝贝15号的亮点,全部是解决行业通病、解决真实理赔纠纷、解决家长最大焦虑的创新责任。
亮点1:5类少儿急性重症,打破「生存期格式化条款」要求
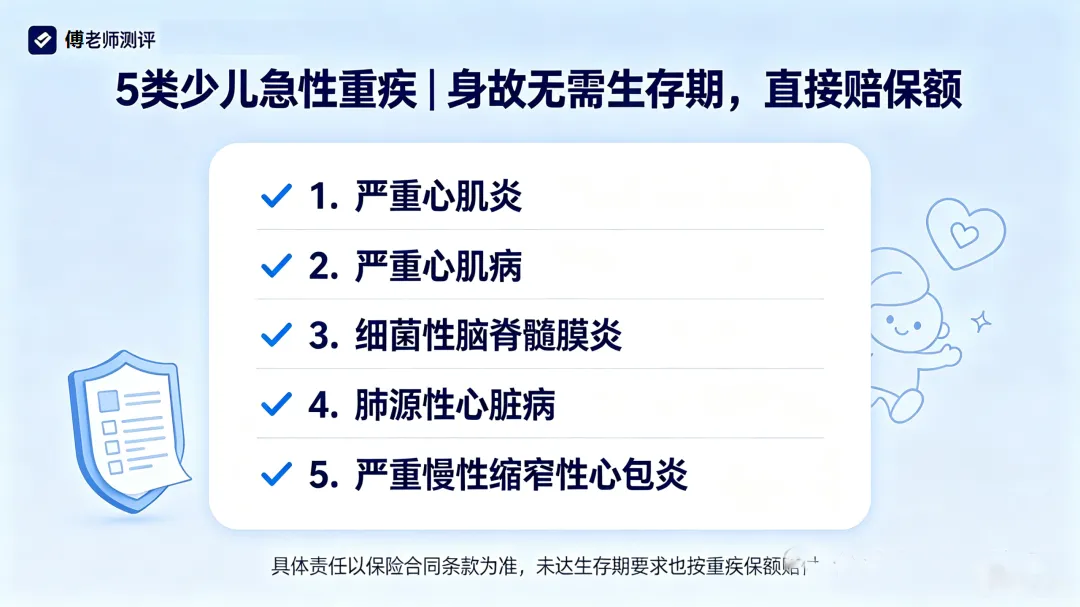
懂理赔的人都知道:儿童急性重症,最怕的不是治不好,是“来不及熬过条款生存期”。
绝大多数重疾险,对严重心肌炎、严重心肌病、细菌性脑脊髓膜炎等重疾,都有硬性要求:需要持续治疗90天或180天、维持特定状态,才能赔付。
但现实很残酷:这类急性重症,发作极快,几小时、短短几天就可能致命,根本撑不到90天/180天的“观察期”。
也就出现了无数让人揪心的拒赔:孩子突发急症离世,家长悲痛之余,还拿不到一分重疾理赔。
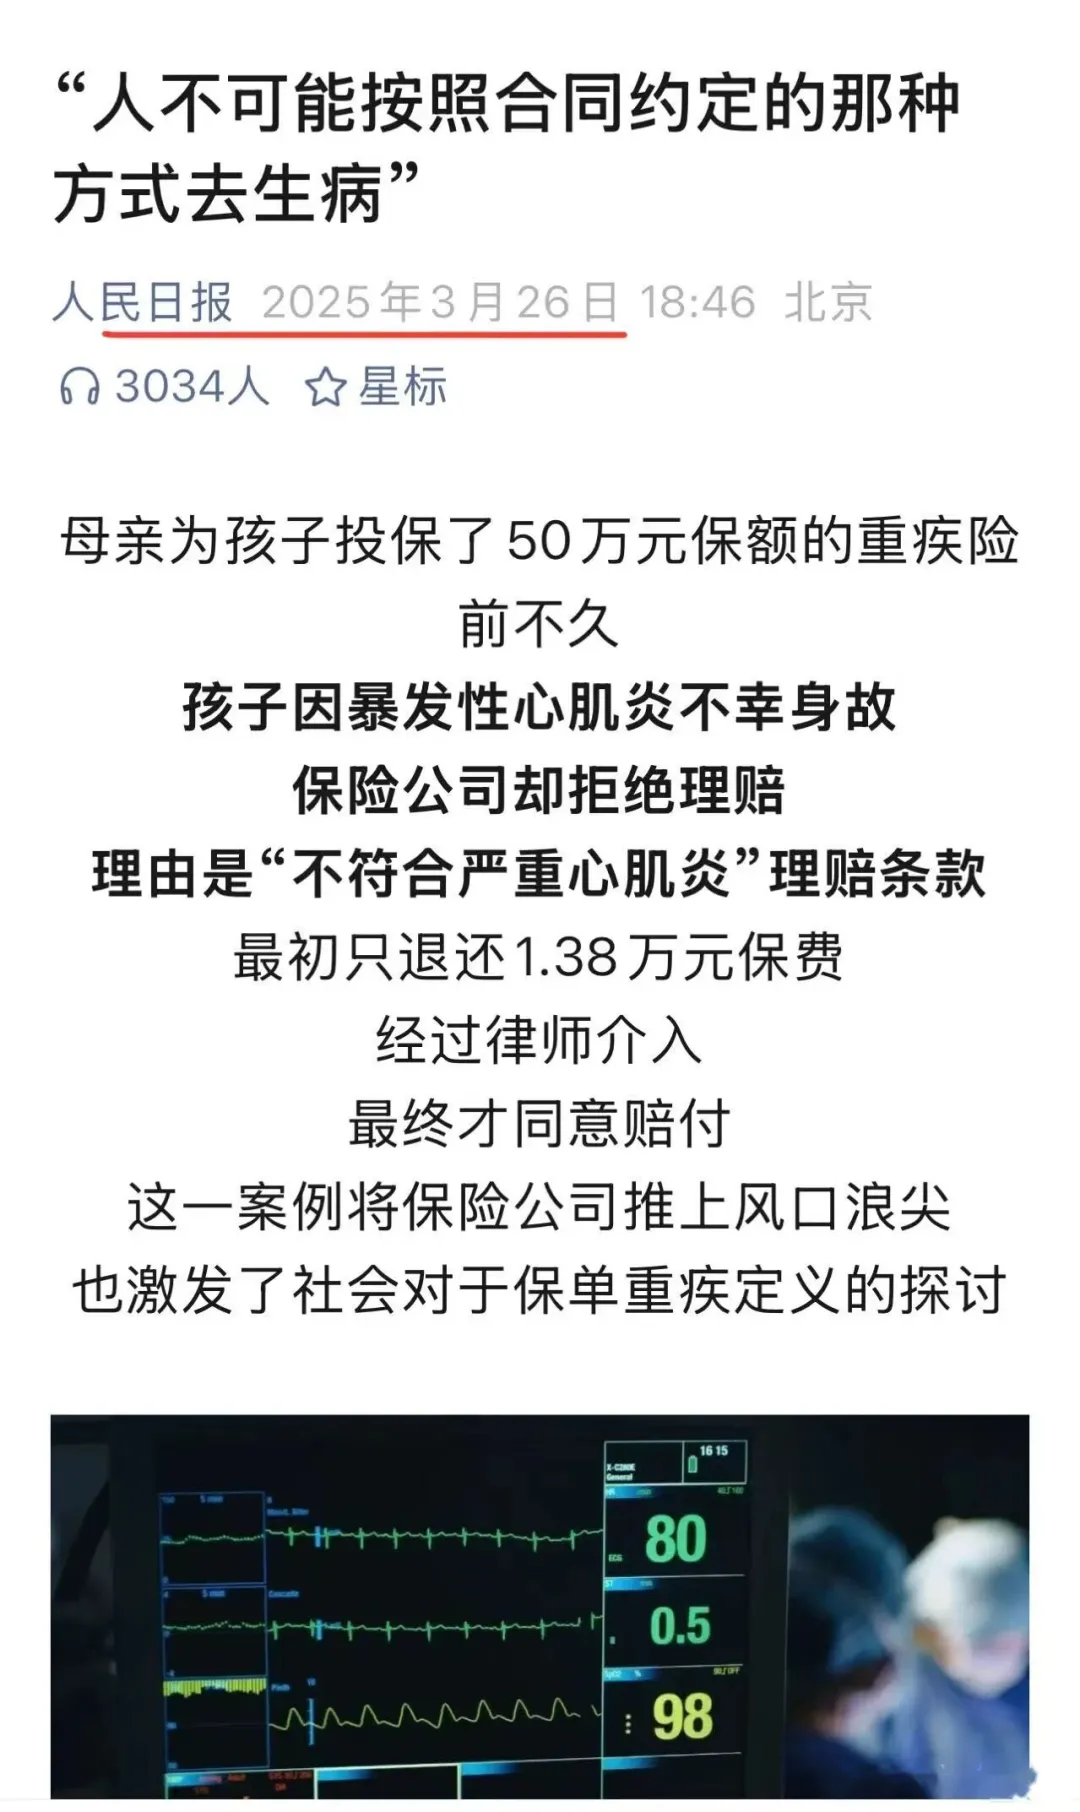
真实全网知名案例(人民日报点名批评)
2025年初,上海张女士3岁女儿因为流感诱发急性暴发性心肌炎,发病仅3小时不幸离世。
张女士给女儿在X邦购买了50万保额的重疾险
按照X邦的重疾条款:心肌炎需要满足「心功能IV级持续90天」才赔付。
孩子来不及熬过观察期,X邦直接拒赔。
更扎心的是:18岁前身故只退保费,几十万保额形同虚设。
最后张女士只能靠舆论、律师介入,才拿到50万保险金⬇️
👉而达尔文宝贝15号,直接彻底解决这个漏洞:
✅ 5类急性少儿重疾,哪怕未达到条款生存期、未满足长期治疗要求,只要是疾病直接导致身故,全额赔付重疾保额。
对家长的真实意义:不用维权、不用打官司、不用靠舆论。
最凶险、最猝不及防的儿童急症,给家庭最体面、最兜底的保障。
尤其是没有附加寿险责任的家庭,这一条就是救命的底线。
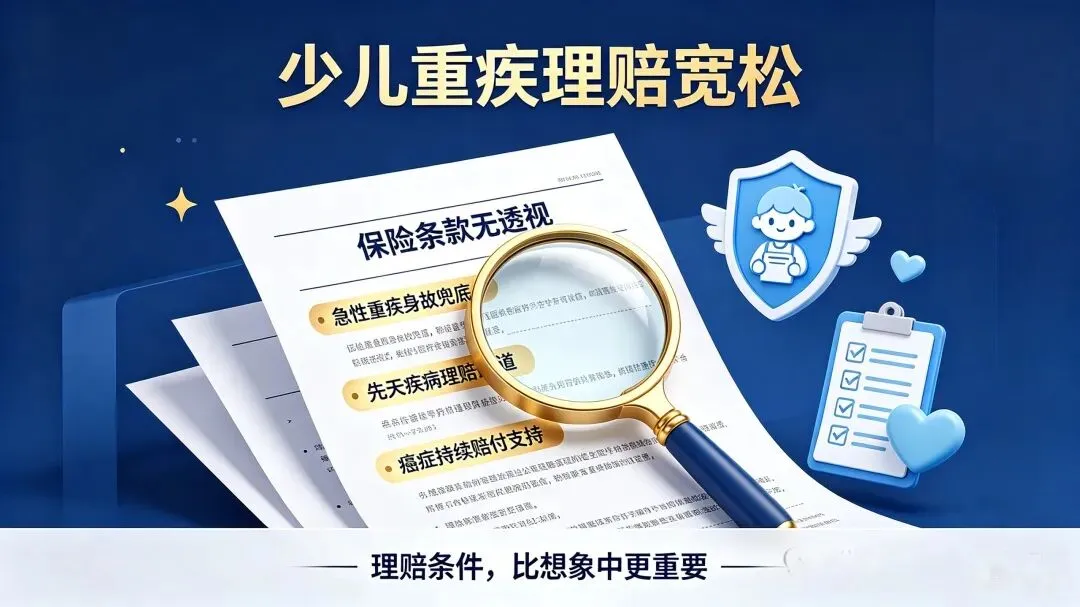
亮点2:行业破格!3岁后先天性/遗传性疾病诱发重疾,正常理赔
全行业通常惯例:先天性疾病、遗传性疾病,几乎都免责,一律不赔。
但所有儿科医生都知道一个真相:很多先天问题,小时候无症状,潜伏期极长。
孩子出生看着健康,要到好几岁、甚至成年后,受诱因刺激才会爆发重疾,申请理赔却会因为“先天原因”被拒赔。
真实理赔纠纷案例:
小朋友5岁反复抽搐痉挛,逐年加重,最后确诊严重癫痫、需做脑部手术。
手术病因写得很客观:大脑先天性发育畸形。
保险公司直接拒赔:先天疾病免责,一分不赔❌
家长完全无法接受:孩子从小到大正常生活,谁也预判不了多年后发病。
达尔文15号,直接打破行业一刀切规则:
✅ 孩子满3周岁后,由先天性、遗传性疾病诱发的合同重疾,正常赔付,不免责。
针对性覆盖儿童最高发先天隐患——卵圆孔未闭:
60岁前,卵圆孔未闭诱发脑梗、肺栓塞、严重癫痫等重疾,额外再赔30%保额。
我身边真实客户经历👇:
46岁客户常年头晕查无病因,被诊断为小脑梗死,入院治疗后症状还是没有缓解,最后通过微泡实验确诊:卵圆孔未闭,诱发小脑梗死。
这种潜伏期十几年、几十年的先天隐患,绝大多数保险公司都免责,只有达尔文15号,默默给留了理赔通道。
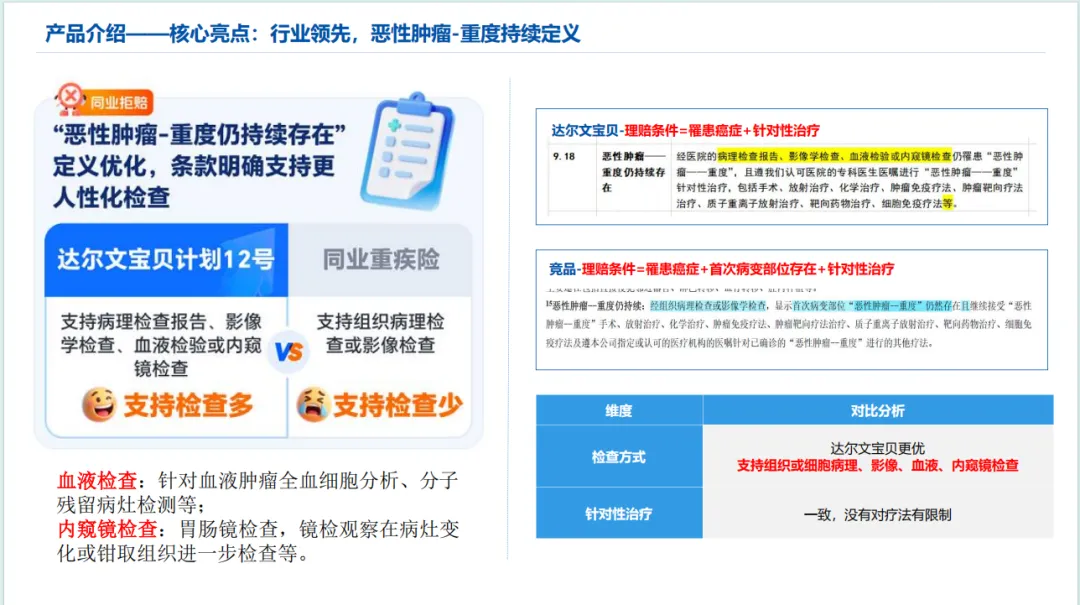
亮点3:癌症持续赔付,检测手段行业蕞宽松
很多重疾险癌症多次赔付,只认「手术病理+影像报告」。
但儿童高发白血病、淋巴癌等非实体癌,很多患者终身不需要手术、只需长期药物控制。
这就导致:病情持续存在、长期花钱,但达不到理赔取证要求。
达尔文15号极致人性化:
✅ 癌症持续赔付,支持病理、影像、血液检查、内窥镜四大取证方式。
对家庭的意义:
孩子血液肿瘤、无需手术、长期带病生存,也能顺利拿到二次、三次理赔,覆盖常年靶向药、复查、康复费用。
亮点4:癌症多次赔付间隔期短、且无限次兜底,极度适配儿童体质
儿童重疾理赔数据:80%高发重疾是恶性肿瘤,而50%以上为非实体癌。
特点:易复发、易持续、治疗周期极长。
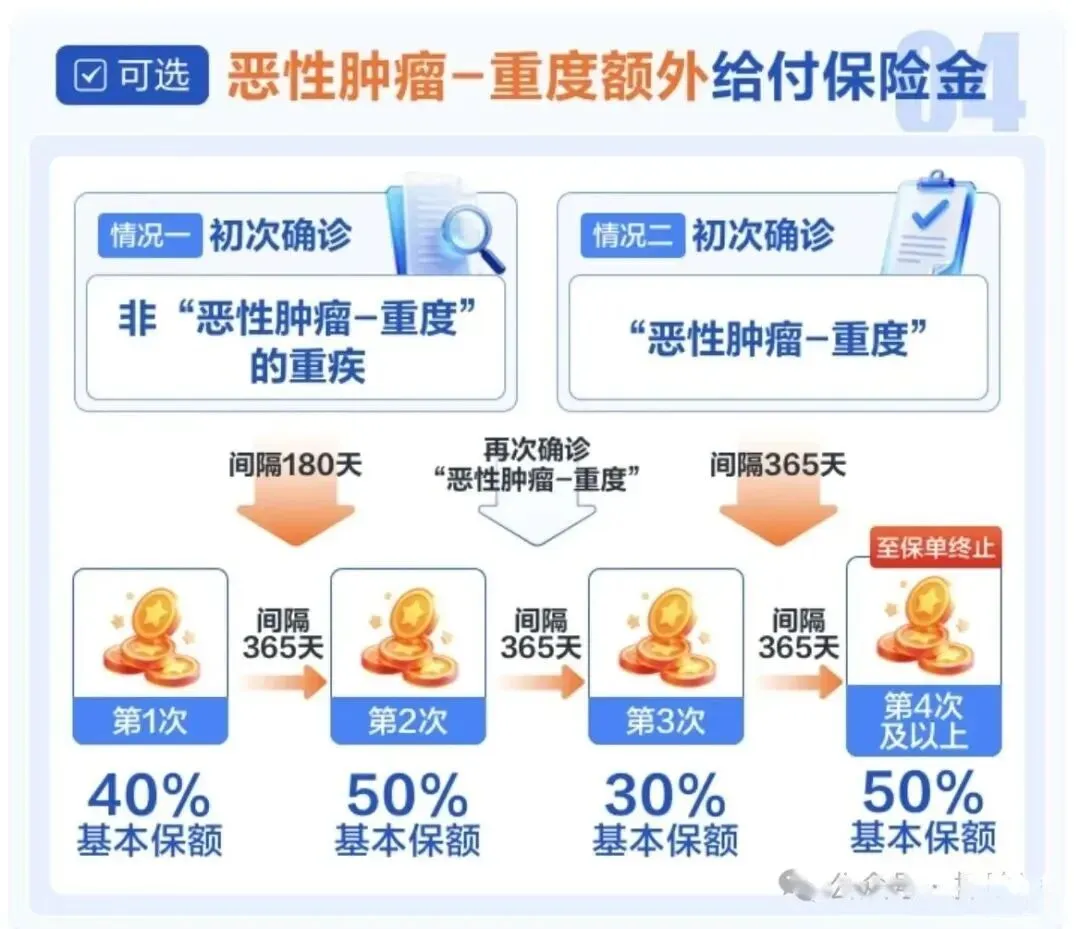
达尔文15号癌症津贴规则,完全贴合孩子病情规律:
• 前3次:间隔仅365天,赔比分别为报的的40%/50%/30%
• 第4次起:无限次赔付,每次赔付50%保额
这一点对孩子的终身保障非常需要,大大加强了保障的延续性。
亮点5:意外导致轻中重症,全部额外加赔
孩子成长过程中,脑损伤、轻度面部烧伤、视力受损等都有一定的发生概率,这些外伤导致的康复期限长、治疗费用高、后遗症多。
达尔文15号自带意外额外赔:
✅ 意外重疾额外+50%保额
✅ 意外中症额外+30%保额
✅ 意外轻症额外+15%保额
比如意外导致严重脑损伤,50万保额直接多赔25万,
这笔钱,专门用来做长期康复、理疗、护工、营养补充,极大减轻家庭压力。
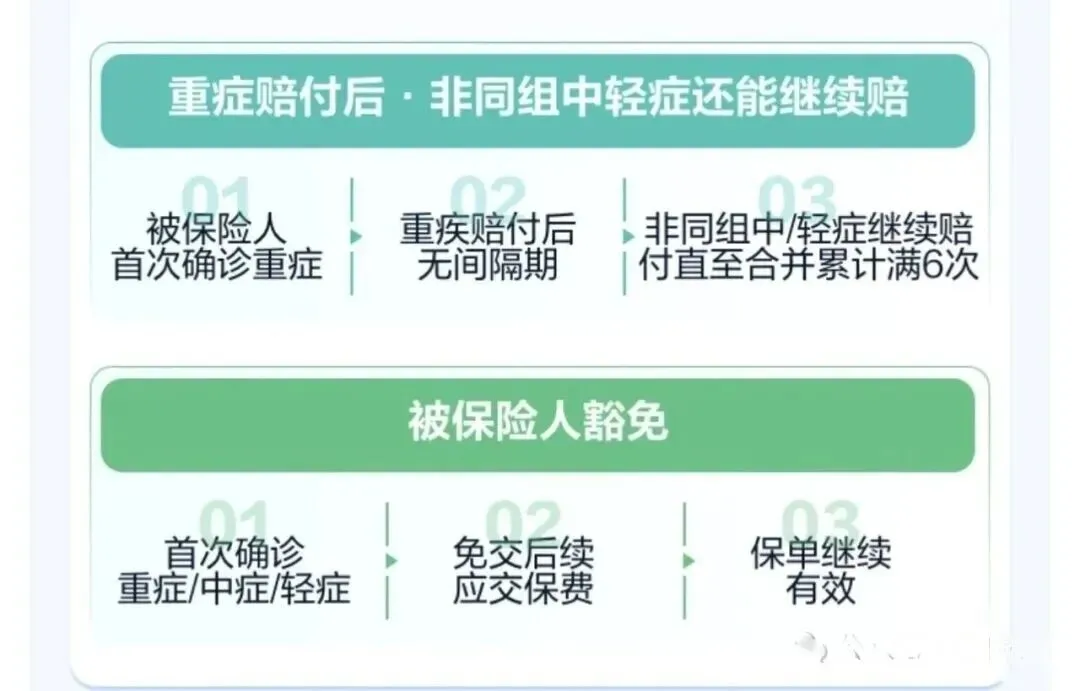
亮点6:重疾赔付后,轻中症不终止(吊打90%同业)
行业惯例:多数重疾险,一旦重疾理赔,轻、中症直接终止,保障清零。
但终身保障的真相是:
人一辈子,得轻症、中症的概率,远高于重疾。
胃上皮内瘤变、肠息肉高级别病变、宫颈高级别病变、微创心脑血管手术、轻度急性心梗……
都是成年人超高发的轻症。
达尔文15号相对友好:
✅ 重疾理赔后,非同组轻中症继续有效,继续赔!
孩子成年后哪怕得过一次重疾,后续日常高发的微创心脑血管手术、早癌病变,依然有保障,终身保障不断层。
亮点7:少儿特疾超高赔,终身有效无年龄限制
自带20种少儿特疾、20种少儿罕见病保障:
✅ 少儿特疾额外120%保额
✅ 少儿罕见病额外200%保额
附加重疾多次后:每次出险都能叠加特疾赔付,终身有效,不限制未成年。
一辈子的少儿高发大病,都能拿到双倍的超高额理赔,覆盖大额治疗与康复开支;而这些高发重疾里面的白血病、淋巴瘤不分男女老少、都是高发癌症,达尔文的不限年龄双倍赔非常有含金量。
亮点8:超低价可选【父母陪护金】,弥补家庭收入断层
孩子生大病,最现实的压力从来不止医药费:
家长必须停工陪护,家庭直接断收入,开支却翻倍。
达尔文专属贴心责任:疾病陪护金(30岁前有效)
• 轻症:每月赔1%保额,连赔6个月
• 中症:每月赔2%保额,连赔6个月
• 重疾:每月赔5%保额,连赔6个月
举个最直观的例子(50万保额):
✅ 重疾每月2.5万,半年合计15万误工费补贴
关键:一年仅几十块保费,几乎等于白送!
这笔钱,就是让家长不用焦虑赚钱、安心陪孩子治病的底气。
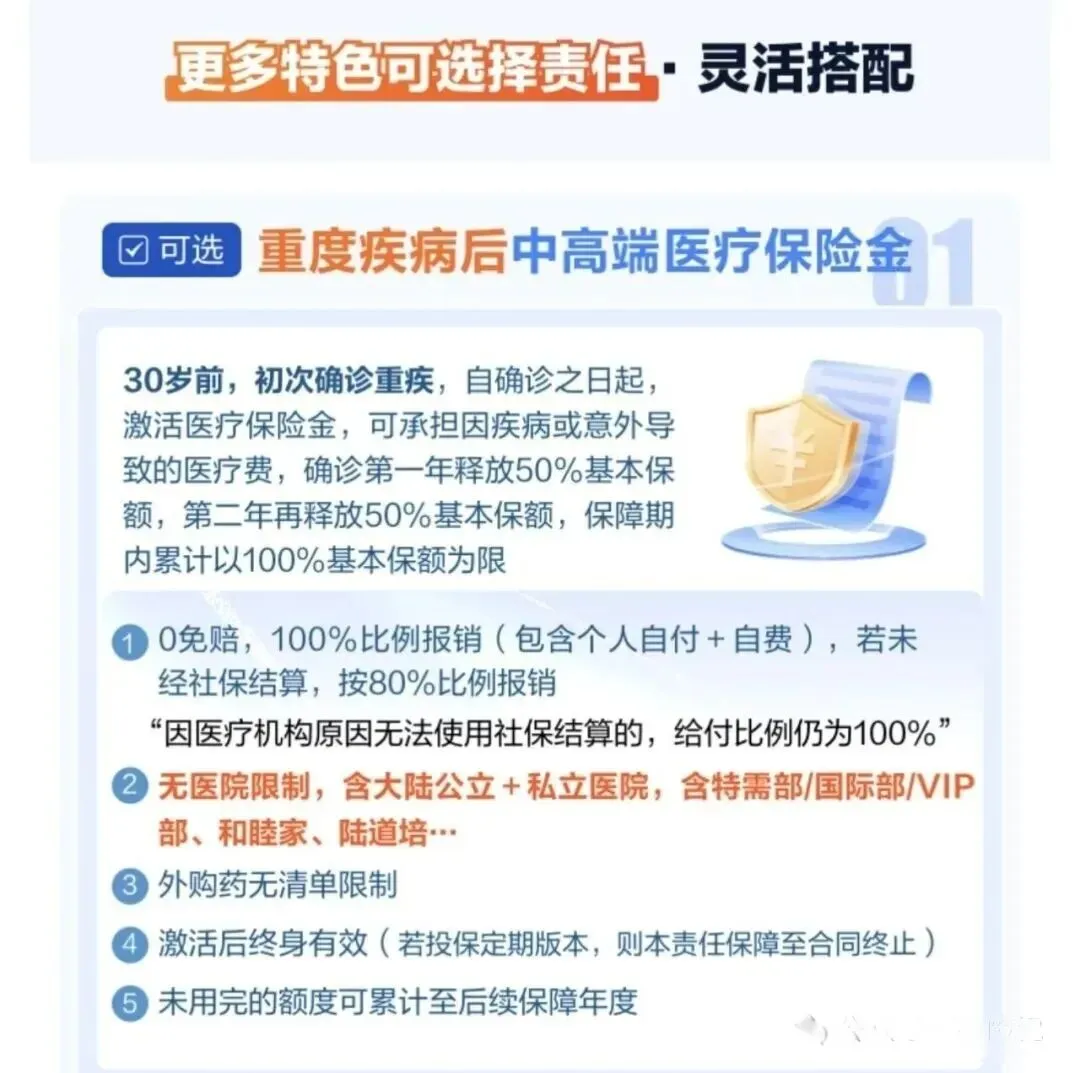
亮点9:王牌独家:30岁前重疾,激活【终身中高端医疗】
这是达尔文15号碾压全市场的创新兜底责任。
0岁宝宝50万保额,一年仅127元,就能附加:
✅ 30岁前确诊重疾,终身激活中高端医疗
✅ 0免赔、100%报销、不限社保
✅ 公立特需/国际部、私立高端医院、和睦家全部可报
✅ 覆盖住院、门诊、复查、外购药、器械康复
解决家长终极焦虑:⬇️
孩子一旦得过重疾,终身很难再买医疗险。
而这个责任,直接锁定一辈子的高端就医报销资格,大病康复、长期复查、昂贵新药,全部不愁。
虽然只限30岁前得重疾才能启动,但超低的价格也属实对得起这个年龄限制。
还有一个不是优点的特点:全责任灵活可选,不捆绑、不套路
很多重疾险强制捆绑身故、重疾多次赔付,拉高保费,但这些不是每个家庭都需要的。
达尔文15号所有特色责任都可自由搭配:
重疾多次、癌症多次津贴、家长陪护金、重疾高端医疗、寿险责任,全部自选。
预算少,就做基础高保额;
预算足,就配齐终身顶配兜底。
不绑架消费者,丰俭由人。
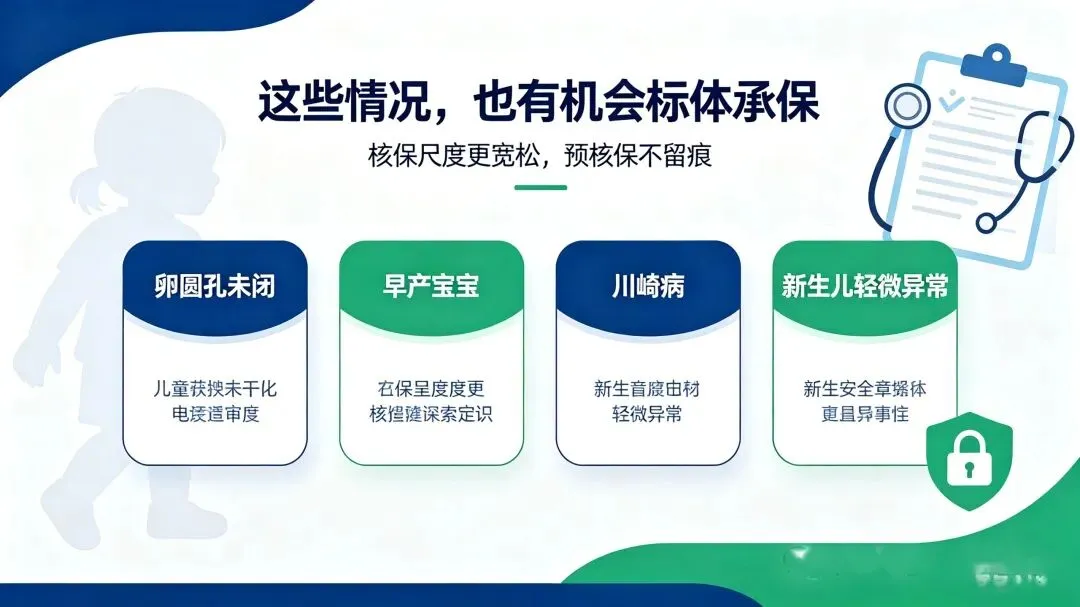
二、核保极度宽松:轻微异常宝宝的「上车绿色通道」
真正懂少儿保险的都明白:
比性价比更稀缺的,是宽松核保。
很多孩子有早产、卵圆孔未闭、新生儿轻微异常、川崎病史,直接被绝大多数产品拒之门外。
达尔文15号支持:智能核保+人工预核保(不留记录)
且2026.9.30前限时宽松窗口期,本年度最宽松:
1. 卵圆孔未闭≤3mm:,直接标体承保✅
2. 早产儿孕周>32周、体重>2kg:满1周岁,发育正常可标体✅
3. 新生儿颅内出血/缺氧缺血脑病:满1.5岁、复查正常无后遗症可标体✅
(同业普遍要求满2周岁)
4. 川崎病:无冠脉累及、治疗结束满3个月心超正常,即可标体✅
(同业大多要求满1年)
专门拯救:新生儿有小异常、早产儿、低出生体重、轻微住院史、既往被延期/除外的宝宝
窗口期结束立刻恢复正常核保尺度!错过再等一年!
三、极致性价比:加量不加价,全网第一梯队
一堆人性化创新责任、独家兜底、宽松核保,
最难得的是:没有溢价,反而降价加量。
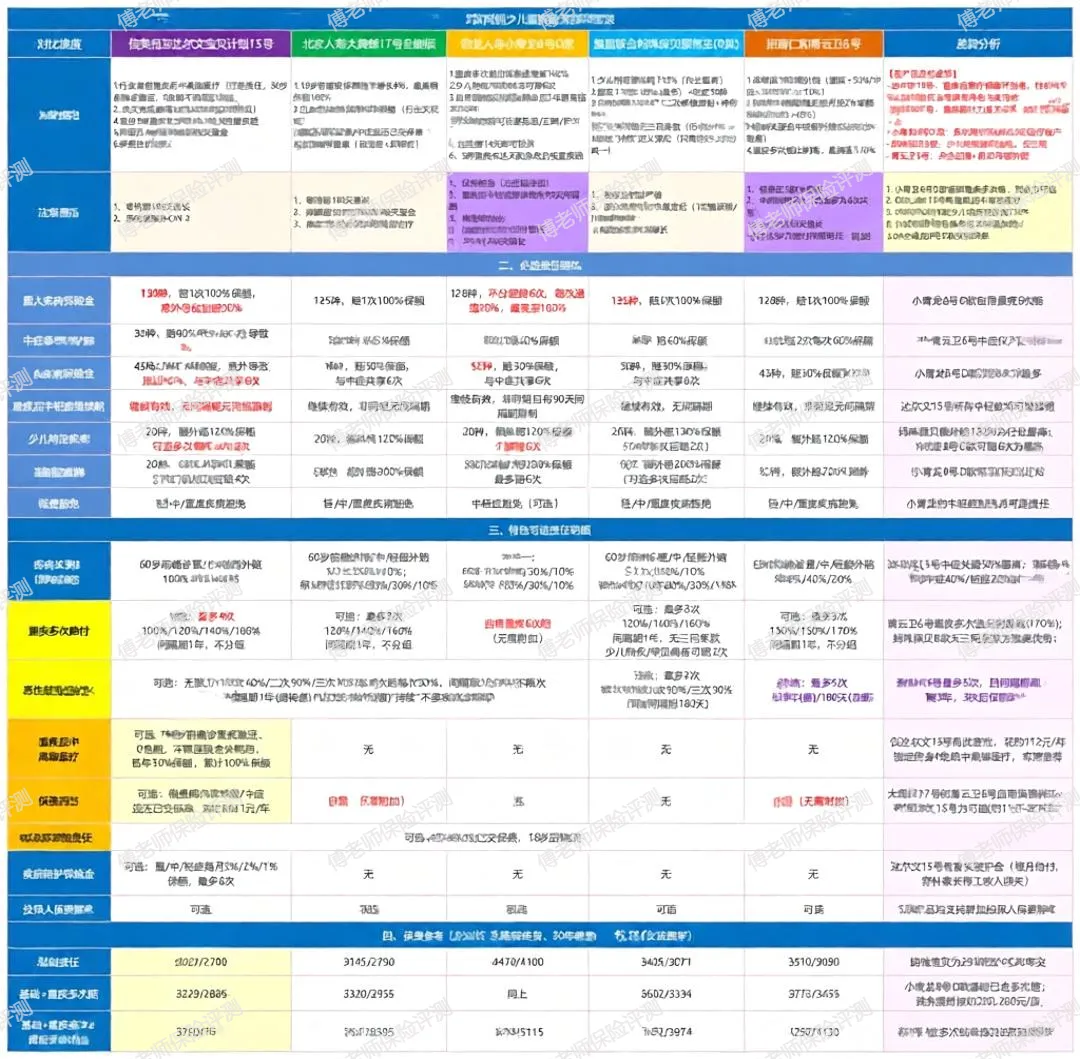
给大家真实可落地的费率参考:
0岁男孩 | 50万保额 | 30年交 | 保终身
基础+重疾多次+癌症多次津贴+陪护金+重疾高端医疗
全年仅3920元
对比同类型四款网红重疾,性价比拉爆👇
如果与线下传统少儿重疾横向对比:
同等配置,费率更是便宜30%以上,70万保额终身总保费相差近15万👇
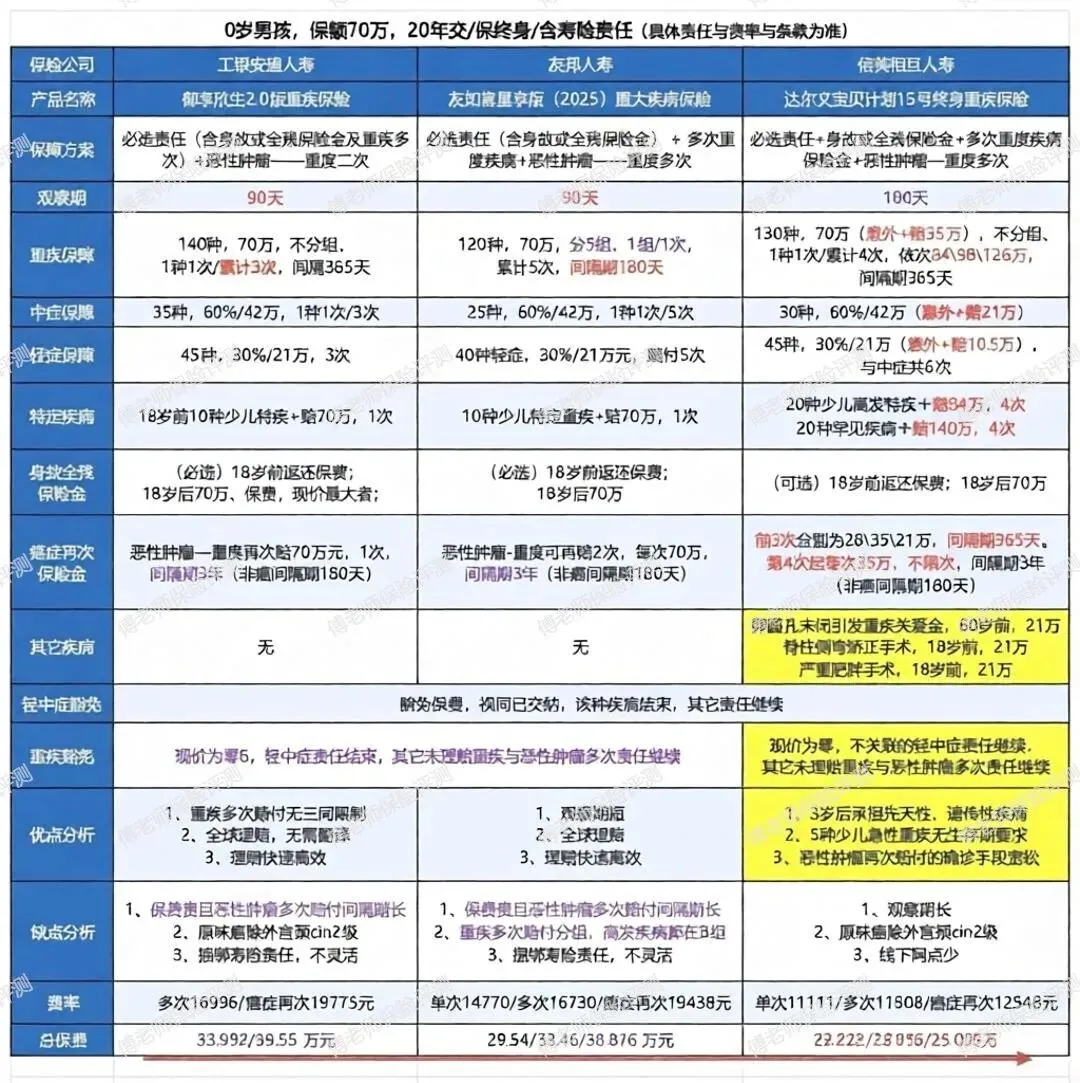
简单说:
用网销地板价,买到了人性化条款+宽松上车机会+最兜底的终身责任。
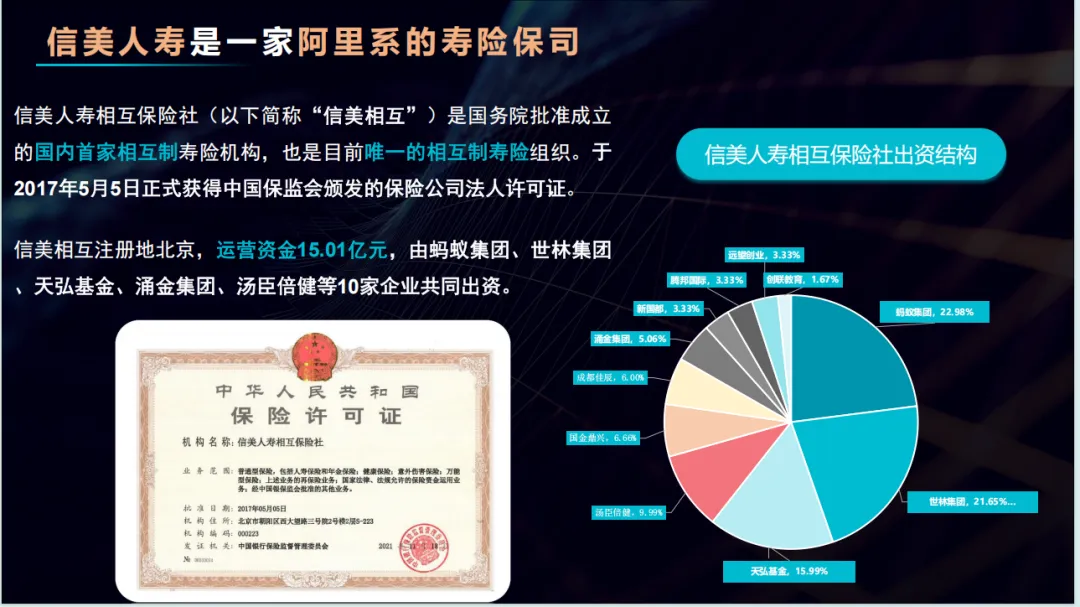
四、保司没听过?
五、真实客观短板:不吹不黑,投保前必看
没有完美的产品,真实缺点坦诚告知,帮大家避坑:
1. 等待期180天:比常规90天更长,着急生效人群请避开!
2. 原位癌不含CIN2级:女孩子宫颈二级病变不赔付,在意的家长请知悉!
3. 部分疾病条款偏严:如严重I型糖尿病,其中一项理赔条件要求单足截肢,部分竞品仅要求脚趾切除
4. 信美相互在全国仅三家分公司,主打在线服务,如果习惯线下实体网点的人群请慎重!
六、总结:到底适合什么样的孩子?
非常适合:
✅ 追求终身极致兜底、理赔人性化的普通家庭
✅ 孩子有卵圆孔未闭、早产、轻微新生儿病史
✅ 想给孩子锁定终身高端医疗资格
✅ 预算中等,想要高保额、不溢价、责任无套路
不太适合:
❌ 只追求极致短期品牌、依赖线下网点服务的家庭
欢迎链接傅老师~~~
