持有彤程新材(603650)的A股账户年内已涨约70%、股价站上73元。这只"半导体光刻胶国产替代"标杆现在来港股二次上市。核心问题就一个:H股比A股便宜多少?这笔打新值不值得上?今天一次发俩,本末科技文章在第二个,感兴趣的可以看看。
一、招股信息
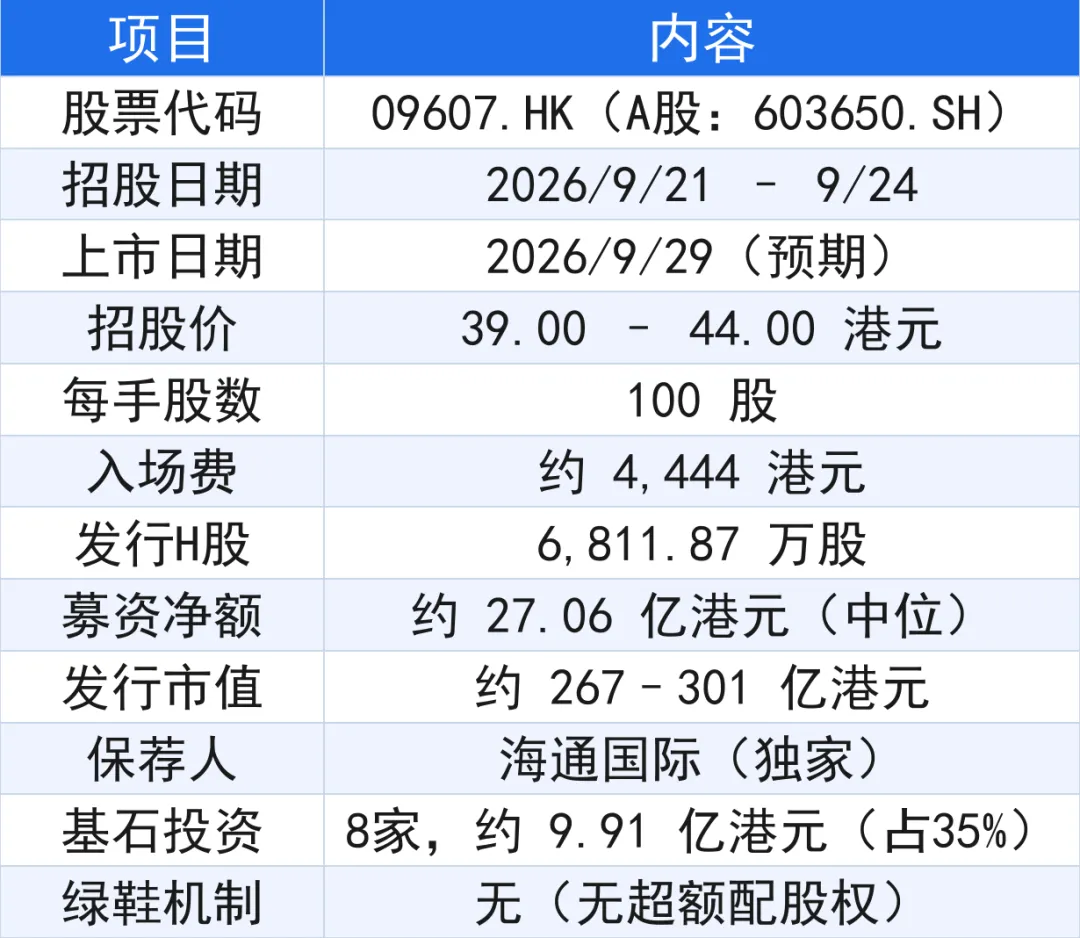
要点速读:全球发售6811.87万股H股,其中香港公开发售仅10%(681.19万股),发行价区间39–44港元,每手100股,入场费约4444港元。保荐人是海通国际
二、公司概况
彤程新材1999年成立、2018年A股上市,实控人张宁女士持股约54.89%。一句话定位:它是全球轮胎用酚醛树脂橡胶助剂老大,同时是国产半导体光刻胶的领头羊。
业务分三块:①轮胎用橡胶助剂及其他化工产品(基本盘);②电子材料(增长引擎,含半导体光刻胶、CMP抛光垫、高纯溶剂、显示面板光刻胶);③可完全生物降解材料(PBAT,目前仍小幅亏损)。
行业地位有硬数据撑腰:2025财年,公司全球及中国轮胎用酚醛树脂橡胶助剂销售收入均排名第一(份额41.4%/45.9%);中国半导体光刻胶市场销售收入排名本土供应商首位(份额5.8%),中国TFT阵列光刻胶市场本土供应商首位(份额26.2%)。
三、财务数据
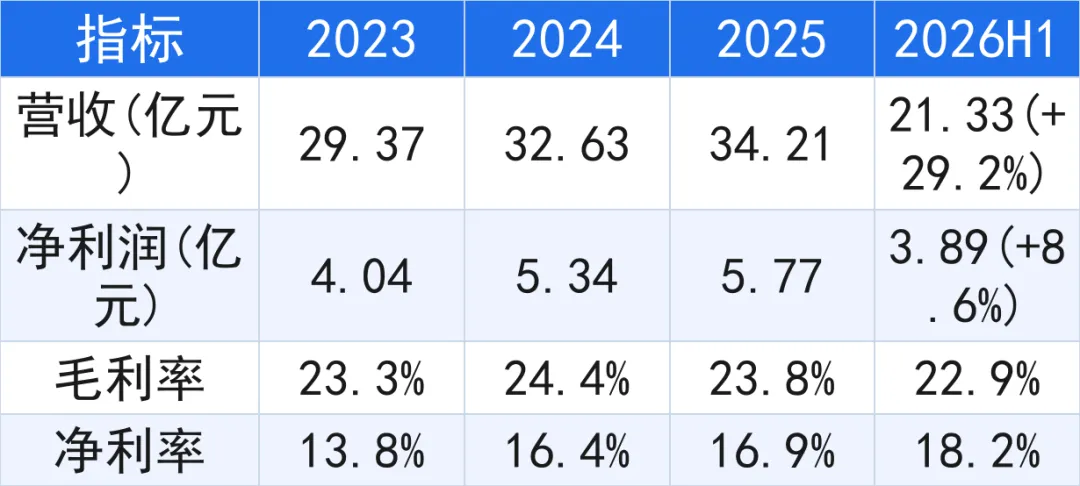
营收三年稳步增长,2026上半年加速到21.33亿(+29.2%);净利润同步走高,2026上半年3.89亿(+8.6%);毛利率稳定在23%–24%,净利率提升到18.2%。
业务结构持续优化:电子材料收入占比从2023年19.1%升至2026上半年32.5%(6.93亿,+56.9%),半导体是核心增量;轮胎主业仍是现金牛(约13.22亿,占61.9%);生物降解材料占比小且仍亏,是唯一软肋。
四、综合点评
1. 行业前景:半导体光刻胶是国产替代最硬赛道之一(政策+晶圆厂扩产双驱动),轮胎助剂成熟刚需、格局稳定,两边沾光。
2. 竞争格局:轮胎酚醛树脂全球第一(规模+客户粘性,覆盖全球前20轮胎厂);电子材料本土第一但份额仅5.8%,处抢外资份额早期,空间大、壁垒高。
3. 估值与A-H折价(核心):A股现价约73元人民币(2026-09-21收盘),较A股折价约48%–54%。
4. 港股通预期:A+H架构,H股上市后自动纳入港股通,南向资金可无缝接力,流动性有支撑。
五、中签率预测
当前招股刚启动,孖展倍数尚未走完,最终超购只能预判。作为自带"大折价+半导体概念"的A+H二婚股,预计热度不低,估计100倍左右。
- 货源基准:公开发售初始6,811,900股=68,119手,甲组34,059手 / 乙组34,060手
- 一手中签率,目前看偏高。
六、新股评级
评级:⭐⭐⭐
理由:A-H折价(48%–54%)有但是不多,看最近A股表现,折价情况看如何打。
⚠️ 免责声明:本文基于公开信息(彤程新材全球发售公告 HKEX 2026092100030_c 及招股书)进行分析,仅供参考,不构成任何投资建议。打新有风险,申购需谨慎!请投资者基于自身判断做出决策。