你好,我是大贺。
今天这篇,我们聊三款最近很多朋友会放在一起看的港险分红储蓄产品:宏利「宏挚传承」、宏利「宏挚家传承」,还有友邦「环宇盈活」。
截至2026年06月02日,港险市场的热度确实还在往上走。2025年全港新单总保费高达3309亿港元,同比增长50.6%;香港保险业毛保费总额也达到8270亿港元。
热度高,不代表每个人都该跟着买。
我更想帮你把这三款产品放在同一张桌子上,看清楚:保司谁更稳,收益差在哪,提领能力够不够,功能是不是你真的用得上。
我只给你讲真话,不吹不黑。
宏利双产品出来后,选择确实更难了
宏利和友邦,本来就是香港分红储蓄险里绕不开的两家公司。
友邦「环宇盈活」一直是很多人看港险储蓄时的核心备选;宏利原来的「宏挚传承」也不弱,尤其前中期收益很能打。
到了2026年1月,宏利又推出「宏挚家传承」,和「宏挚传承」形成了一组产品矩阵。
这就让问题变得更细了。
不是简单问“宏利好还是友邦好”,而是要问:
你更看重公司整体稳定性,还是产品本身收益?
你是想长期放着不动,还是以后要定期取钱?
你买这张保单,是为了孩子教育、退休现金流,还是家族传承?
没有最好的产品,只有最适合你的。
看保司:友邦整体更稳,宏利旗舰产品表现不错
先看公司底子。
2024年香港个人新单业务非银标准保费收入里,友邦以178亿港元排第一,保诚152亿港元,宏利121亿港元紧随其后。
但增长速度上,宏利这一年很猛,2023到2024年同比增长86.2%;友邦同比增长8.5%。
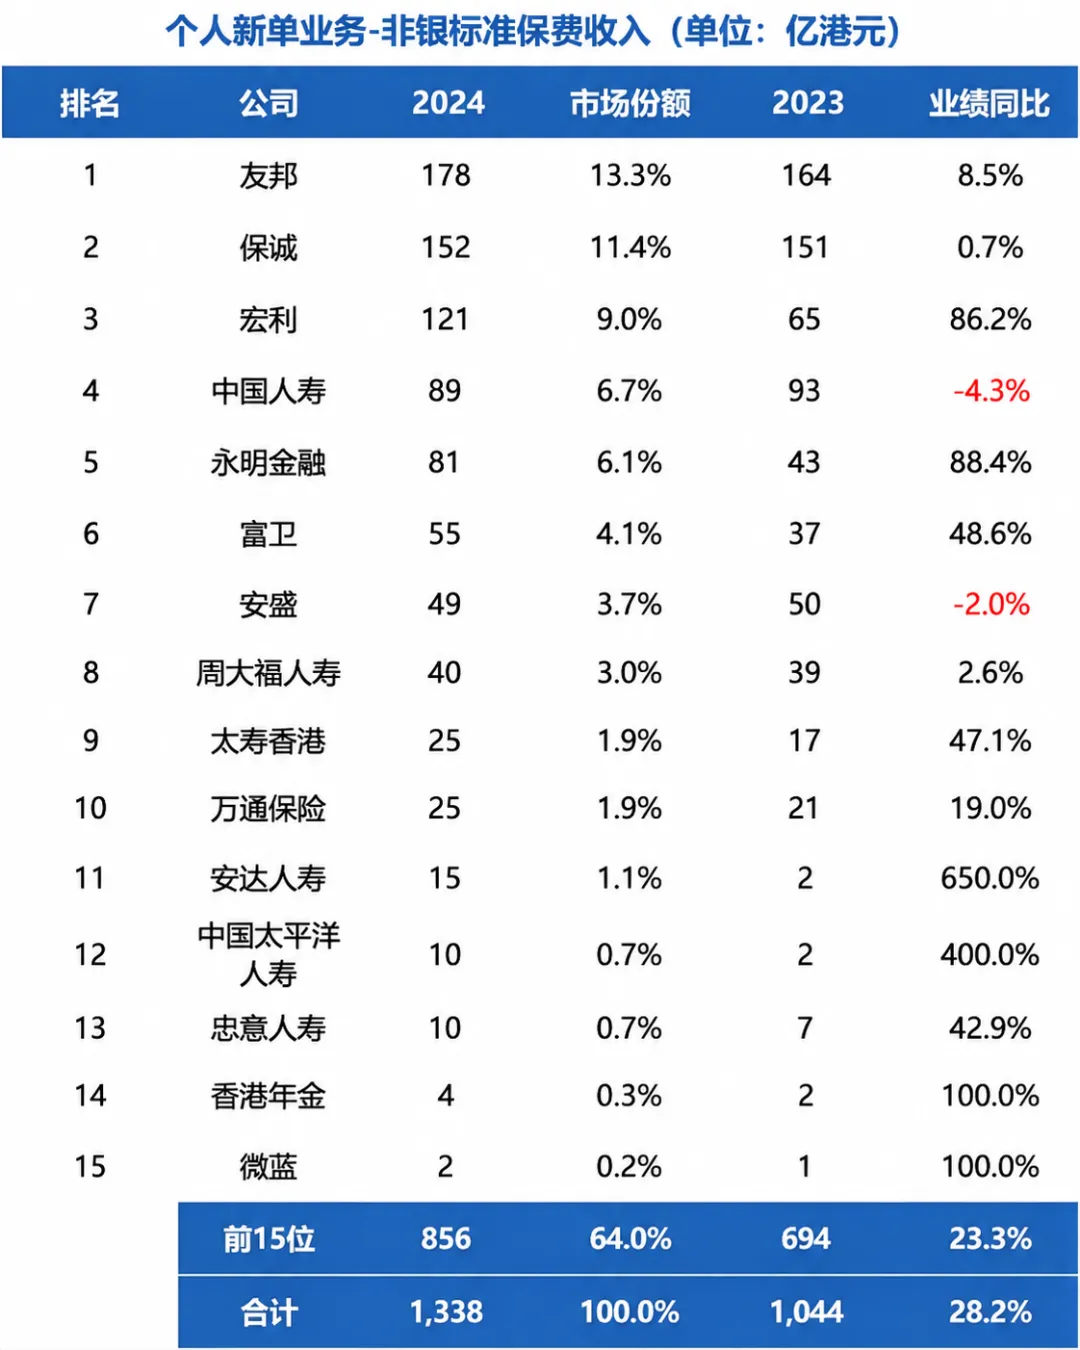 2024年香港个人新单业务-非银标准保费收入排名前15的保险公司数据
宏利是加拿大背景,1887年成立,1897年进入香港市场,在纽约、多伦多、菲律宾、香港等地上市。全球管理资产规模超过1.6万亿加元,香港强积金市场份额约27%。
它的国际评级是标普AA-、穆迪A1、惠誉AA,偿付能力充足率约250%。
投资上,宏利更偏固收,固收类资产约78.5%,股票约8%,另类资产约13.5%,区域集中在北美,美国约42%,加拿大约27%。
友邦总部在香港,1919年在上海成立,1931年开展香港业务,2010年在香港上市,股票代码1299,也是恒生指数成份股。
友邦总资产值超过3000亿美元,是全球最大的泛亚地区独立上市人寿保险集团,在香港有超过350万客户。
它的评级是标普AA-、穆迪AA2、惠誉AA,偿付能力充足率约275%。
投资上,友邦固收类资产约69%,权益类资产约24%,区域更聚焦亚太,中国内地政府债券占债券投资的44%。
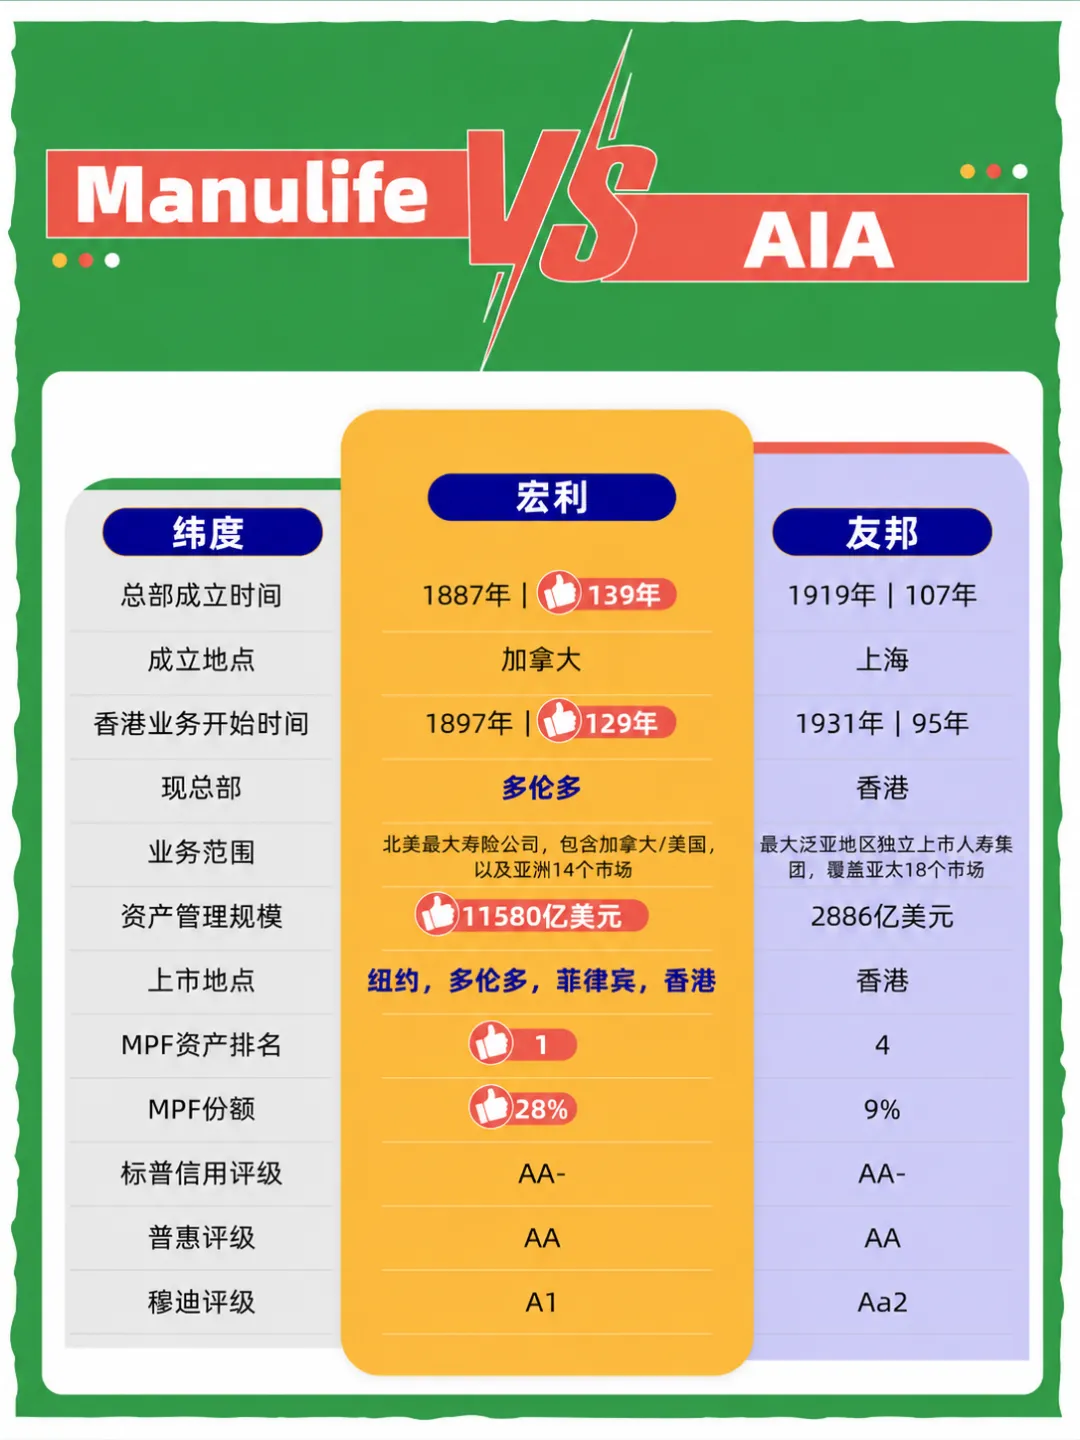 Manulife(宏利) VS AIA(友邦) 对比详情表
公司大,不等于每张保单都好。
分红储蓄险更要看一个指标:分红实现率。
香港保监局要求保险公司公开披露分红实现率,这一点对投保人很重要。因为你至少能看到,过去销售时讲的非保证红利,后来实际兑现得怎么样。
一般来说,分红实现率长期稳定在90%以上,说明保司有比较强的兑现能力。更关键的是稳定性,不是某一年好看,而是不同年份、不同产品线都别大起大落。
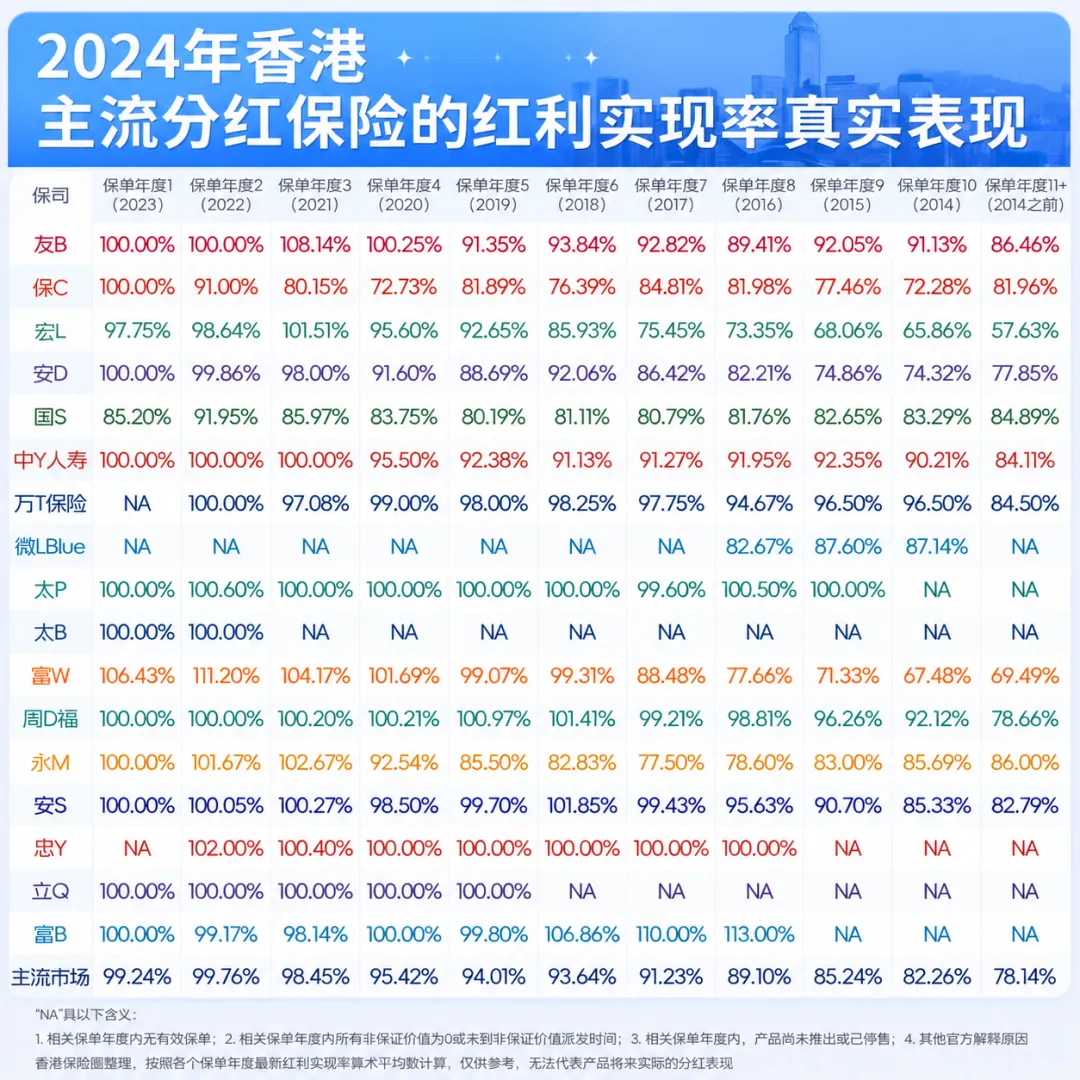 2024年香港主流分红保险的红利实现率真实表现
从全品类11年平均分红实现率看,友邦是95.04%,全线产品连续四年分红实现率不低于100%,其中60%产品达到100%及以上,低于80%的产品只占21%。
这个数据说明,友邦的整体波动确实比较小。
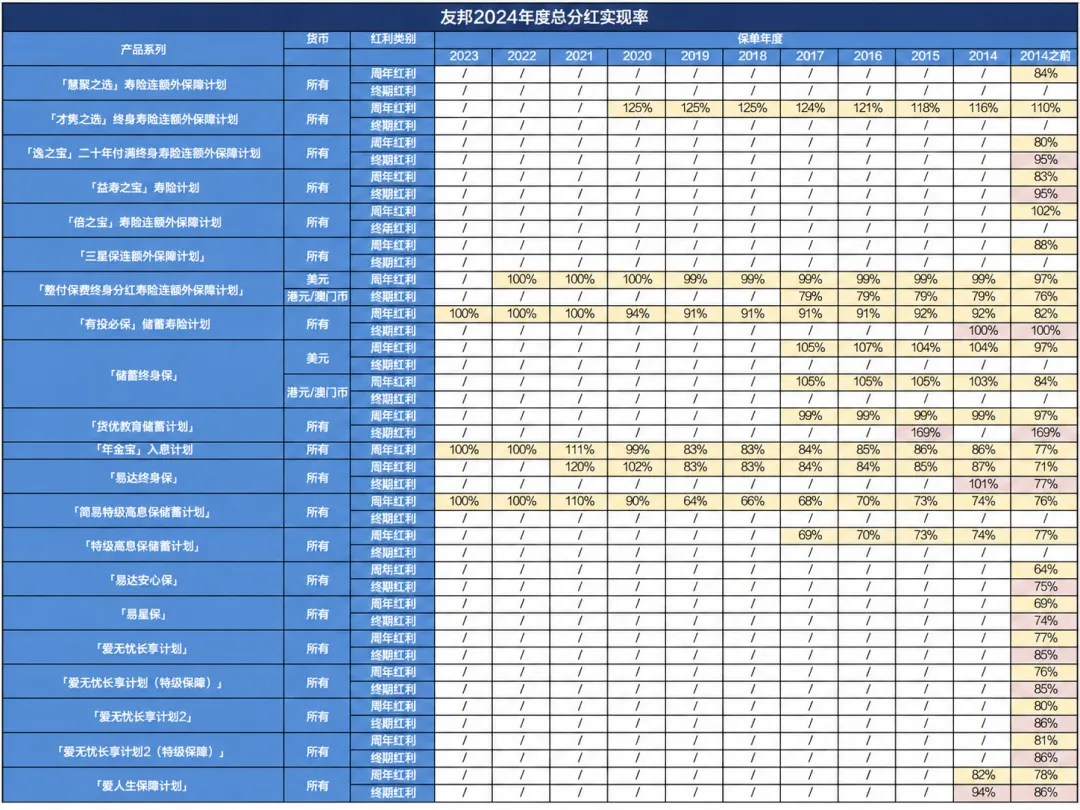 友邦2024年度总分红实现率
宏利的情况要拆开看。
宏利全品类11年平均分红实现率是83.02%,主要是部分已停售传统寿险产品拖累了整体均值。
但如果只看旗舰储蓄险,宏利表现并不差。它的旗舰储蓄险终期红利连续七年维持在100%及以上,而且**62%**产品的总现金价值达成率不低于100%。
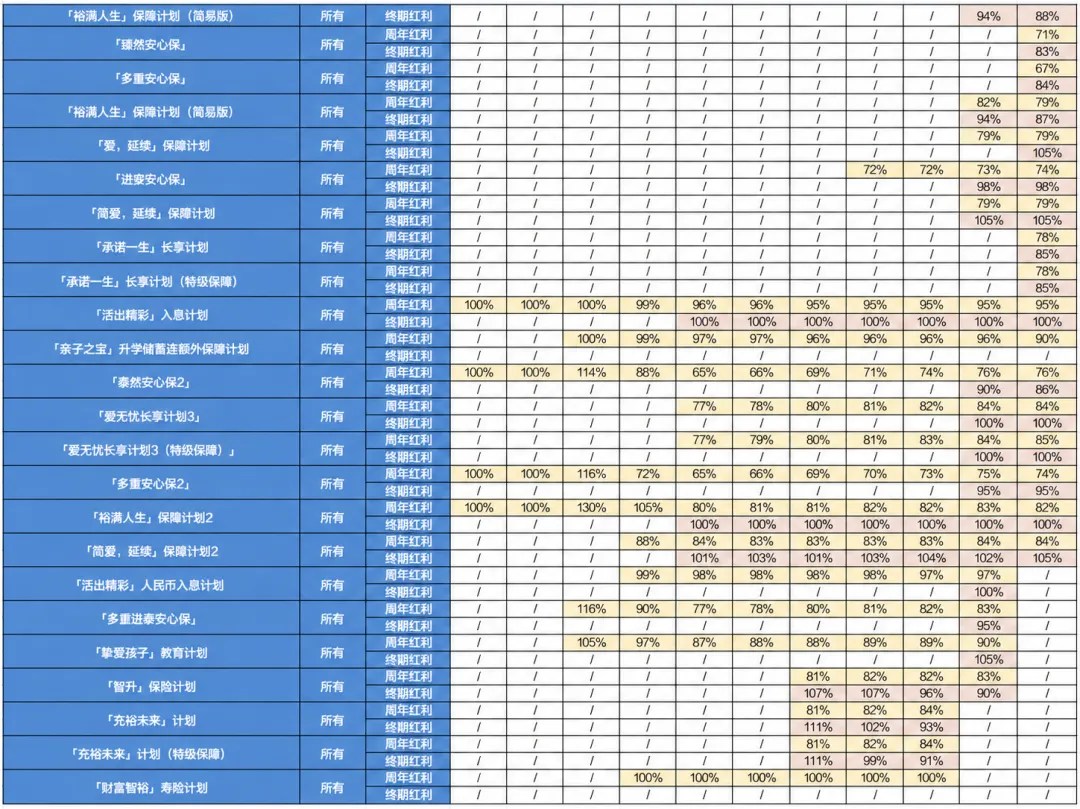 多款储蓄分红型保险产品的红利实现率对比表
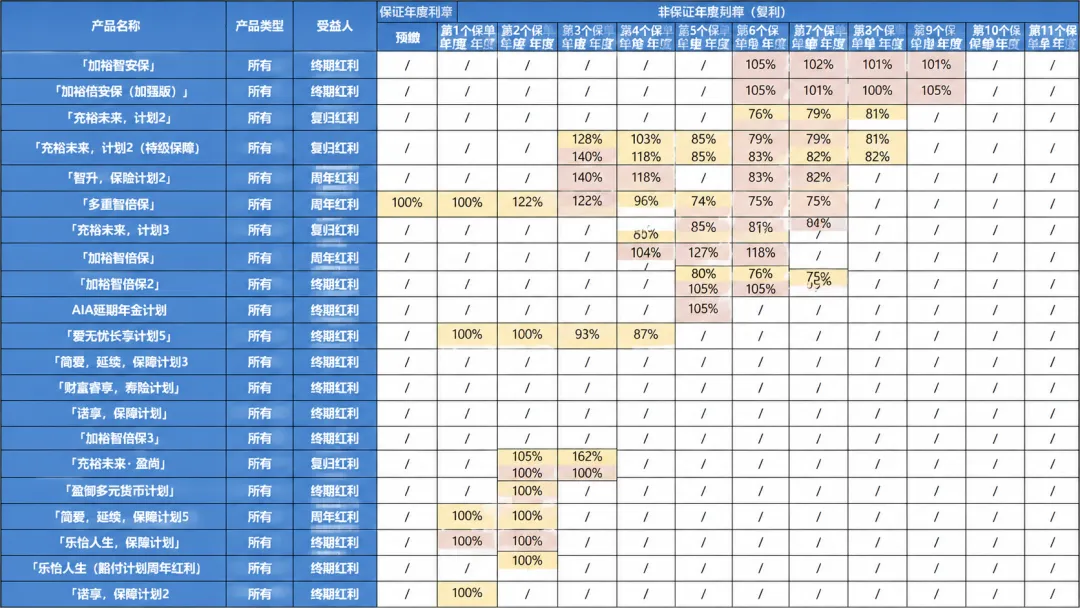 友邦AIA的保险产品红利表现对比表格
所以我会这样理解:
友邦胜在整体一致性更强,宏利胜在旗舰储蓄产品表现亮眼。
如果你非常看重保司全产品线的稳定记录,友邦会更让人安心。
如果你主要看这次宏利的旗舰储蓄产品,宏利也不是弱选项。
看静态收益:宏利回本更快,三款长期都很强
再看产品本身的静态收益。
所谓静态收益,就是不考虑中途提领,只看保单放着滚,预期现金价值和保证现金价值怎么变化。
预期回本速度上,宏利两款都更快。
「宏挚传承」和「宏挚家传承」都是第6年预期回本,友邦「环宇盈活」是第7年预期回本。
别小看这一年。
储蓄险是长期产品,前期流动性本来就弱,能早一年预期回本,对很多家庭来说,心理压力会小一些。
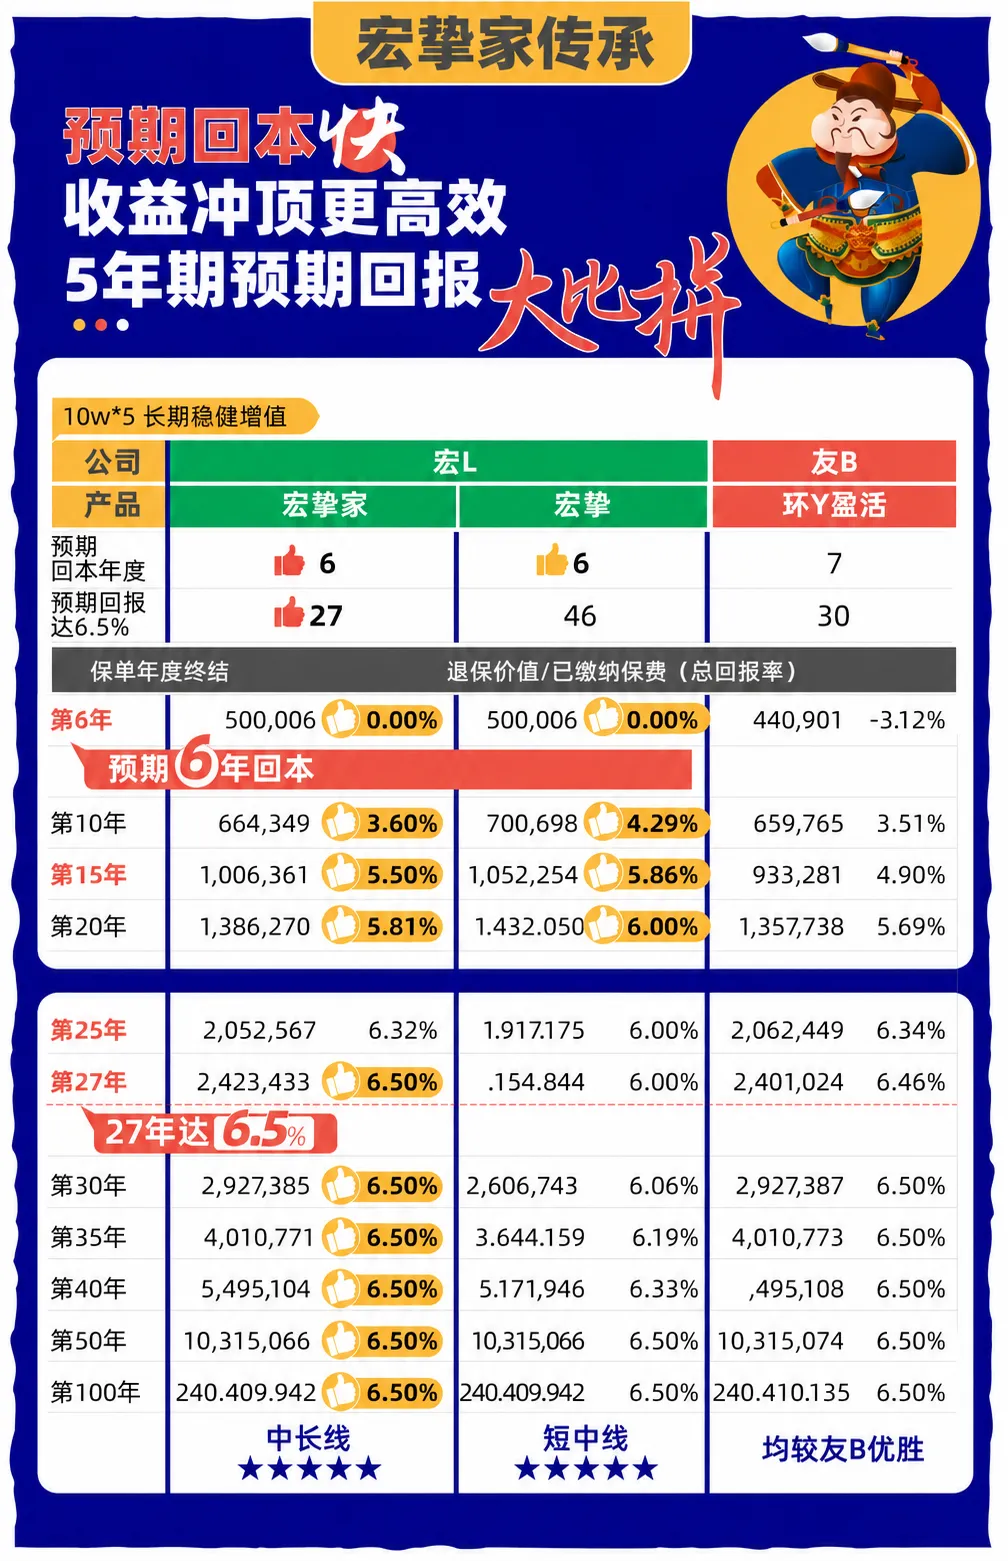 宏挚家、宏挚与环宇盈活5年期预期回报对比
再看预期IRR达到**6.5%**的时间。
「宏挚家传承」是第27年,友邦「环宇盈活」是第30年,「宏挚传承」是第47年。
这个地方很有意思。
「宏挚传承」不是长期冲6.5最快的那个,但它在前20年收益表现更强,适合看重前中期现金价值的人。
「宏挚家传承」则更像中长期均衡型,第27年达到6.5%,目前只慢于富卫「盈聚天下2」的第25年达成6.5%。
友邦「环宇盈活」也不差,第30年达到6.5%,长期收益依然属于香港市场很强的一档。
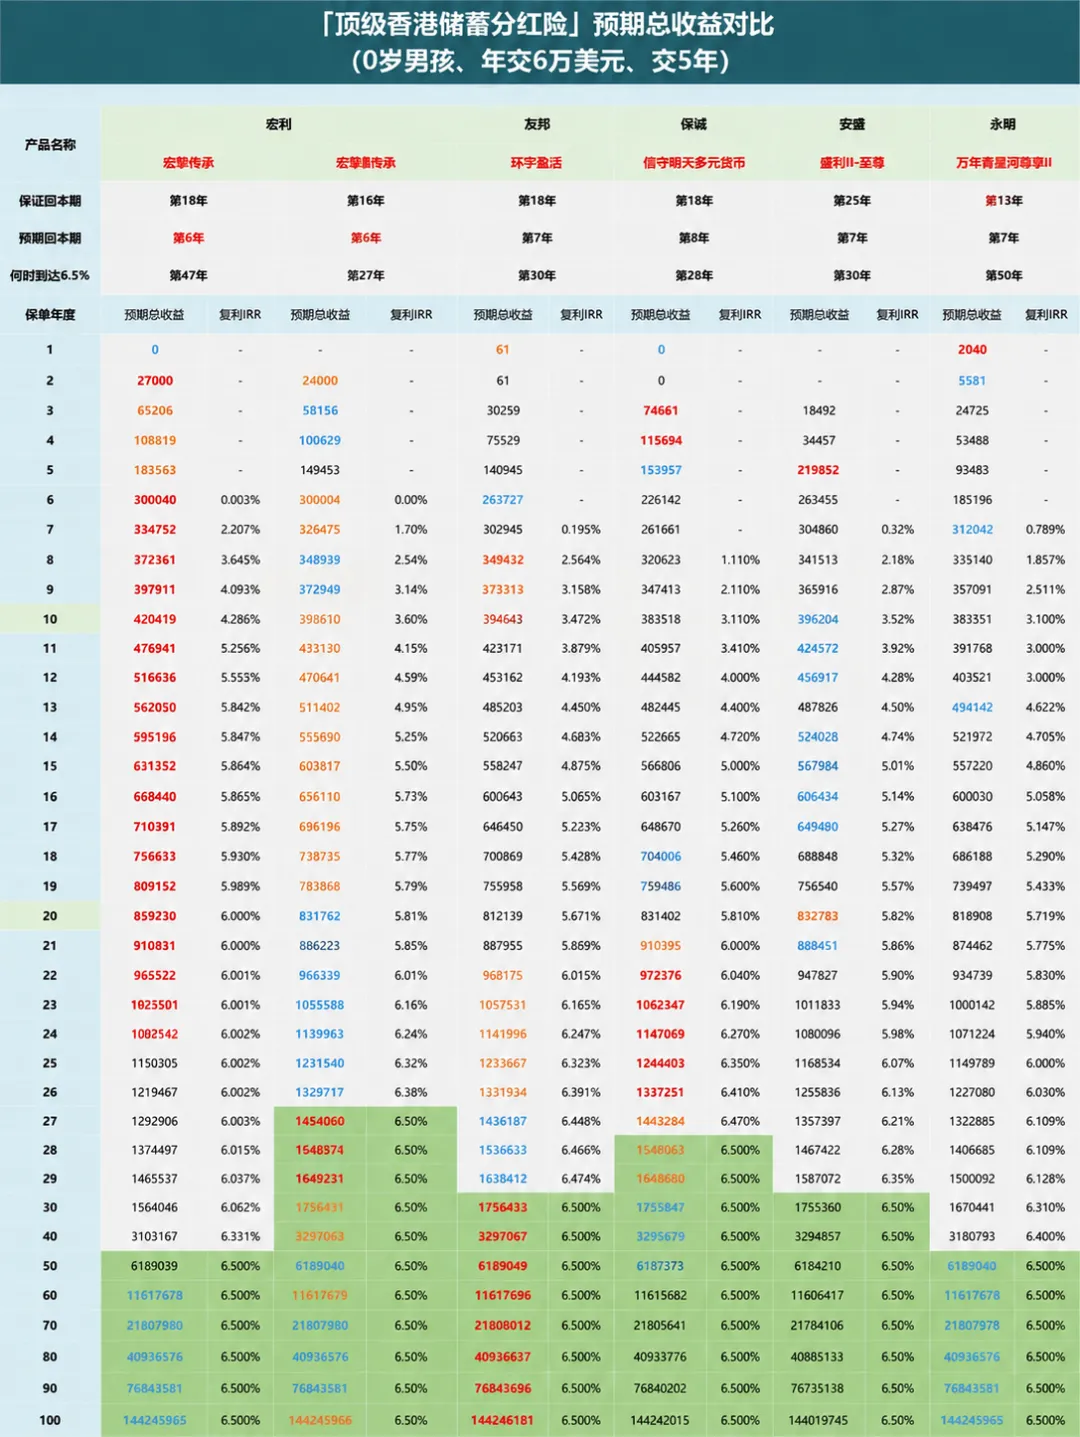 顶级香港储蓄分红险预期总收益对比(0岁男孩、年交6万美元、交5年)
不过,预期收益毕竟是非保证的。
我会更关心保证收益,因为它是这类产品的安全底线。
保证回本时间上,「宏挚家传承」是第16年,「宏挚传承」和友邦「环宇盈活」都是第18年。
而且从各保单年度保证收益IRR看,宏利两款都高于友邦「环宇盈活」,持有年限越长,差距越明显。
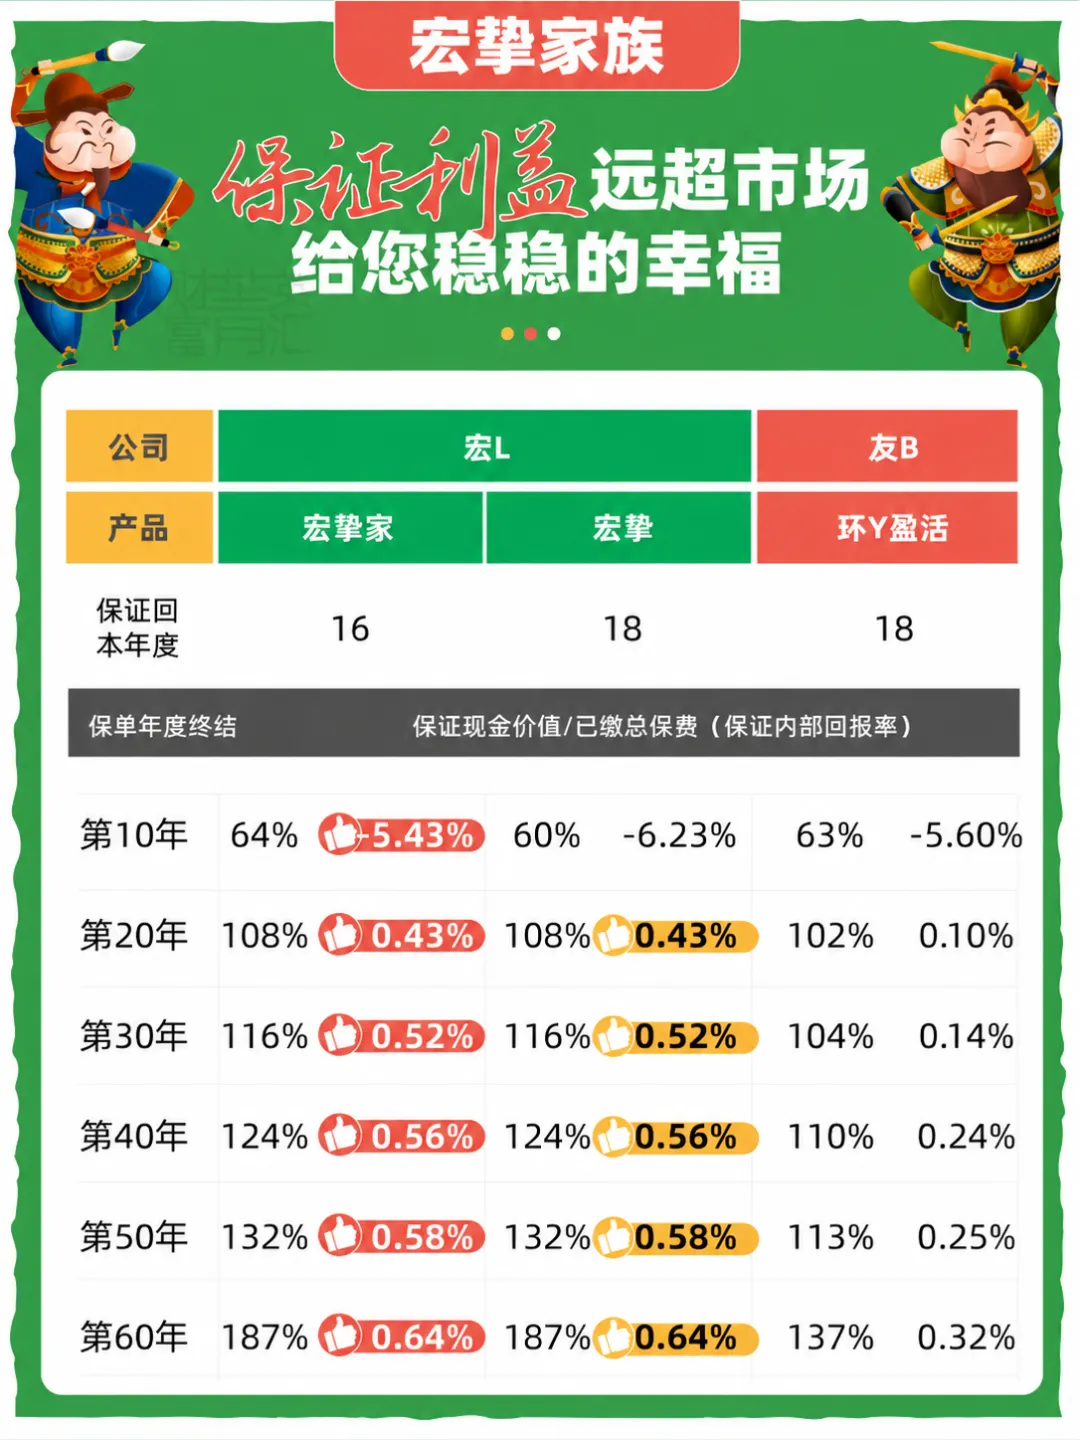 宏挚家族与环宇盈活保证收益对比
所以静态收益这块,我的判断是:
如果看前20年,「宏挚传承」更有优势。
如果看中长期冲6.5%的效率,「宏挚家传承」更突出。
如果看保司整体稳健感,友邦「环宇盈活」依然有自己的吸引力。
但三款的静态收益,都已经是香港市场比较高的水平。真正拉开差距的,反而是后面的提领能力。
看提领:宏利更灵活,友邦相对保守
很多人看储蓄险,只盯着一张演示表。
但你真正用钱的时候,问题就来了:能不能取?怎么取?取完以后保单还剩多少价值?
动态收益看的就是这个。
宏利“双状元”提供10种提领方式,友邦「环宇盈活」主要是3种常规提领方式。
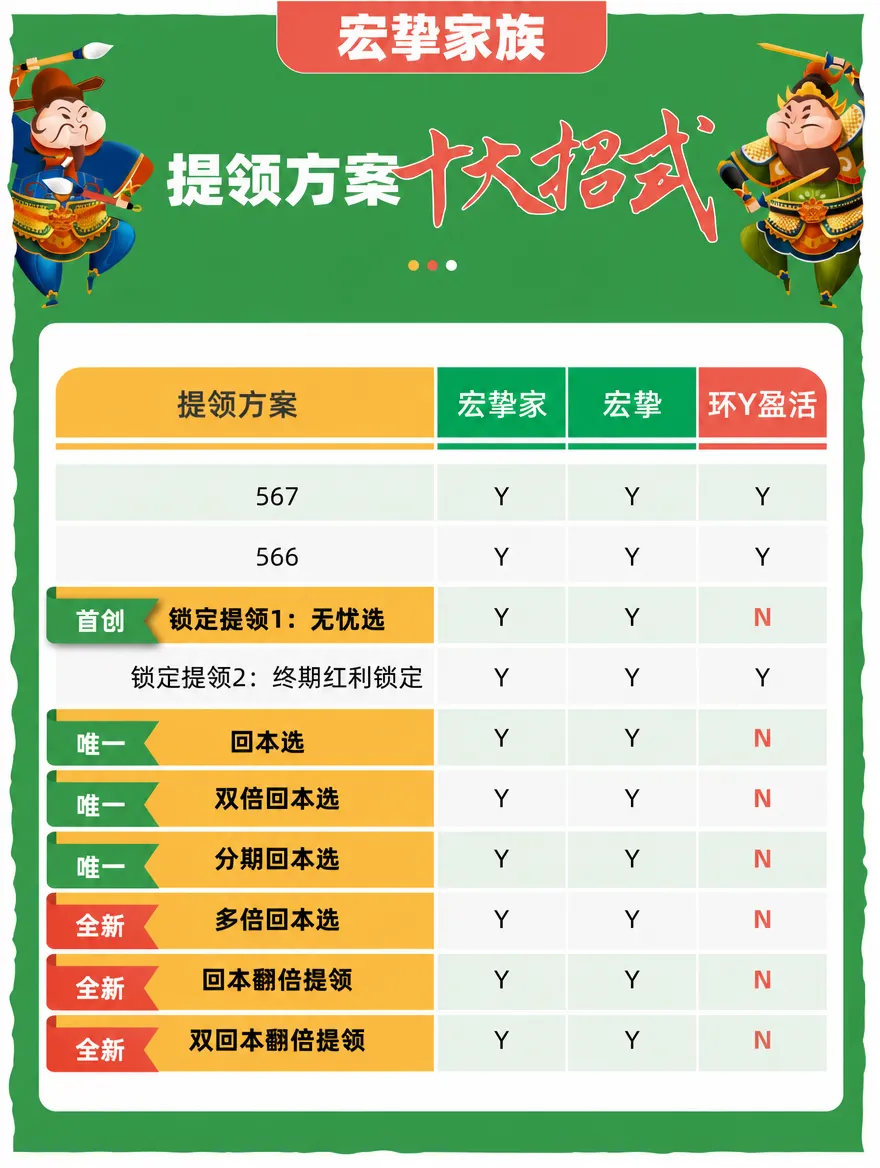 宏挚家族提领方案对比表
这不是说方式越多就一定越好。
但如果你未来有教育金、养老补充、阶段性大额支出,提领方式多,规划空间确实会更大。
比如“先回本再提领”模式:第13年提取100%已缴本金,第14年起每年领取总保费的5%。
在这个模式下,友邦「环宇盈活」到第56年断单,宏挚家和宏挚可以持续终身提领。
再看“567”模式:5年缴费,第6年起每年领取总保费的7%。
到第100年,宏挚累计提领加退保价值约1159.8万,宏挚家约631.9万,友邦「环宇盈活」约426万。
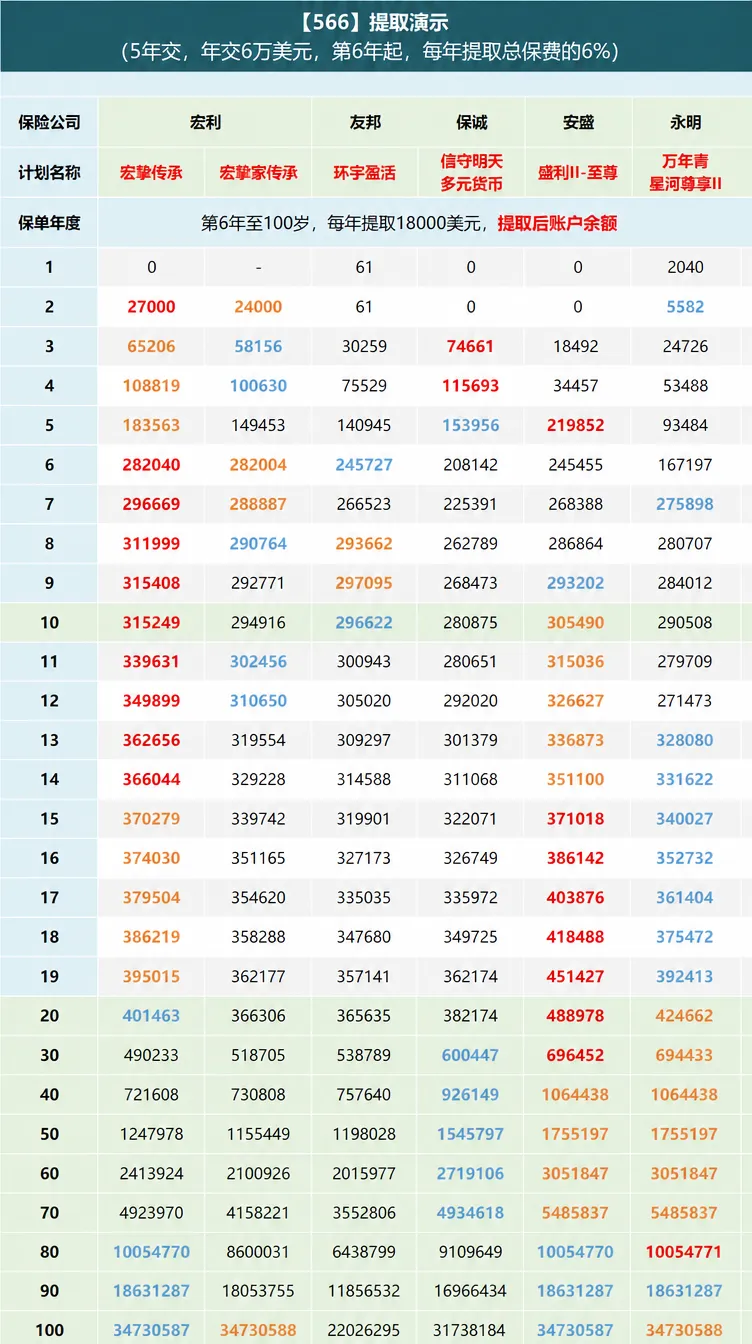 【566】提取演示(5年交,年交6万美元,第6年起每年提取总保费的6%)
还有一个「宏挚家传承」专属的“回本翻倍提领”。
第15年提取100%已缴本金,之后每10年领取总保费的100%。在这个模式下,友邦「环宇盈活」第55年无法继续提领,宏挚家可以持续终身,最终总收益约1453万美元,友邦「环宇盈活」约514万美元。
这类数据不能简单理解成“谁一定赚更多”。
因为它建立在特定缴费、特定提领、特定演示假设上。
但它能说明一个问题:如果你很看重后期现金流,宏利两款的可操作空间明显更大。
友邦「环宇盈活」不是不能提,只是提领方式更常规,灵活度稍弱。这也是友邦储蓄险过去比较常见的短板。
看功能:传承需求复杂,宏挚家更有针对性
功能层面,三款产品的基础能力差距没有收益表看起来那么夸张。
友邦「环宇盈活」该有的主流储蓄险功能基本都有。宏利「宏挚传承」和「宏挚家传承」更特别的地方,是把提领和传承功能做得更细。
宏利两款都搭载“无忧选”。
简单讲,就是保单生效期间,投保人可以定期领取来自终期红利分派的非保证收入,而且提取不会损害保单本金。
这个设计,是在一定程度上弥补产品没有复归红利的不足。
「宏挚家传承」新增的东西更多,比如第三方领取、授权家人直接支取资金、海外汇款便捷办理,以及更灵活的传承安排。
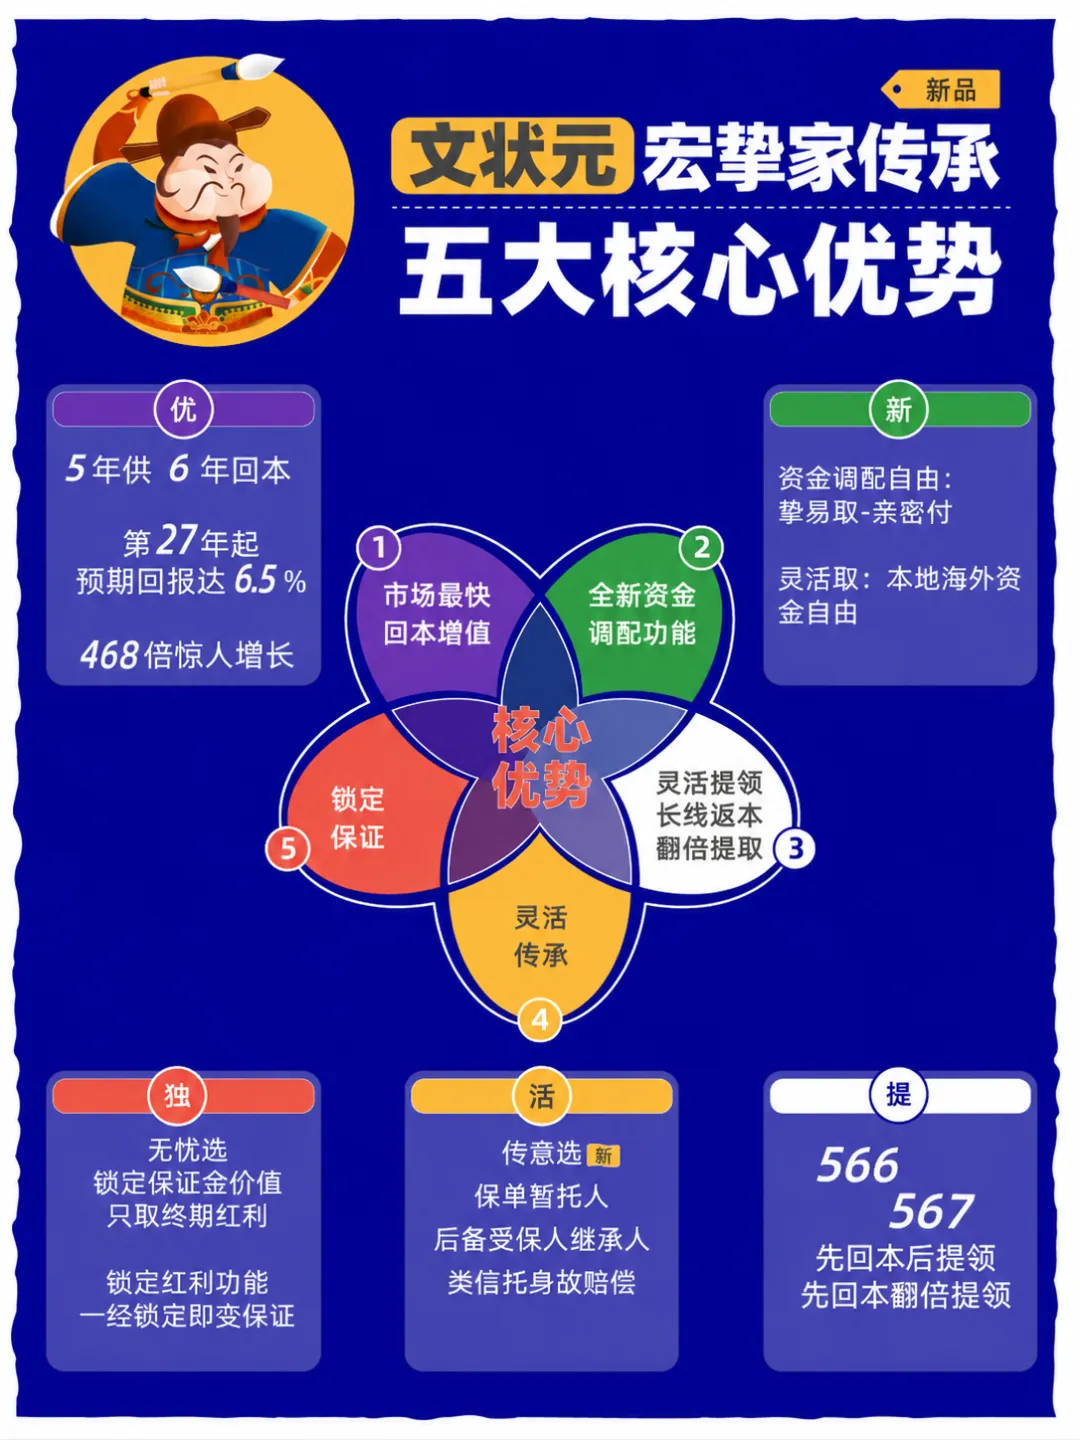 宏挚家传承五大核心优势宣传海报
这里我最关注的是“传意选”。
受保人身故后,保单可以按投保人预先设定的意愿分拆:一部分生成新保单,由后备受保人继承并继续增值;另一部分作为身故赔偿金,按指定方式分配给受益人。
说白了,它解决的不是“收益高一点”这么简单的问题。
它解决的是:钱给谁、怎么给、给完之后还能不能继续滚存。
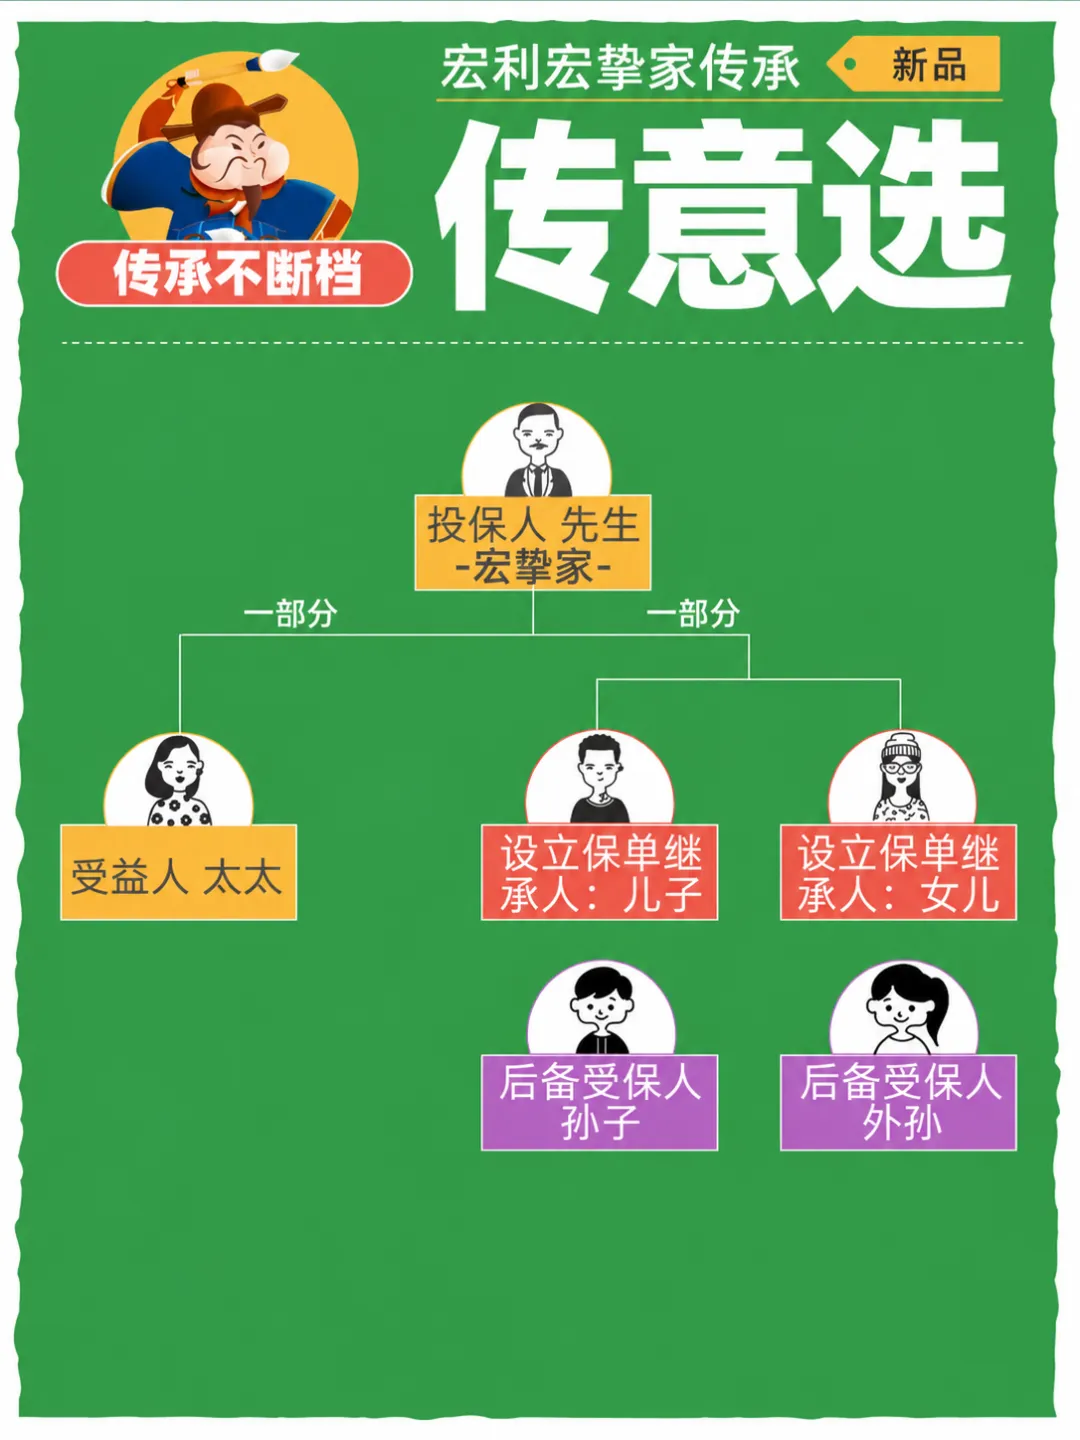 宏利宏挚家传承「传意选」功能传承架构展示
如果家庭结构很简单,只是给自己做一笔长期储蓄,这个功能未必是刚需。
但如果你有多名子女,或者希望一部分给配偶,一部分继续传给下一代,那「宏挚家传承」的功能设计就更有价值。
选港险,看数据比看广告有用;但看功能,也要看自己用不用得上。
写在最后:三类人可以这样选
如果你问我这三款到底怎么选,我会按需求来分。
第一类,看重保司整体稳定性的人。
你更在意品牌、历史分红一致性、全产品线表现,不太想为了多一点功能和收益去承担心理上的不确定,那友邦「环宇盈活」更适合你。
友邦的优势不是某一项特别夸张,而是整体分红实现率更平稳。
第二类,看重前中期收益的人。
如果你希望前20年现金价值表现更强,又接受长期分红储蓄险的非保证属性,那宏利「宏挚传承」值得重点看。
它更像前中期收益型选手。
第三类,看重长期增值、提领和传承的人。
如果你前10年不太需要动用这笔钱,但后期可能有阶段性大额支出,比如子女教育、退休补充、家族传承,那「宏挚家传承」会更贴合。
它的优势不是单点,而是中长期收益、保证回本、提领方式和传承功能放在一起看,整体完整度比较高。
不过我也要提醒一句:
这三款都是长期资金产品,不适合短期周转的钱。
如果你未来5年内就可能要用这笔钱,哪怕演示收益再好,也要谨慎一点。
分红储蓄险最怕的不是产品不好,而是钱放错了位置。
大贺说点心里话
如果你已经在这三款里面纠结,不要只拿一张收益表做决定。把家庭现金流、持有年限、传承安排和购买渠道一起看,往往能省下很多后面的麻烦。