一座城市的快递业务量,代表着商品流通的活跃度;
快递收入,印证着市场商业价值;
而人均快递数据,最能直观体现居民消费频次与产业发达程度。
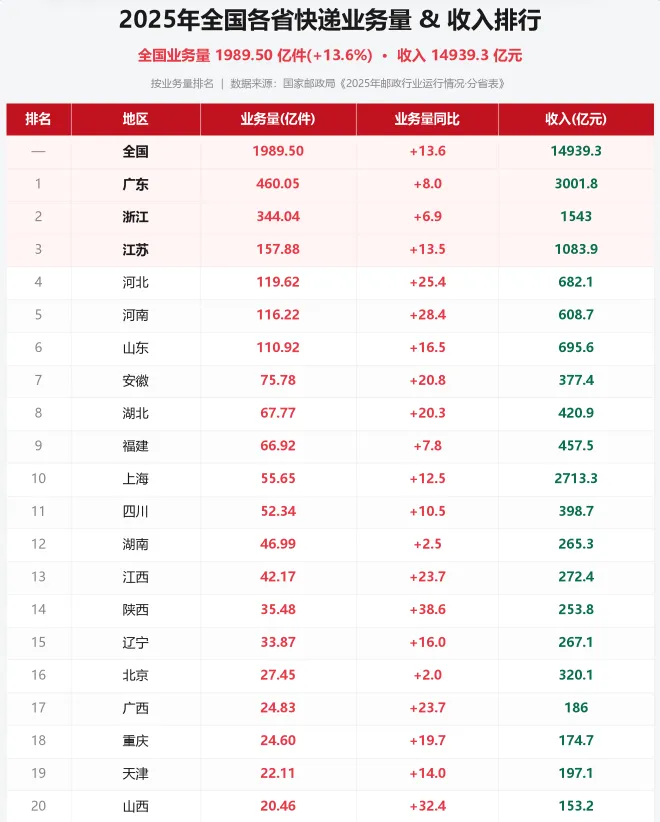
全国 2025 年快递业务量 1989.5 亿件,同比 +13.6%。广东 460 亿件"一家独大",浙江、江苏稳居前三;江苏 157.88 亿件、+13.5%,全国第三。
全国 2025 年快递业务收入 14939.3 亿元,同比 +6.5%。收入排位与业务量不同:上海凭 2713 亿反超浙江排第二(商务件含金量高),江苏 1083.9 亿排第四,仅次于广东、上海、浙江。
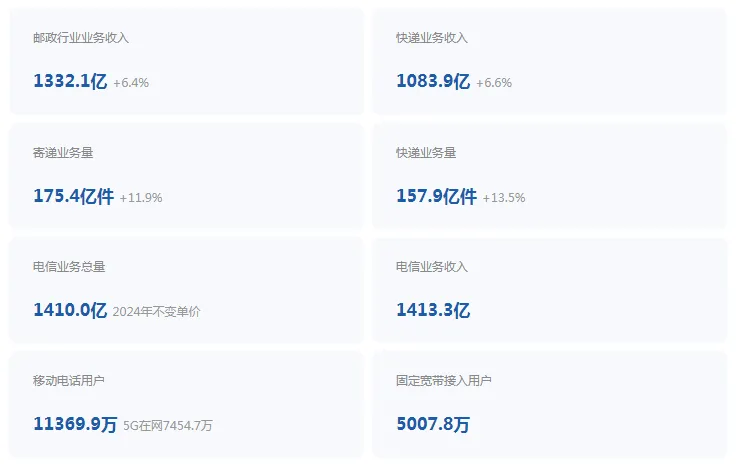
江苏省邮政管理局 · 省通信管理局 2025年全年数据快递收入占邮政行业总收入 81.4%。官方口径人均收寄包裹 206件/年(按寄递业务量175.4亿件 ÷ 常住人口8518万,2025年江苏常住人口首次负增长,较上年减8万人)。 国际/港澳台快递量暴增 33.6%,是增速最快的细分;函件 -52.4%、汇兑 -59.0%,传统邮政加速退场。全省城市分化明显,苏州一骑绝尘断层领跑,苏南主打高单价、高收益,苏北侧重大体量、高流通,南北发展特色鲜明、各有优势。
13市快递核心指标
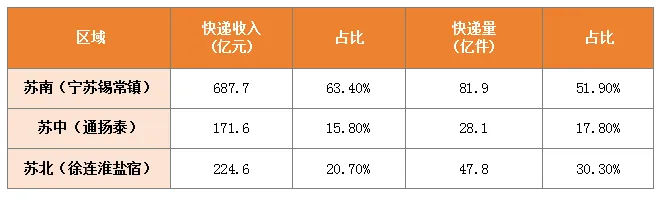
来源:江苏省邮政管理局《2025年江苏省邮政行业运行情况》分地市表口径说明“单件收入”=快递业务收入÷快递业务量,反映包裹的轻重与议价能力;“人均”=快递业务量÷2025年末常住人口(全省同口径为185件,与官方公布的206件差异在于官方用的是含邮政普遍服务的“寄递业务量”)。13市数据加总与全省口径完全吻合。苏南 / 苏中 / 苏北 三分天下
苏北拿走全省 30.3% 的快递量,却只拿到 20.7% 的收入——量在涨、钱没跟上,单价被压在全省平均线以下。苏南反过来:51.9%的量换回63.4%的收入。综合2025年全部核心数据,江苏13市快递产业已经形成清晰的南北差异化发展逻辑,分工明确、特色鲜明:
🔹 苏南模式:高收入、高单价、重质量
苏州、无锡、常州、南京、镇江苏南五市,依托发达的民营经济、高端制造和品牌电商,快递产业不靠“走量”取胜,而是凭借高附加值订单拉高收入与单价,产业利润更高、发展质量更优。
🔹 苏北模式:大体量、低单价、重规模
宿迁、连云港、徐州、淮安、盐城苏北五市,深耕大众电商、直播带货、农副产品外销赛道,快递业务体量庞大、流通频次极高,虽然单价偏低、利润偏薄,但极大盘活了区域商贸流通,成为县域电商与普惠物流的核心阵地。
🔹 苏中模式:均衡稳健、稳步发展
南通、扬州、泰州苏中三市,兼顾体量与单价,发展态势均衡,依托区位优势承接南北产业优势,快递产业稳步提质扩容。
苏南高价提质,苏北低价走量
江苏快递单价呈现清晰的南北两极格局,精准折射出南北电商产业结构的差异。
① 宿迁:人均252件,全省第二,单件只卖4.02元。
495万人口送出12.5亿件,跟964万人口的南京(14.3亿件)几乎打平。沭阳花木、耿车家具这类原产地电商,把宿迁变成了江苏最密集的“发货仓”,也是最便宜的那单生意。
宿迁、连云港是省内知名的电商集聚地,直播电商、农副产品电商、平价小商品电商发达,多为薄利多销的走量订单,低价件、批量件占比极高,因此整体单价被大幅拉低,靠规模体量取胜。
② 苏州:43.97亿件,一家占全省27.9%。
人均337件,是盐城(85件)的4倍。常熟服装城、吴江丝绸、昆山制造,件量撑起了341亿的快递收入,全省第一且增速9.0%不低。
不同于苏北城市的低价走量模式,苏州快递单价为7.77元/件,处于全省中高位水平。高体量叠加高单价,造就了苏州无可撼动的江苏快递“顶流”地位,背后是强大的制造业、跨境电商、民营经济的强力支撑。
③ 常州是全省唯一负增长:快递收入-1.9%。
件量还涨了5.9%,说明单价在掉;邮电业务收入162.1亿、同比-5.1%,是13市里唯一整体下滑的。单件10.29元全省最高,高价没能守住。
④人均悬殊:盐城人均快递收入约 423 元/人,苏州约 2418 元/人,盐城还不到苏州的 1/6。
盐城不是快递枢纽,处于网络末端,产业结构偏"重"和"农",小件包裹少, 盐城支柱是汽车(悦达起亚)、新能源(风电光伏)、农业——多为 B2B 大宗,走整车/专线物流而非快递小包。
盐城虽有射阳海鲜、盐都草莓、大纵湖大闸蟹,但整体体量小、分散,且农产品单价低、冷链成本高,难形成海量上行件。
⑤ 单件收入最高10.29元(常州)vs 最低4.02元(宿迁),差2.6倍。
同省不同命:苏南发的是高附加值货,苏北发的是跑量的农产品和日用品。
所以徐州邮政收入也不是最高,体量也不是最大,单价也不是最贵,邮政为什么独宠徐老大呢?🤔
数据来源:· 13市快递收入/业务量:江苏省邮政管理局《2025年江苏省邮政行业运行情况》· 全省邮政总量、区域结构:《2025年江苏省邮政行业发展统计公报》(2026-05-26)· 常住人口:2025年末数据,南通为2024年末值(2025年数据尚未公布);全省8518万人· 派生指标(单件收入、人均件数)由上述数据计算得出