张家口:张家口市区、宣化、涿鹿、怀来、下花园、赤城、万全、崇礼
承德:承德市区、滦平、兴隆
廊坊:廊坊市区、三河(燕郊)、大厂、香河、固安、永清、霸州、文安
保定:保定市区、徐水、清苑、满城、涿州、涞水、高碑店
唐山:唐山市区、丰南、丰润、开平、古冶、玉田、遵化、曹妃甸
秦皇岛:秦皇岛市区、北戴河、北戴河新区、抚宁、昌黎
沧州:沧州市区、沧县、渤海新区、肃宁、河间、任丘
石家庄:石家庄市区、鹿泉、藁城、栾城、正定
衡水:衡水市区、冀州
邢台:邢台市区
邯郸:邯郸市区
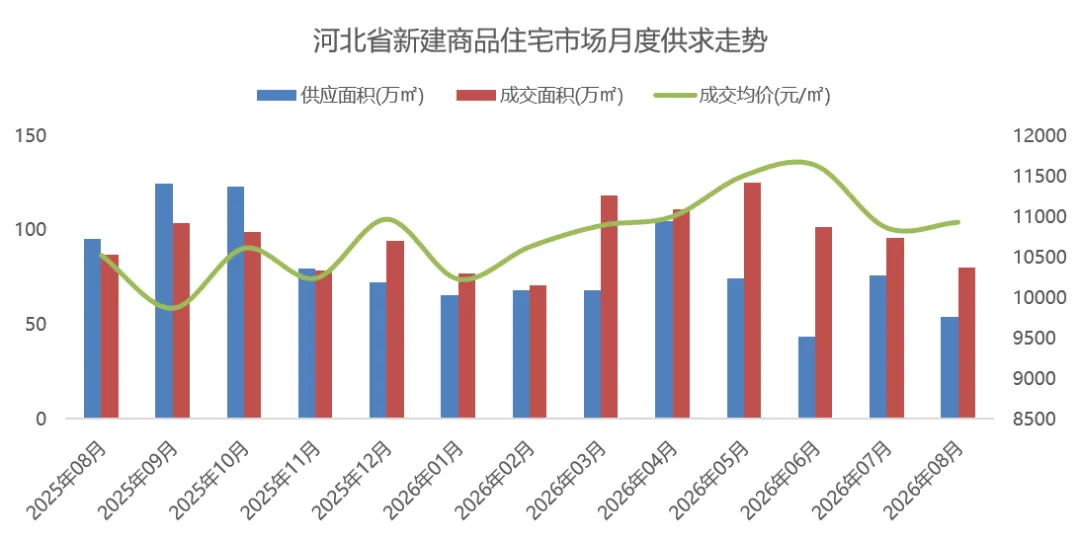
受季节性因素影响,河北省新房市场供应规模保持低位,成交规模延续下跌趋势,但成交价格整体表现稳定。据CRIC环京投资决策系统显示,2026年8月,河北省新建商品住宅供应端回落,新增供应面积54.09万平方米,环比下跌29.07%,同比下跌43.46%;成交端延续近四个月的回落态势,成交面积80.05万平方米,环比下跌16.78%,同比下跌8.05%;成交均价为10939元/㎡,环比微涨0.63%,同比上涨3.88%。整体来看,市场需求释放节奏有所放缓,市场供求关系保持低位平衡,价格保持韧性,商品住宅市场整体保持稳健修复态势。
数据来源:CRIC环京投资决策系统
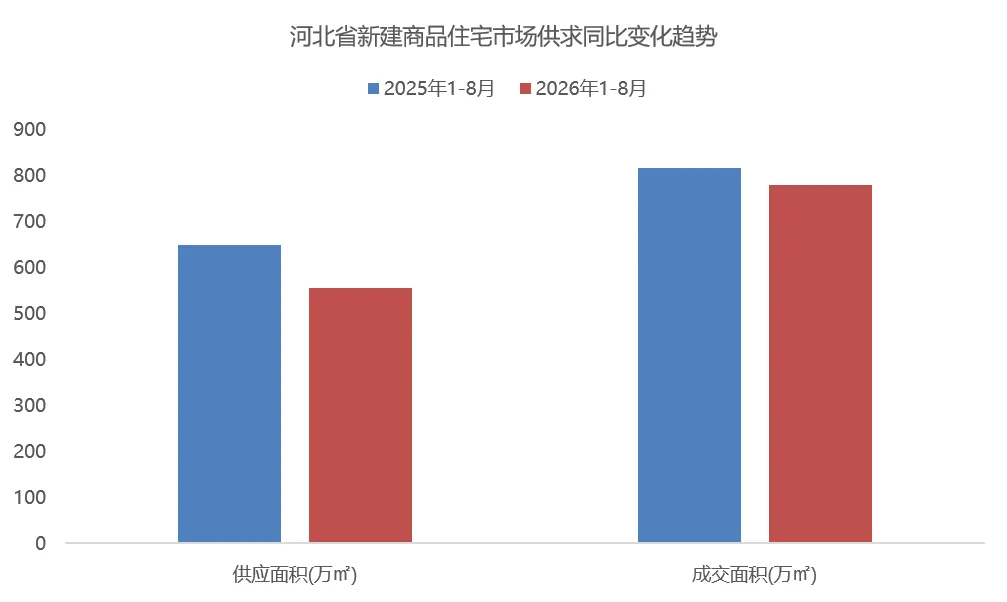
2026年1-8月,河北省新建商品住宅市场整体呈现供需双降格局,其中新增供应面积555.45万平方米,同比下跌14.41%,成交面积780.59万平方米,同比下跌4.62%。这表明在市场调整周期下,房企推盘意愿持续减弱导致供应端收缩更为明显,而需求端虽同步回落但降幅相对温和,反映出市场正经历以供给主导的缩量调整阶段。
TOP30房企成交额407.06亿
石家庄城发投、保利发展领先
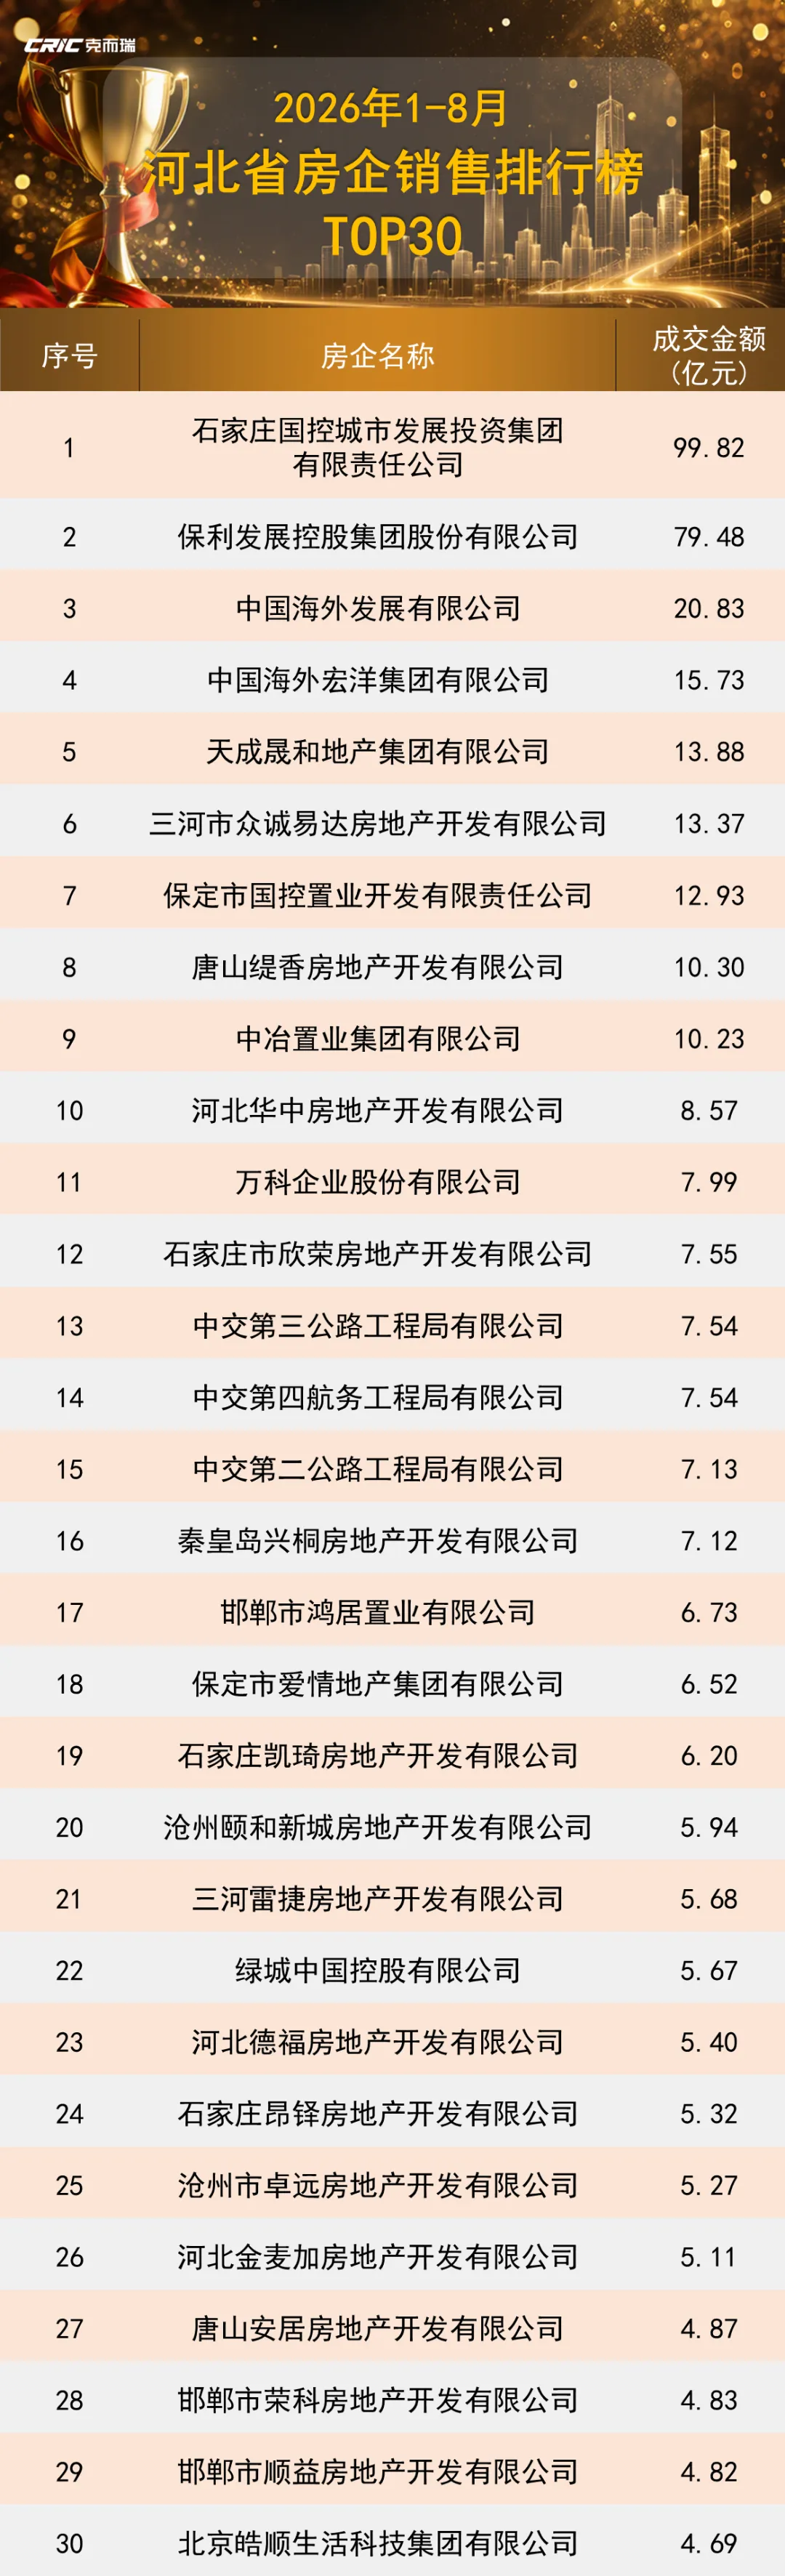
2026年1-8月,河北省TOP30房企累计实现销售额407.06亿元,市场呈现显著的梯队分化特征。其中,第一梯队(70亿元以上)由石家庄城发投与保利发展领衔,两家合计贡献44%的市场份额,头部集聚效应突出;第二梯队(10亿-20亿元)涵盖中海发展、中海宏洋、天成晟和地产、三河市众诚易达地产、保定市国控置业、唐山缇香地产、中冶置业等7家房企;第三梯队(5亿-10亿元)包含17家房企;其余4家房企销售额则集中于4亿-5亿元区间。整体来看,市场份额正加速向头部梯队集中,而中后部梯队因规模相近陷入胶着竞争,短期突围难度较大,表明市场分化持续深化,行业已步入结构重塑的关键阶段。
石家庄城发投集团以99.82亿元销售业绩稳居河北房企排行榜首位。作为“城市运营商”,集团充分发挥国资平台在政府资源协同、低成本融资及全周期开发方面的综合优势,聚焦城市更新与片区开发主战场,构建起“住宅开发与产业导入联动”的业务体系。凭借高性价比产品、稳健交付能力及片区统筹优势,集团通过多项目联动与产城融合模式持续巩固区域龙头地位。在具体布局上,城发投翰墨瓴峯、太平河·理想水岸、云华璟樾、云和隐秀、云和月明、云轩雅居等项目多点开花,成为支撑业绩的核心货值来源。
保利发展以79.48亿元销售业绩稳居河北房企排行榜第二位。依托全国性战略布局与成熟的产品标准化体系,企业凭借稳健的开发节奏与良好的品牌口碑,充分彰显了央企头部房企在区域市场的强劲竞争力与增长韧性。自2011年进驻河北以来,保利已深耕十五载,实现了从单一项目落地到多城协同布局的跨越。通过持续的区域拓展与精细化运营,企业在石家庄、衡水等核心城市构建起成熟的业务网络,形成“多点支撑、协同联动”的发展格局,项目储备规模与品牌口碑均位居区域前列。
从房企榜单来看,河北省房地产市场在深度调整中加速重塑竞争格局,“头部集中、梯队分化、区域差异”的特征愈发显著。具体而言,本土国企凭借政策、融资及资源整合优势持续领跑;全国性品牌房企依托成熟产品体系与标准化运营能力,通过深耕核心城市及优质板块强化战略纵深;多数民营房企则主动收缩战线,以“降杠杆、稳交付”为核心聚焦现金流安全与项目履约,经营姿态趋于保守。整体来看,市场份额、行业资源与客户信任正加速向具备稳健经营能力的头部企业聚拢,行业集中度提升趋势进一步凸显。
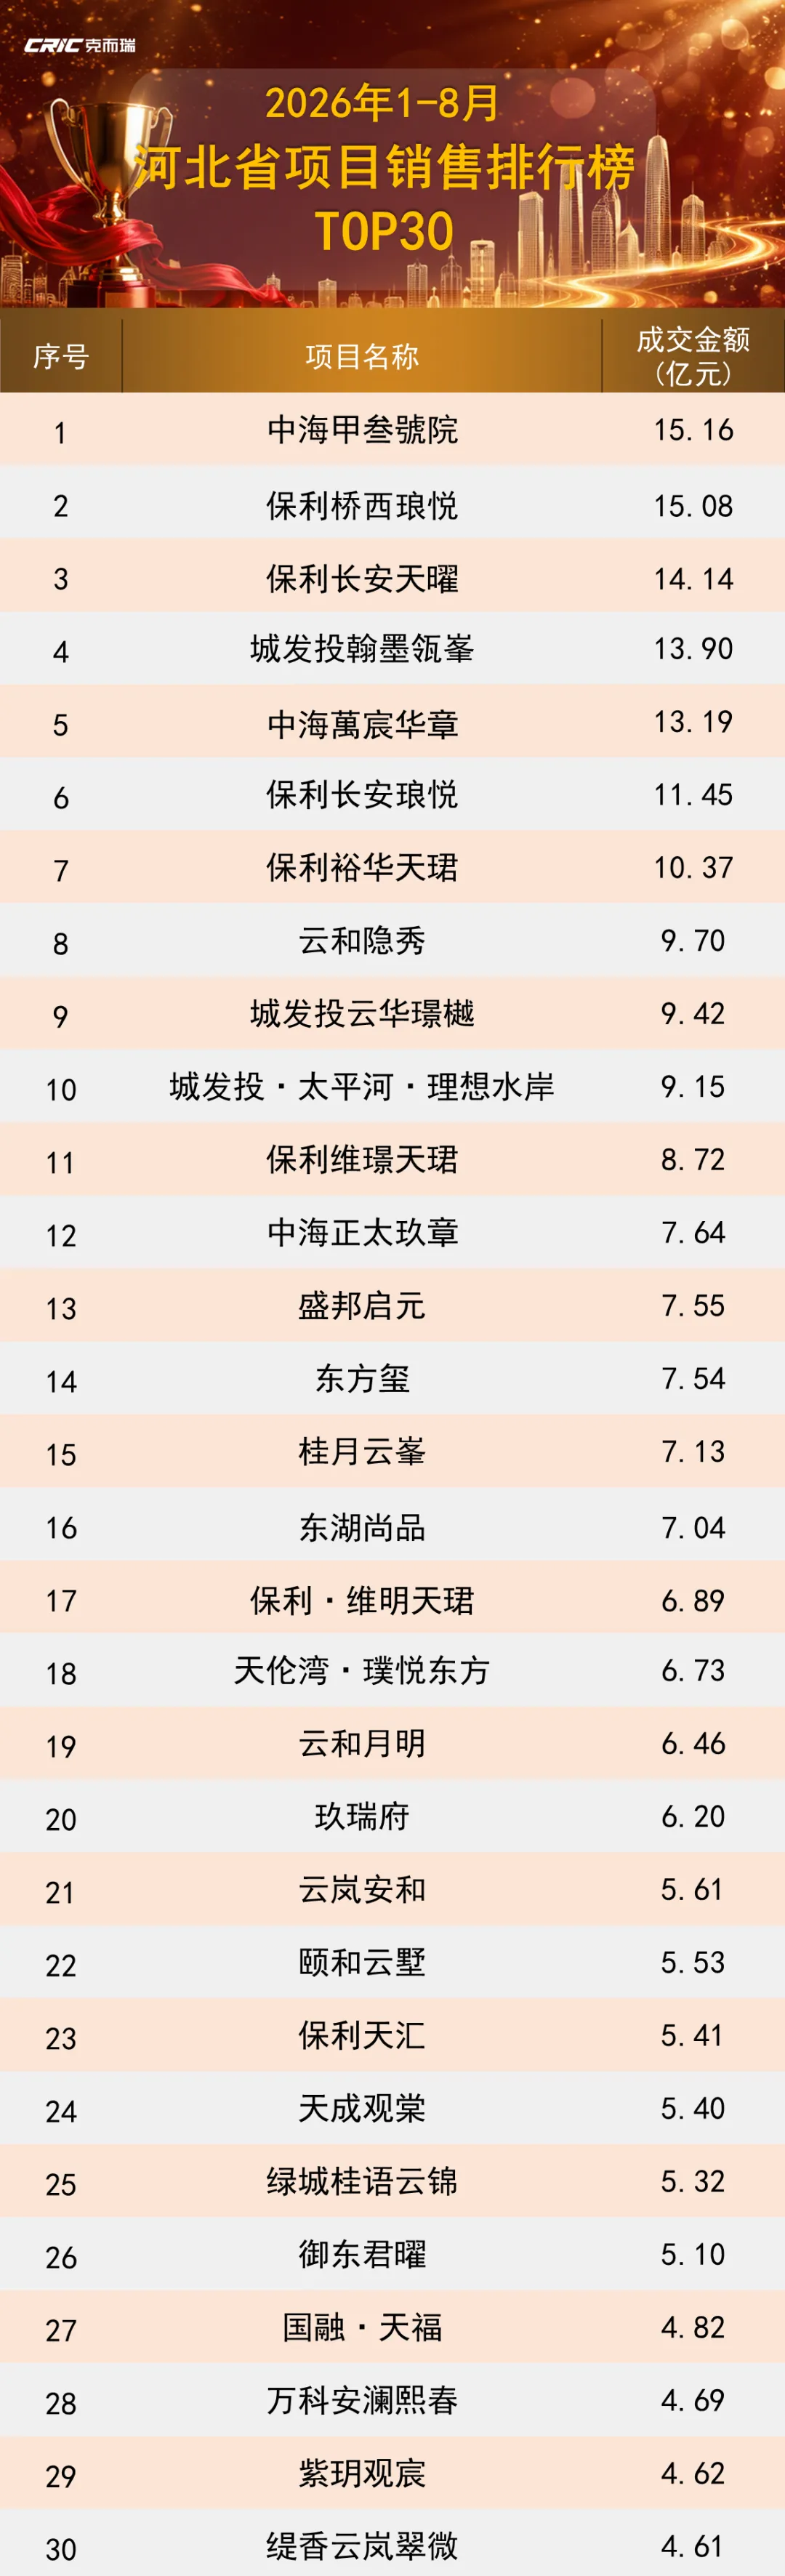
2026年1-8月,河北省TOP30项目累计实现销售额244.57亿元,成交面积137.43万㎡(10373套),整体均价约1.83万元/㎡。在行业由规模扩张转向高质量发展的进程中,市场分化态势进一步加剧:石家庄、唐山、廊坊等核心城市凭借产业与人口吸附力,仍是房企布局与竞争的焦点;而部分三四线城市则面临较大的去化压力,供需两端修复节奏明显滞后,市场景气度持续承压。
其中,中海甲叁號院以15.16亿位列第一,成交499套、均价20183元/㎡,这是唐山首个真正的四代宅项目,为唐山高端改善市场划定了全新基准线;保利桥西琅悦以15.08亿位列第二,成交642套、均价19484元/㎡,项目依托央企开发背景,叠加现成完善的周边配套,产品设计贴合本地置换家庭的居住诉求 ;保利长安天曜以14.14亿位列第三,成交431套,成交均价23990元/㎡,作为保利“天系”豪宅最高4.0版本的落地之作,项目从不是对需求的简单迎合,而是以体系内顶级标准,对人居生活的一次价值重构。
从河北省项目销售榜单的整体格局来看,市场呈现出四重鲜明特征:
一是核心城市虹吸效应显著。省会石家庄及其辐射区域凭借资源集聚优势,吸纳了绝大部分优质购房需求;
二是央企及地方国企主导地位稳固。依托资金实力与品牌信誉,央国企在市场中占据绝对领先优势;
三是量价分层结构清晰。头部项目与腰尾部项目的规模差距持续拉大,市场分化态势进一步加剧;
四是改善与刚需双轮驱动。主城区改善型产品作为核心引擎,牢牢占据榜单头部位置,拉动整体业绩增长;地级市刚需项目则构成坚实基本盘,承担着走量去化的基础功能,二者共同构筑起区域市场的交易底座。
8月28日,住房城乡建设部、自然资源部、金融监管总局联合发布《关于完善商品住房销售制度的通知》,以"预售收紧"与"现房销售提速"双轨并行为核心,标志着我国商品住房销售制度迎来深层次的基础性变革,通过系统性的制度设计与协同配套,切实呼应了“加快构建房地产发展新模式”的政策主线,将引领房地产行业向更加安全、透明、高质量的新阶段稳步迈进。
聚焦河北市场,当前整体呈现“筑底企稳、区域分化、存量主导、政策托底”的运行特征,预售制度的收紧与现房销售的推进,有望逐步倒逼本土房企提升产品力与资金链管理水平,推动行业加快出清与转型。新政不仅为全国楼市的制度重构锚定了方向,也为河北等处于深度调整期的区域市场提供了破局契机,助力房地产市场在供需两端实现更高水平的动态平衡。
备注:榜单说明
1、数据口径:本榜单为全口径销售榜单
2、企业范畴:以主营业务在中国内地的品牌房企及深耕河北区域的本地典型房企为样本
3、项目属性:本榜单涉及数据为普通住宅、别墅、公寓等可售型物业数据
4、数据来源:CRIC房地产决策咨询系统、CRIC环京投资决策系统、各房企公报、各城市房地产信息网站等
5、时间跨度:本榜单统计时间段为2026年1月1日至8月31日
【克而瑞(北京)研究中心】深耕北京房地产行业二十余载,依托长期沉淀的海量行业数据库与标准化成熟研究体系,紧跟行业发展趋势、贴合多元客户研究需求,以克而瑞资深地产专家团队为核心动力,搭配行业领先的地产COWORK分析工具,形成 “资深专家+大数据+AI技术” 的协同研发模型;研究范围覆盖政策、土地、新房、二手房、长租、商办、康养、物业等全地产赛道;分析维度贯穿宏观经济、行业趋势、市场供求、城市发展、房企运营、产品客研、产品测评、品牌宣传等八大层面;形成形式包含热点快评、深度专题、周度 / 月度 / 季度 / 年度常规系列报告,提供完整、多层次的地产研究咨询。
本文内容仅作行业研究交流之用,不构成任何投资建议或决策依据。