尊享e生中高端4个计划到底怎么选?
- 更新时间 2026-09-22 02:27:58
尊享e生中高端4个计划到底怎么选?熟悉医疗险的朋友都知道,尊享中高端升级改版后,一共分为四个保障计划。 很多人看完条款彻底懵了:版本太多、责任太杂、梯度太乱,根本不知道自己该选哪一档。 去年尊享中高端刚更新的时候,我其实非常认可这款产品的保障实力,但四个计划并行,确实把普通用户绕得晕头转向。 今天我不讲复杂条款、不堆专业名词,直接给四个计划精准定位,讲清楚每升一档,到底多解决什么实际问题,看完这篇,所有人都能直接对号入座。 很多人误以为,入门版就是缩水款,这是最大的误区。 真正对比过你就会发现:尊享中高端计划一,对比市面上90%的普通百万医疗,是颠覆性的升级,它拥有所有普通百万医疗给不了的两大核心优势。 现在的普通百万医疗,普遍有一个致命短板:处处受限。 医生开出有效的外购药,老款医疗险直接不赔;新款医疗险有清单限制,不在清单不报;就算刚好命中清单,还要被药品说明书、医保当地规则层层约束。 这也是很多人吐槽百万医疗“这也不赔、那也不赔”的根本原因。 而尊享中高端计划一,直接打破所有不合理限制: 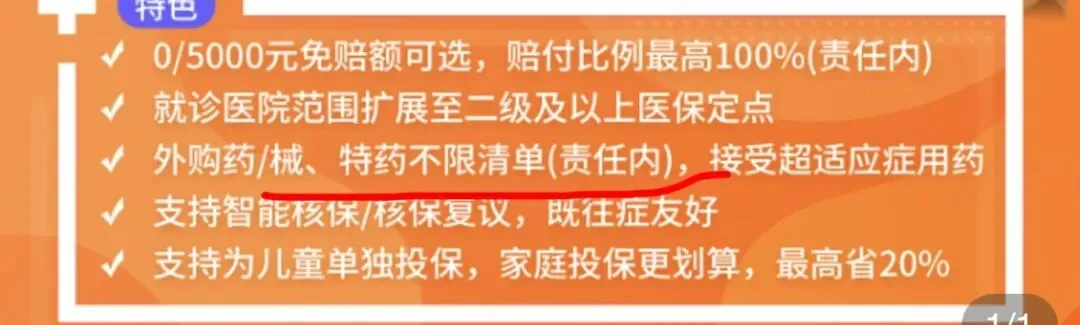
肿瘤特药、院外外购药不限清单; 质子重离子、博鳌临床急需药品不限清单; 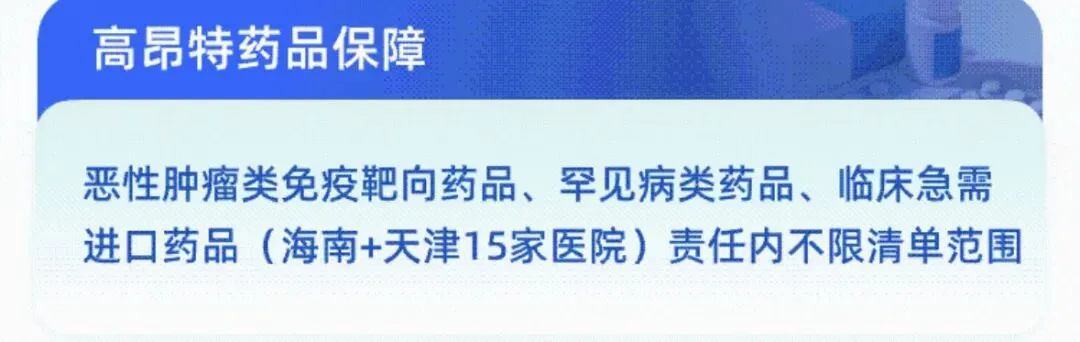
百万医疗最贵的CAR-T疗法,全程覆盖、不限清单; 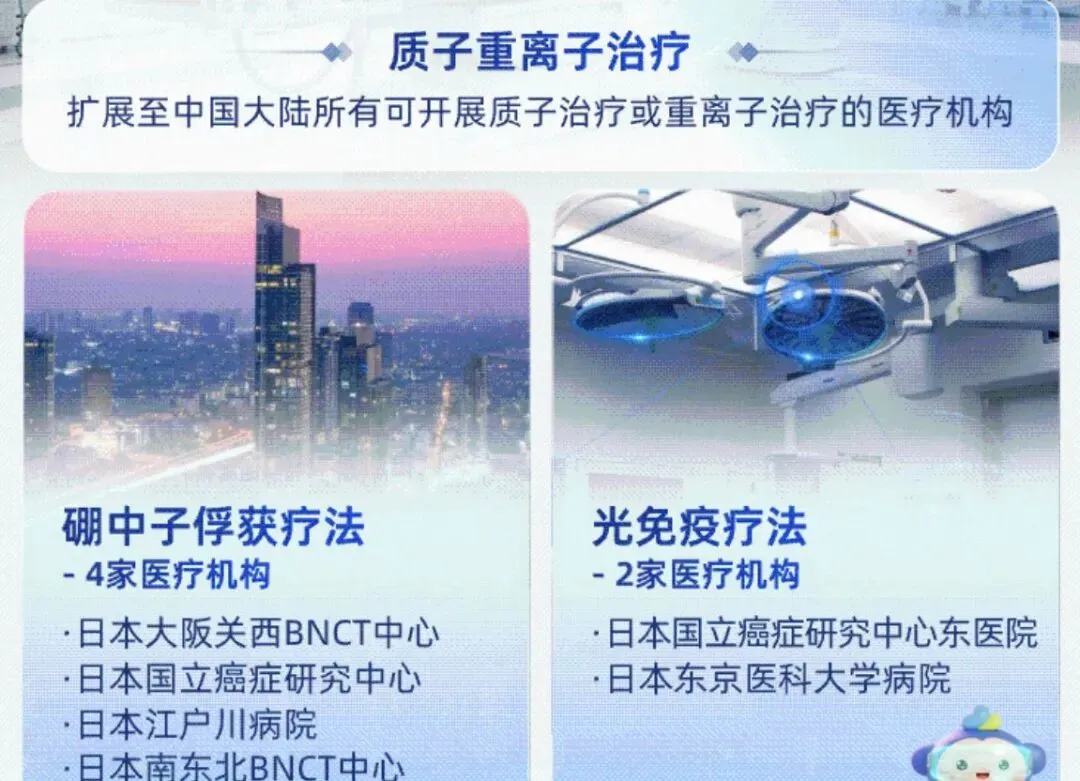
就连日本硼中子俘获疗法、光免疫疗法这类海外前沿疗法,也能稳稳接住。 新疗法出一款、它就跟进一款,用药和疗法的包容度,行业几乎天花板级别。 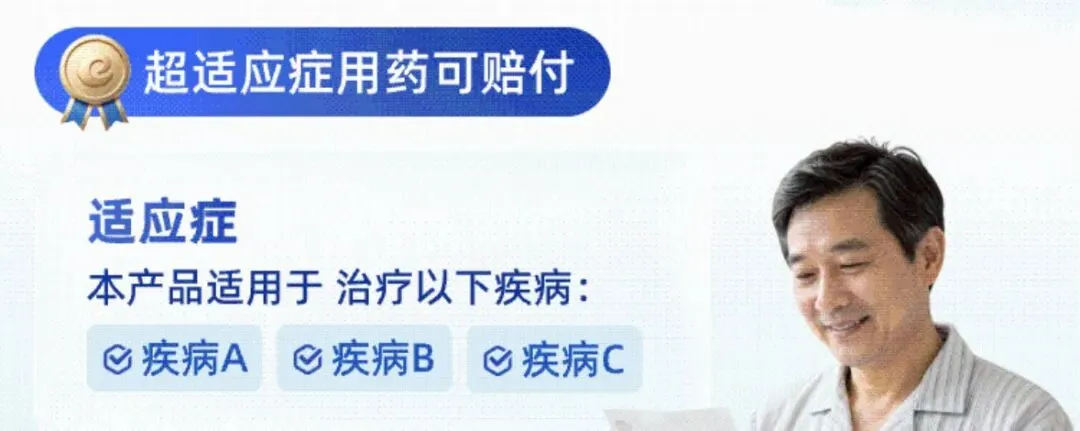
更关键的是,连社保都不认可、不报销的超适应症用药,它也能覆盖。 而且全系列支持:理赔后依旧可以正常续保,还能同步升级最新版本保障。 现在乙肝、高血脂等慢性病,每年都在迭代新疗法、新技术。只有理赔后还能持续更新责任的医疗险,才能真正做到一辈子管用,真正守住我们的用药自由。 绝大多数人买医疗险被卡,不是身体大问题,全是小异常: 血常规几个箭头、B超轻微异常、妇科小问题…… 医生明确告知:无需治疗、定期观察即可。 但普通医疗险会要求强制复查,复查后直接终身除外承保,对应器官以后生病,一概不赔。 而尊享中高端全系列,从计划一开始,彻底优化投保和理赔规则: 普通血常规、B超轻微异常,无需复查,凭现有体检报告直接投保; 哪怕带着轻微小体况成功投保,连续投保满3年,第四年起,约定范围内的既往症可正常赔付。熬过三年,尊享e生中高端2026既往症都可以赔吗?具体可以看这个文章详情。 无论这三年有没有理赔、身体有没有变化,规则始终有效,对非标体人群极度友好。 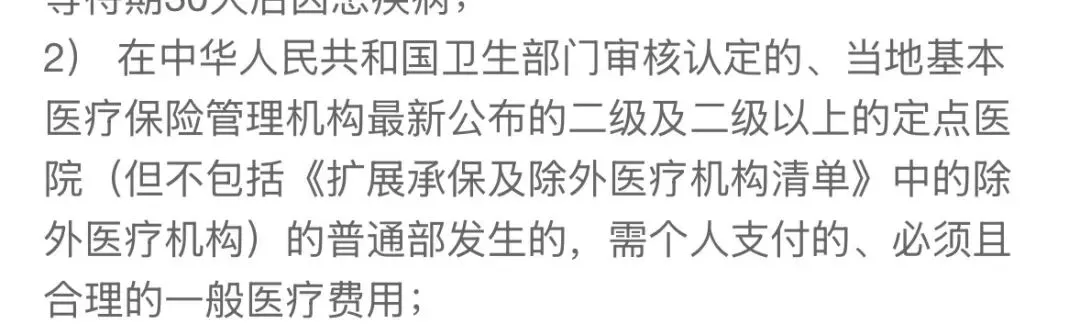
所有保障再好,仅限公立医院普通部就医。 很多高端药、优质疗法,条款能赔,但普通部资源紧张、医生受DRG控费限制,很难落地使用。 适合人群:只在公立普通部就医,想用低保费,把大病用药、宽松核保、既往症保障拉满的人。 如果家里条件尚可,万一罹患大病,想去大城市找专家、用好资源,或者本身就在一线城市,坐拥优质医疗资源,直接从计划二起步。 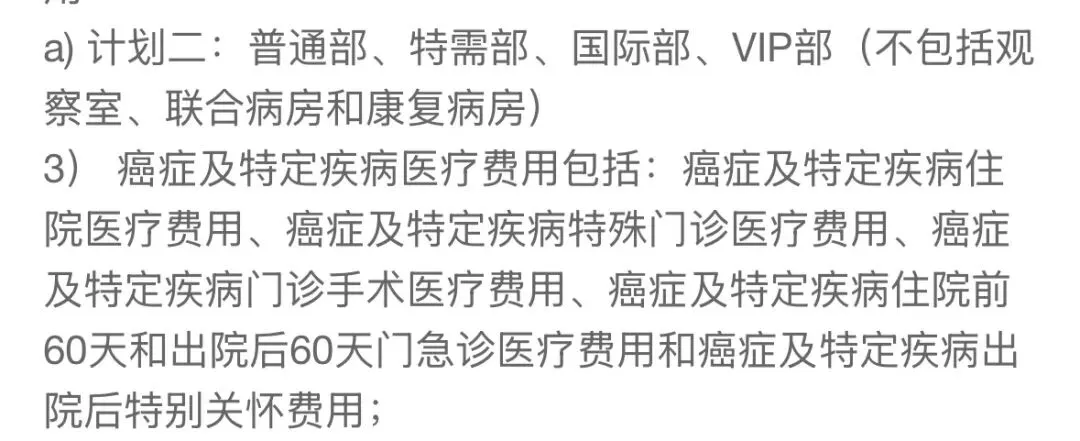
计划二的核心升级:确诊约定大病,可入住公立医院特需部、国际部、VIP部。 千万别小看这一步升级! 同一家医院、同一批专家,普通部和特需/国际部,完全是两个就医世界: 专家号更好挂、住院不用漫长排队、病房环境舒适、诊疗体验极佳。 人在重病虚弱的时候,就医环境、心态体验,直接影响恢复状态。 更重要的是:国内绝大多数前沿新药、新疗法、外购药处方,优先落地在特需部、国际部。 在当下的医疗环境里,这不是锦上添花,是实打实的就医优势。 简单说:计划二一半提升就医体验,一半帮你绕开公立普通部资源紧缺、控费受限的现实困局。 除此之外,还附带两大实用升级: 大病住院津贴、大病异地转诊交通住宿补贴; 每年200元购药额度,分季度可使用,日常常备药直接抵扣,很多年龄段升级多出的保费,完全可以抹平。 适合人群:追求大病优质就医资源、不想将就治疗、看重住院体验和效率的家庭。 升级到PLUS版本,保障逻辑彻底变了,不再局限于大病兜底,主打就医自由。 普通计划二,想去特需/国际部有硬性门槛:必须确诊约定重大疾病。 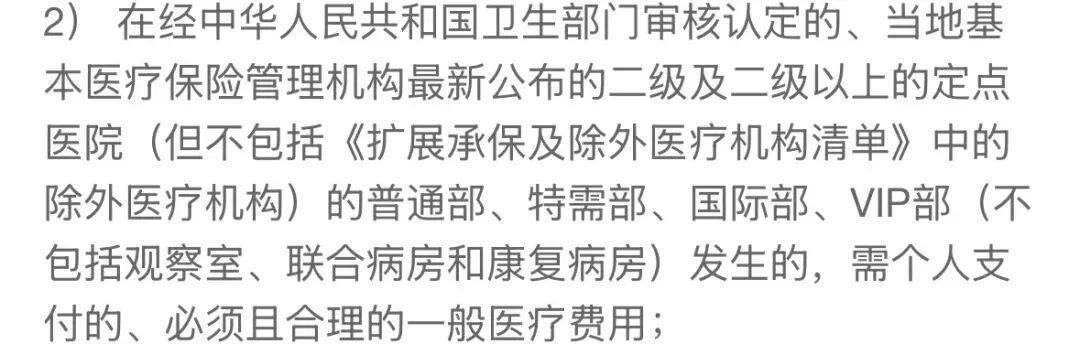
而PLUS计划一:只要是保障范围内的疾病,无论大病小病,检查、小手术、常规治疗,都可以直接去特需部、国际部。 不用等确诊大病、不用被疾病轻重限制,只要你想用好的医疗资源、想快速检查、想舒适治疗,接受免赔额,就能直接就诊,杜绝“病不够重、不予理赔”的尴尬。 PLUS全系为无社保版本,不强制要求先走医保结算。 现在很多前沿药、超适应症用药、进口新药,本身不在医保目录,无法走社保报销。 普通有社保医疗险,未走医保结算,报销比例直接降至60%。 而PLUS无社保版本,完美规避这一罚则,无法用医保的场景,依旧100%正常报销。 2026版升级后,超适应症用药全面落地,这一优势被无限放大,实用性极强。 适合人群:追求就医选择权、小病也想享受优质资源、不想被医保规则限制报销的人。 这是四个计划里的顶配天花板,主打全方位、无短板的顶级医疗体验,对比前三档,有三大质的飞跃。 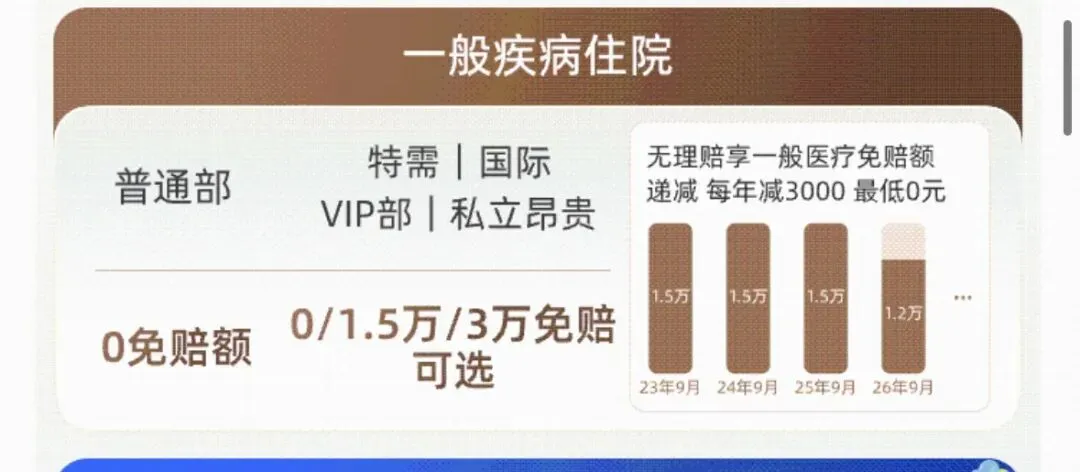
前三档所有版本,再好也仅限公立医院普通部、特需部、国际部。 PLUS计划二,直接放开高端私立医院网络。 私立医院的服务、环境、诊疗私密性、就医效率,和公立医院完全是两套体系。 尤其适合一线城市家庭、有孩子的家庭,看病不用排队、不用拥挤、体验拉满。 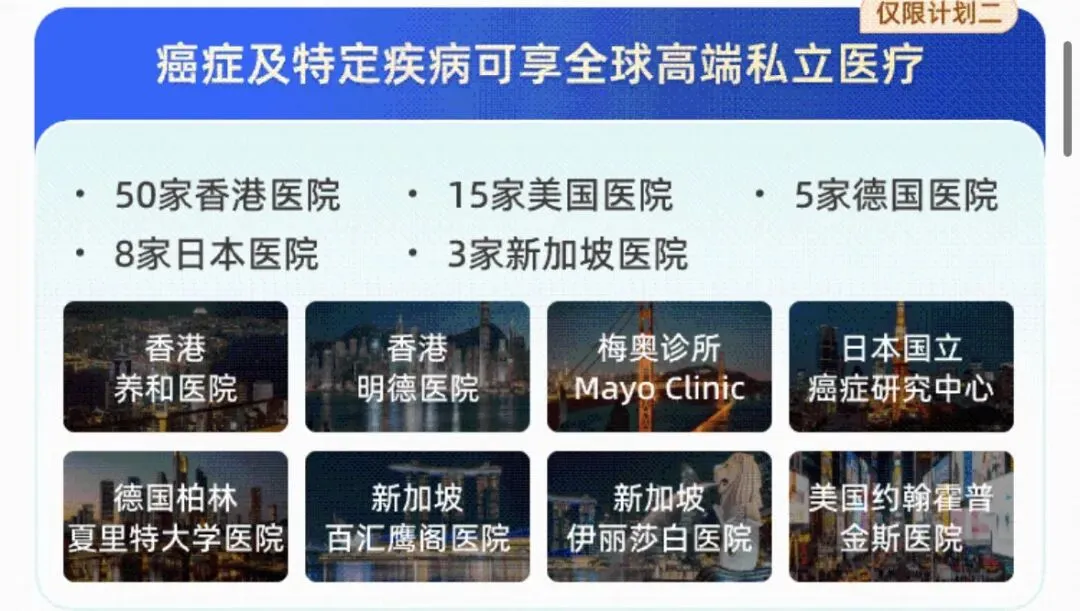
国内医疗技术已经很成熟,但部分重症、罕见病的新药、新疗法,海外落地更早、技术更前沿。 这项保障,等于给大病治疗多了一条国际化救命通路,关键时刻多一份希望。 床位费、护理费、单项诊疗费等,普通版本都有额度上限,高端医院就医很容易超支受限。 PLUS计划二全面放开单项限额,高端医院治疗、高价耗材、长期住院,保障不打折、不封顶,彻底杜绝“选了好医院,赔不到位”的问题。 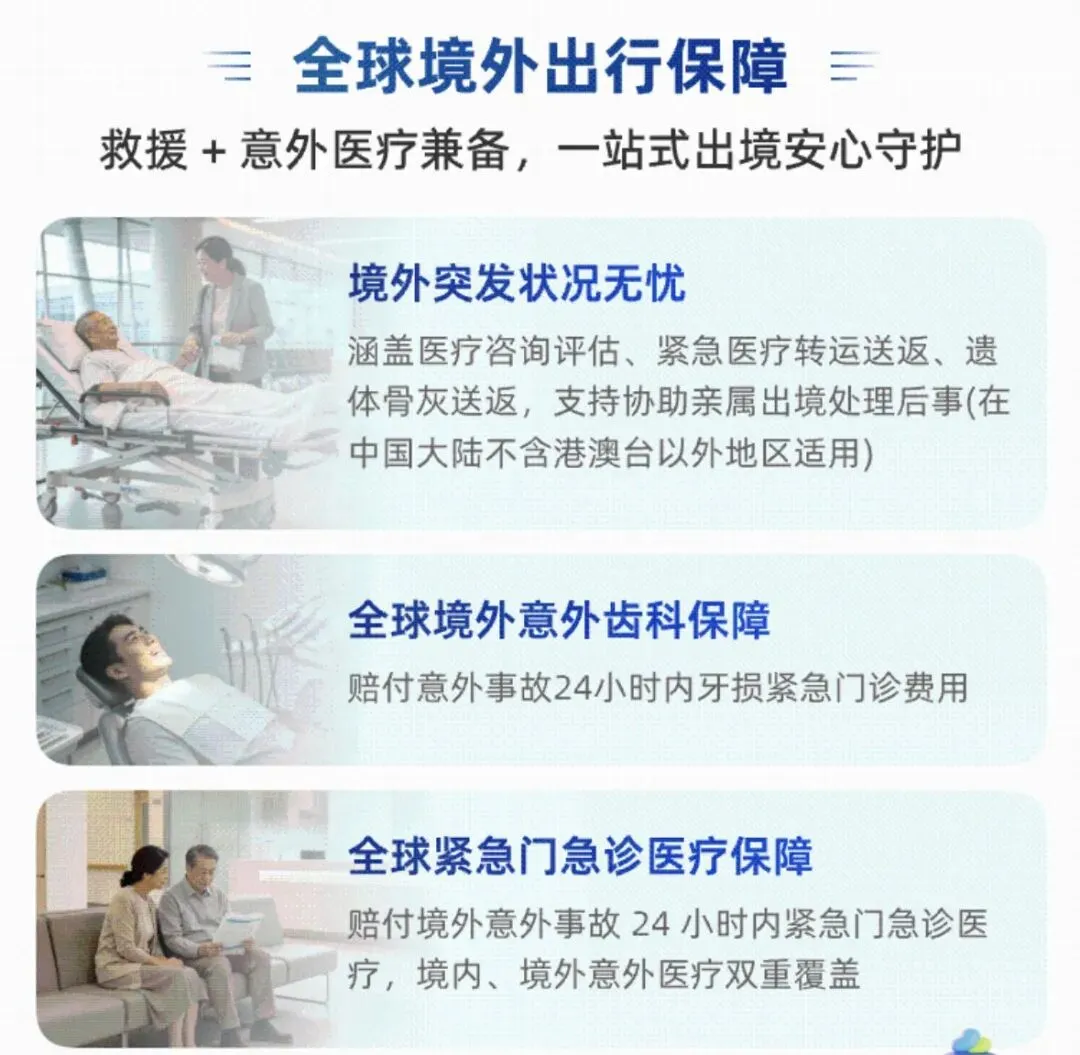
除此之外,还附赠全球紧急救援、意外紧急门诊等增值服务,全方位兜底。 适合人群:预算充足、追求顶配就医体验、想要私立资源+海外医疗双重保障的高端家庭。 ✅ 计划一:公立普通部够用,追求极致用药自由、宽松核保,主打高性价比大病兜底。 ✅ 计划二:大病优先大城市专家资源,想要特需/国际部就医体验,性价比进阶优选。 ✅ PLUS计划一:追求就医自由,小病大病均可特需就诊,不受医保结算规则限制。 ✅ PLUS计划二:预算充足,想要私立医院、海外医疗、无额度限制的顶配医疗保障。 没有最好的版本,只有最适合自己的版本。根据自己的就医习惯、预算、需求选择,才是最稳妥的配置。 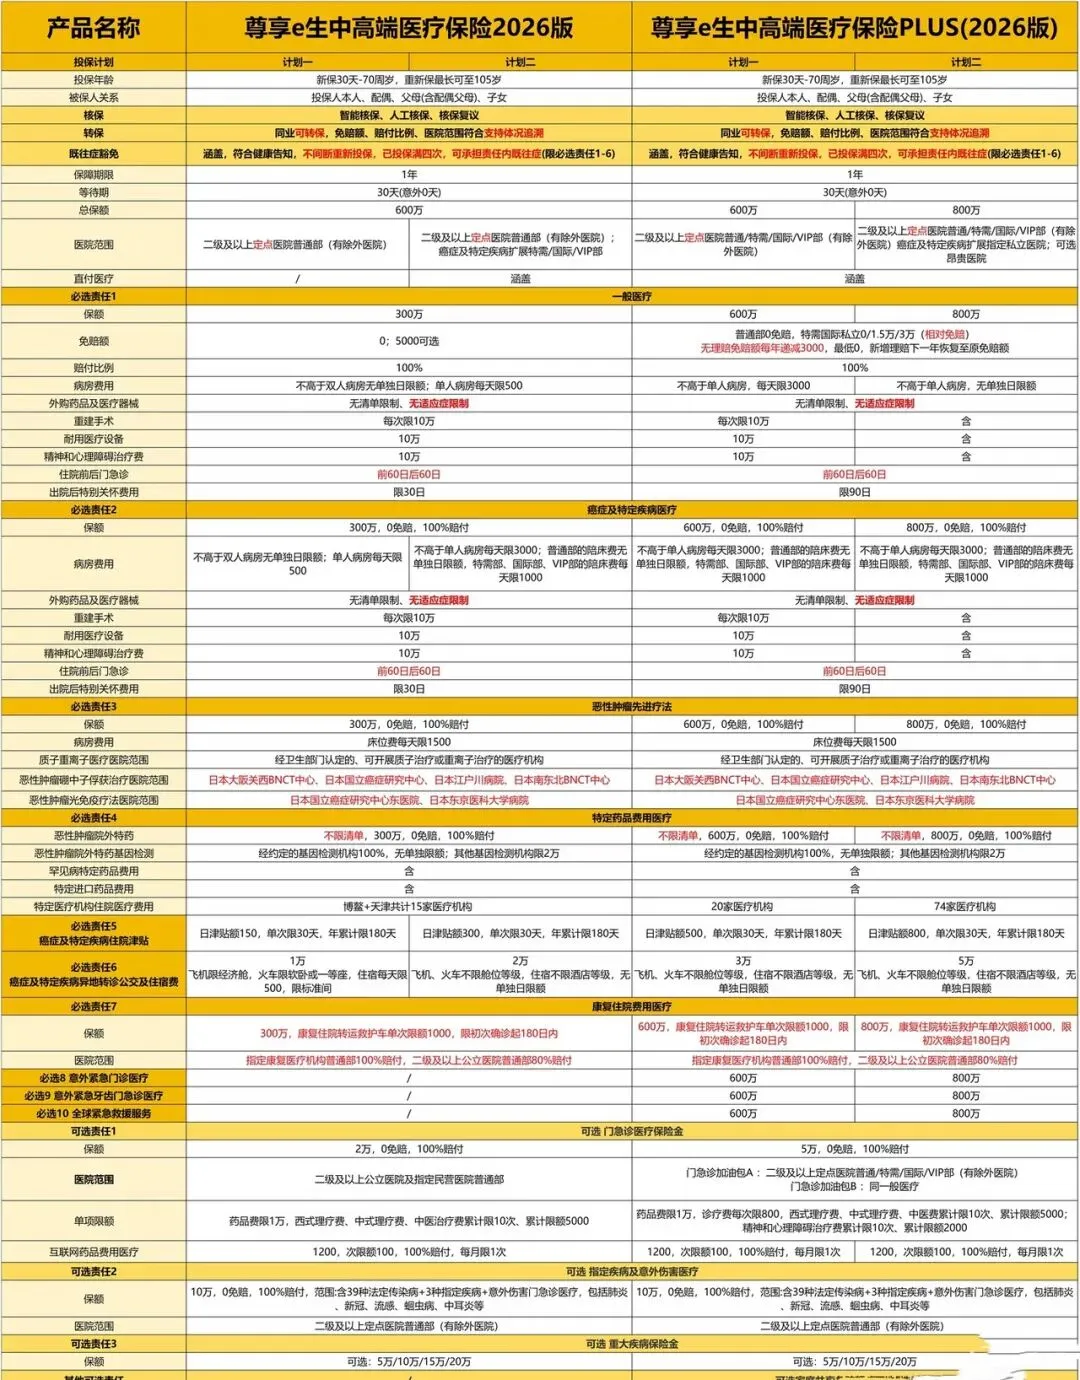
点击解锁医疗险专业咨询
一、尊享中高端 计划一:吊打普通百万医疗的「硬核基础款」
1、真正实现:用药自由、新疗法自由
2、优化百万医疗最坑的痛点:苛刻健康告知
计划一唯一短板
二、尊享中高端 计划二:大病就医体验的「进阶升级版」
三、尊享中高端PLUS 计划一:不受限制的「特需自由版」
核心优势1:无门槛特需、国际部就医
核心优势2:无社保版本,规避医保报销罚则
四、尊享中高端PLUS 计划二:顶配全覆盖「国际化医疗版」
1、开放79家指定私立医院
2、新增海外就医保障
3、解除多项费用限额
最终总结:4个计划,一键对号入座
最后附上一张对比表
本文来自网友投稿或网络内容,
如有侵犯您的权益请联系我们删除,
联系邮箱:wyl860211@qq.com 。
