50岁以上父母买医疗险怎么选?别乱买!
- 更新时间 2026-09-22 02:11:49
原创第 073 篇
段海军
给50岁以上的父母买医疗险,是很多子女的难题。要么体检有异常、三高结节一大堆,买不到常规百万医疗;要么随便跟风买,理赔时才发现不赔、少赔、续保不稳;要么担心父母年纪大、保费贵,花了冤枉钱还没买到实在的保障。不同于年轻人,父母长辈买医疗险,年龄偏大、健康问题多、核保更严格,不能照搬年轻人的投保思路。不用纠结产品排行,给父母选医疗险,核心逻辑只有一条:不追求最好,只追求最适配。今天用最简单、可直接抄作业的标准,教大家根据父母真实身体情况,精准选对医疗险,避开90%的坑。01.先记核心投保顺序(重中之重)所有商业医疗险,建立在有医保保底之上为更好。居民医保/职工医保,优先配齐!医保是兜底基础,不限年龄、不问健康,带病也能保。没有医保,所有商业医疗险报销比例都会大幅下降,很多自费项目直接不赔。医保配齐后,再根据父母身体健康状况,匹配对应的商业医疗险。整体优先级:医保>一年期常规百万医疗>免健告医疗险/惠民保>防癌医疗险提示:一年期普通百万医疗,无保证续保责任。可能会碰到后续发生理赔、产品停售,下一年就有可能无法继续投保。02.身体硬朗、体检无异常:优先一年期常规百万医疗适用人群:50–65岁,无高血压糖尿病、无结节囊肿、体检报告正常、没有长期服药记录的父母。
核心优势1. 保额充足:一般400–600万年度医疗保额,覆盖大病住院、手术、化疗、重症监护等大额开销;2. 保障全面:包含住院医疗、特殊门诊、住院前后门急诊、院外癌症特药;3. 增值服务齐全:住院垫付、就医绿通、特药直付等配套服务。⚠️关键风险提醒这一类属于一年期产品,没有保证续保条款。投保当年身体没问题不代表后续可以一直买。如果未来发生理赔、体检新增异常,或者产品下架停售,第二年就无法续保。适合当下身体状态很好,可以接受续保不确定性的家庭。适配产品众安尊享e生系列一年期版本,是健康体人群常见且主流的选择。
03.有慢性病、体检异常:选「免健告医疗险」兜底适用人群:有高血压、高血脂、糖尿病、甲状腺结节、乳腺结节、轻微结石、既往小手术史,过不了常规百万医疗健康告知的父母。这也是50+长辈最刚需的一类产品。很多人误区:身体有点小问题,就以为买不到医疗险。其实市面上专门针对非标体人群,推出了免健康告知医疗险。以众民保系列为例(市场主流)
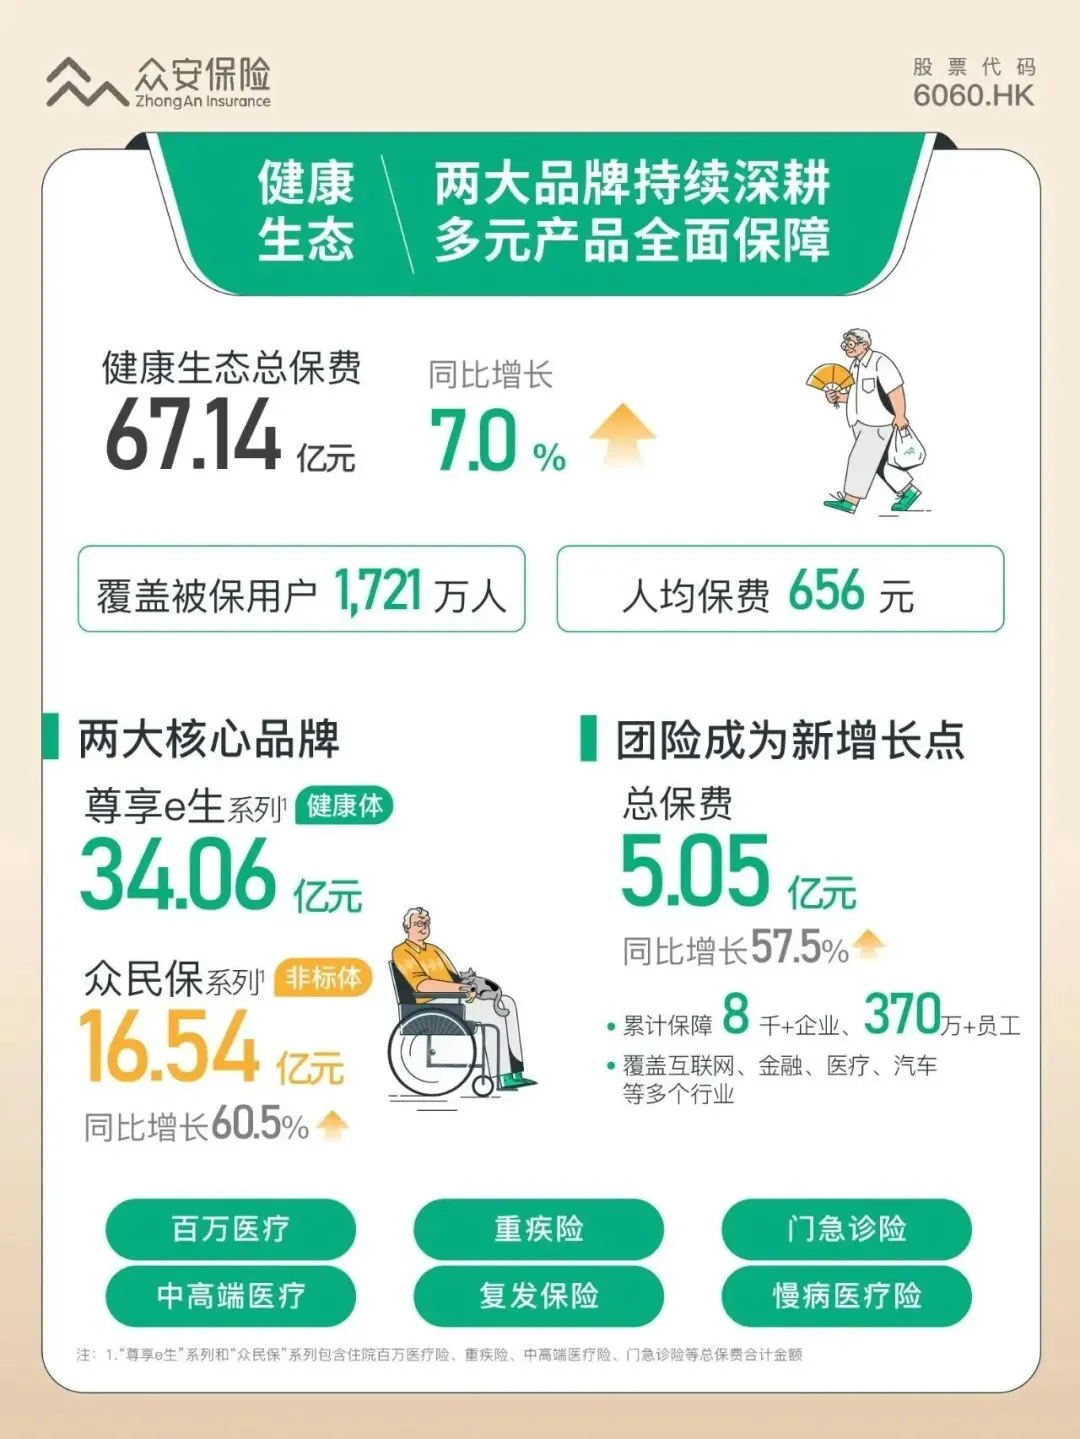
作为非标体兜底王牌,众安保险最新财务报告众民保系列保费规模同比大涨60.5%,足以证明市场认可度。
核心亮点:1. 真正免健告:投保不用体检、不用填健康问卷,不问既往小毛病;2. 投保年龄极宽:最高可续保至105周岁,完美适配高龄长辈;3. 覆盖广:普通慢病、结节、三高人群均可直接投保。关键避坑(一定要懂)免健告 ≠ 所有病都能赔!这是最大的理赔误区。产品条款明确:恶性肿瘤、心梗、脑梗、肾衰、肝硬化等重大既往症免责,投保前已经确诊的重大疾病不赔;但高血压、糖尿病、各类结节等普通慢病,投保后新发的治疗均可正常理赔。简单总结:解决不了“老重病”,但能完美覆盖未来新生病、新住院的风险,是带病长辈的最佳兜底。⚠️同样属于一年期,不保证续保,产品停售就不能继续投保。
04.高龄、身体偏差:地方惠民保/防癌医疗收尾①各地惠民保零门槛兜底神器只要有本地医保就能买,不限年龄、不限健康、带病可投,一年仅几十到一百多块。唯一缺点:报销比例、保额、特药保障,不如商业医疗险全面。适合:65-70岁以上高龄、身体基础较差、被所有商业医疗险拒保的长辈。一年期,无保证续保。②防癌医疗险专门只保癌症相关医疗费用健康告知极宽松,三高、糖尿病、心脑血管问题均可投保。适合:身体问题较多,无法投保百万医疗、免健告产品的高龄父母,精准对冲最高发的癌症风险。市场上防癌医疗分一年期与长期保证续保版本,选购时需要区分续保条件。05.给父母买医疗险,3个绝对避坑点1.重点讲清楚续保条件绝大多数长辈可投的医疗险,可能选的是一年期的产品。没有保证续保,就存在未来无法续上的可能性,这是做方案时务必要跟父母沟通清楚的现实。2.不忽略「外购药与院外特药保障」现在大病治疗,自费特药是最大开销。没有特药责任的医疗险,等于缺了一半保障,尽量优先选外购药与院外特药全覆盖的产品。3.不故意隐瞒健康告知很多人为了顺利投保,隐瞒既往病史、体检异常。看似顺利承保,后续住院理赔,可能会直接拒赔、解除合同,得不偿失。06.最终极简选购对照表(直接抄作业)✅ 身体健康、无异常:医保 + 一年期常规百万医疗(接受续保不确定性)✅ 有三高、结节、慢性病:医保 + 众民保等免健告医疗险(一年期,不保证续保)✅ 高龄、健康体况较差:医保 + 本地惠民保 / 防癌医疗险段老师总结给父母买保险,从来不是越贵越好、越多越好。对于50岁以上群体,很多产品都只能选择一年期方案。我们需要客观看待:可以买到当下的保障,但很难锁定一辈子稳定不变的医疗险。一份适配身体情况的医疗险,不用高额预算,却能挡住一场大病拖垮家庭的风险,既是孝心,也是一个家庭最踏实的风险兜底。如果你不清楚父母的体检报告、身体情况适合哪一类产品,可以随时私信,按需匹配、不盲目推销,只做需求相匹配的家庭风险规划。免责声明:本文所有产品规则、保障责任、既往症免责、续保条件均以保险合同条款及投保页面最新规则为准;惠民保需持有当地基本医保,免健告产品重大既往症不予赔付,理性投保,拒绝误导。
关于我:
我是段海军,90后深大硕士,用程序员的逻辑 + 爬过三水线108座山头的毅力,专治保险听不懂,只输出你一听就懂的大白话。已深度梳理20万+字保险干货,专注教育储蓄+养老规划+存钱储蓄险规划,有任何财富规划、攒钱存钱问题,欢迎来找我聊聊储蓄那些事儿。
买保险,或从事保险,我们来聊一聊
前者给你解决方案,后者带你入行
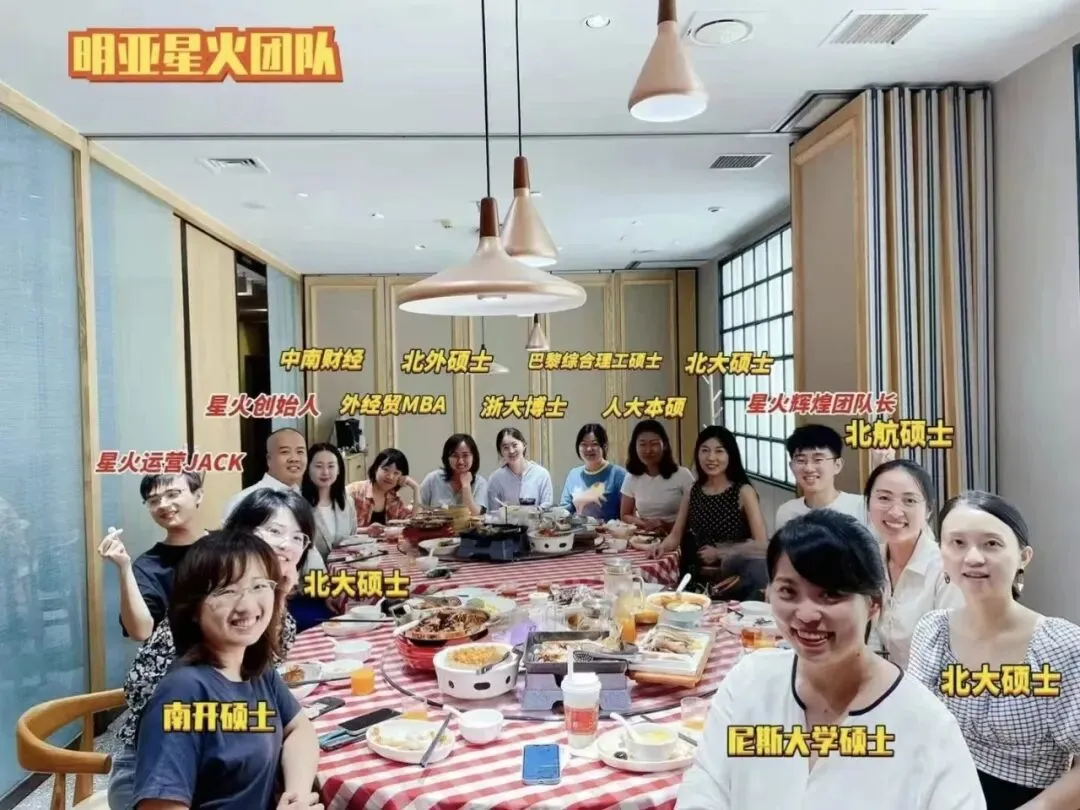
明 亚 星 火 团 队
明亚星火团队:是国内最早做专业化、系统化培训的保险自媒体团队。
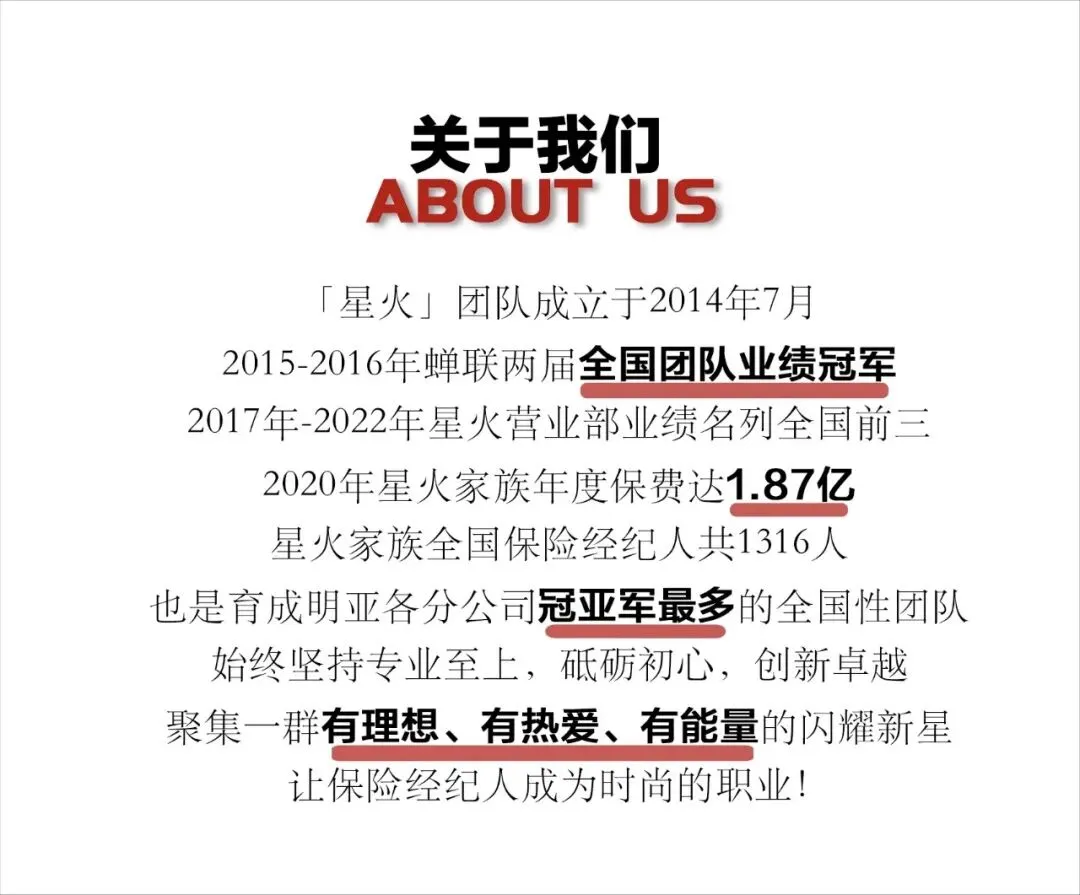
在全球保险经纪公司第一的明亚,星火团队也能成为各分公司冠亚军最多的团队之一。
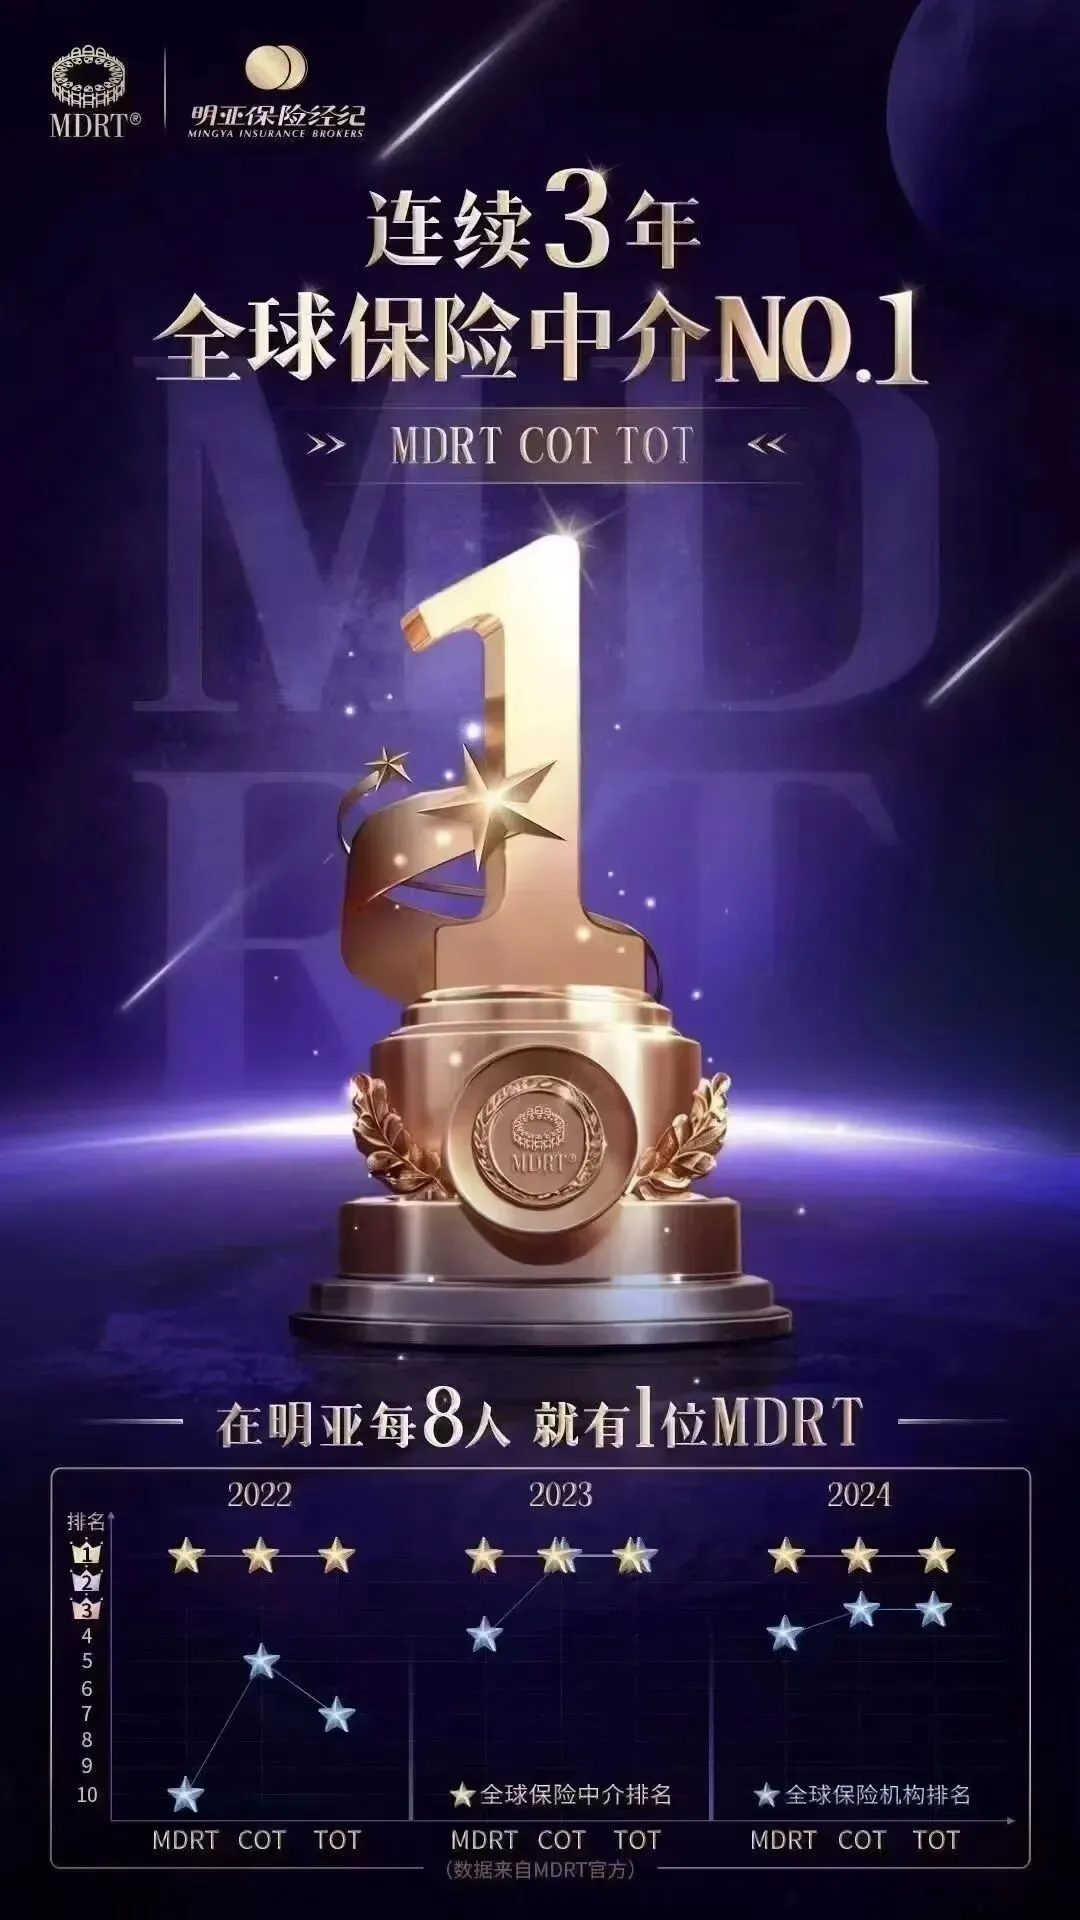
明亚全国大约3万经纪人,2024年业绩前10名,有3名是咱星火团队:
上海的李娜、浙江的叶东哲、北京的尹娜
2025年,我所在的星火朝霞营业部,更是取得了明亚全国第一的佳绩。
而这一年还未到年底,截止到8/31的数据,2026年百万圆桌会员:
荣誉奖已有1人达成TOT、11人达成COT、32人达成MDRT。而对应的行业达成率:TOT是5万分之一、COT是万分之一、MDRT是千分之三
可见此类的荣誉奖并不是那么容易达成的,他们背后也都付出了很多。
如果你好奇更多:
我:
转行卖保险:从代码到保单:一个90后程序员的保险经纪人转型之路
感谢信:这是一封感谢信
保人:
医疗险:百万医疗险VS中高端医疗险,医疗自由的三级阶梯,您在哪一级?
意外险:公司团体险意外险+个人意外险=双倍守护!这样搭配,意外保障不留死角
中高端医疗险:想买医疗保障,还在担心健康告知过不了?这篇文章不容错过
定期寿险:定期寿险怎么选?一篇文章教你买对不踩坑
保钱:
养老金:为未来的自己,预定一份风雨不摇的“养老工资”:养老年金的7个关键理由
你的养老金替代率有40%吗?这份“成长型”养老方案让你越来越有钱
教育金:这届父母最狠的托举:不是鸡娃,是提前存够Ta的人生选项
增额寿:王者归来!中英福满佳C款分红险已上线,一出手即是爆款!但不是适合所有人买
华泰人寿华瑞金生2025分红险测评:3年回正是真香还是陷阱?
招商信诺信享传世尊享版测评Ⅰ分红险成为守住财富和财富增值的新选择
快返年金:陆家嘴国泰泰给利2.0年金险测评Ⅰ快返年金新选择,锁定长期现金流
感谢你的每次点赞/在看/关注/分享
一起分享美好生活
© THE END
