1、清油火锅市场现状
2、如何抓住这一品类红利?
清油火锅迎来爆发
网红狂奔,老牌入局
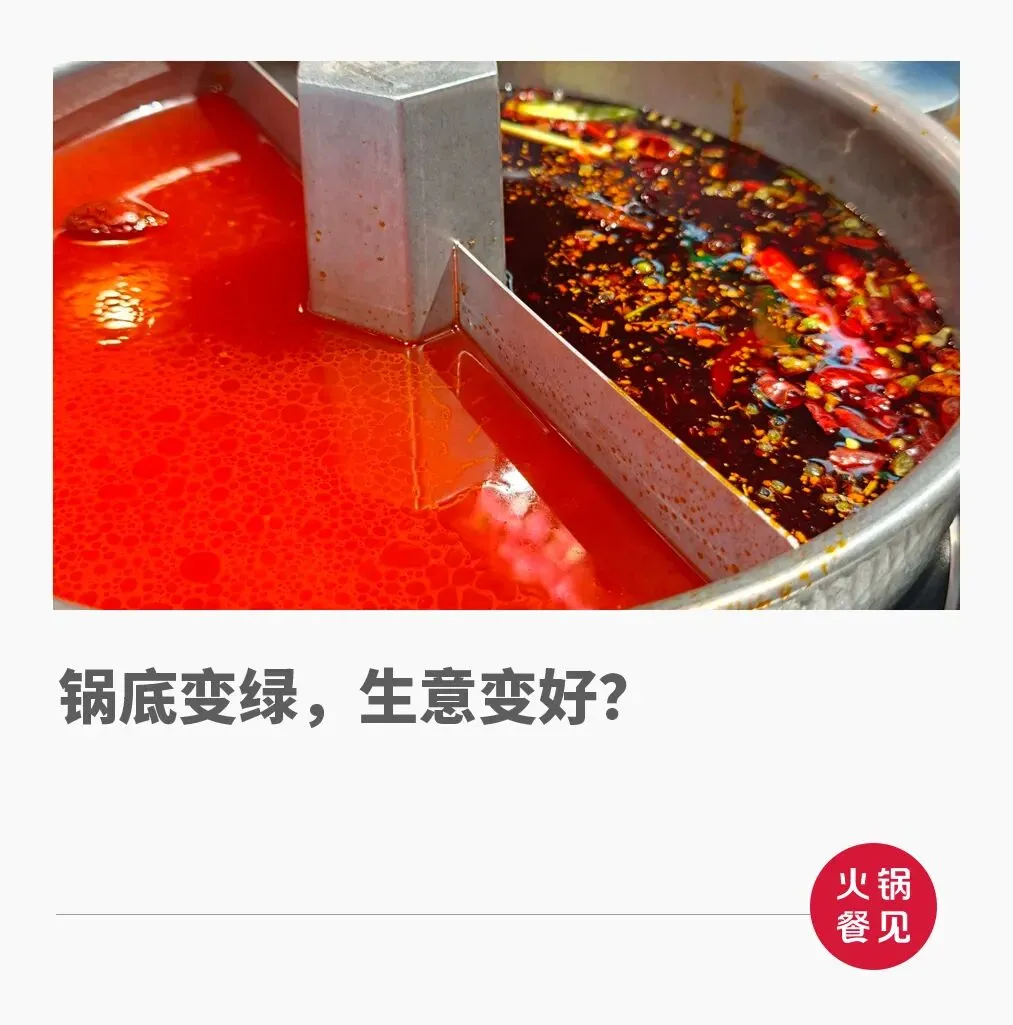
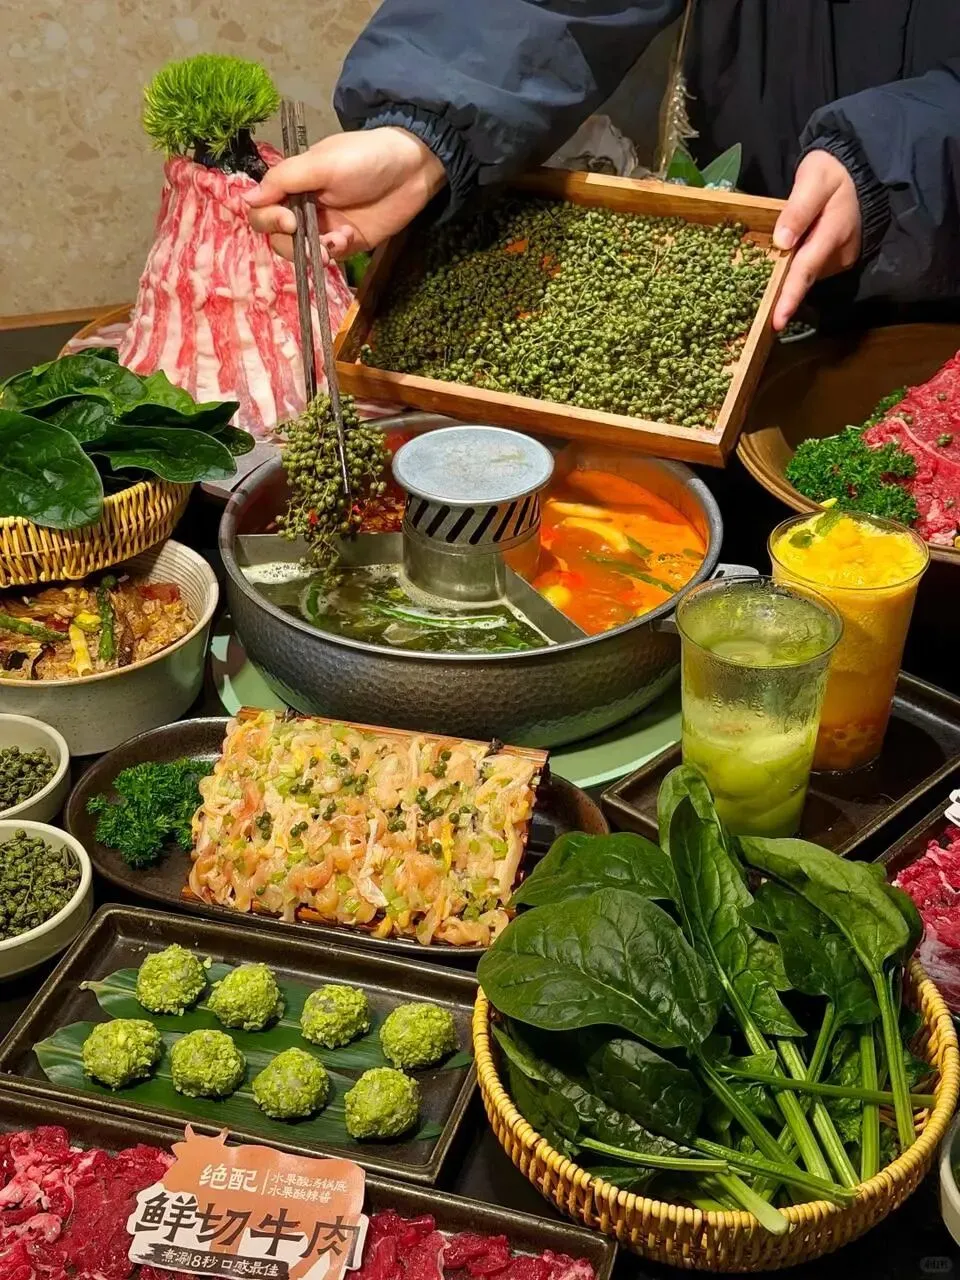
2026年,火锅行业刮起了一股“绿旋风”。
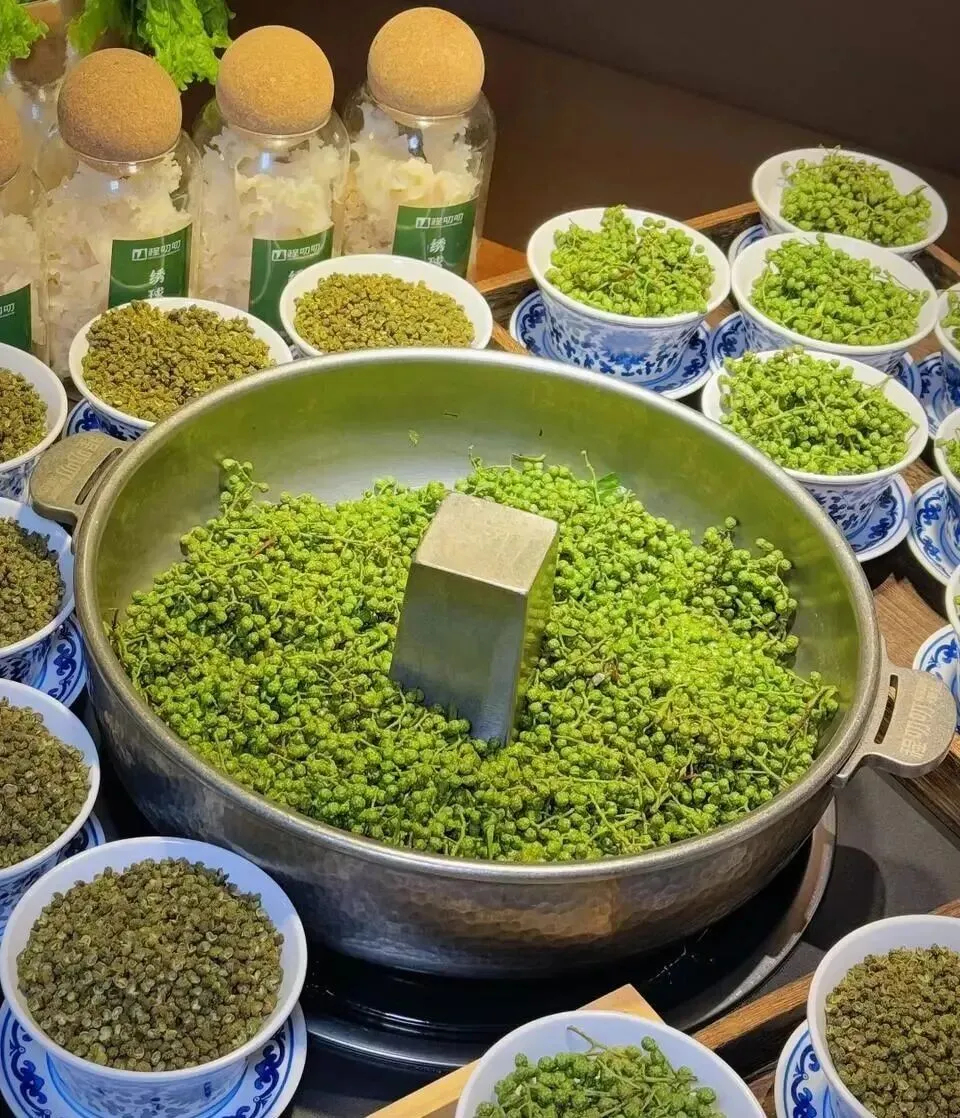
一口色泽青绿透亮的锅底,正在改写麻辣火锅的竞争格局——
1、新品牌争着“冒头”。
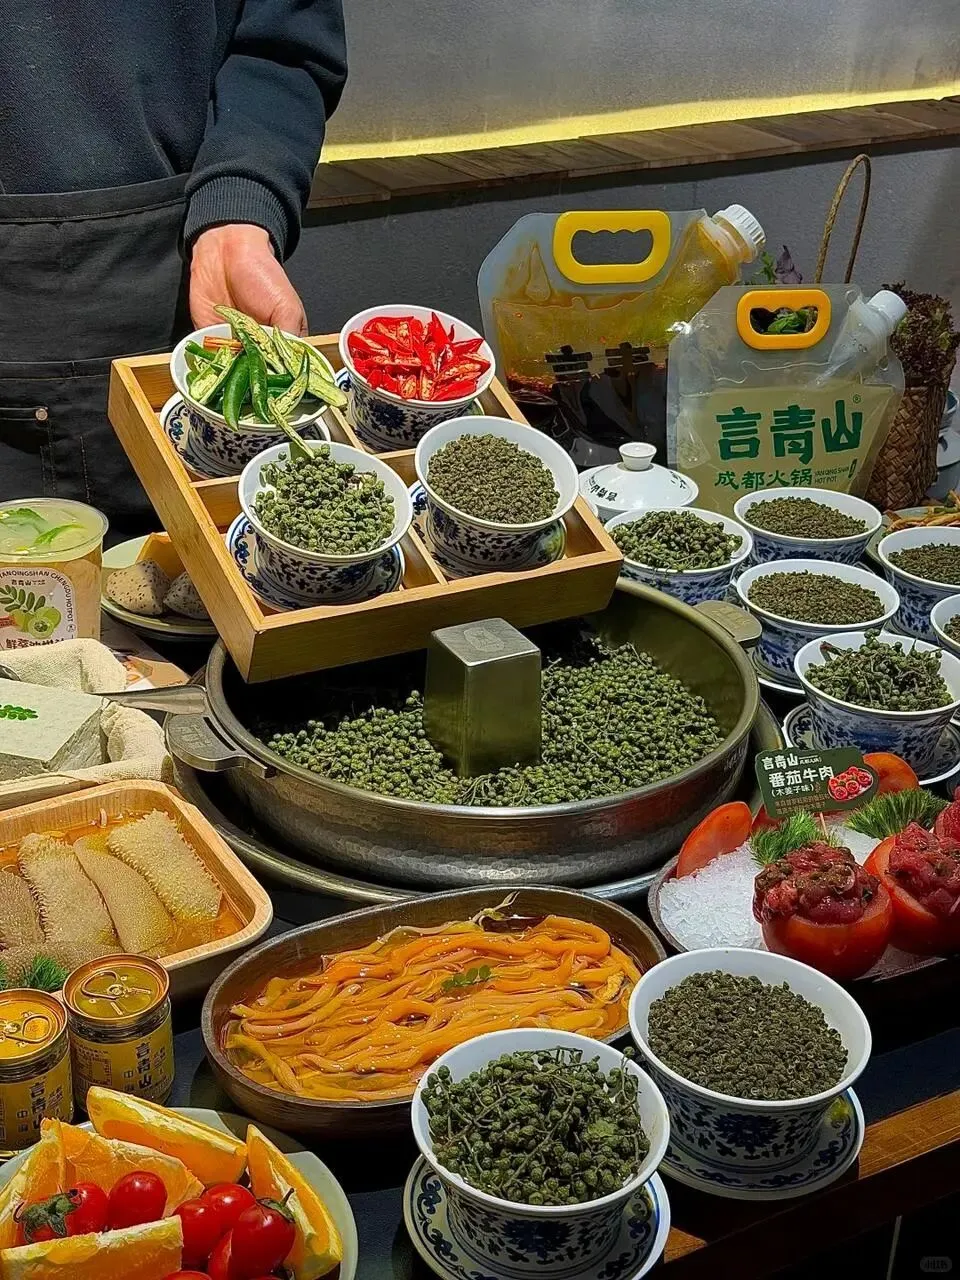
火锅餐见观察到,2025 年成立的川渝清油火锅品牌言青山,主打一口健康的清油锅底。武侯祠首店仅200平方米,日常翻台可以做到6-7次,门店生意相当火爆。
拓店速度更是令人惊叹。
截至2026年9月,言青山在营门店达到104家,覆盖全国22个省份、73座城市。从门店分布来看,一线及新一线城市占比接近30%,三线及以下城市占比超60%。
一个成立仅一年多的品牌,能把清油锅底从区域风味做成全国连锁模型,这在过去并不多见。它让整个行业第一次看到:清油火锅不只是川渝地方口味,而是具备全国化复制潜力的品类。
2、老品牌闷声发财。
以牛油锅底见长的楠火锅,在2026年年初上新清油锅底,并在菜花公园打造“花田煮清油”百人宴,用场景化活动为新品造势。这是一个明确信号:
老牌牛油火锅开始补齐清油锅底的产品矩阵,而不是把所有宝押在原有的厚重路线上。
另有一类玩家,早已在清油赛道深耕多年。
比如专注清油火锅二十余年的麻辣空间,门店稳定在30余家,穿越多轮餐饮周期,靠稳定口味沉淀成当地口碑代表,诠释了清油品类如何做到长红而非“昙花一现”。
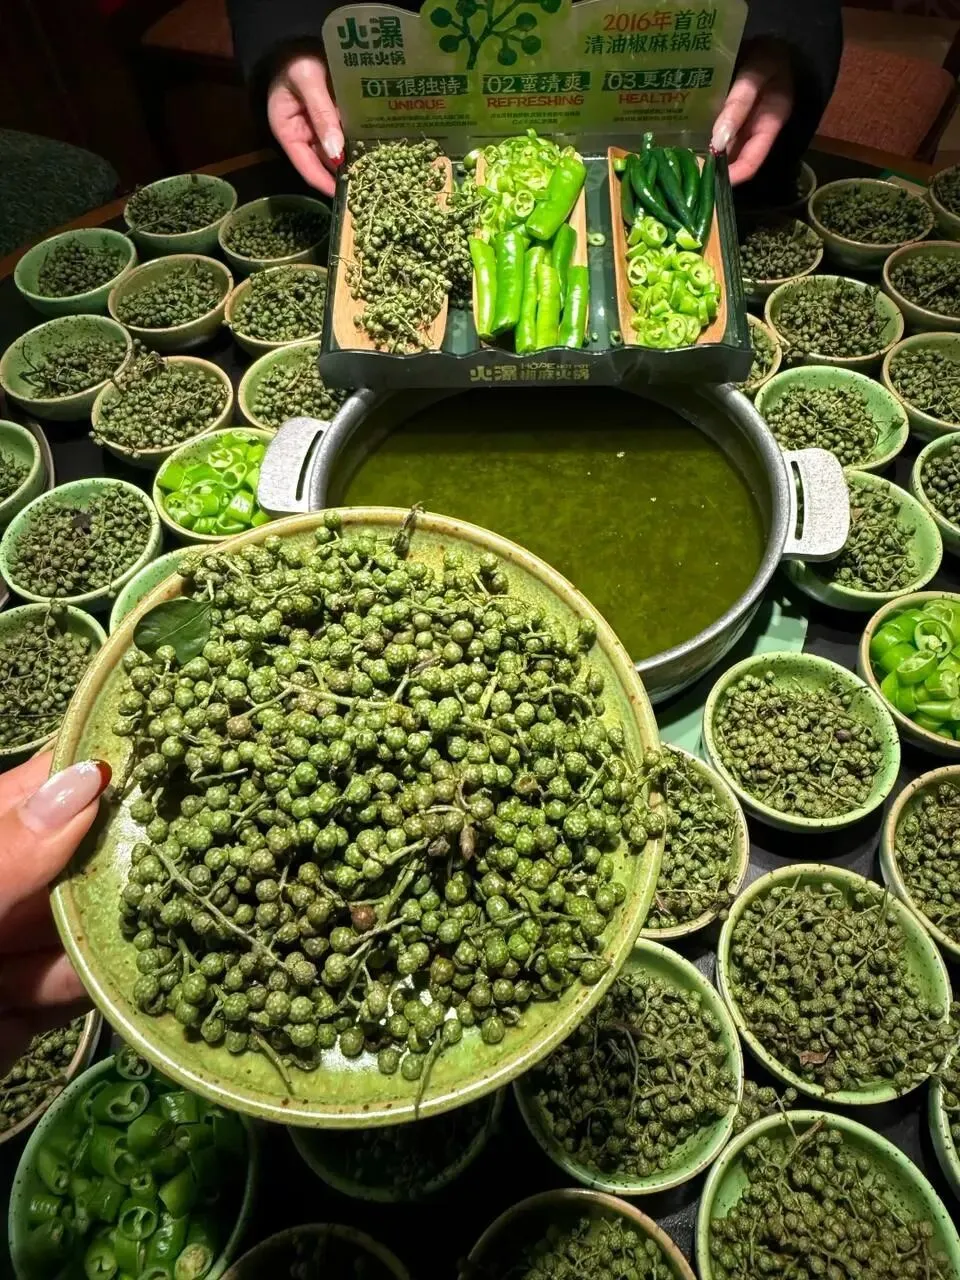
再比如扎根武汉十年的火瀑椒麻火锅,则靠着标志性的绿色清油椒麻锅底出圈,在本地市场站稳脚跟,连续多年登上必吃榜,被外界称为武汉市场的“区域王”。
新品牌跑速度、老品牌稳基本盘、区域龙头守根据地,三种角色同时成立,说明清油火锅已经从小众地方味进入了品类竞争阶段。
消费需求更新迭代
这一届年轻人既要又要
新老品牌集体行动的背后,是消费端发生的深刻转变。
火锅餐见数据显示,18-35岁年轻人,占火锅消费总人群的69%。其中,超过78%的消费者,选择锅底时会优先考量低脂、清爽、无负担等健康要素。另外,市面上火锅店低脂清爽型锅底的点单率,已连续三年保持两位数增长。
这一组数据说明,清油火锅走红并非短期网红效应,而是消费需求迭代催生出来的品类机会。
当下年轻人想吃麻辣,但又抗拒重油重腻,不想吃完一身火锅味、肠胃负担过重,这种既要麻辣过瘾,又要轻盈无负担的矛盾诉求,恰恰给到清油火锅巨大的生存空间。
不过,也要理性看待当下热度。
目前,清油火锅还没有完全撼动牛油火锅的主流地位,行业里依然存在痛点,部分品牌简单跟风,只做概念营销,锅底味道寡淡;还有不少产品久煮容易浑汤、发苦,品质参差不齐。
品类红利来袭
如何接住泼天的富贵?
泼天的品类红利来了,但红利不等于躺赢。
对想要入局或者布局清油火锅的从业者而言,不能简单照搬换一款底料就上新的思路。
首先,明确品牌真正的需求。
对于存量牛油火锅品牌来说,上架清油锅底,更多是完善产品矩阵,满足多元化客群,不要盲目把全部重心转向清油。像楠火锅上新清油锅底,本质是做加法,而非全盘替换。
其次,厘清目标客群定位。
从市场现状看,清油火锅客群更偏向年轻女性、注重饮食健康的群体,一线、新一线看重社交打卡,下沉市场更看重性价比。拓店节奏要匹配客群特征,不要一味追求快速开店。网红流量可以快速引爆一家店,但连锁品牌的长红,最终靠供应链稳定、标准化落地。
最后,理性看待品类红利。
当下火锅行业整体竞争激烈,闭店率居高不下,任何一个爆发的细分赛道,都会很快涌入大批跟风玩家。红利期意味着机会,同样也意味着泡沫。网红可以靠流量一夜出圈,长红要靠产品、供应链、运营的综合实力。
结尾
清油火锅的爆发,本质上是消费者用舌头投票的结果。
当年轻人既要麻辣快感,又不愿承受油腻负担,清油火锅恰好站在了健康化与美味化的交汇点上。但品类红利终有窗口期,只有那些在产品力、供应链、品牌力上全面修炼内功的品牌,才能接住这波泼天的富贵,从网红真正走向长红。大家觉得呢?