某数据中台拆了 33,844 个药食同源 SPU、14,038 条消费者评论,得出一个让整个行业有点下不来台的结论:
86% 的消费者,买完药食同源产品之后,对"功效"两个字只字未提。
那他们在评论区里聊什么?
口味,48.2%。口感,15.2%。方不方便,13.0%。
再看复购的理由:"好吃、想吃"的驱动力,是"持续调理"的 2.1 倍。
这像一记闷棍。因为整个行业几乎把九成的力气,都花在了讲功效、讲原料、讲产地上。
但真正有意思的,是这条数据的后半段。
过去一年,药食同源赛道里喊"难"的声音到处都是:不能宣传功效,同质化严重,不擦边就没声量。可就在同一时间,有一批产品在悄悄卖爆——有的上市 5 个月破亿,有的连续 6 年全球销量第一,有的把一个从 0 开始的新品类,做到了占掉整个市场一半以上。
我把它们一个个拆开看。
拆到最后我发现,它们做对的不是某一件事,而是四个共同的选择。而且这四个选择,几乎都站在大多数同行的对面。
一、先问"你什么时候需要",而不是"我有什么原料"
先讲一个最不起眼的产品。
香飘飘出了款"古方五红暖乳茶"。上市 4 个月,线上 GMV 破 4800 万,卖出 640 万杯,官方复购率 37%。
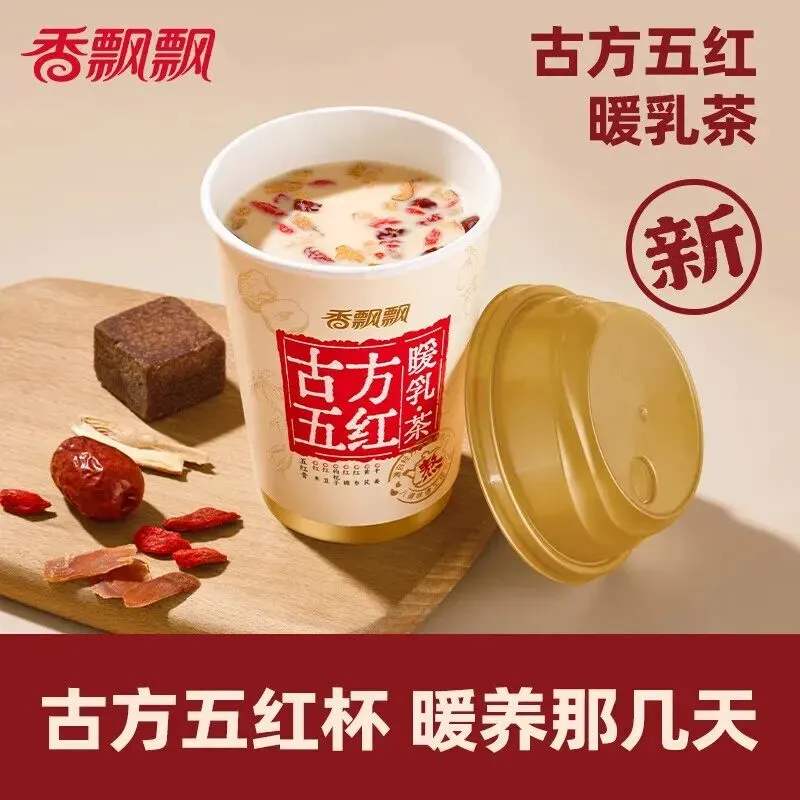
它做对的事只有一件,但极其关键:它找到了一个"必须喝热的"场景。
你看市面上的养生水,几乎全是常温的、冷藏的。没有谁想过——一个经期的女性,她需要的不是"养生",她需要的是一杯"热的"。
"凉的"这件事本身,在那个时刻就是不对的。
于是它把五红汤、当归补血汤装进"三分钟冲泡的暖乳茶",再用非遗膏方工艺把药味去掉。它不是在做一个"更养生的饮品",而是在一个特定的时刻,给了一个唯一对的选择。
同样做这件事的,还有方回春堂的酸枣仁睡前膏——全网热销超 105 万盒,山姆助眠爆款。
注意它的名字:不是"助眠",不是"安神",是"睡前"。
一个具体的时间点。
市面上大多数助眠产品都在讲成分——GABA、褪黑素、酸枣仁。而它讲的是:你几点用。
还有滋仙草——只做 50-65 岁银发人群的"养胃"需求,紫皮石斛原浆卖出超 5000 万袋、复购率 65%。人群切得越窄,信任反而扎得越深。
这就是第一件做对的事:从消费者的生活场景出发,而不是从自己的原料库出发。
药食同源企业最深的执念,是把自己的原料目录,当成了用户的需求清单。
"我用了化橘红,所以我是化橘红品牌";"我用了黄精,所以我是黄精专家"——这是行业里最常见的自嗨。
但对消费者来说,他根本不会去搜"化橘红",他搜的是"嗓子有痰怎么办";他也不会去搜"酸枣仁",他搜的是"睡不着怎么办"。
原料是配称,不是品类。你的原料清单,不是他的需求清单。
二、不教育消费者,只借用他脑子里已有的东西
解决了"什么时候需要",第二个问题来了:你凭什么让消费者相信你?
大多数企业的答案是:教育他。
这恰恰是最贵的一条路。
有一批品牌专门去找"实验室数据很漂亮、但老百姓没听过"的新奇成分,然后从零开始给消费者上课——这个成分是什么、来自哪里、有什么机制。
问题是,认知教育是一笔几千万起步的开销,而且大概率打水漂。绝大多数品牌,是烧不起的。
真正聪明的做法,不是创造认知,是借用认知。
六味地黄茶是个漂亮的样本。上市 5 个月破亿,一度登顶抖音植物饮料热销榜。
它最聪明的一步,就是"六味地黄"这四个字。这四个字的认知度接近满格,它一分钱没花在教育上。然后把药丸变成瓶装茶,场景从"按时吃药"变成"随手喝",苦味也调和掉了。
桃花姬同理。"阿胶=补血养颜"是全民共识,不需要论证。它做的事,只是把这个共识从"加黄酒、隔水蒸的滋补品",变成"开袋即咬的零食"。
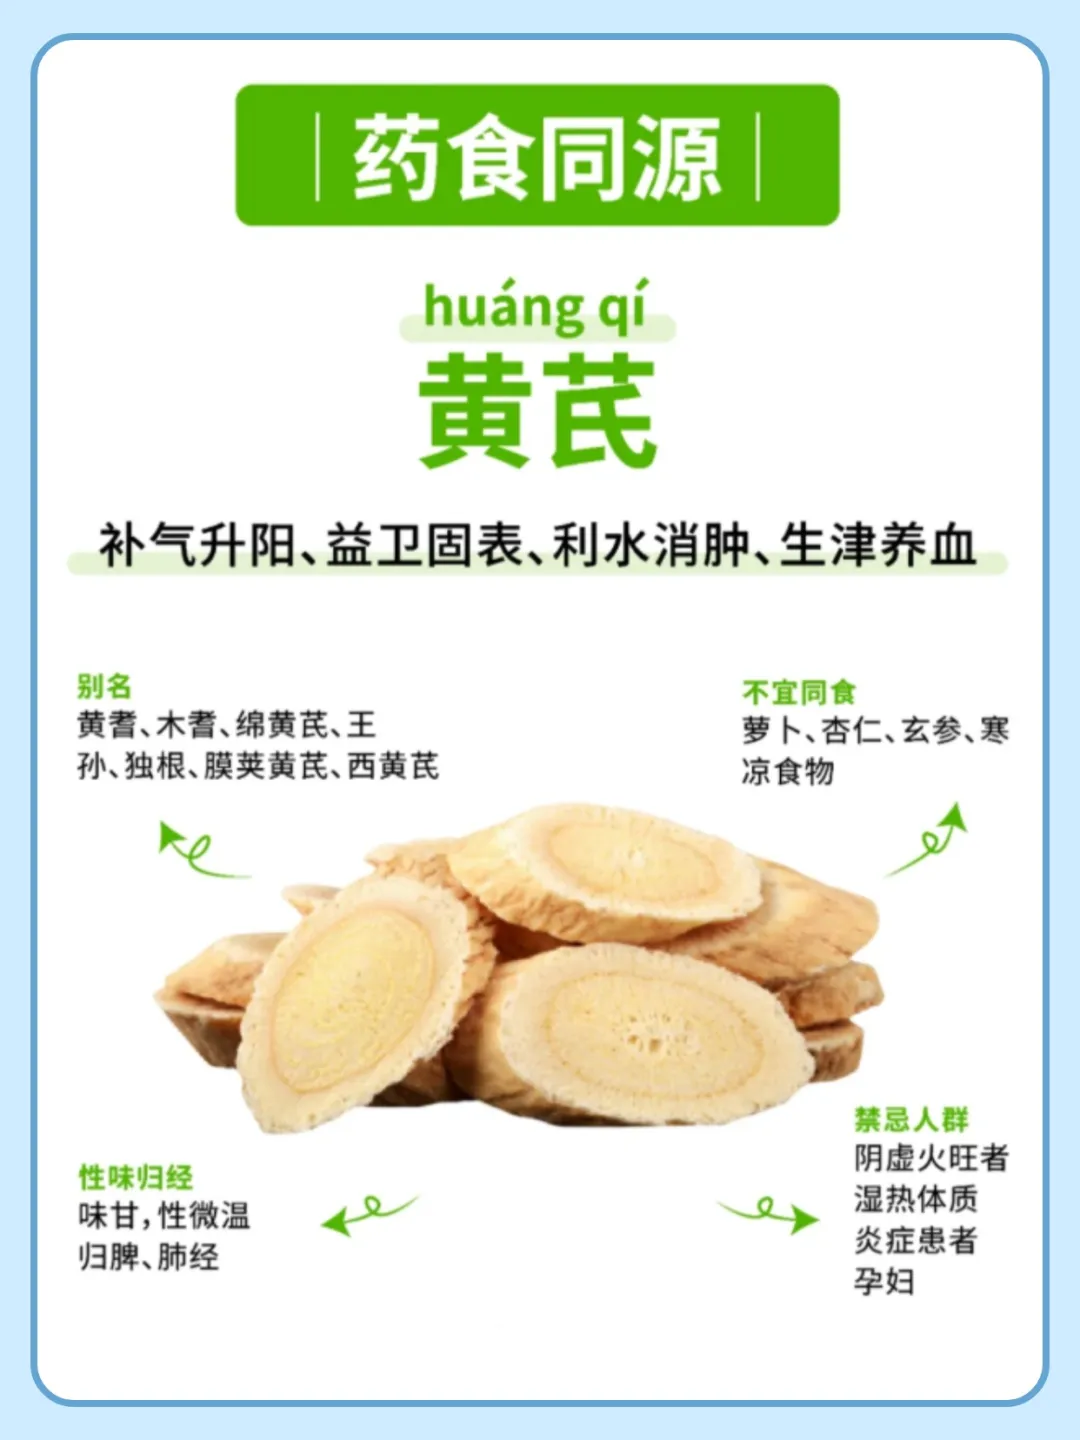
还有去年那个现象级的"苹果黄芪水",2025 年双 11 搜索量涨了 13 倍。为什么?因为"黄芪补气"这个认知,已经在老百姓心里自己长出来了。
你花三千万教育出来的东西,别人一分钱不花就能用。
所以第二件做对的事是:顺着消费者脑子里已有的东西走,而不是花钱去改他的脑子。
三、不抢赛道,自己划一条新的
开创一个新品类,然后成为它的代言人。
老金磨方是个好例子——始于 1912 年的浙江老字号。全渠道 GMV 破 10 亿,芝麻丸连续 6 年全球销量第一,累计卖出超 20 亿颗。
它做对的是:2018 年,第一个把黑芝麻做成"即食丸"。
在它之前,黑芝麻是什么?是散装食材,是要自己磨粉冲糊的东西。它开创的是"即食芝麻丸"这个品类,而不是"更好的黑芝麻"。
这就是里斯讲的那句话:品类是消费者做购买决策时的分类方式。你不去抢那个分类里的第 100 名,而是自己造一个分类,然后做第 1 名。
再看小仙炖。2014 年它做了件反常识的事:燕窝不卖干货、不卖罐头,改成"下单后鲜炖、每周冷链到家"。就是这个模式,把"鲜炖燕窝"从 0 做成了占燕窝市场一半以上份额的品类,它自己连续 9 年销量第一、用户超 200 万。
还有官栈。花胶以前很尴尬——老一辈觉得是好东西,年轻人觉得是玄学,在千亿滋补盘里始终不温不火。官栈把它做起来了:花胶系列年交易额破 10 亿,类目销售额连续五年全国第一,复购率约 42%。
它的做法是把"经验"翻译成"证据":投入上亿元科研、联合十余家机构拿下 60 余项专利,用荧光标记、同位素追踪去验证成分与吸收,自建工厂、锁定海外原料基地,做到每片可溯源。
它做的是把"花胶"从一个玄学滋补品,重新定义成"可验证的滋补品"——这本身就是一次品类分化。
在别人的品类里做得更好,是最累、也最不划算的一种赢法。
但这条路也有代价:品类开创者不等于品类主导者。
里斯先生在《品牌的起源》中说道,要让品牌等同于品类,才算真的品牌。
你把品类教育做完了,红利却被全行业分走。难道你只赚个伟大?
所以,品类开创后,还要引爆品类、主导品类,成为品类之王后,还要打好进攻战与防御战,并考虑开辟第二、第三增长曲线,才能维持领导者地位,持续增长。
四、他们知道一件最朴素的事:消费者不想喝药
讲到这里,其实还有一个更底层的东西,我一直没说。
它比前面三条都重要,也最容易被忽略。
回到开头那组数据:86% 的消费者对功效只字未提,他们在聊口味、口感、便利性。
还有一个更狠的交叉分析:把 2025 年销售额 Top30 的爆款,和排在尾部后 20 位的滞销品,做"药浓度"和"食浓度"对比。
结果是这样的——
药浓度:爆款的中位数是 3,滞销品是 4。几乎没有差别。
食浓度:爆款是 4,滞销品只有 2。
换句话说:你堆了多少成分,和你能不能卖好,根本没有正相关。
真正决定一款产品命运的,是它到底算不算一个好吃的食物。
场景也在迁移:2025 年,药食同源产品的第一使用场景已经变成了"休闲零食"(18.6%),超过了"养生调理"(13.1%)。而复购驱动上,食端 17.2%、药端 8.3%,剪刀差还在扩大。
这就是第四件、也是最容易被忽略的一件做对的事:他们知道消费者不想喝药。
桃花姬把阿胶从"加黄酒、隔水蒸"变成"开袋即咬";好自在坚持用熬煮工艺,就为了留住红豆的豆香、薏米的谷物香、陈皮的回甘;官栈花大力气解决的,其实是花胶的腥味;五红暖乳茶用非遗膏方工艺,第一目的也是去药味。
第三方品牌也印证这一点。有人拆解过一个"陶大公子手工茯苓糕":它的药浓度其实不低(6.4,名字里堆了一堆成分概念),但消费者对功效的感知只有 5%;真正让它复购的,是 87% 的好评率和 42% 的"食驱动"——大家把它当"好吃的零食"反复下单。
前瞻产业研究院的报告里也写得很直白:"口感体验",是没买过养生水的消费者最大的顾虑之一。
所以第四件事,其实是一句大白话:
你的产品,得先是一个好吃的零食、一罐好喝的饮料,然后才是一个养生产品。
功效决定第一次购买,口感决定第一百次。
你可以用概念换来一次尝鲜,但你换不来第二次下单。
五、还有几个同样亮眼的样本
当然,跑得好的不只有这几个。
比如生和堂——2025 年营收 5.79 亿、同比增长 68.3%,龟苓膏连续十年全国第一。而且真正拉动增长的,是它新开出来的"本草果汁"这条线:一个老品类,靠一个新形态重新长了一遍。
比如元气森林的好自在——2025 年在中式养生水里的份额是 50.8%,断层第一。它还有一个别人没有的天然优势:不含咖啡因。无糖茶下午四点以后很多人就不敢喝了,但养生水可以从早喝到晚。这一个差异,直接决定了两个品类的天花板不一样。
再比如盼盼的三方四季雪梨枇杷露,在山姆月销破 10 万、好评率 98%;盒马的苹果黄芪水,上市就冲进植物饮料销量榜前三。
这些产品同样亮眼,只是篇幅有限,这次不展开。
六、他们共同做对的,其实是同一件事
把上面的东西收一下。
这几个卖爆的产品,做对的事其实是同一件:
站在消费者的场景里想问题(不是站在自己的原料库里)
借用消费者已有的认知(不是花钱去教育)
开创或分化一个品类(不去当第 100 名)
把产品做成好吃好喝的食品(不是一剂难以下咽的药)
前三件决定你能不能起量,最后一件决定你能不能活下来。
说到底,"药食同源"这四个字的顺序,很重要。
把"药"念在前面,你会一直想着怎么把牌打出去——讲原料、讲产地、讲功效、甚至擦边。
把"食"念在前面,你会发现,牌桌根本不在那儿。
战场在消费者的嘴里、手里、货架上——在他早上八点的一杯水里,晚上十点的一口零食里。
【关于作者】
我是老薛,是浙大科班硕士、高级经济师,更是见过企业生死的实战派。曾任中国首富秘书、700亿大厂高管、10亿中厂副总、0-1创业公司总经理。下过车间,管过工厂;做过电商,搞过直播;画过战略,带过执行。
目前为里斯咨询品类创新研修院的合伙人,就聚焦一件事:
用【定位+品类创新】帮企业实现增长破局。
最近一直在研究大健康行业,非常看好药食同源这个赛道。如果你的企业有好的产品却还没有打出声量,我们可以一起来聊聊。我也整理了一些“品类创新”的经典案例,如有需要可找我。