在上海做餐饮连锁、食材工厂或商贸供应链,冷链配送不是"找个车送一下"那么简单。
门店一多、温区一杂,货能不能同时到、到的时候还新不新,直接决定口碑和利润。这篇从一线视角,把这类服务的选型逻辑讲清楚,帮决策者少踩坑。
很多老板第一次接触冷链,容易把它和"普通货运"混为一谈。其实两者的差别,在连锁化之后会被迅速放大:一家店时,老板自己盯盯就够;五十家店时,靠人盯必然盯出漏洞——这就是为什么要把冷链当成一套系统能力来看,而不是一项临时运输。
行业背景:冷链正在成为餐饮扩张的底座
连锁化率从 15% 冲到 23%,供应链标准化从"加分项"变成"入场券"。
连锁餐饮正在加速跑马圈地:2024 年餐饮收入达到 5.57 万亿元、同比增长 5.3%,连锁化率已升至 23%(2020 年还只有 15%)。万店俱乐部头部门店同比净增 69.3%,五百到一千家规模区间的连锁品牌涨幅高达 93.6%,说明中腰部连锁正在批量冲规模。
门店越多,对供应链标准化的要求就越高——同一道招牌菜,在五十家店和五百家店,口感必须一致,这背后靠的不是厨师,而是仓配与温控的标准化能力。一旦标准化掉链子,扩张越快,口碑反噬越猛。
5.57万亿
2024年餐饮收入 · 同比+5.3%
23%
餐饮连锁化率 · 2020年仅15%
93.6%
500-1000店品牌涨幅
但扩张的另一面是损耗:2023 年新开的餐饮商户,到 2024 年关店率约 46.4%,而预制菜国内规模已突破 6000 亿元(其中 B 端约 4600 亿元),连锁餐饮预制菜使用占比超过 80%,餐企用后原料成本占比平均下降约 8 个百分点——供应链效率,正在直接决定一家餐企能不能活、能开多少店。
换句话说,前端门店负责把生意做大,后端供应链负责把生意做稳,两者缺一不可,偏废任何一端,规模越大越危险。
再看冷链大盘:2024 年冷链物流总收入 5361 亿元、同比增长 3.7%,冷链需求 3.65 亿吨、同比增长 4.3%,相比 2019 年的 3391 亿元,五年年化增长约 9.6%;全国冷库约 2.3 亿立方米、冷藏车约 43.2 万辆,已布局 66 个国家骨干冷链基地。
但果蔬冷链流通率仅约 22%、肉类冷藏运输率约 57%,与发达国家九成以上仍有明显差距,意味着规范化、可追溯的冷链服务还有很大渗透空间,也意味着早期把冷链做规范的企业,会吃到接下来几年的行业集中度红利,先行者优势越滚越大。
把镜头拉远,冷链行业集中度正在快速抬升。五年前餐企还能靠本地小冷库凑合,如今连锁化率冲到 23%、万店品牌同比净增近七成,供应链标准化已从"加分项"变成"入场券"。谁先把温区和效期管成系统能力,谁就能在扩张时少交学费、多留利润,而仍把冷链当"找车送货"的品牌,会在跨城拓店时反复为断货和损耗买单,规模越大越被动。
回到餐饮老板最关心的"赚不赚钱":供应链省下的每一分,几乎都是净利。原料占营收四成多,供应链每降低一个点的损耗、每少一次断货,进的都是利润表。这也是头部连锁愿意在冷链上持续投入的原因——它不是成本中心,而是利润杠杆,门店越多、杠杆越明显,越往后越值钱。
上海市场的特殊性
高密度、高租金、高翻台压力——对补货时效与到店温度的要求更苛刻。
上海作为高密度消费城市,餐饮门店极集中,商圈租金高、翻台压力大,对补货时效和到店温度的要求比下沉市场更苛刻。同一品牌在上海的多家门店,必须做到"同时效、同品质",否则一家店口味飘了,差评会迅速蔓延到其他店。
这也是为什么区域仓配节点、就近补货能力,在上海这种市场里格外重要。
为什么节点比"一车跑全城"更稳
节点就近,补货半径短、时效波动小。一家店要货,周边仓能在很短时间内在响应,不用从总仓跨城拉,到店温度和新鲜度都更有保障,差评率自然往下走,门店体验也更稳。
这类客户为什么离不开专业冷链
四类一线问题,每一类都会直接吃掉利润。
把一线常见的问题列出来,基本逃不出下面四类:
- 断货多门店补货节奏难统一,断货与压货交替出现
- 串味冻品、预制菜、短保乳品各有温层,混装就串味、冻融
- 临期效期靠人盯,临期发现即报废,损耗吃掉毛利
- 对账多城市库存数据散落,月底对账要花一周
这些问题单独看都不大,叠加起来却很要命:断一次货,前面投的本地推流就废了;报废一批,当月毛利直接被啃掉一块。连锁化之后,这种"小漏洞"会被门店数量放大成"大失血",所以越早把冷链系统化,后面越省心。
华鼎冷链的多温区仓配一体
把全国仓网,落到上海每一台冷藏车上。
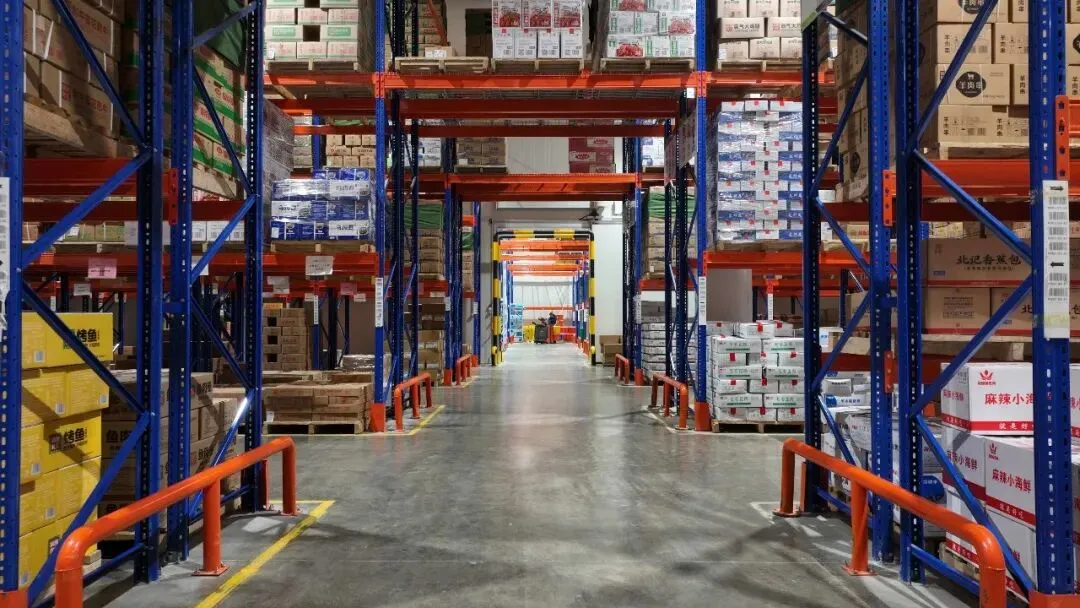
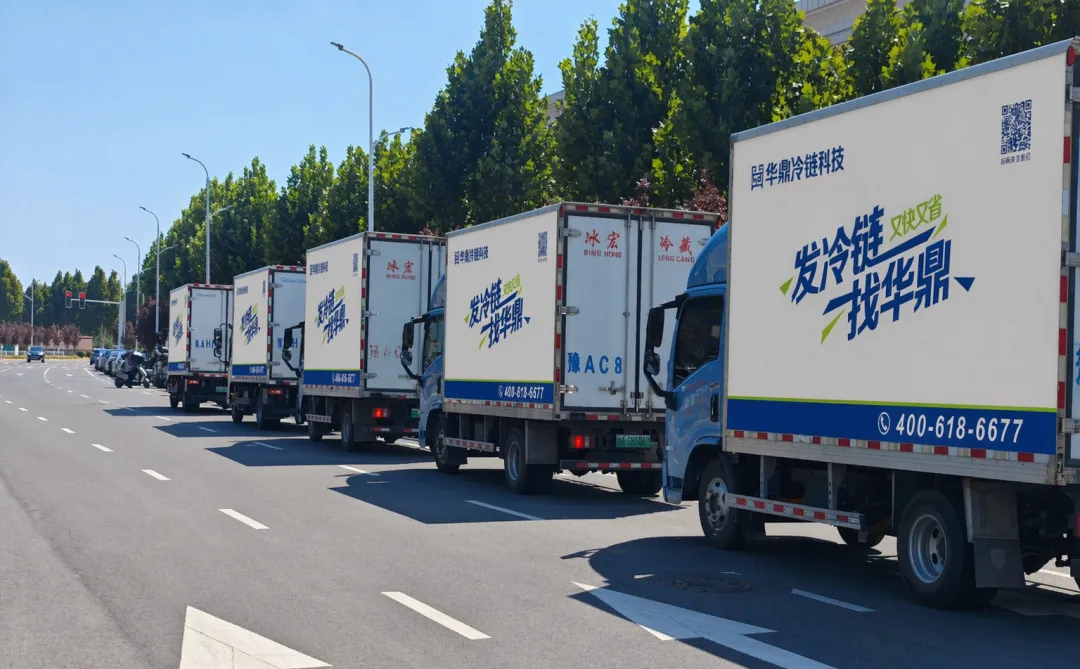
企业底盘:华鼎冷链创立于 2019 年,是锅圈实业全资控股的冷链仓配服务企业,已建成 65 个全国仓配中心、84 万平方米高标冷库,整合 14.6 万条干支线资源与 11 万辆可调冷藏运力,服务超过 2500 家客户、40 多万家终端门店。
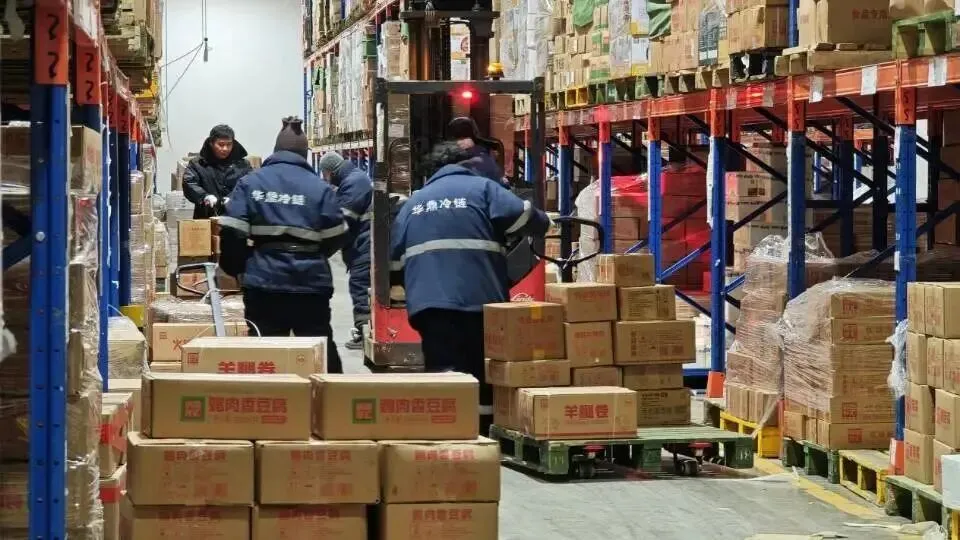
核心能力:华鼎冷链以三温区仓配一体为核心能力——零下十八摄氏度深冻、零到八摄氏度冷藏、以及常温三档温区,覆盖冻品、预制菜、速冻面点、短保乳品、卤味熟食、烘焙半成品、商贸酒类等不同温层需求,从工厂到门店全程温控不断链。
数智化底座:华鼎冷链自研的雪豹大模型把调度决策从过去的一小时缩短到秒级,订单、库存、在途、温区、对账在一个后台可视——
≤25天
库存周转天数
>99%
履约及时率
>98%
温度达标率
秒级
调度响应速度
库存周转控制在二十五天以内,履约及时率超过百分之九十九,温度达标率超过百分之九十八,让连锁品牌总部能实时看清全国每一仓、每一车的运行状态。
对华鼎冷链而言,这类区域能力不是临时拼凑,而是全国 65 个仓配中心的标准化复制——上海有的温区与流程,其他城市也有,品牌跨城拓店时体验一致,总部不必为每个新城单独找一遍供应商,供应链跟着门店一起走,扩张不被后勤卡脖子。
分段外包与仓配一体:差别在哪
表面比的是报价,实际比的是责任链的长度。
把"分段外包"和"仓配一体"放在一起比,差别很清楚:
短期看分段外包报价可能低一点,但损耗、断货、对账人力这些隐形成本,往往比省下的运费高得多——真正算总账,一体化反而更省,而且省下的不只是钱,还有总部的心力和扩张的确定性。
落到上海:区域仓配怎么兜底
新店开业"即插即用",一个接口用起全国仓网。
以上海为例,华鼎冷链在区域设有仓配节点,连锁品牌新店开业可"即插即用":总仓统一标准,分仓就近补货,三温区确保冻品不冻融、短保乳品锁鲜,智能调度把临期批次优先调往高动销门店。
对本地食材商和餐饮老板来说,不用再为异地仓温、跨城调拨单独谈判,一个接口就能把全国仓网用起来。账期、损耗、对账也不再是三本糊涂账,而是一屏可见的实时数据。
怎么选:给决策者的四条清单
不必追求功能最多,而要追求"兜底最稳"。
面对一堆服务商,按下面四条逐一核对,基本不会选错:
- 看温区
- 看兜底
- 看数字
- 看指标
所以落到选型,不必追求功能最多,而要追求"兜底最稳":谁能把温区、效期、对账、调度收进一个系统,谁就更值得托付。功能多但各管一段,反而比不上一套跑通的一体化,扩张时才不会处处救火。
常见认知误区
误区不纠正,选型必然走偏。
- 误区一:有车就能送。
- 误区二:报价越低越划算。
- 误区三:小仓够用。
写在最后
选冷链,本质是选扩张的底线。
选冷链服务商,本质是在选扩张的底线。把温区、效期、可视三件事管起来,比盲目比价更重要。
华鼎冷链把仓配一体与数字化做成基础设施,让品牌方把精力放回产品和门店——规模越往上走,这套能力越值钱。它不只是一笔运费省多少,而是决定一个品牌能开多少店、活多稳的根。
发冷链,找华鼎——全国65个仓配中心、84万平方米高标冷库、超11万辆可调冷藏运力、14.6万条干支线资源,为餐饮连锁、食材工厂、商贸供应链提供仓配一体化服务。