一、四企竞逐蓝海:行业排名总体格局
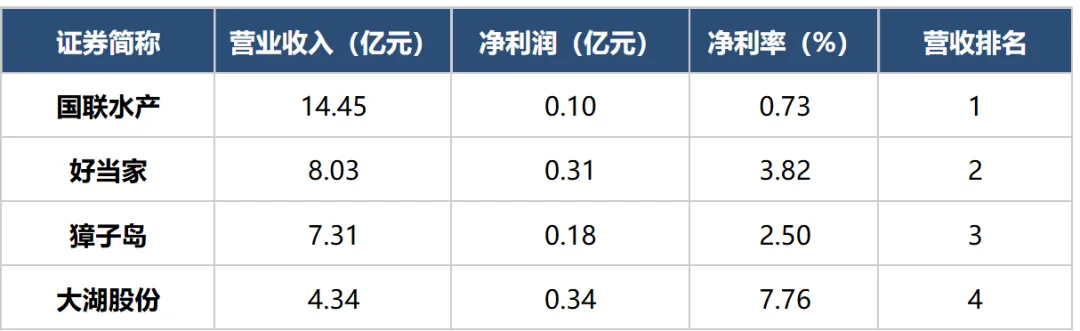
2026年上半年,中国水产养殖行业上市公司呈现“规模不大、整体向好”的发展态势。纳入统计的4家上市公司合计实现营业收入34.14亿元,合计实现净利润0.93亿元,行业整体实现盈利。从企业构成来看,涵盖了对虾、海参、鲍鱼、鱼类等多品类的养殖与加工企业,产品线各有侧重,差异化竞争特征明显。
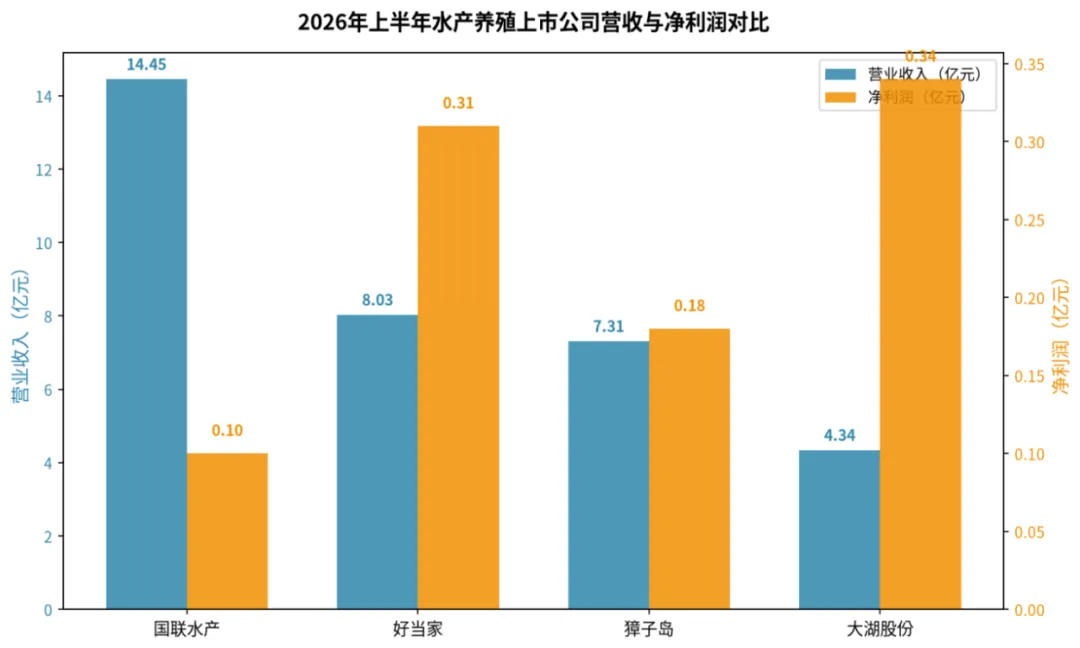
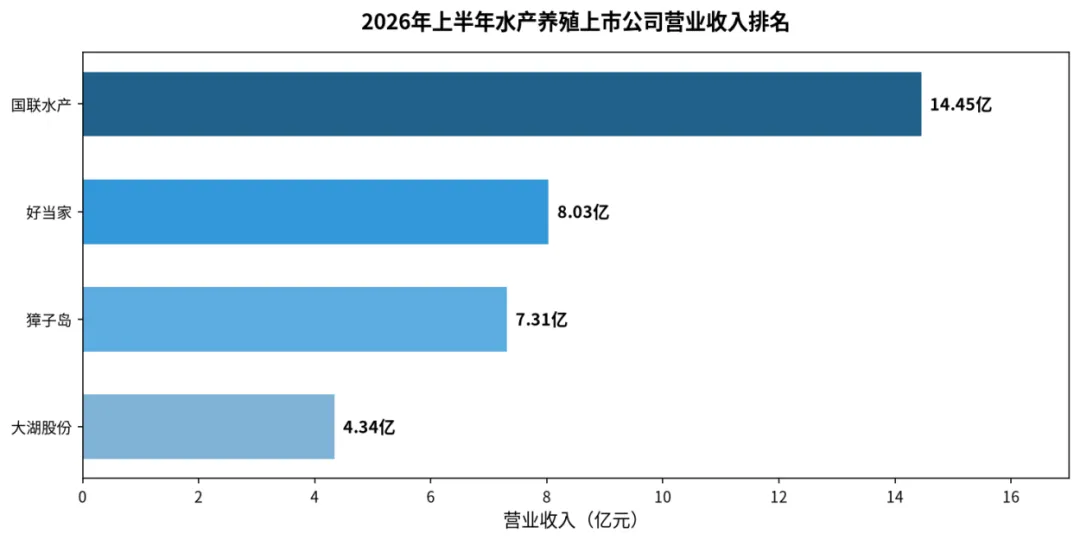
从营收维度看,国联水产以14.45亿元高居榜首,形成显著的规模优势;好当家与獐子岛分别以8.03亿元和7.31亿元紧随其后,处于第二梯队;大湖股份以4.34亿元位列第四。值得关注的是,营收排名与净利润排名出现明显错位,反映出水产养殖行业“规模不等于效益”的典型特征。
2026年上半年水产养殖上市公司核心财务指标
数据来源:各公司2026年半年报
二、国联领跑规模:营业收入排名解析
在营业收入排名中,国联水产以14.45亿元的绝对优势占据行业首位,成为唯一一家营收突破10亿元的水产养殖上市公司。作为国内对虾全产业链龙头企业,国联水产凭借全球化布局和深加工能力,在上半年消费复苏的大背景下实现了规模的持续领先。
好当家以8.03亿元位列第二,作为国内海参养殖龙头,其“一条鱼”战略稳步推进,海洋捕捞与养殖协同发展。獐子岛以7.31亿元位列第三,虾夷扇贝、海参等海珍品业务构成其核心收入来源。大湖股份以4.34亿元居末位,主营淡水鱼养殖及白酒业务,体量相对较小。
三、盈利质量倒挂:净利润排名透视
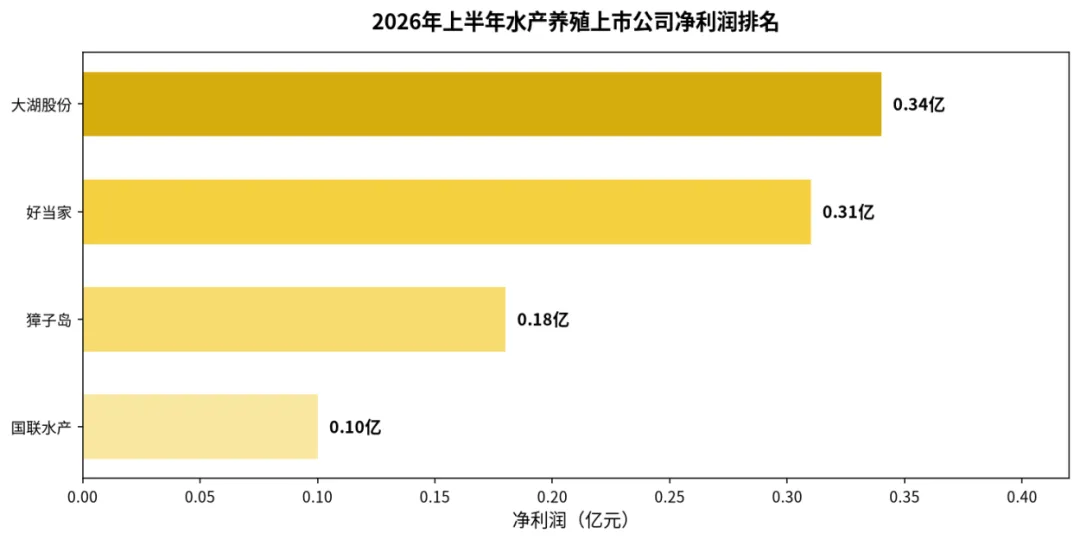
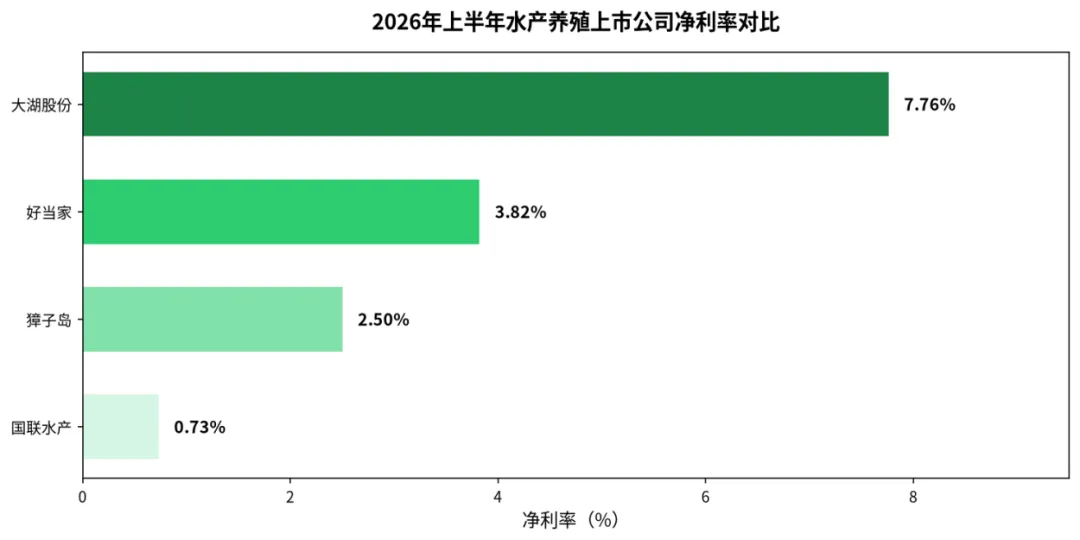
与营收排名形成鲜明对比的是净利润排名。大湖股份以0.34亿元的净利润位居行业第一,净利率高达7.76%,是行业中盈利能力最强的企业。这主要得益于其多元化的业务结构——除淡水鱼养殖外,白酒业务贡献了可观的利润增量,成为盈利的重要支撑。
好当家以0.31亿元净利润位列第二,净利率3.82%,海参等高附加值产品贡献了主要利润。獐子岛净利润0.18亿元,排名第三,净利率2.50%,处于行业中位水平。令人关注的是营收排名第一的国联水产,净利润仅0.10亿元,净利率只有0.73%,盈利能力在四家企业中垫底,反映出对虾加工行业利润率薄、成本压力大的特点。
四、提质增效前行:行业竞争趋势研判
展望未来,水产养殖行业竞争将呈现三大趋势。一是从规模扩张转向质量提升,消费者对高品质、绿色健康水产品的需求持续增长,拥有优良养殖环境和品质管控能力的企业将更具竞争优势,好当家、獐子岛等海珍品企业有望受益于消费升级。
二是产业链一体化与多元化并行。国联水产等龙头企业正加速向深加工、预制菜等下游高附加值环节延伸,以提升盈利水平;大湖股份则通过白酒业务的跨界布局实现多元化发展,增强了抗风险能力和盈利弹性。两种路径各有侧重,但核心目标都是破解“增收不增利”的行业困境。
三是海洋牧场与智慧养殖成为新赛道。在国家“蓝色粮仓”战略推动下,深远海养殖、智慧渔业等新兴业态加速发展,具备技术储备和资金实力的头部企业有望抢占先机。整体而言,水产养殖行业正处在转型升级的关键期,各企业需找准自身定位,在差异化竞争中实现可持续发展。