十大品牌
当前位置:
首页
>
排行榜
>居民社保缴费档次怎么选,才更划算?
居民社保缴费档次怎么选,才更划算?
更新时间 2026-09-21 13:35:52
居民社保缴费档次怎么选,才更划算?
不少朋友已经交过城乡居民养老保险,可交的多了还是少了,看着一大堆缴费档次,心里还是有些纠结。
交太少了吧,心里不踏实,怕老了退休以后,每个月到手的养老金太少,不够日常零花;
交太高了吧,又担心每年压力太大,万一家里用钱的地方多,怕不划算、白花钱。
先记住一个核心公式:
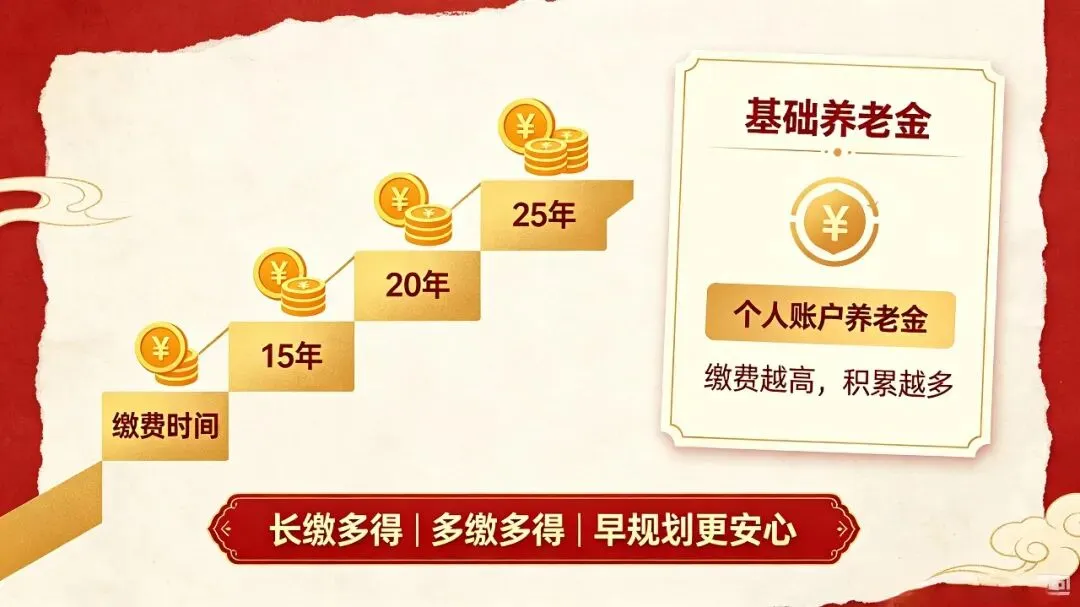
养老金 = 基础养老金 + 个人账户养老金
基础养老金是国家统一发放,以后还会逐年上调;个人账户里,你交的钱、政府补贴、利息,全都属于你自己。
咱们河南这边
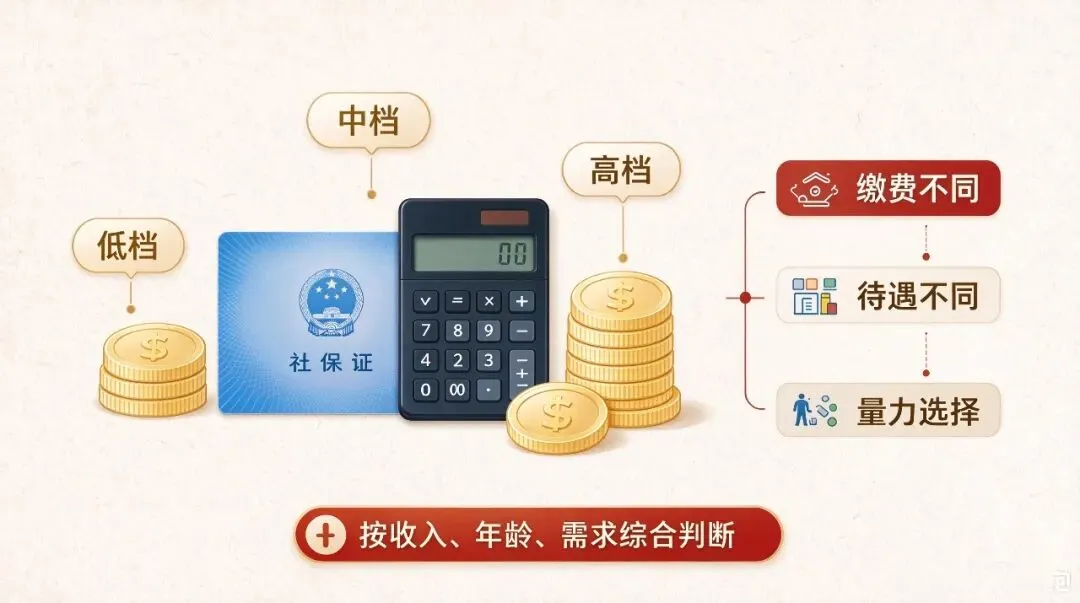
,居民养老的缴费档次非常多,从200元到5000元不等。
最人性化的一点就是,缴费档次不用一选定终身,大家每年都可以根据自己的经济情况自由更换,灵活调整,特别适合普通老百姓。
家里孩子条件好的,还能由子女出钱资助缴费,帮父母提高以后的养老待遇,这也是很多人不知道的办法。
不过要留意,子女资助的这部分钱会进个人账户,但没有政府补贴。
其实我自己也是这么过来的,往年我一直都是交最低的200元档。
为了自己老了能多一份安稳保障,不用手心向上看人脸色,我今年也主动提档,改成交1000元了。
如果家里手头比较紧张、收入一般,那就优先选500元这一档。
我们交居民养老最基本的目标,就是先交够15年,稳稳拿到退休领钱的资格。
200元只是最低保底档次,未来到手的养老金确实太少,只适合实在经济困难的家庭过渡。
对于咱们绝大多数普通家庭来说,1000到2000元这个档次,真的是性价比最高的。
这个区间不仅国家补贴更高,每年缴费压力也不大,普通人都能承受得起。
踏踏实实年年坚持交,等到60岁退休之后,每个月的养老收入会多出不少。
要是子女有心,也可以适当帮衬一点,一起把养老的底子打厚些。
很多人都不知道,交满15年之后,只要条件允许继续接着交,养老金还会逐年增发,多交几年,收益远比单纯提档要划算。
如果家里经济条件宽裕,手里有长期闲置不用的闲钱,完全可以选择3000、5000的高档位。
高档缴费能快速积攒个人账户余额,晚年领取的养老金也会高出一大截。
但真心不建议大家盲目跟风选最高档,一切都要量力而行,千万不要为了交社保压缩日常生活费,反而得不偿失。
也别把所有希望都放在子女资助上,自己力所能及先交一份,子女愿意帮忙锦上添花就更好。
最后提醒大家几个千万不能踩的大坑。
第一,后期一次性补缴是没有政府补贴的,只有逐年正常缴费才有补贴,一定要尽量年年交。
第二,个人社保账户是会算利息的,越早缴费,复利积攒越久,晚年收益越划算。
第三,社保账户的钱不会清零、不会作废。无论是否开始领养老金,个人账户剩余的本息,都可以正常继承,完全不会吃亏。
养老从来都不是一时的事,而是一辈子的保障。不用盲目攀比,不用追求最高档次,适合自己家庭条件的缴费方式,就是最好、最靠谱的。
你现在交的是居民养老还是职工养老?
#社保知识
#居民养老保险
#养老科普
本文内容仅供参考,具体居民社保缴费政策及待遇计算,以当地社保部门、税务部门官方规定为准。建议缴费前咨询当地社保经办机构
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
广州办公室开荒保洁哪家好?广州办公室开荒保洁、广州写字楼开荒保洁服务指南
2026 徐州中巴包车租车哪家好?本地正规客运公司与服务商品牌参考
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025