林姐 · 明亚保险经纪 | 从业第10年 | 郑州服务全国最近直播间和私信里,好多朋友都在问我同一个问题:"林姐,复星保德信那批养老金,是不是真要下架了?"今天这篇,我就把这件事从头到尾说清楚——为什么下架、哪5款最值得关注、每款到底适合谁,帮你在末班车前做个明白的选择。
一、为什么突然下架?不是产品不好,是"规则变了"
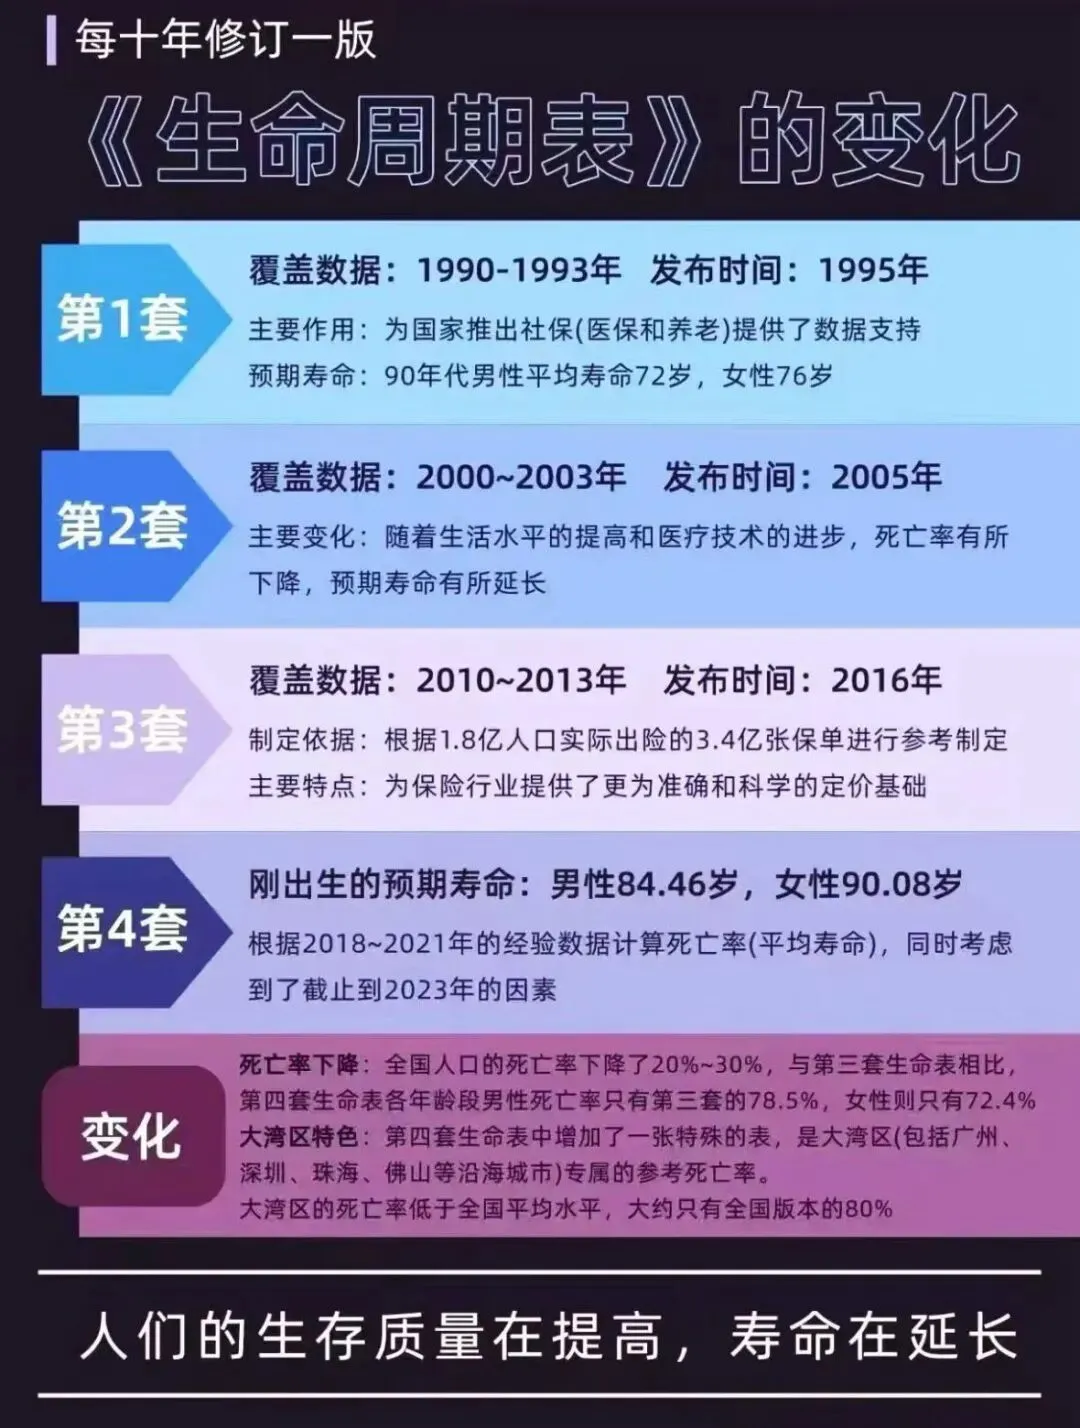
核心原因就一条:第四套生命表要启用了。说人话就是——咱们国家人均寿命又延长了,保险公司按新表给养老年金定价,意味着"未来要给大家发钱的时间更长、成本更高"。同样一笔保费,用新表做出来的产品,以后每年领得反而更少。
所以这批复星保德信的产品,是"最后一批旧定价",能领到的钱相对更多。再加上这几年利率一路下行、产品要迭代,停售也就不奇怪了。
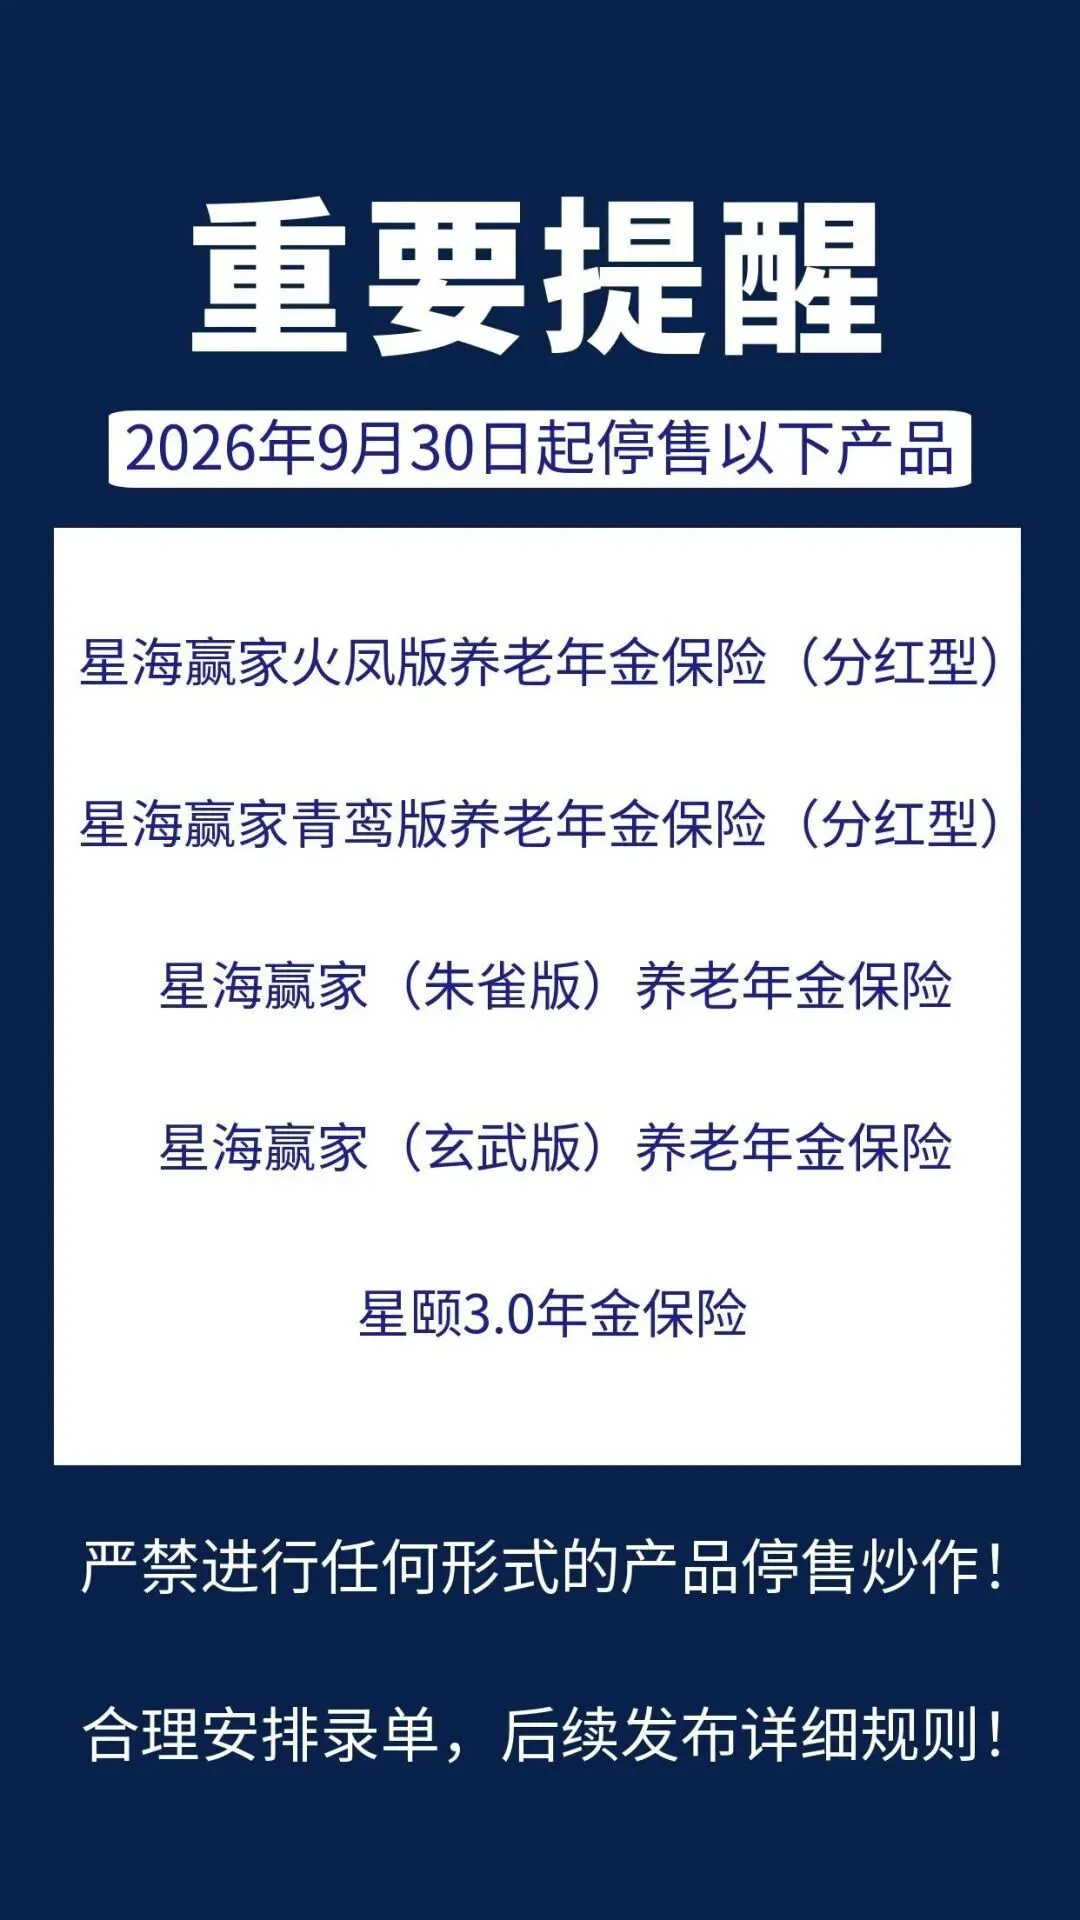
时间上,官方已经发了通知:中介渠道 9月30日24时停止受理新单,10月起全渠道陆续停售。留给我们的时间,真的不多了。
二、5款核心产品,各自的优势和适合人群
这次复保停售清单其实不止5款,但市面上最被关注、也最值得入手的核心5款,就是下面这些。我一个个说。
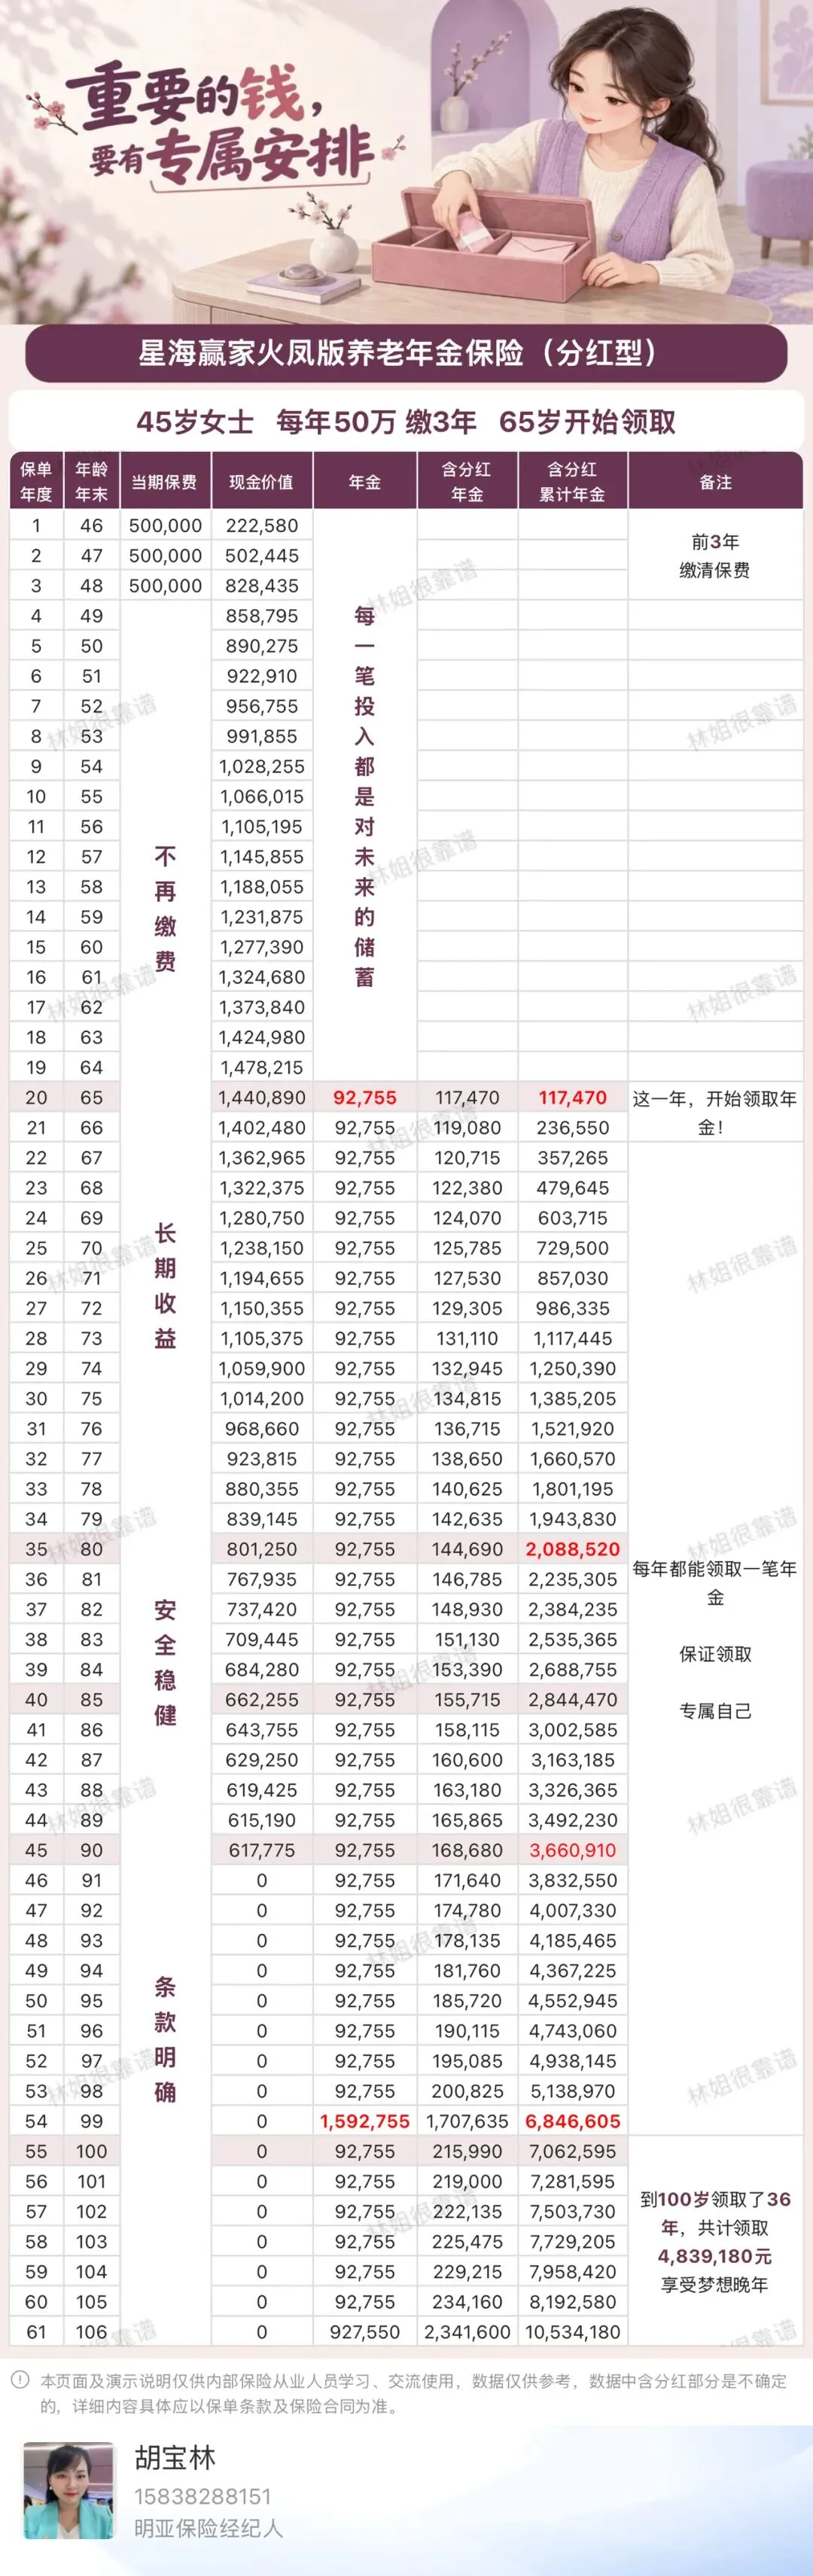
优点:保底+分红,每年领取=基本保额+红利,活得越久领越多;现金价值一直持续到90岁,手里始终有一笔可随时动用的"备用金";还独有99岁祝寿金返还已交保费、106岁满期金。身故至少保证领回保费,不亏本。
适合谁:家族有长寿基因、看重资金灵活性(90岁前能退保拿现价)、愿意用一点点确定性换长期更高回报的朋友。
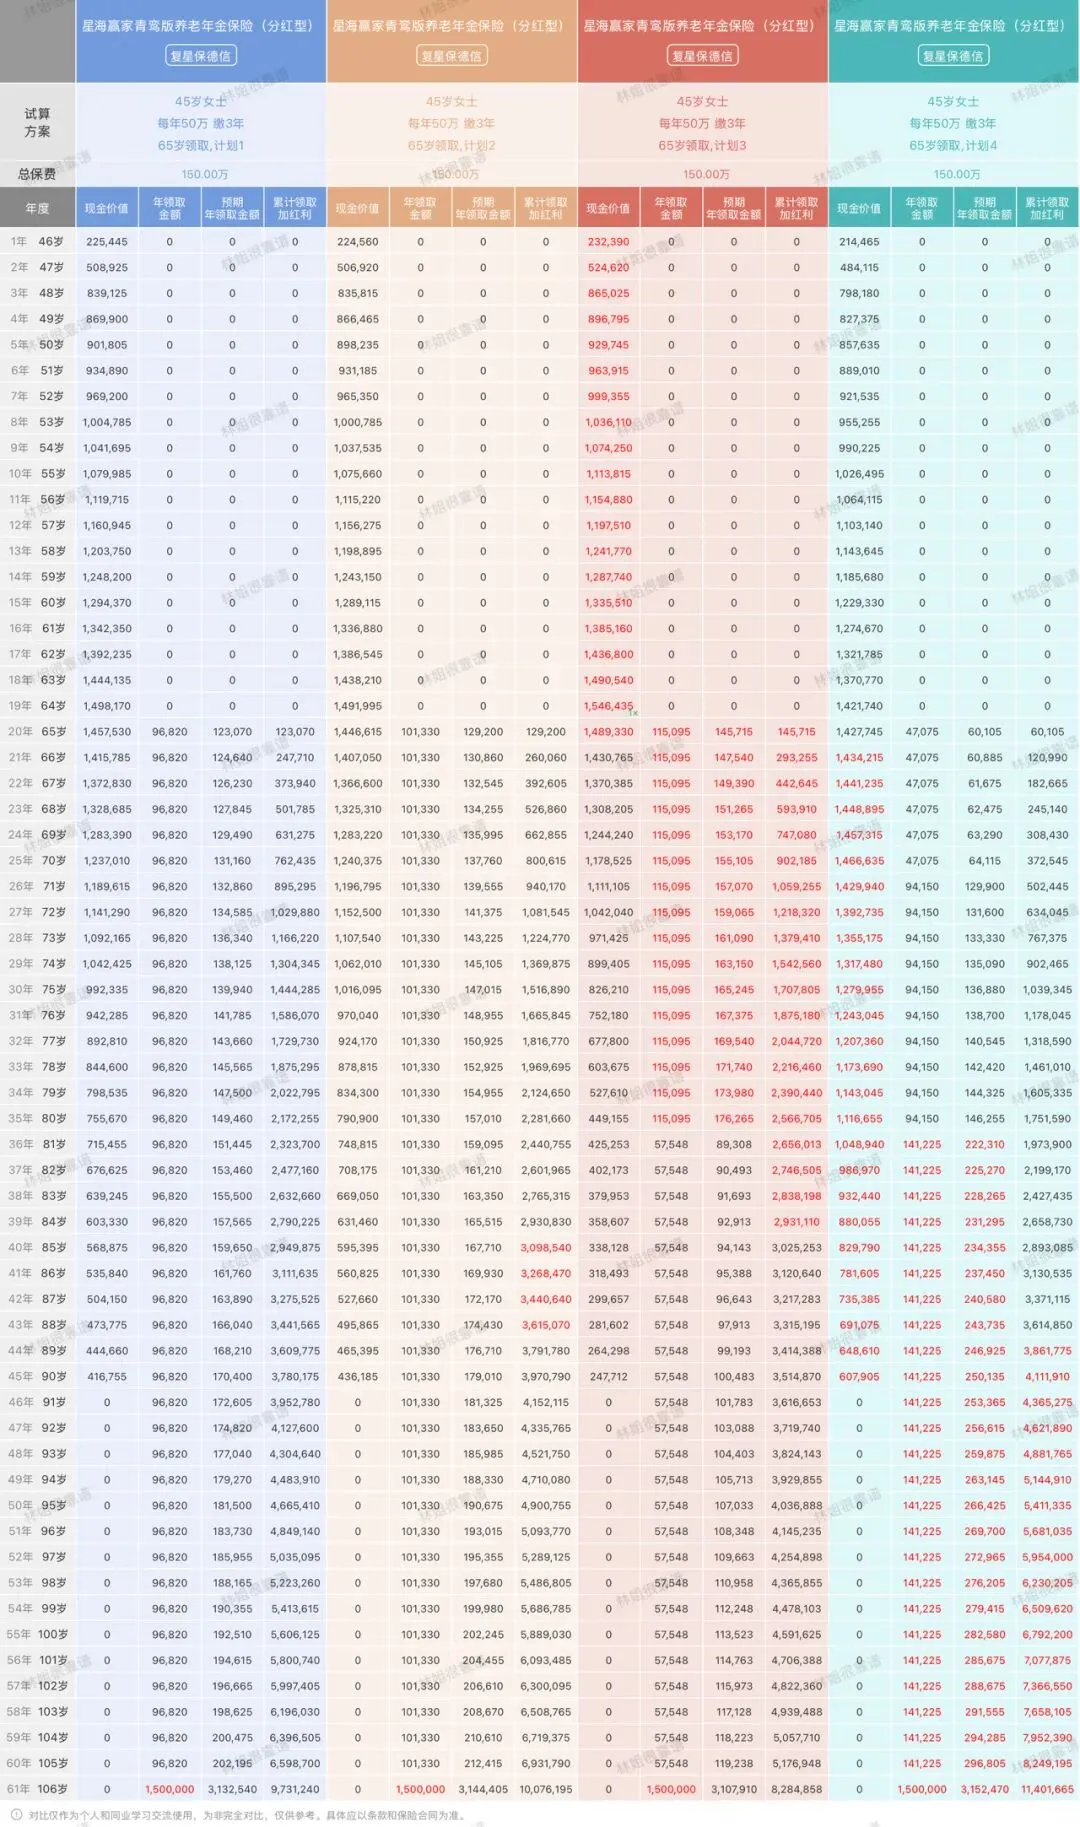
优点:有4个领取计划,领取前都能自由变更,灵活度拉满;可选"交清增额"让养老金越领越多;其中计划二在不看身故责任的前提下,领取金额更高,是"极致领取"的代表。
适合谁:对领取节奏有个性化需求、想自己定"先多领还是后多领";丁克或不婚、不那么看重身后传承的朋友,计划二很对路。
举例说明:45岁 一年交50万交3年 65岁退休月领1万上下的,四套方案如下!
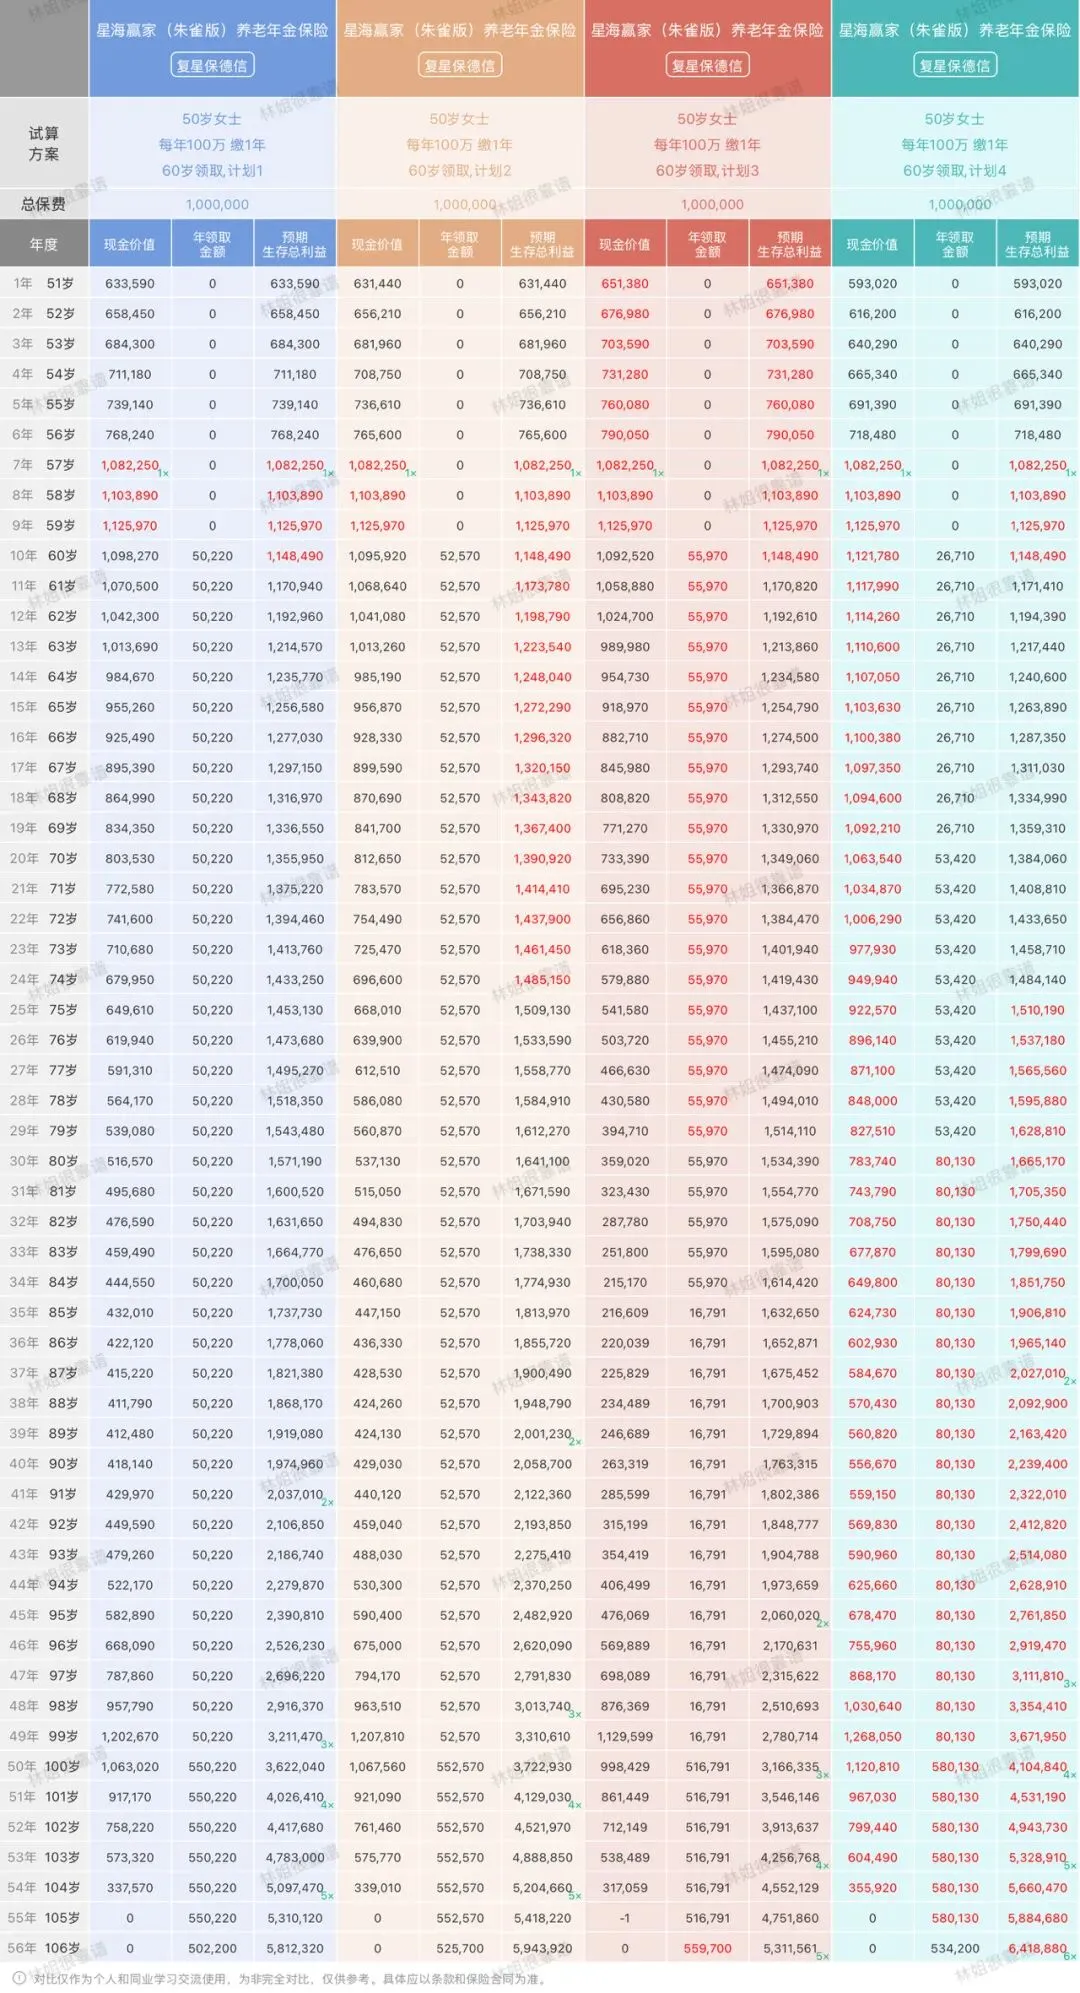
优点:整个星海赢家系列里唯一不含分红条款的产品,每年领多少白纸黑字写进合同,一分不少、一分不多;4个计划覆盖平准、高领取、前高后低、阶梯递增,丰俭由人。
适合谁:追求"所见即所得"、一点波动都不想接受的人;年龄偏大、想快速建立一笔稳稳的养老金的人。
举例说明:50岁 一次性交100万,60岁领取养老金,四个方案如下!
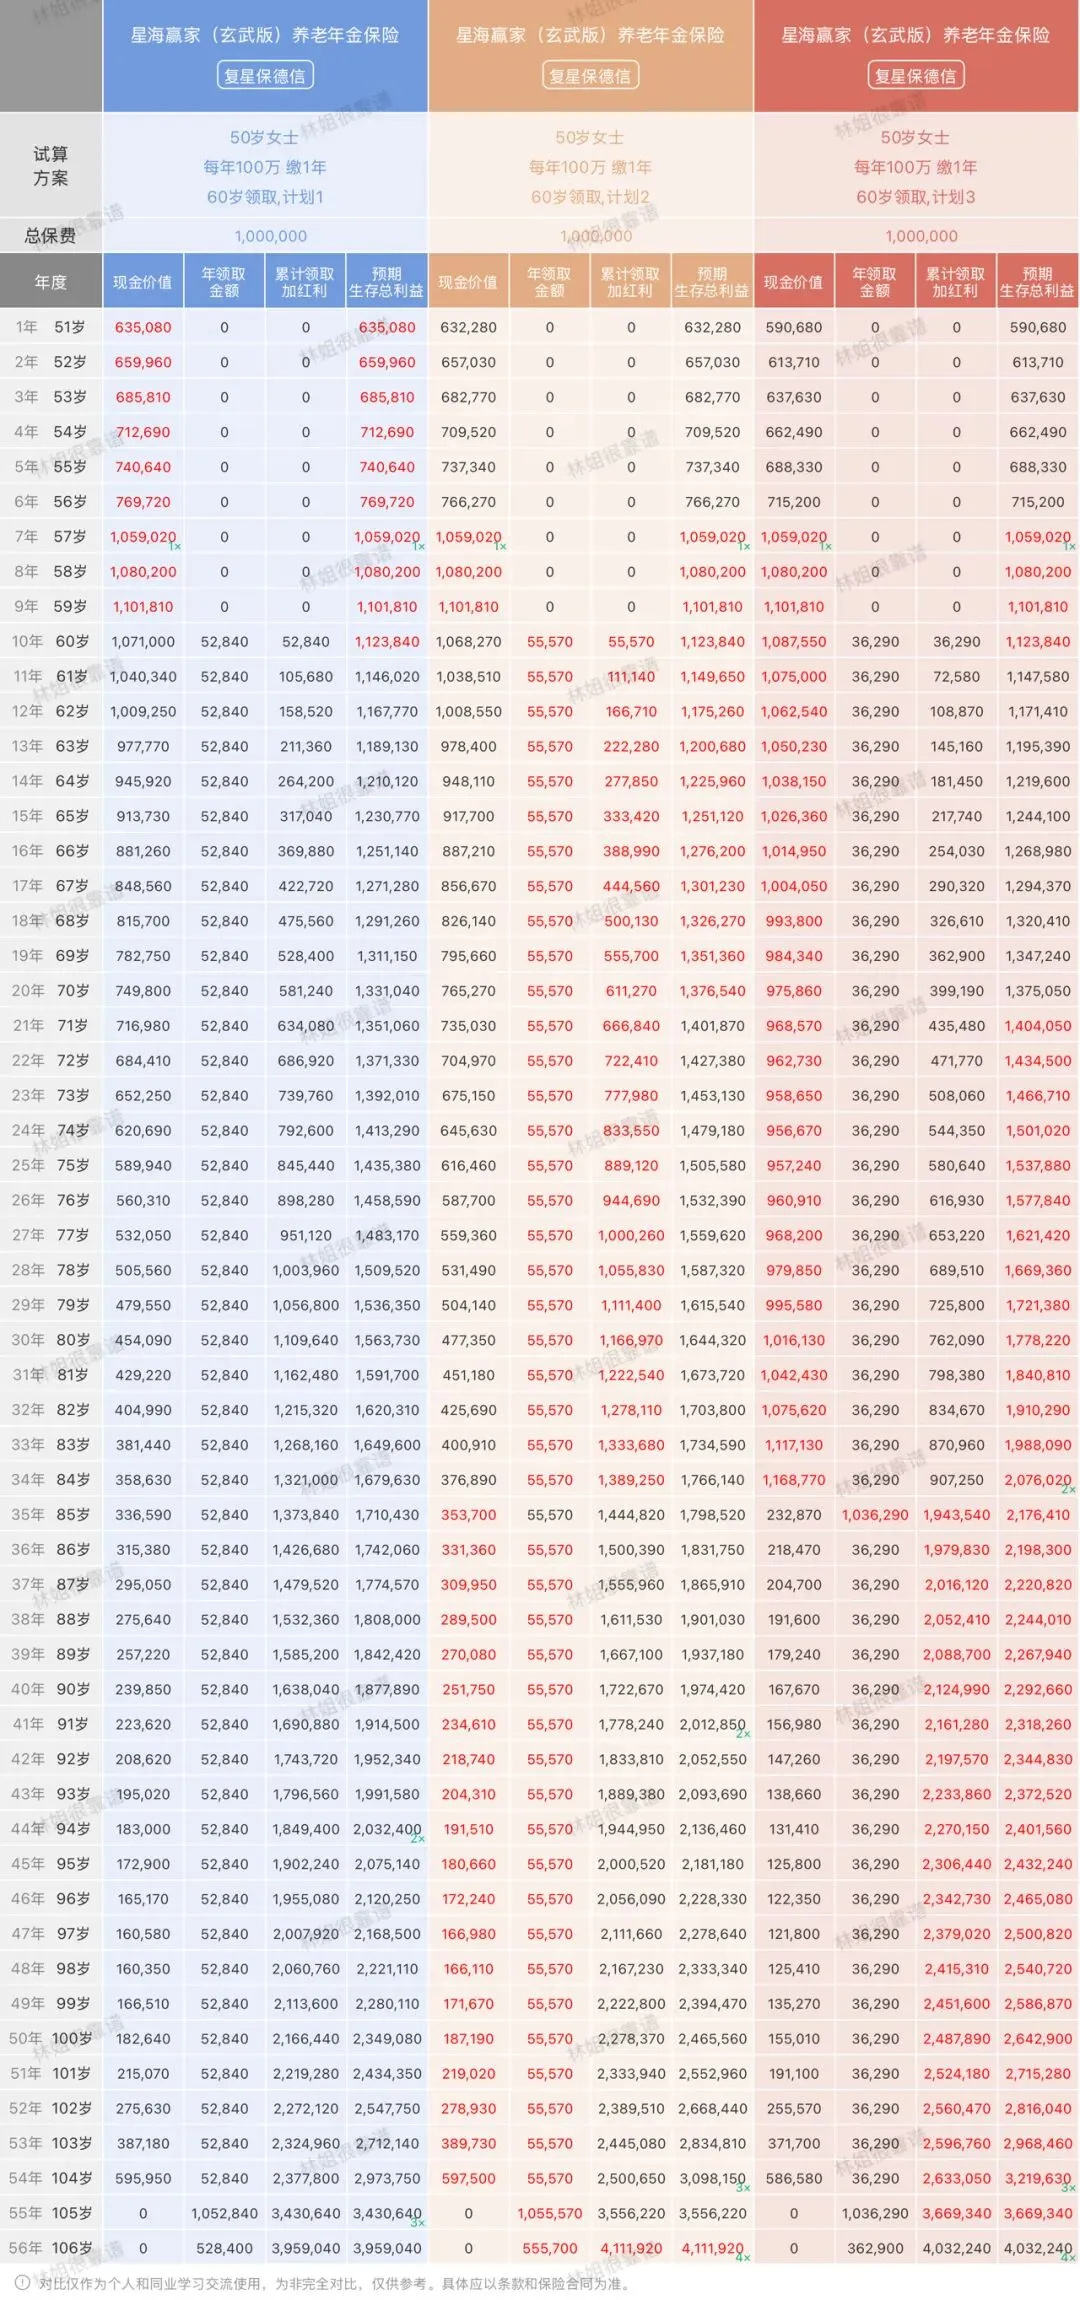
优点:3个计划,领取前可切换;所有的领取都是确定的,白纸黑字写进合同
计划二前期(80岁前)领取力度最大,适合"早领早享受";计划三阶梯递增,越老领越多;身故有保证领取兜底,稳健不怕亏。
适合谁:拿捏不准领多领少、希望留有余地的人;想前期多花、又怕长寿后期不够用的人。
举例说明:50岁姐姐 一次性交100万、60岁退休三个计划方案如下!
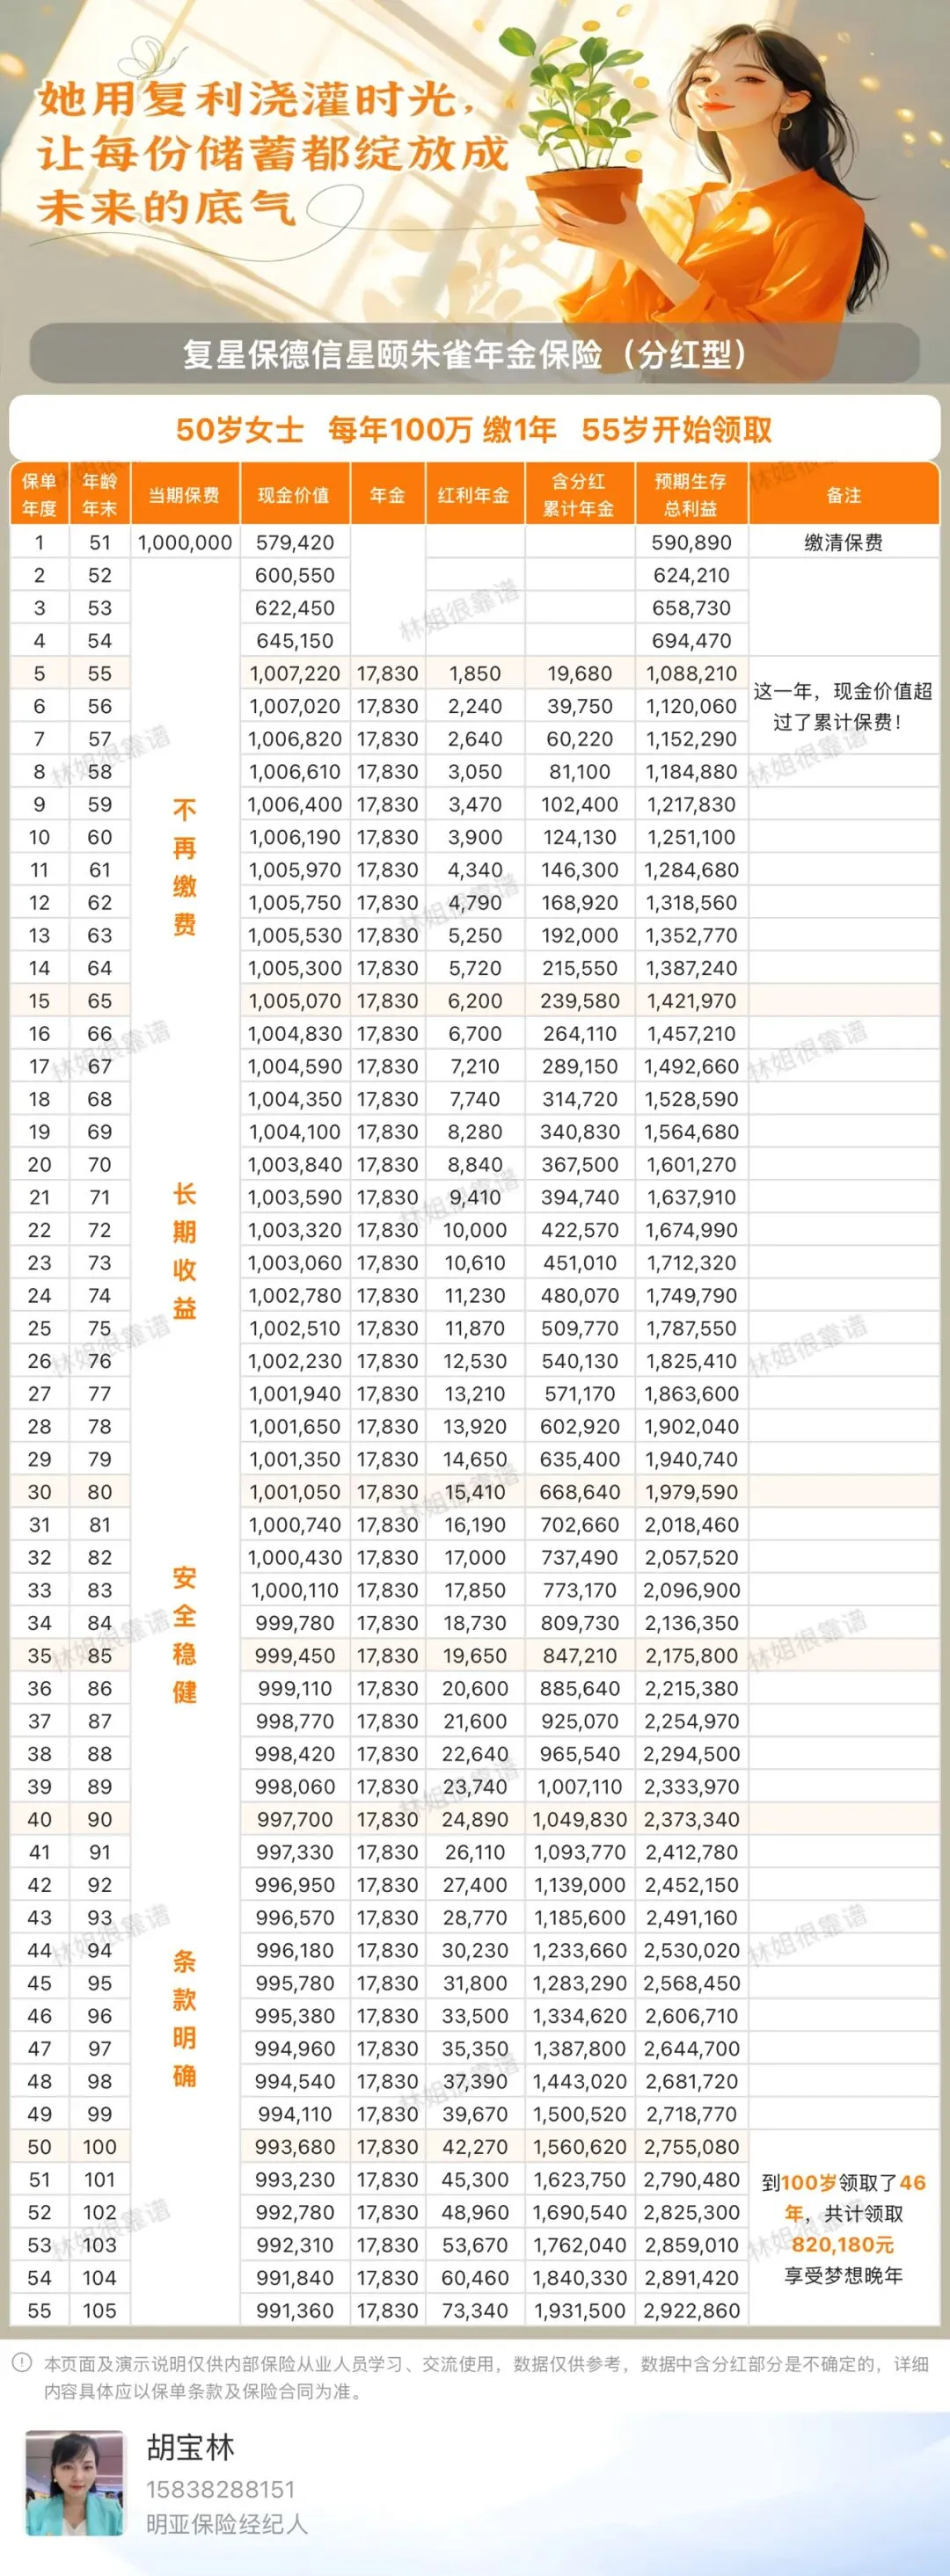
优点:不用等到60岁,交完没几年(最快第5年)就能开始领钱;投保年龄到70岁,是5款里最宽松的,60多岁也能买;计划二每年领得更多(可达总保费的5%以上);支持保单贷款、第二投保人等,灵活。
适合谁:想早点看到回头钱、年龄偏大其他产品买不了、或想快速搭建一笔"终身现金流"的朋友。
三、林姐的肺腑建议:别跟风,先看清自己
分红还是固收?能接受一点波动、赌长期更高,选火凤 / 青鸾 / 玄武;要绝对确定、白纸黑字,选朱雀 / 星颐3.0。
要不要赶末班车?如果你本来就在看养老规划、这笔钱短期用不到,那这确实是"旧定价最后窗口",值得认真考虑。但如果只是被"下架"两个字催着买,林姐劝你先冷静——保险是长期的事,合适,比便宜更重要。
⚠️ 提醒一句:每款具体能领多少、选哪个计划,一定要以你自己的年龄、缴费方式和实际计划书为准,别只看演示数字。需要的话,林姐帮你拉一份专属测算。
今晚直播间,林姐在线讲透这5款
哪款适合你、怎么交、领多少,一对一帮你算
📌 点左上角「关注」不迷路 | 私信"养老金"领专属计划书
林姐 · 明亚保险经纪 | 郑州服务全国 | 已服务1300+家庭
本文基于公开停售信息整理,具体以保险合同条款为准,不构成投保建议。