每年各地公积金缴存上下限一更新,很多人只当是一条普通政策新闻划过去。但真正懂的人知道,公积金缴存基数是跟着社会平均工资同步上调的,这意味着不同群体之间的"隐形收入差距",正在被进一步拉开。
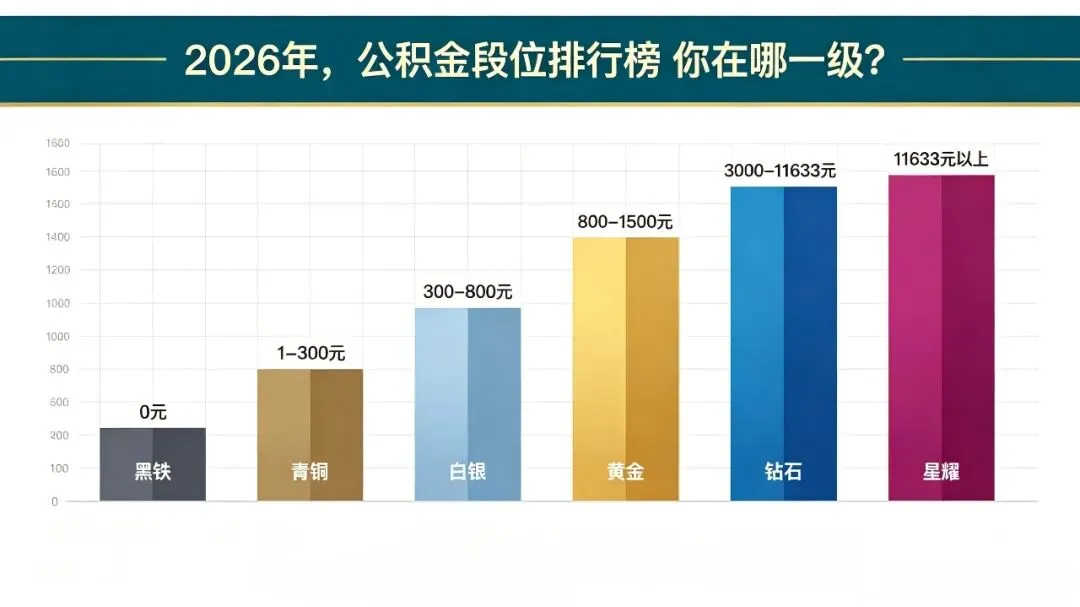
我们习惯了盯着工资条上的到手工资,却很少认真对照公积金缴存额,看看自己到底处在什么位置。今天结合2026年各地最新缴存标准,以双边月缴存额为核心标尺,把公积金分成七个段位。不搞平均切割,而是锚定缴存下限、全国中位数、行业平均值、城市天花板四个关键节点,让你一眼看清自己的位置。
先说清楚:下面每一档,不只是数字高低,更对应着完全不同的现实权益和资产逻辑。
第一档:黑铁-双边月缴0元
覆盖规模约5.6亿人,是国内就业群体里最庞大的一块。
构成很清晰:没开公积金账户的个体工商户、灵活就业人员;不给员工缴公积金的小微企业;还在试用期、单位暂未办理缴存的职场新人。
没有公积金账户,最直接的影响就是买房只能全款或走商业贷款,和公积金独有的低利率贷款彻底无缘。租房提取、房屋修缮提取这些福利,也都享受不到。说白了,这一档不是"少拿一点",而是直接缺席了整个公积金体系。
第二档:青铜-双边月缴1-300元
这一档的缴存逻辑,基本是单位按当地最低工资标准,搭配最低缴存比例5%完成双边缴纳,属于政策底线水平。
它的核心价值不在于账户能攒下多少钱,而是拿到入场资格。只要满足当地连续缴存6-12个月的硬性条件,就具备公积金贷款申请资质。
局限也很明显:每月账户流入有限,租房提取额度不高,个税专项附加扣除一年也就省几十到一百元出头。更多是基础权益的兜底,谈不上什么资产积累。
第三档:白银-双边月缴300-800元
这一档低于全国公积金缴存中位数,却是整个缴存群体里占比最高的区间,代表了相当一部分普通上班族的真实状态。
每个月到账的钱,可以对冲一部分房租;如果已经背着房贷,一年能拿出3000-8000元用于偿还住房贷款,实实在在减轻日常现金支出压力。个税层面,年度减税幅度在300-800元。
这笔钱不算巨额收益,但对于维持家庭日常现金流,能起到缓冲作用。很多人以为自己“有公积金就不错了”,其实正卡在这一档。
第四档:黄金-双边月缴800-1500元
该区间接近全国公积金平均水平,也是多数规范化企事业单位员工的常态。
到这个阶段,公积金不再只是象征性福利,已经可以承担住房相关支出的主力作用。背负房贷的家庭,每月缴存额可以覆盖大部分月供,极大降低现金压力。租房居住,年度提取金额基本能覆盖1-2个月租金。除买房、租房外,物业费、房屋装修相关支出也支持提取。个税方面,每年可减免800-1500元。
客观来说,到达这一档,才是普通家庭面对购房这件事,心态趋于松弛的起点。
第五档:钻石-双边月缴1500-3000元
缴存额跨过1500元,就已经跑赢国内大部分缴存人群,跻身全国前30%,多见于一线与新一线城市的中层职场人员。
绝大多数城市的公积金最高贷款额度,这一档的缴存条件都可以直接达标,不用再为贷款上限发愁。每月入账金额基本可以覆盖完整房贷月供,相当于一份无需计税的隐性收入。年度个税节约区间为1500-3000元。
不管是置换房产、办理提前还贷,还是房屋翻新装修,账户内可调动的资金储备,都能灵活应对住房类的各类需求。这一档的人,公积金已经开始从“福利”变成“工具”。
第六档:星耀-双边月缴3000-11633元
能够稳定落在这一档的人,仅占缴存总人数的1%-2%,已经站到国内公积金体系的高位区间。
每月的公积金入账,甚至能够持平二三线城市普通白领的月工资,并且全部免征个税。
购房时优先选择组合贷,可以充分放大公积金低利率的优势,最大限度减少整体利息支出。账户余额的使用场景也全部打通,买房、装修、缴纳物业费,多套房的租房提取都可以正常办理。年度个税减免可以达到三千至上万元不等。
对这部分人群,公积金已经跳出单纯的买房工具定位,成为家庭资产规划中不可忽视的组成部分。
第七档:王者-双边月缴11633元以上
11633元这个数值,来自2026年深圳的缴存天花板:当地最高缴存基数48471元,按12%的双边最高比例计算,得出每月缴存上限。
超过这个数字,大多来自补充公积金、房补等制度加持。以天津为例,当地家庭办理购房贷款,补充公积金可以在普通公积金额度之上,进一步拉高可贷总额。个税抵扣也可以触达政策顶格标准。
这一档的意义,早已不是每年省下多少税费,而是依靠公积金相关政策,获得普通群体难以触达的资产配置杠杆。
段位划分的核心依据
上限参考深圳:48471元缴存基数,12%比例下双边缴存11633元,是国内公积金缴存的理论天花板。
下限参考各地最低工资:深圳最低工资2520元,按5%双边比例测算月缴252元,多数城市实际下限集中在200-300元。
全国层面,2026年行业预测,公积金双边缴存中位数800-1500元,整体平均值约1680元。
整篇分层没有做均匀切分,而是锚定缴存下限、中位数、平均值、政策顶格线四个关键节点来划分。
写在最后
很多人习惯只看工资条上的到手收入,容易忽略公积金这份隐形福利。它的价值高低,和个人月薪、所在城市、单位缴存政策深度绑定。
同样月薪一万,有人双边公积金到账两千,有人只有两百,几年下来,差距不只是账户余额,而是买房时的贷款成本、租房时的现金流缓冲、个税上的实际减免。
不妨现在就打开公积金账户,对照双边缴存数额看一看。2026年,你的公积金处在哪一档?如果还在青铜、白银徘徊,也许该重新审视一下自己的职业选择和单位福利了。