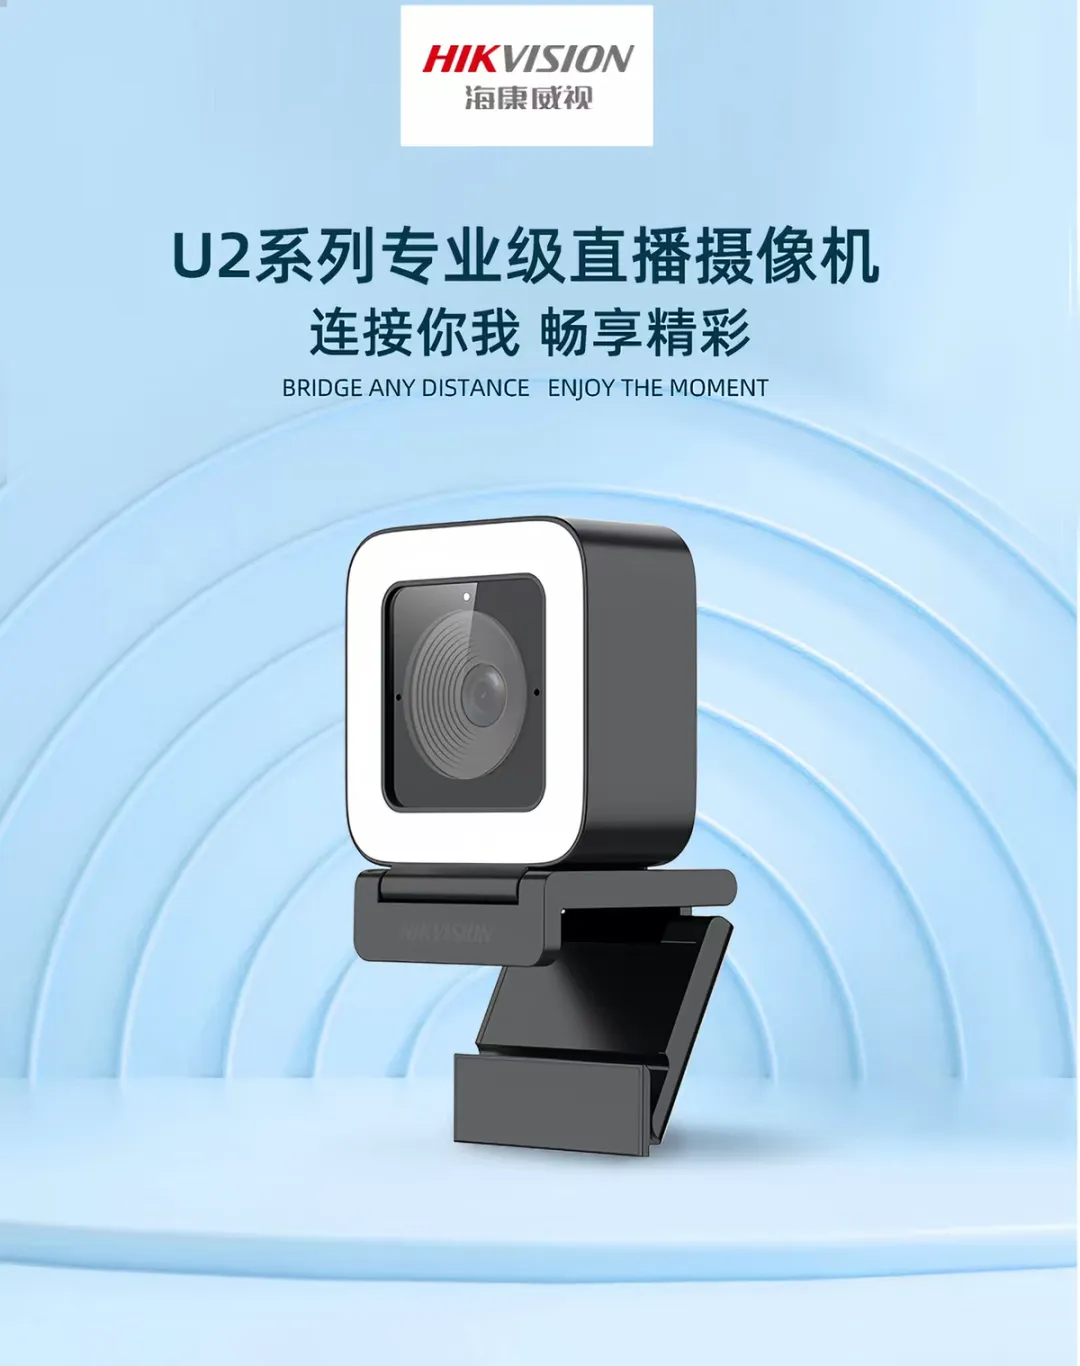
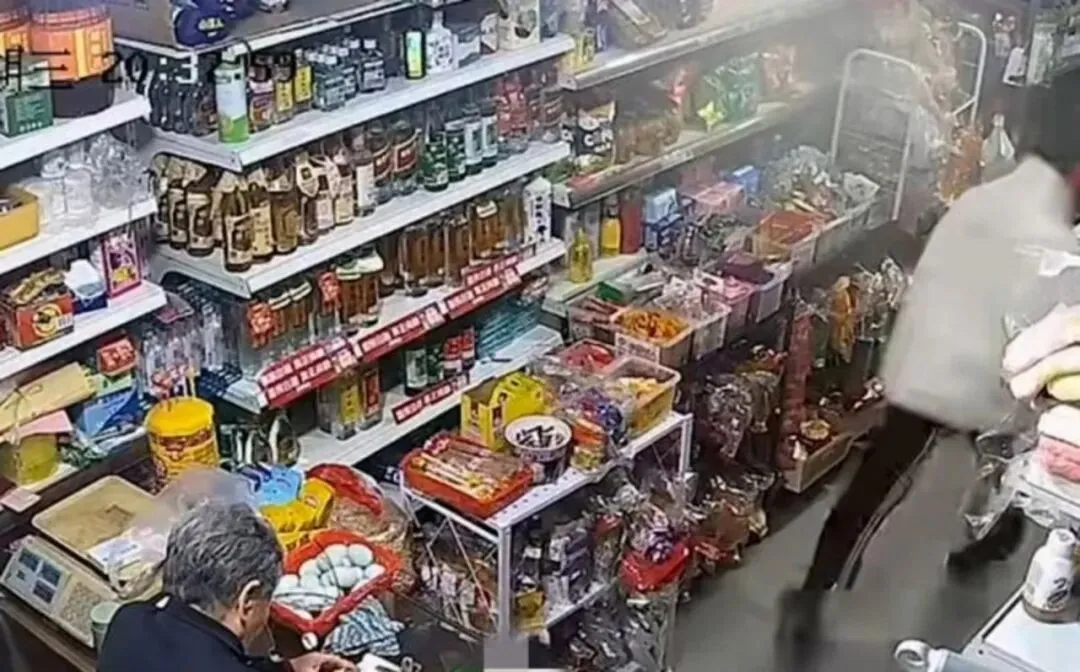
小区门口那家烟酒店的老板,去年自己在网上买了一台摄像头。一百多块,插上电,连上家里的 WiFi,手机里装个 App,就能看见店里和门口。他没找工程商,没布线,也没装硬盘录像机。
这件事放在十年前,是要找安防公司来做的。现在不用了。
安防这个行业,过去几十年做的是另一门生意——把摄像头装在杆子上、围墙边、机房里,卖给政府、企业和开发商。这门生意现在走到了一个拐点上。
看海康威视 2025 年的年报,有一处可以研究:这家公司卖了 925 亿元的货,跟上一年比几乎没多卖一分钱;可赚到手的利润,反而多了将近两成。
生意没变大,钱反而多赚了。
这种情况通常出现在一家公司不再指望把摊子铺大、转而开始抠利润的时候。海康在年报里把话说得很明白:经营重心逐步从追求收入规模增长,转向提升经营质量。
这句官方表述翻成大白话就是:卖设备的规模增长,到头了。
一串零增长的财报数字
把 925.08 亿元拆开,主业收入 670.62 亿元,同比下降 4.21%,占总营收的比重从上年的 75.69% 掉到 72.49%。
更能说明问题的是 2025 年下半年。
海康把国内业务分成三块:面向政府端的 PBG、面向大企业的 EBG、面向中小企业的 SMBG。前两块各下滑约 5%,做中小企业生意的 SMBG,同比下滑 23%。
SMBG 这条线掉的幅度,比另外两条大得多。
海康自己的解释里有两件事:渠道去库存是外部环境——渠道不愿意压货了;压缩低毛利产品占比是主动选择——海康自己不想再做低毛利产品的生意了。两件事指向不同,客观结果一样:卖给中小企业的这一档产品,规模在收缩。
利润是怎么补上来的?两条路。
2025 年员工总数裁减 2479 人,是近十年来第一次减少,其中研发人员从原有规模降到 2.68 万人,减了 1466 人。另一条是涨价——2026 年第一季度,海康在两个月里连发三轮涨价函,全系产品累计上调幅度超过 15%。
减人、涨价,把利润做上去。这是成熟行业里常见的动作,谈不上对错,但它说明这家公司对"再长大一圈"已经不抱期待。
涨价函在行业里不算新鲜事,关键是能不能落到终端。需求好的时候,涨价是厂家和渠道一起分利润;需求平的时候,出货价涨上去了、零售价涨不上去,中间那段差价往往是渠道自己在吃。
大华股份的情况类似。2025 年营收 327.44 亿元,同比增长 1.75%,创新业务 56.7 亿元,占比 17.32%。两家安防龙头,收入曲线都拉平了。
买安防的人变了
传统安防的客户名单,过去几十年写得清清楚楚:公安、交通、政府项目、大型企业、房地产开发商。
这份名单在变短。
政府和企业的信息化投入有周期,房地产的增量更是早就没了。海康把注意力转到了创新业务上——2025 年这块收入 254.46 亿元,同比增长 13.17%,占比从 24.31% 提到 27.51%。分项看,汽车电子增长 34.95%,机器人增长 8.82%,智能家居增长 9.51%。
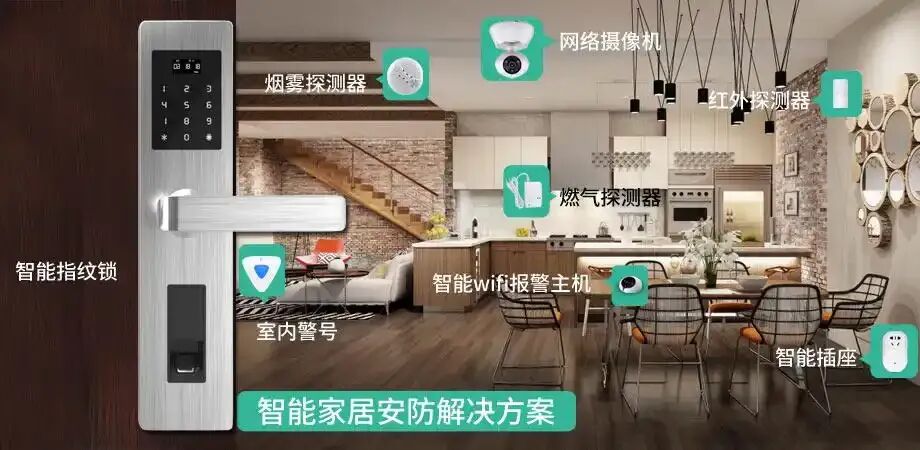
智能家居是其中一项,它代表的方向是把安防设备从围墙外、杆子上、机房里,搬进普通人家的玄关、客厅和卧室。
摄像头、门锁、门铃这些原本属于安防品类的东西,正随着各种智能家居生态进到普通人家里。
但真正发生的变化,比"产品换了个地方卖"要深。
治安变好,本身就是安防干出来的
有一层背景常被误读。
国内的治安环境这些年确实在变好:2024 年全国刑事案件立案数同比下降 25.7%,2025 年继续下降 12.8%,中央政法委的表述是,我国是世界公认最安全的国家之一。
但这不是"治安好了,所以不用装安防了"。反过来看更接近事实:中国摄像头密度在全球排得上前列,这套东西是"平安城市""雪亮工程"一路铺下来的——治安改善本身就是安防行业二十年干出来的成果。问题在于,这个成果改变了两类客户的判断。
一类是政府、学校、医院、重点单位。他们的配置由合规和考核驱动,跟发案率没多大关系:学校装监控依据的是安全防范要求里的强制条款,医院装监控很大程度是为了处理医患纠纷时留证。哪怕发案率接着降,该装的还得装、该联网的还得联网。这一块不受影响。
另一类就是开头那位烟酒店老板。对预算紧、又没有强制要求的街边小店、社区商铺、小仓库来说,治安变好给了他们一个不花钱的理由——"反正也没出过事"。这些地方装监控,目的就是"有个记录、出了事能查",老板本人就是决策者。需求没有消失,只是可以往后放。
真到要买的时候,预算怎么定?
一套传统工程方案——摄像头、一台能接四路画面的录像机、一块硬盘,材料费三四百块,布线施工一个点位一百多块。换成消费级设备,一台家用摄像头一两百元,插电连 WiFi,手机上看。
这么一比,价格差了数倍,更劝退小店老板的是那几件麻烦事:要打孔、要拉线、要装个盒子在那儿、坏了还得找人上门。消费级设备省掉的正是这几件事。
所以家用设备承接原本属于入门级商用产品的需求,靠的不只是便宜,更是省事。做出这个选择的也不只是小店老板——不少工程商接到小单子时,干脆直接报消费级套装上门安装,比走工程流程省事,回款也快。渠道在这件事里不是旁观者,是参与者。
不过边界也清楚:客户一旦要装的路数多起来、要存三十天、要多人同时看,或者出过纠纷需要调证,家用设备就兜不住了,单子还是会回到工程商手上。被消费级吃掉的是需求最浅的那一段。
进了家门,先撞上价格战
需求往下走的同时,价格也在往下走。
洛图科技的线上监测口径显示,2026 年上半年中国智能门锁线上销量 821.9 万套,同比下降 8.3%;销额 49.1 亿元,同比下降 11.2%,是这个口径下第一次出现半年度量额双降。销额降得比销量快,直接说明成交价在往下走——抖音、快手这类新兴电商渠道上,千元以下产品占比接近八成。
这个口径不含楼盘精装这类工程订单和线下门店,但它反映的方向是明确的:渠道在往低价端集中。同一时期,行业里的活跃品牌数量比往年减少了近两成。
价格压到什么程度?
中国家庭渗透率至今不足 10%,日本约 80%、韩国约 60%,理论上空间很大,但市场从几年前就进入了价格竞争:线上均价从 2023 年第三季度的 1227 元一路下探,2024 年第一季度 973 元,2025 年降到 892 元。
真正的难处在于,硬件本身不挣钱。
消费摄像头和智能锁都是入口,产生利润的是后面那笔账——云存储年费、AI 增值服务、订阅续费。云存储按年收费,一旦用户开通,续费率不低,毛利远高于卖硬件。
而做订阅要的能力,跟安防企业擅长的那套不是一回事:得有账号体系、有支付通道、有人天天盯着续费率和用户留存。这些是互联网公司的日常,不是安防公司的日常。
B 端积累的能力——可靠性、环境适应、系统集成、售后响应——对政府项目、工厂、园区值钱;到了家庭场景,用户最在意的是外观、联动体验、装起来方便、价格便宜。两套评价体系落在同一批产品上,前者换不来溢价。
只有一项能力是例外:安装。
摄像头插上电连上 WiFi 就能用,智能锁不行——拆旧锁、量门厚、调锁体,非专业的人装不到位。德施曼、凯迪仕能在消费端站住,很大一部分靠的是覆盖全国的安装服务网络。安防工程商本来有这份底子,只是目前没被消费端的品牌体系组织进去。
卖锁的怎么就成了代工厂
鹿客科技是个说得清楚的样本。
这家公司做智能锁,创始人陈彬此前在百度负责小度智能硬件,2026 年 2 月向港交所递交了招股书,冲刺"AI 智能锁第一股",递交前的估值是 35 亿元人民币,百度持股 18.43%,是最大外部投资方。
先说清楚一个词。ODM 指的是别人定好产品、自己负责设计和生产、最后贴上对方的牌子去卖,通俗说就是代工。
招股书里的财务数据是审计过的。2023 年营收 10.15 亿元,净利润 1403 万元;2024 年营收 10.86 亿元,净利润 5311 万元;2025 年前三季度营收 7.74 亿元,净利润 3198 万元。净利率从 1.4% 爬到 4.9%,又回落到 4.1%。
真正值得看的是收入结构的变化:
代工占比在涨,自有品牌在缩,客户集中度在提高。这三件事同时发生,指向同一个结果:这家公司的收入越来越依赖给别的品牌供货。
为什么走到这一步?
智能锁最大的两个出货口——楼盘精装修的成批订单、生态方带来的线上流量——这两条路,厂商自己都说不上话。自建品牌要烧渠道、烧广告、烧时间;做代工毛利低,但订单确定、回款清楚。
两种业务的毛利率差得很远——ODM 不到 23%,自有品牌约 47%。越依赖代工,整体毛利率越被往下拉:2025 年前三季度鹿客毛利率 31.2%,较 2024 年的 35.2% 回落。
同期研发费用率从 2023 年的 7.3% 降到 6.1%,而 2024 年的销售及营销开支 1.64 亿元,是研发开支的两倍以上——钱花在卖货上比花在研发上多一倍,这是典型的代工型支出结构。
大华股份的动作更直接。
2025 年,大华把持有的杭州华橙网络(乐橙品牌)32.73% 股权以 7.17 亿元转让——按这个作价倒推,华橙整体估值约 21.9 亿元。交易后大华不再持股,华橙不再并表,预计形成收益约 5.3 亿元。交易还附带一个约定:三年内大华不再涉猎家庭监控、智能门锁、扫地机器人这些智能家居业务。
单看这笔交易,它更像一个财务动作:卖掉一个自己并非绝对控股、也谈不上核心主业的资产,换来 5.3 亿元投资收益充实当期报表。三年不涉猎的承诺是交易对手要求的竞业保护条款,不必读成战略宣示。
但把它和萤石放在一起看,位置差别就出来了:萤石独立运营多年,做成了市值三百亿的上市公司;乐橙一直挂在大华的主业体系里,最终以 21.9 亿作价转让。同一门生意,独立做和放在主业下面做,结果不一样。
渠道被跳过了
需求下移这件事,还有一笔账不常被提起:下移掉的那部分生意,传统安防渠道一分钱拿不到。
传统安防的销售链条是厂家到一级代理,再到工程商,最后到终端客户,每一层都有账期、有返点、有项目报备。家用摄像头和智能锁的链条不是这样走的——厂家对接电商平台、品牌直营店,直接卖给消费者,中间没有任何一环留给安防渠道。
对工程商和代理商来说,家庭市场算不上新增的一块蛋糕。还是那位烟酒店老板,原来会打个电话找工程商报个价,听一遍布线、硬盘、施工各要多少钱,现在他在手机上划了两下就下了单。需求还在,路径换了,而新路径上没有工程商的位置。
门槛在往上抬
低端市场混战的同时,规则在收紧。
GB 21556.2-2025《锁具安全技术要求 第 2 部分:防盗锁》2025 年 8 月 29 日发布,2026 年 3 月 1 日起强制实施,替代了 2008 年的旧标准。新标准在原有 A、B 级之外增加了最高等级 C 级,三级对应不同的耐久性门槛——A 级 3 万次、B 级 6 万次、C 级 10 万次;防技术开启时间,C 级要求不低于 270 分钟,B 级为 30 分钟。
新标准同时要求人脸识别具备活体检测能力,能分辨出眼前的是真人,还是照片、屏幕画面、视频;等级最高的产品,还要防住仿真立体面具。只靠一张平面照片就能识别通过的产品,不再符合国家准入标准。
政策端也在往消费侧加码。
2026 年 9 月 14 日,商务部等 8 部门印发《促进智能家居消费行动方案》,提出扩大优质智能家居供给,按照 2026 年消费品以旧换新政策部署,支持地方自主确定智能家居产品补贴品类和标准,统筹支持全屋智能家居购新。
这两件事放在一起看,方向是清楚的:低端产品的生存空间,接下来会更多来自合规门槛的挤压,而不只是价格竞争。
补贴是利好,但有个细节值得留意:智能家居的品类目录、标准制定、补贴执行,主导方更多来自家电和消费电子体系,安防系品牌在这套体系里位置并不占优。市场被放大了,放大的不一定是安防企业那一份。
行业的下一步
把这几条线拼起来,会看到一个不太舒服的结构:一头往上收,一头往下沉,夹在中间的那一档专业入门级产品,成了最难受的位置。
难受的是一批卡在这里的企业——品牌拼不过头部,价格拼不过电商和消费品牌,手里又压着专业产品的成本和团队,上下都够不着。
这不是哪家企业做错了什么。安防行业过去二十年的增长,建立在政府投入、城市化、房地产扩张的基础上,这三样都在换挡,行业必须找到新的收入来源。家庭市场是最大的一块可见增量,方向没有选错。
问题在于,进了家庭市场,考卷换了题目。
B 端比的是谁的参数更强、谁的系统更稳;到了 C 端,比的是谁离用户更近、谁手里握着那个用户每次都得经过的触达渠道。而消费市场的规则是品牌、渠道和生态——To B 的生意做了几十年,这几样本来就不是安防企业的强项。
有几件事比"要不要做家庭市场"更值得想清楚。
自有品牌和代工是两种生意,毛利率差一倍,需要的组织能力也不同。做代工不丢人,但得清楚利润从哪来,别把出货规模当成了品牌价值。
低毛利段不必恋战。海康主动压缩这一块,方向是对的——在一个需求下移的市场里,靠低价维持份额,最后会把利润和研发能力一起耗掉。
最难补的是云服务那一课。消费端真正赚钱的是订阅,而订阅要账号体系、支付通道和续费运营——这三样安防企业基本空白。
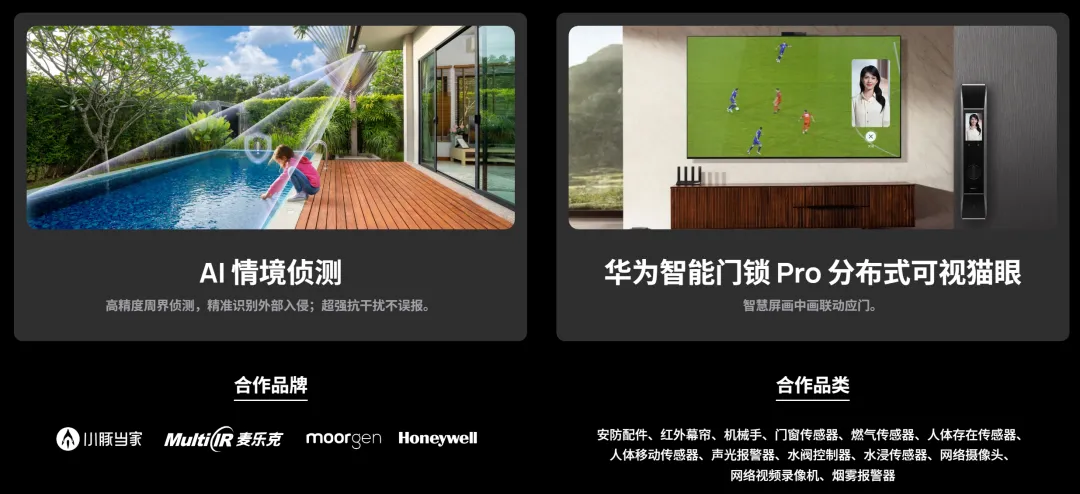
接入鸿蒙、米家这类生态能解决触达问题,解决不了这个:用户注册在别人的生态里,续费走别人的通道,数据也沉淀在别人那儿。接与不接,都要先想清楚自己换回来的是什么——是流量,还是又一次代工。
鸿蒙智家安防子系统
安防设备进家庭这件事,技术上早就没有障碍了。难的是这门生意的性质变了——从卖一套系统,变成卖一件商品;从面对几十个决策者,变成面对几千万个消费者。
开头那位烟酒店老板,在手机上划到那台一百多块的摄像头时,不会去比较宽动态范围和码流标准。他想的是装上之后,能不能看见门口那辆电动车,晚上有人来撬卷帘门,手机上能不能响一声。
前一种生意靠能力,后一种生意靠理解消费者。
这两件事之间的跨度,比把摄像头从杆子上挪到客厅里要大得多。