十大品牌
当前位置:
首页
>
排行榜
>关于童装品牌市场的现状的思考
关于童装品牌市场的现状的思考
更新时间 2026-09-21 08:29:06
关于童装品牌市场的现状的思考
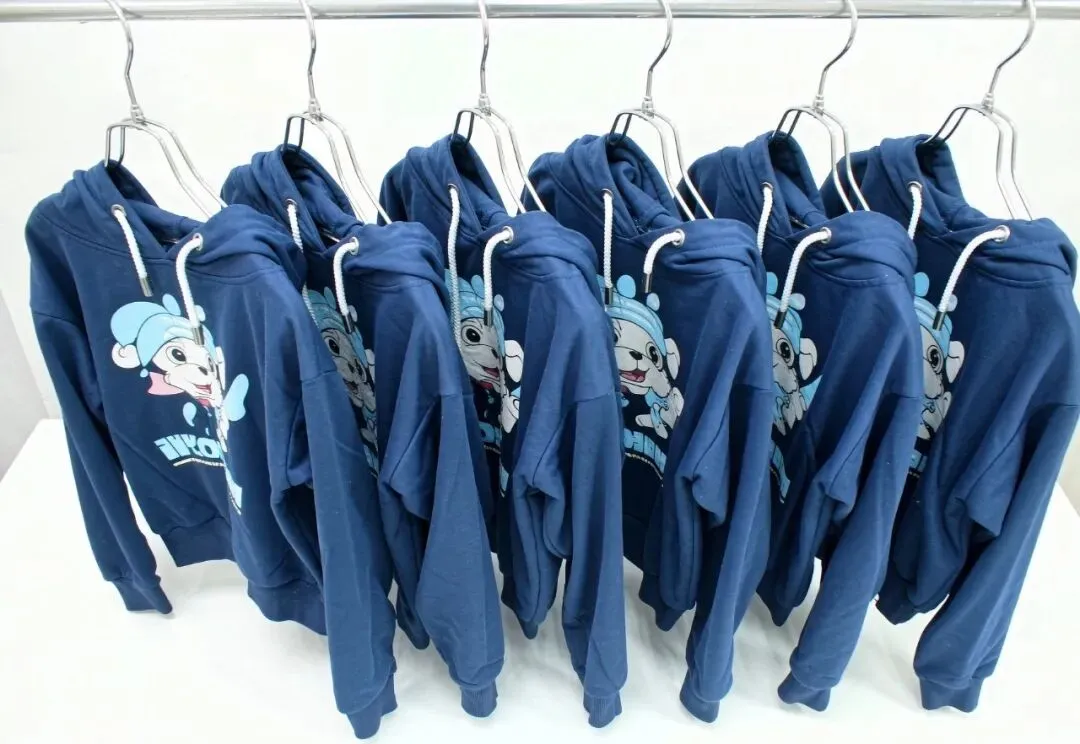
2026年9月,许多童装品牌刚结束27春夏订货会。按往年节奏,这时候应该是买手、代理商最兴奋的阶段:新色彩、新面料、新IP,大家抢着下注下一季。但今年一线反馈很冷——不少品牌订单同比下滑,部分渠道甚至用“九成不及预期”来形容;客户订货保守、不敢多拿,店里还堆着上一季甚至前两季的过季库存。更尴尬的是,买手店老板抱怨“一个款在五六家品牌都能看到”,所谓原创只是换了个商标;品牌方想做差异,又怕离“爆款公式”太远客户不接单,最后还是回到基础T、连帽卫衣、卡通印花的老三样。再叠加7月终端就已经铺天盖地上羽绒的“抢跑式上货”,童装行业看似还在转,内里已经越来越乱。
一、订货会冷,不是客户突然保守,而是库存和信心双承压
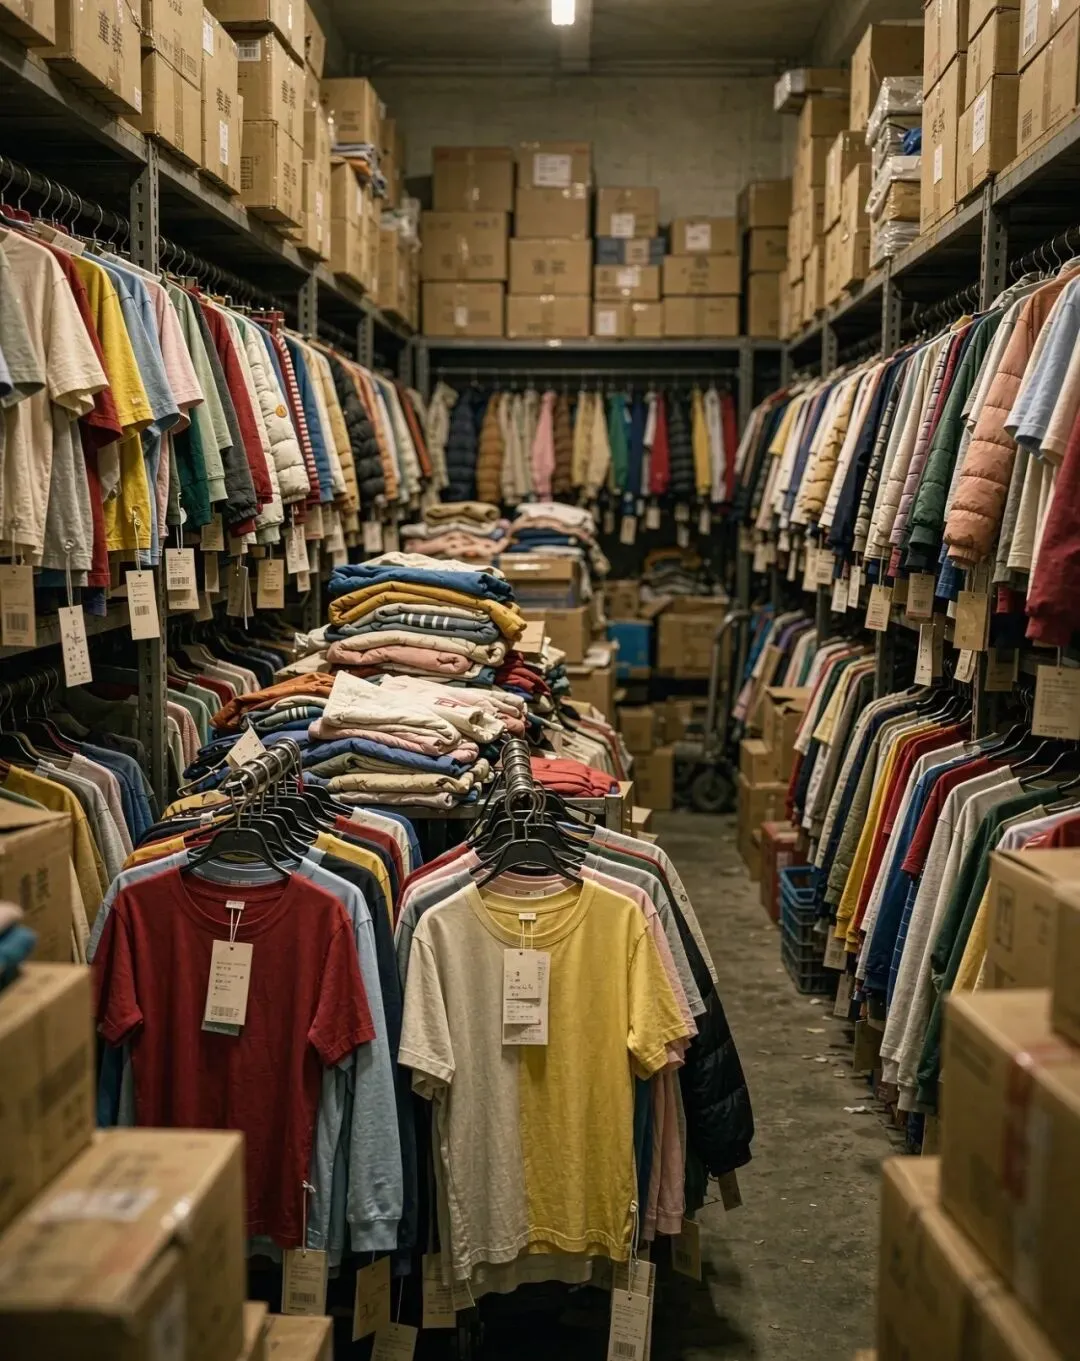
订货会订单下滑,表面是终端消费理性,深层是渠道被库存套住。童装天然有季节性、尺码多、年龄段细,一旦气候反常或节奏踩错,就很容易从“新货”变“旧货”。浙江省服装行业协会曾总结童装库存痛点:产品季节性、多样性、短周期叠加,设计和分销环节都会积货,过季童装几乎是所有从业者的共同烦恼;童装尺码体系复杂,小童、中童、大童备货标准不一,断码与滞销同时发生。
当代理商仓库里还有春装、初夏装没清完,27春夏再让他们按老比例吃货,显然不现实。于是订货会从“选新款”变成“控风险”:只拿熟款、只拿小码补货、只拿被验证过的低价基础款。品牌越看不到客户热情,越不敢做新东西;客户越不热情,品牌越用低价和爆款去刺激——恶性循环。
二、同质化到“买手店撞款”,本质是研发和定位都偷懒
有买手店反馈,同一个版型、同一个卡通元素、甚至同一个洗水标位置,能在多家品牌同时看到。这不是个案。中研网对婴童装的分析指出,大量产品仍停留在“卡通图案+纯色底布”的简单组合,缺少原创设计和品牌文化,溢价能力上不去;另有行业研究提到,大众基础童装款式、配色、版型高度趋同,企业缺乏原创能力时只能靠价格和铺货竞争。
同质化背后有三层原因。一是供应链公开化:织里等集群有大量通版、通料、通厂,品牌拿版改个花型就能上架,速度比自己做设计快得多。二是客户导向畸形:代理商要“安全款”,品牌就给“曾经好卖的款”,结果全行业一起抄自己。三是数据能力弱:很多品牌没有区域、消费者画像、场景的销售数据回流,企划靠老板直觉,最后所有人都盯同一个市场爆款。
当“看起来都差不多”成为常态,渠道只能比价,品牌只能压价,利润越做越薄。
三、“想创新又怕客户不接”是真问题,但不能用保守解决
品牌怕创新,理由很现实:买手店和加盟商看不懂新风格,首单不给量,工厂开款成本收不回。可一直保守更危险——爆款思维会把品牌做成“跟风机器”。所谓爆款,往往意味着高仿概率、短生命周期、低辨识度:一款起来,两周内同版低价跟出,原价体系立刻被冲;等到大家都在做,它已经不叫爆款,叫库存。
四、7月上羽绒,是“抢先机”还是破坏节奏
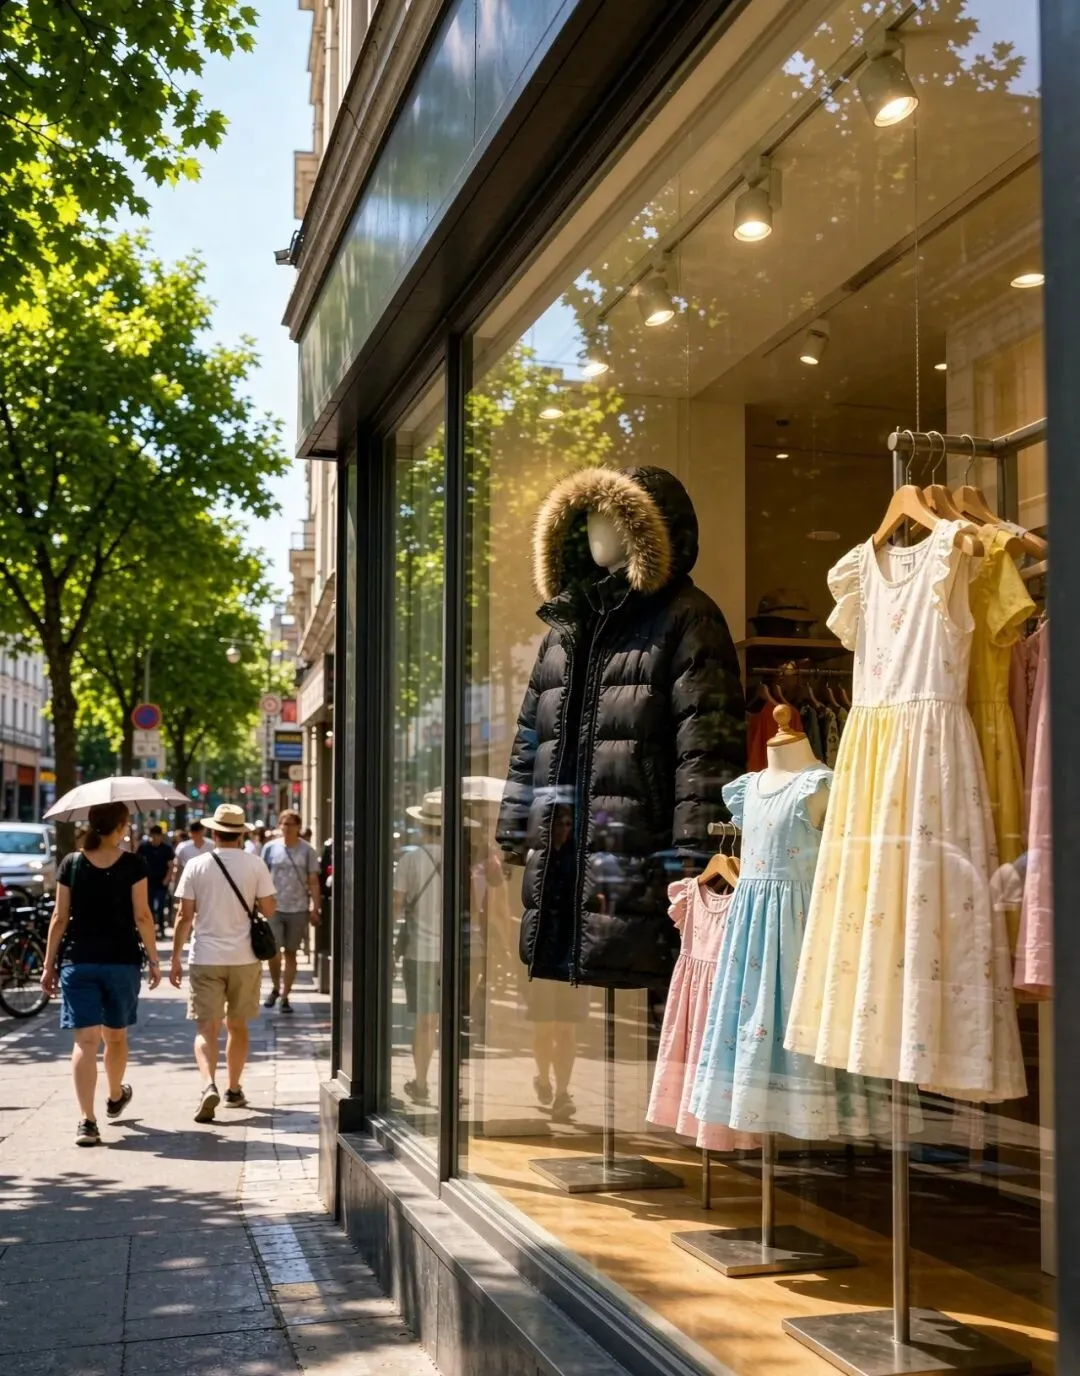
今年更怪的现象是,7月终端就开始铺羽绒。品牌理由通常是“提前占位、锁定冬装预算”,但童装羽绒本就是高资金占用品类:羽绒原料、面料、填充和仓配成本高,单款出厂价不低,批量备货会锁住大量现金;反季清仓的本质往往是回笼资金、释放仓库,而不是真正在7月卖出大量冬装。
提前五六个月上羽绒,问题很明显。第一,侵占夏秋陈列和现金流,代理商本该清夏装、试秋装,结果被冬装占挂杆,夏货更没人管,过季库存继续堆积。第二,羽绒价格带分化大,300—400元大众带、400—800元中高端带、千元级以上各走各的客群;过早全量铺货,低线门店拿高端羽绒动不了,高线门店拿低质羽绒拉低调性。第三,气候不确定,7月订、12月卖,中间若暖冬或流行变化,滞销风险全返给渠道。儿童羽绒品牌从线上转线下时,还会遇到“以销定产”和“门店要现货”的矛盾,畅销断码、滞销压仓同时出现。
抢市场没错,但抢法要分区域、分渠道。冬装不是不能早,问题是把“早”做成“全量压货”,最终把订货会、秋装清仓、冬装售罄全部搅乱。
五、除了上述三点,童装市场还有几个老病没解决
一是价格内卷与低质并存。部分品牌用低价跑量,面料安全、印染检测、耐洗版型都缩水,家长短期图便宜,长期不复购,品牌越做越没口碑。二是尺码与年龄分层粗。小童重安全柔软,中童重耐磨易洗,大童重审美身份感;很多品牌一套版打全龄,结果小童嫌硬、大童嫌幼稚。三是合规与安全信任成本高。童装涉及甲醛、pH、色牢度、附件安全等要求,中小品牌检测背书弱,一旦出投诉就伤品牌。四是渠道分裂:直播低价、实体体验、买手店选品、社群团购各自为政,品牌如果只用一套货盘喂所有渠道,要么线上乱价,要么线下无利。五是快反能力弱。现在终端更多小单试款、爆了再补,但很多品牌仍按大批量订货会模式排产,补单周期长、首单又重,错过窗口就成库存。
六、破局不在“更卷”,而在把节奏和商品重做一遍
订货会要降“压货逻辑”,改“首单+试销+翻单”。给代理商看27春夏时,不按全季强行分配,而按区域气温、门店年龄结构、去年动销码段出建议单;新风格用样板店测,老爆款控比例,避免全会场全是同款。
商品端要把“同质化”拆开打:基础款拼面料安全和性价比,建立稳定尺码体系;差异款拼场景,如上学、运动、出游、节庆、亲子;品牌款拼视觉和故事,让买手店有理由解释“为什么不是通货”。同款问题可用小批量专属花型、区域限定、买手店联名来隔离,至少做到“看起来不像同一家档口出的”。
上货端按气候带排程:7—8月以夏清、秋试、冬预售为主,不等同于全量羽绒上架;9月按北南梯度放秋装,10月放轻羽绒,11月再主推厚羽绒。过季库存单独做尾货、社群、奥莱和直播清盘,不和新品订货绑定,避免终端店因旧货没清而不敢订新货。
童装不是没需求。出生人口虽有压力,但单孩着装频次、场景消费、功能升级都在提高;问题是从业者把“多卖件数”理解成“多抄款、多压货、多提前”。2026年这一轮订货会冷淡,其实是行业提醒:再靠爆款公式和抢跑上货,只会把库存做得更厚;愿意做商品体系、做区域节奏、做小步创新的品牌,才可能在27年把买手和客户重新叫回会场。
笔者按:本文章只是陈述目前童装市场的一些现状,如有不妥之处,欢迎评论区留言讨论!
本文来自网友投稿或网络内容, 如有侵犯您的权益请联系我们删除, 联系邮箱:wyl860211@qq.com 。
上海高校怎么选:梯队保研就业全解析
「品牌故事」让诗住进日常,让美自在生长
热门文章
黄三色是哪三色颜色的?解析黄三色的具体颜色及其应用
十大平板拖把品牌排行榜_什么牌子的平板拖把好
第一次做ae视频一般多少秒,制作视频的时长建议
十大免费mp3音乐网站_mp3歌曲下载网站哪个好_MP3音乐网站大全
达泊西汀十大品牌排行榜_达泊西汀品牌排名_达泊西汀品牌排行榜
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
亚洲尺码和欧洲尺码区别是什么
包机和专机的区别是什么?
随机文章
10个月宝宝每天需要喝多少奶粉?是否有一个标准量?
十大必看番号有哪些?你知道哪些是值得一看的热门番号吗?
宝宝喝奶粉消化不良怎么办?
Is "How do you pronounce 'formula' in English?" a Common Question for New Parents?
米诺地尔十大品牌排行榜_米诺地尔品牌排名_米诺地尔品牌排行榜
wow十大板甲幻化
用120毫升的水放几勺奶粉:你真的知道吗?
MRO工业品十大采购平台-工业品一站式采购平台排行榜
三轮车十大品牌排行榜:三轮车品牌十大排行榜:三轮车什么牌子好:2025