星座品牌(STZ):伯克希尔清仓出的投资机会
- 更新时间 2026-09-21 04:26:36
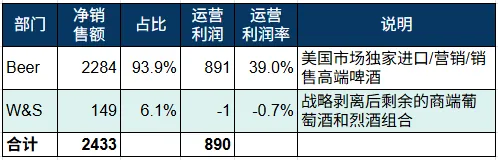
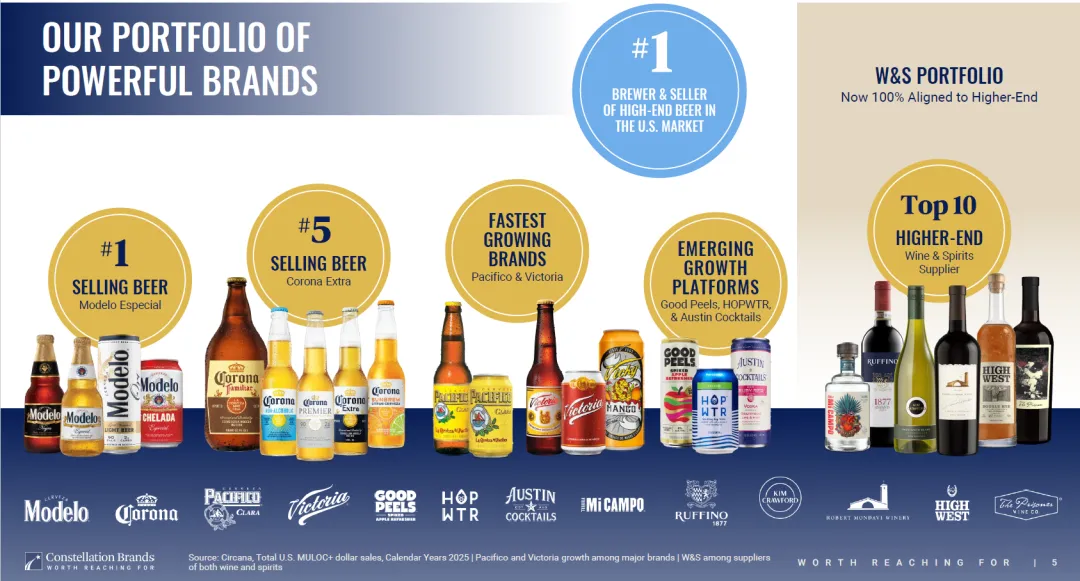
星座集团的无形资产护城河体现在其强大的品牌忠诚度和根深蒂固的分销商关系上。
星座集团的领先优势主要源于其墨西哥顶级啤酒品牌莫德罗和科罗娜。2013年,星座集团从百威英博手中收购了这两个品牌,并获得了在美国的独家进口、营销和分销权。
我们认为,这种过去十年一直保持稳定的竞争格局在未来几年内不太可能发生太大变化,因为最受欢迎的墨西哥啤酒品牌都已进入美国市场。
Morningstar对星座品牌的分析-2026年
星座集团(Constellation)的根基在于葡萄酒和烈酒分销,我们认为其在啤酒领域的成功也得益于对美国酒类分销市场的深刻了解以及选择合适分销合作伙伴的能力。...
Morningstar对星座品牌的分析-2026年
我们还认为星座啤酒的护城河建立在成本优势之上。虽然在采购谷物和酵母等基本原料方面节省的成本有限,但我们看到,由于星座啤酒在德克萨斯州边境的纳瓦啤酒厂附近拥有一家持股50%的玻璃厂,其在玻璃(生产成本中占比最高的部分)的采购方面具有显著的成本优势。这家自有玻璃厂不仅保证了玻璃的供应(啤酒包装中60%使用玻璃),而且通过不断改进生产工艺和提高产能利用率来降低成本。工厂靠近酿酒厂和德克萨斯州的配送中心,也有助于降低运输成本。鉴于玻璃制造会产生大量碳排放,在墨西哥新建玻璃厂的审批流程越来越复杂,这阻碍了这种模式的复制。
广告是星座集团受益于规模优势的另一个领域。未来五年平均8.8亿美元的广告预算(占销售额的9.5%)赋予了这家啤酒商强大的议价能力,使其能够在全国乃至区域层面洽谈广告宣传和活动赞助,这对于大多数精酿啤酒商和区域品牌而言是遥不可及的。同样重要的是,凭借90亿美元的营收规模和可观的广告预算,星座集团能够大力投资数字化能力,从而更好地与当今18-34岁的消费群体建立联系,这对于未来几十年该啤酒商的品牌形象至关重要。
1)收入
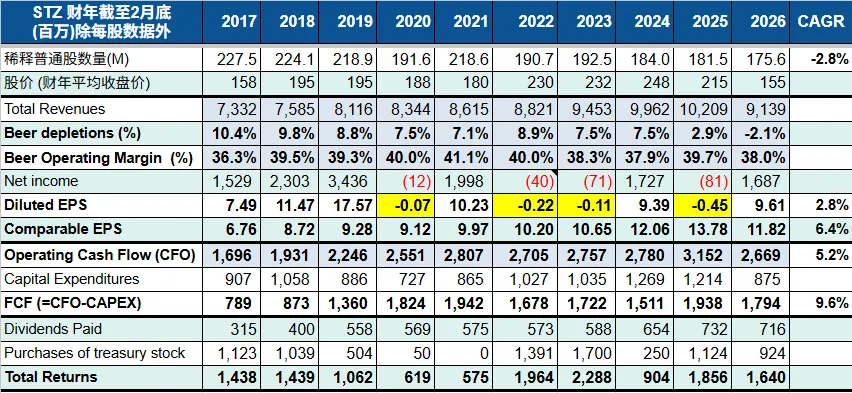
Beer撑起了全部真实增长。总营收十年CAGR仅约2.5%,但这被W&S板块的持续收缩和2025年剥离交易严重扭曲--Beer净销售额从FY17的42.29亿增长至FY26的83.15亿,CAGR约7.8%,是驱动公司价值创造的真正引擎。换句话说,过去十年STZ本质上是"用W&S的萎缩换Beer的纯度",FY2026收入同比下滑10%完全是剥离交易的会计效应,而非经营性衰退。
2)净利润
GAAP口径极不稳定,但不是经营问题。2020、2022和2023,主要由投资Canopy大麻公司的公允价值重估损失和权益法减值驱动(非现金),与主业无关);2025年GAAP亏损,则是剥离部分葡萄酒和烈酒产生的商誉及商标减值(战略收缩的一次性账面代价)。剔除这些非经常性项目后的Comparable EPS十年间从未出现负值,年化增长6.4%。
3)现金流
运营现金流十年CAGR为5.2%,但是资本支出基本保持不变,因此自由现金流从2017年的7.89亿增至2026的17.94M,CAGR约9.6%,远高于EPS(6.4%)和经营现金流(5.2%)的增速。
1)资产负债表稳健
截至2027年Q1末,公司净债务约101亿美元,相对于约34亿的EBITDA来说,杠杆率保持在3X左右。标普和穆迪均给予STZ信用评级为BBB,评级展望为稳定。标普认为其债务与 EBITDA(息税折旧摊销前利润)杠杆率基本维持在约 3.0x 的长期目标水平;穆迪认可其在消费支出放缓环境下稳健的现金流及利润率表现。
2)股东回报意愿极高
十年累计分红56.8亿 + 回购81亿 = 总股东回报约138亿,相当于同期累计FCF的约89%,持续把绝大部分自由现金流返还股东的公司。
稀释股数十年下降22.8%(227.5M→175.6M),年化缩减约2.8%。即使不考虑经营端增长,仅靠缩股本身就能贡献可观的每股盈利复合增长。
3)重大对外投资失误
上一部分讲“GAAP口径净利润”时,提到STZ投资Canopy大麻公司录得极大亏损,这是STZ近年投资踩的一个大雷。
STZ在2017年和2018年斥资40亿加元收购了大麻生产商Canopy Growth (CGC) 36%的股份,此举旨在让星座集团在极具吸引力的美国合法大麻市场抢占先机。然而,联邦层面的监管不确定性依然存在,竞争格局也比预期更加险恶,CGC现在的市值跌到仅剩不到4亿美元。
STZ已经认亏出局,主动放弃全部Canopy认股权证(原本行权后可再获得约16.9%股权),持股比例被动降至约20.7%,并且将其Canopy普通股全部转换为非投票、非参与型的“可转换股份”,因此不再适用权益法核算,Canopy投资对STZ未来GAAP利润的影响已经可以忽略不计。
3. STZ投资价值分析
2027财年Q1最新业绩及全年业绩指导如下:
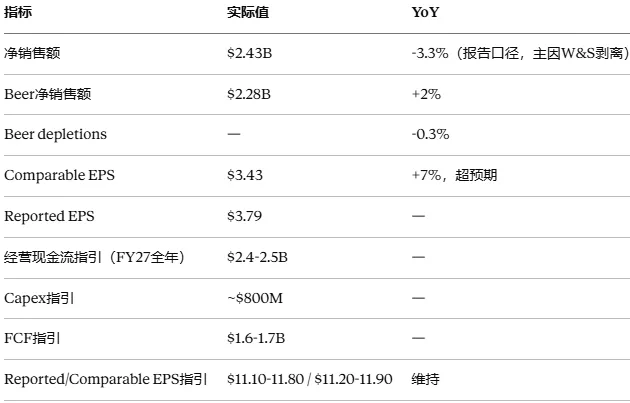
注:管理层在电话会中特别提及汽油价格暴涨对核心Hispanic消费群体购买力的挤压,是维持保守指引而非上调的主因。
2027财年FCF指引中值为16.5亿美元,可比EPS中值为11.55美元。Q1末稀释股份数量为172.4百万股,当前股价为120美元。
据此可以简单计算出:
前瞻FCF收益率约为8%,P/E为10.4X(远低于历史常态的15X+)。
假设:
2027财年剩余三个季度回购6.7亿美元(Q1已回购2.2亿美元),当年派息7.1亿,派息+回购=16亿,位于FCF指引下端。
每股派息当前为4.12美元/年,未来每年增长2%。剩余FCF用于回购。2027-2032年回购均价假设为120、125、130、135、140和145美元。
从2028财年开始宏观逐步改善,
根据2028-2032年业绩恢复情况分为悲观(bear)、基准(base)和乐观(bull)三种情景:
FCF:1.60 → 1.62 → 1.68 → 1.75 → 1.82B(2028年倒退,2030年才超过27年的1.65B) Earning:0% → 1% → 2% → 2% → 2%(28年企稳,随后超低速恢复)
FCF:1.68 → 1.75 → 1.82 → 1.90 → 1.98B,年化增长3.7% Earning:2% → 2.5% → 3% → 3% → 3%,年化增长2.7%
FCF:1.80 → 1.95 → 2.10 → 2.25 → 2.38B Earning:3.5% → 4% → 4% → 4.5% → 4.5%
如果投资周期为3年或5年,以120美元价格买入,投资者预期能够获得什么样的收益率?
我把这个计算过程扔给了Claude和ChatGPT,交叉验证后的结果如下。
1)年末股份数量预估
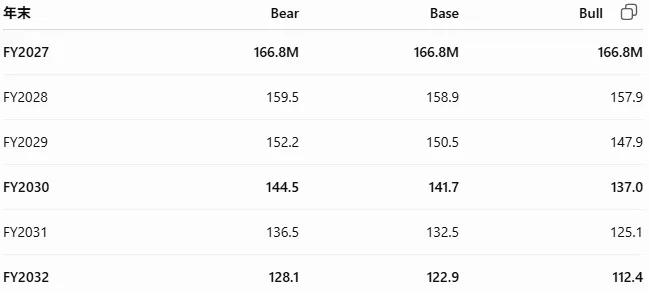
2027年末股份数量为166.8百万股,base情景下,股份数量将在2032年底降至122.9百万股,缩减了近26.3%,年均减少5.9%。
2)EPS预估
Earning小幅增长,叠加股份数量缩减,各年可比EPS如下。
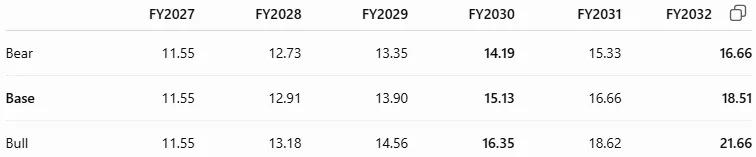
在Base情景下,净利润年化增长仅为2.7%,由于回购导致的股本大幅缩减,EPS从11.55增长到18.51,CAGR达到了9.9%。在Bear和Bull情景下,EPS年化增速分别为7.6%和13.4%。
也就是说,未来不需要恢复成过去的高增长消费股,只要利润不再恶化、FCF能够维持并持续回购,股份注销本身就能够制造相当可观的EPS增长。
3)年化投资收益预估
假设Bear、Base和Bull三种情景下,投资3年或5年后,市场分别给予9X、11X和13X的估值(退出P/E)。这个退出P/E远低于STZ上市以来的平均估值水平,悲观情形下甚至低于Q1末的10.4X前瞻估值。
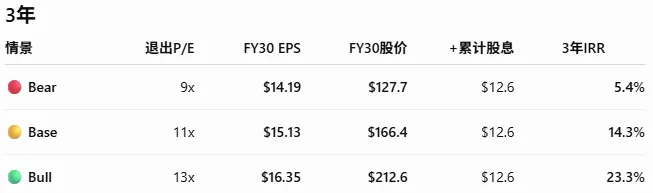
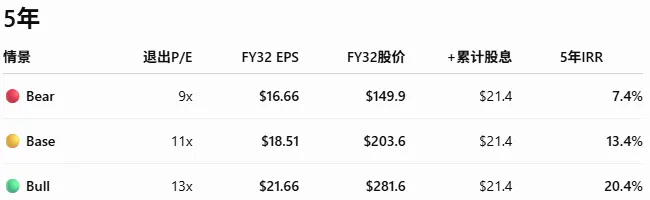
按持有3年或5年的最终结果:
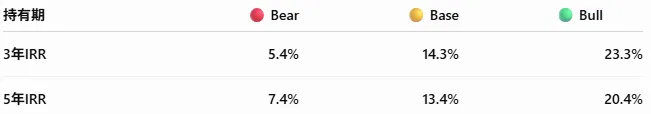
即使在悲观假设下,持有3年或5年,仍然能够获得5.4%和7.4%的年化投资收益。
4. 主要投资风险
核心消费群体购买力不足
宏观方面(经济衰退、汽油价格、高通胀等)导致核心消费群体购买力不足,影响“需求”,这也是管理层在Q1电话会中明确点名为维持保守指引的主因。未来需要逐季观察Beer depletions指标是否企稳。
旗舰品牌增长动能减弱
Modelo、Corona连续多季度depletions下滑,增长依赖Pacifico、Victoria等基数尚小的品牌接力,可持续性有待验证。
同样观察Beer depletions指标。
移民政策和关税影响
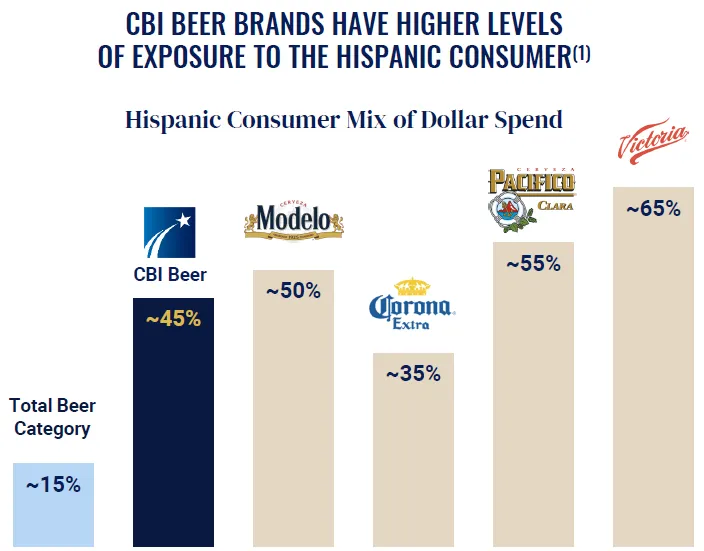
Hispanic是占STZ最大消费群体(约占45%),移民政策影响美国西语人口数量。另外,进口铝关税政策的不确定性,构成持续性成本端风险。
5. 结束语
STZ是拥有建立在法律排他性授权(永久独家经销权)之上的高质量美国啤酒生意:护城河清晰、十年资本配置纪律良好、核心品牌现金流韧性强,这些特质并未因伯克希尔清仓而改变。
投资STZ,我不是在赌它重新成为一个高增长的啤酒公司,而是在赌一个目前被按衰退型消费品估值的高现金流品牌公司,在未来5年通过“利润温和恢复 + FCF温和增长 + 大规模回购”,就有望实现约7%–10%的EPS增长。如果市场能够给予合理的11X估值(接近当前10.4X),则有望获得13%左右的年化投资收益。
当然,根据当前的经济形势,STZ短期内缺乏上行催化剂;加上今年以来全球股市对消费股的厌恶,短期股价下跌风险依然很大。所以只能慢慢收集,跟麦当劳等其它知名消费股一起,采用“越跌越买”模式,争取在“好价格”上买到这类拥有宽广护城河、高现金流的“好公司”,作为个人投资资产的压舱石。
