买重疾险时,除了保额、保障期限,很多人还会卡在一个很具体的问题上:
同样一份重疾险,到底选20年交,还是30年交?
20年交,缴费结束得更早,但每年保费更高;
30年交,每年压力小一些,但缴费时间更长。
所以这道题并没有统一答案。
先说结论:
缴费期不是一道“哪个更划算”的数学题,本质上是在安排未来几十年的家庭现金流。
真正需要看的,是预算、豁免责任、投保年龄,以及未来收入和支出的稳定程度。
01. 先看每年能不能轻松交
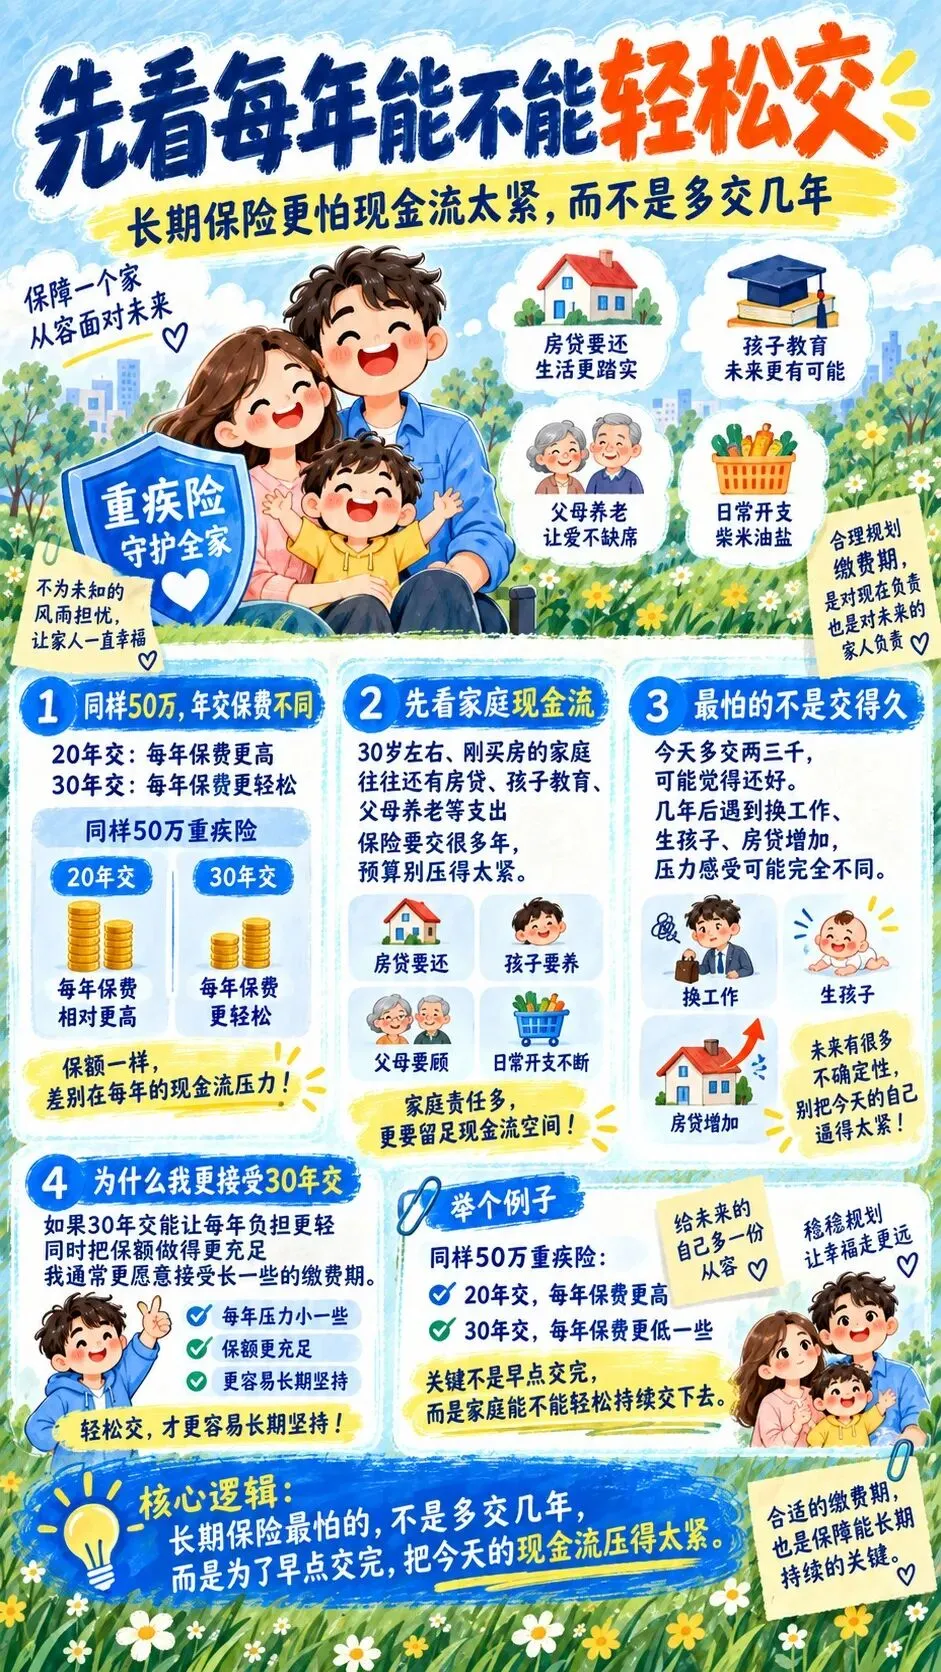
假设同样50万元重疾险:
20年交,每年保费更高;
30年交,每年保费会低一些。
如果一个30岁的家庭刚买房,每个月还有房贷,同时又要承担孩子教育、父母养老等支出,我通常不会为了“早点交完”,把每年的保险预算压得太紧。
因为保险不是买一年,而是要持续很多年。
今天觉得一年多交两三千块没问题,几年以后遇到换工作、生孩子、房贷增加,感受可能完全不同。
所以我一直有一个判断:
长期保险最怕的,不是多交几年,而是为了早点交完,把今天的现金流压得太紧。
如果30年交能让家庭每年的负担更轻,同时把保额做得更充足,我通常更愿意接受长一些的缴费期。
02. 再看有没有豁免责任
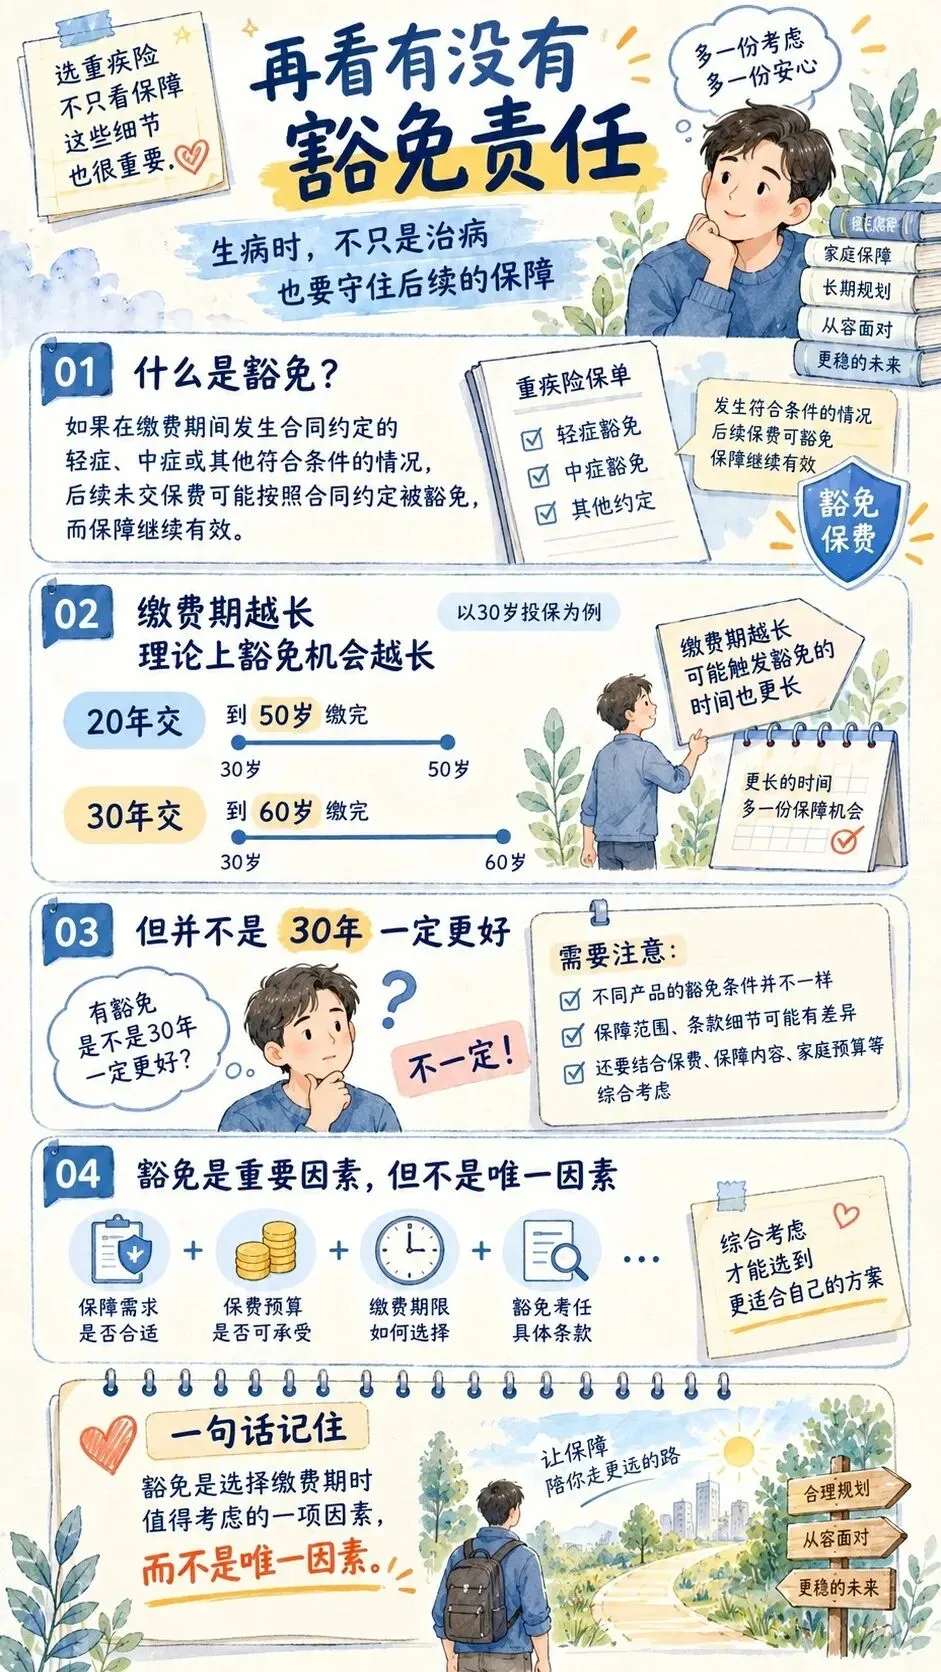
重疾险还有一个很容易被忽略的地方:豁免。
如果产品包含相应的被保险人豁免责任,在缴费期间发生合同约定的轻症、中症或其他符合豁免条件的情况,后续未交保费可能按照合同约定被豁免,而保障继续有效。
这时候,缴费期长短就不仅仅是“什么时候把钱交完”的问题。
比如同样30岁投保:
20年交,到50岁缴完;
30年交,到60岁缴完。
如果产品带有相应豁免责任,那么缴费期间越长,理论上处在“可能触发豁免”的时间也更长。
但这里不能反过来理解成:“有豁免,所以30年一定更好。”
因为不同产品的豁免条件并不一样,最终仍要看具体合同。
豁免是选择缴费期时值得考虑的一项因素,而不是唯一因素。
03. 年龄不同,答案也可能不同
假设一个人30岁,收入还在上升期。
他未来十年可能还要买房、养孩子,甚至创业。
这种情况下,我通常更看重:把每年的固定支出控制住。
如果30年交可以明显降低当前保费压力,让家庭保留更多现金,我会更倾向于长缴费期。
但如果一个人已经45岁,收入比较稳定,家庭主要大额支出已经完成,而且并不希望把缴费拖到70多岁,那么20年交甚至更短的缴费期,也可能更符合他的习惯。
所以:缴费期没有脱离人生阶段的“标准答案”。
同一个产品,30岁和45岁的人,选择完全可能不同。
04. 不要只算“总共交多少”
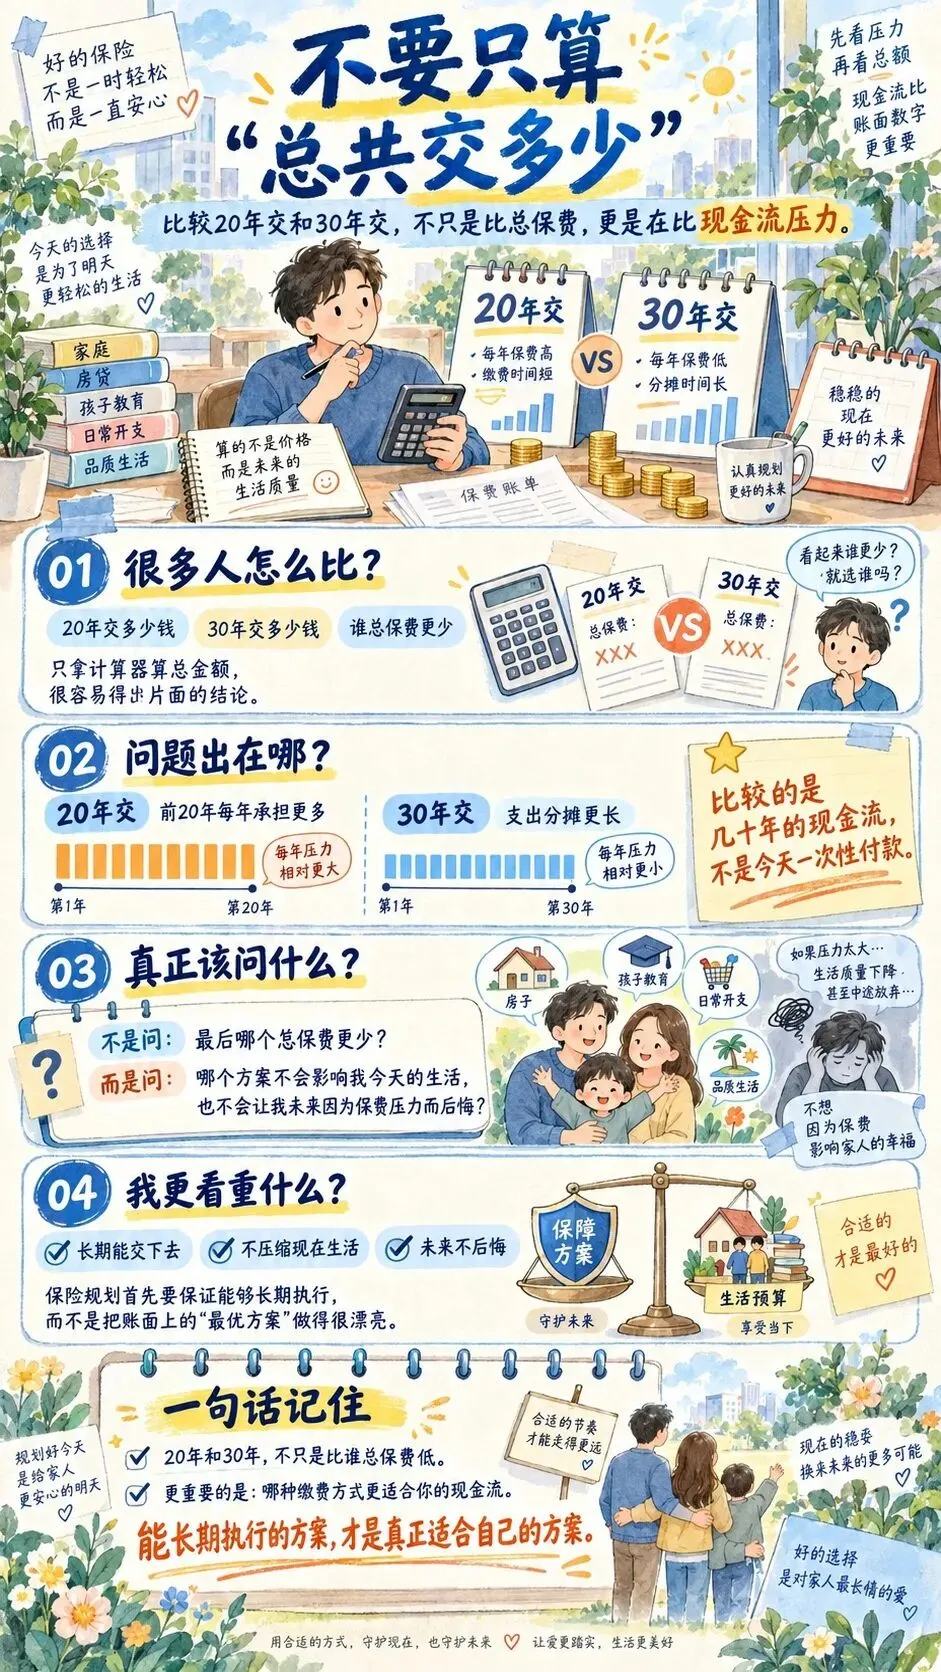
很多人在比较20年和30年时,会拿计算器算:
20年一共交多少钱;
30年一共交多少钱。
然后发现:“30年总保费好像更多,那不是亏了吗?”
这个算法太简单了。
因为你比较的是几十年的现金流,而不是今天一次性付清的两个价格。
20年交意味着前20年每年承担更多;
30年交意味着把支出分摊到更长时间。
真正应该问的不是:“最后哪个总保费更少?”
而是:“哪个方案不会影响我今天的生活,也不会让我未来因为保费压力而后悔?”
这也是我现在越来越看重的一点。
保险规划首先要保证能够长期执行,而不是把账面上的“最优方案”做得很漂亮。
05. 我为什么通常不急着缩短缴费期
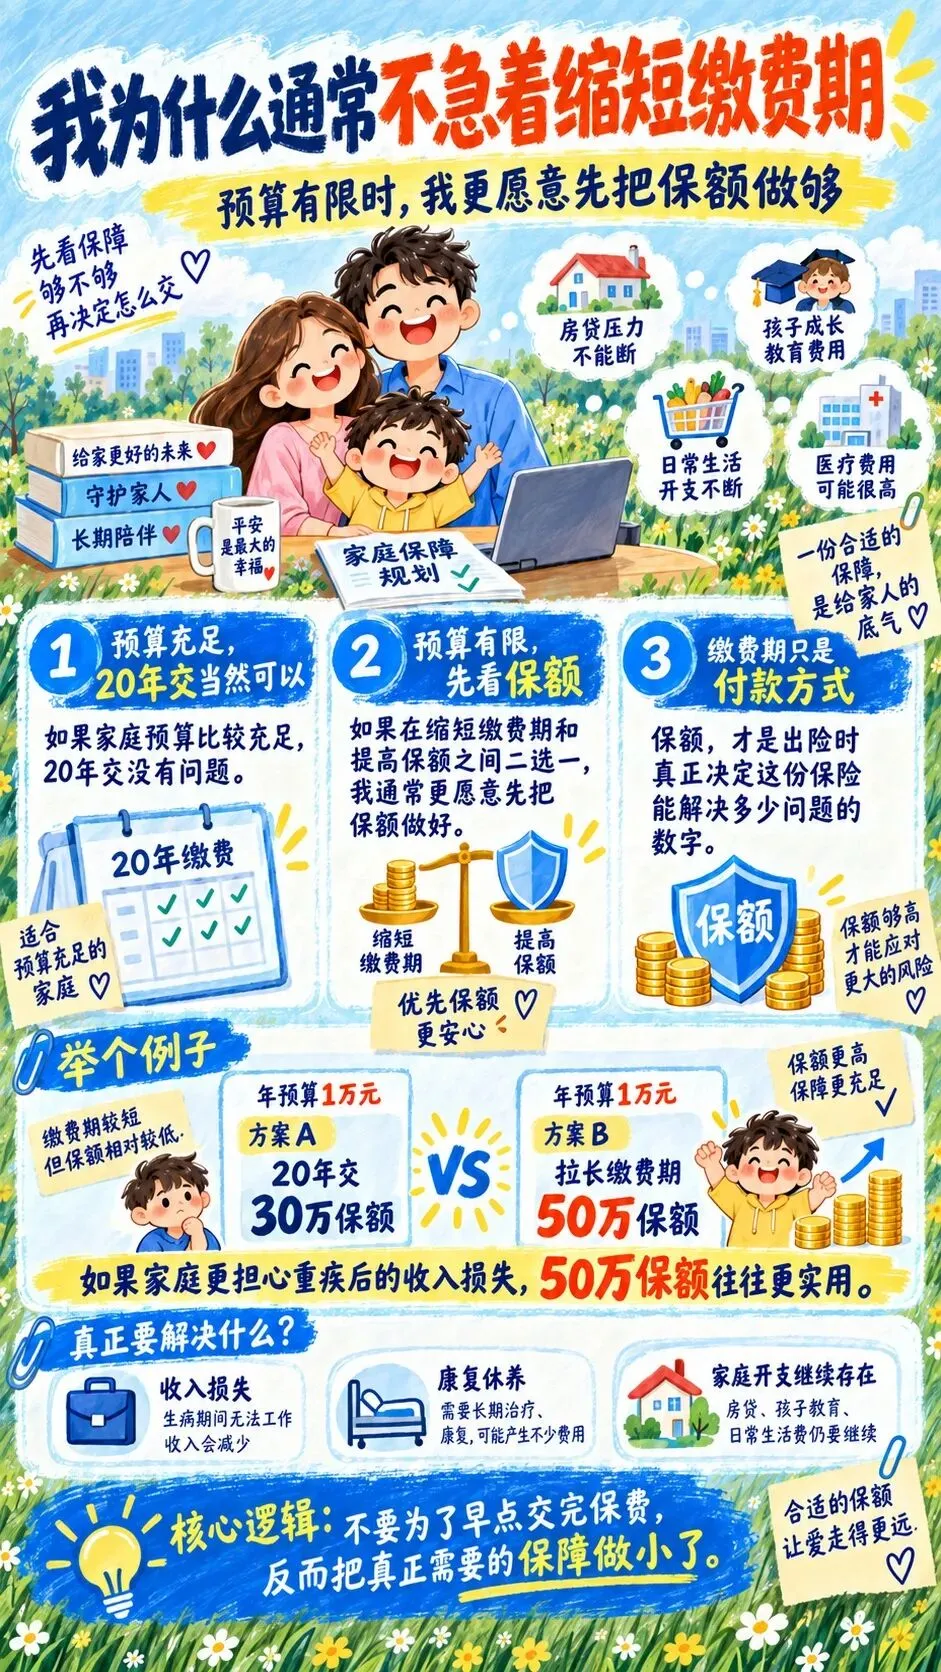
如果一个家庭预算比较充足,20年交当然没有问题。
但如果预算有限,在“降低缴费年限”和“提高保障额度”之间,我通常更愿意优先把保额做好。
比如同样一年预算1万元:
一种方案只能买30万元保额、20年交;
另一种方案可以通过拉长缴费期,把保额提高到50万元。
如果家庭真正担心的是重大疾病发生后的收入损失,我会更关注后者是否更符合实际需求。
缴费期只是付款方式,保额才是出险时真正决定这份保险能解决多少问题的数字。
不要为了早点把保费交完,反而把真正需要的保障做小了。
06. 写在最后
20年交还是30年交,不需要找到一个所谓“最聪明”的答案。
真正合适的方案,应该让你今天交得起,未来也愿意继续交,同时没有因为追求缴费速度而牺牲真正需要的保障。
保险不是比谁先把钱交完,而是几十年以后回头看,这份安排依然没有打乱自己的生活。
【关于作者】
▶Murphy
▶保险科普作者,《保险这么买就对了》作者。
长期关注医疗险、健康险、投保核保及保险理赔,希望用普通人能够理解的方式,把复杂的保险问题讲清楚。
▶清华大学出版社签约作者
想系统了解保险,可以继续读这本书
📘 《保险这么买就对了:投保、核保、理赔全攻略》
怎么投、怎么选、健康告知、理赔通识,这本书从投保到理赔,梳理了普通家庭投保常见问题。纸质书累计销量10万+
点击下方微信读书卡片,即可阅读电子版。
