收款通道没有最好的,只有跟你的钱合不合适的。
—— 支付小密圈的主理人
我做支付十年,接得最多的三类远程收款商户,就是电商、研学、物业。刚入行那几年,我以为收款通道都差不多,比个费率、看个到账速度就完事。后来客户一个接一个出事,我才醒过来:这三类商户的钱,风险点根本不是一回事。拿同一把尺子去选,选错是迟早的事。
电商要的是「钱别过手」。店一多、法人一多、平台一多,货款就散在各个账户里,光对账就要命。我见过一家做多店铺的电商公司,几十家店挂在不同人名下,有个人一退出,几十万货款就卡在别人账户里动不了。
研学要的是「钱别乱动」。家长交的是预收款,课还没上、团还没走,这笔钱不能进自己口袋随便花。物业要的是「账别糊涂」。收的是业主的钱,每一分花在哪都得说得清,最怕账目不清引发信任崩塌。
「三种商户,三种命门。选通道之前,先搞清楚你的钱怕什么。」
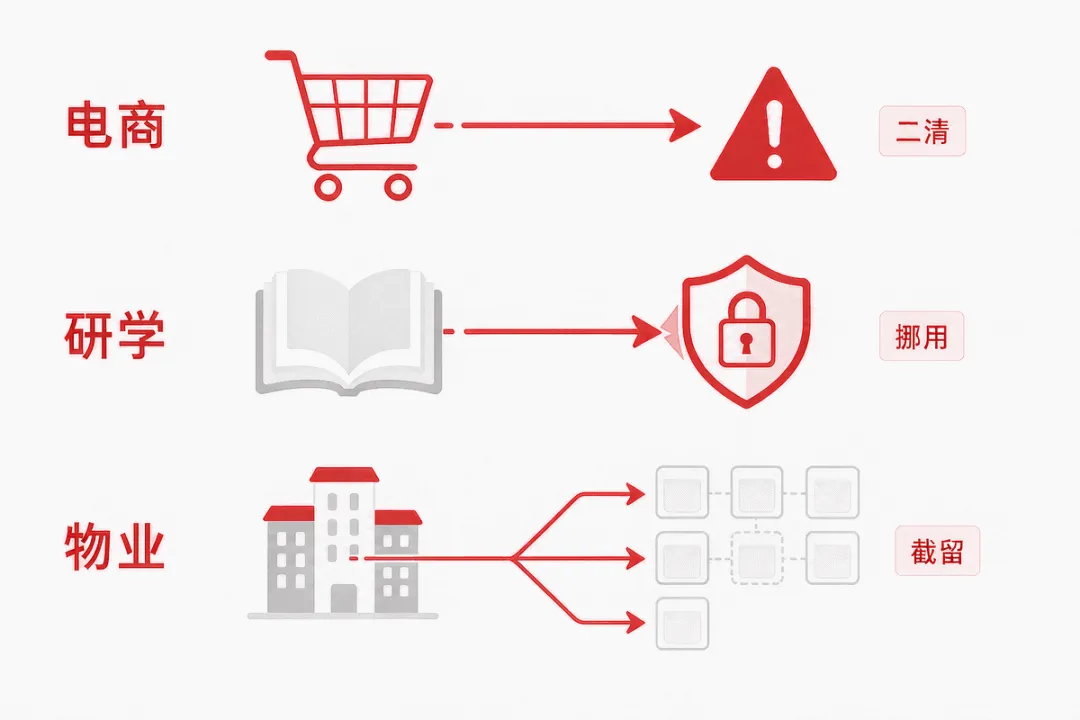
电商最怕「二清」。钱先进你的账户,再由你转给供应商、转给达人,这一进一出就踩了红线。用微信原生分账也有天花板,单笔订单最多只能分出三成,撑不住要一次性结给多方供应商的平台。钱过了手,对账对不清,资金一沉淀,合规就找上门。
— 三种商户的钱,各有一个命门
研学最怕「挪用预收款」。监管已经定死:预收费要么进银行托管账户,要么存风险保证金,不能挪作他用,研学费用要走专用商户,服务完成了才能解付。有机构把预收款当现金流周转,家长一闹、监管一查,全盘崩。
物业最怕「截留」。代收的停车费、租金、物业费,无牌自转就是二清,业主的钱不公示就是隐患。现在多地已经在推预收物业费监管专户,一项目一账、按月拨付。等监管追到门口,再补账就晚了。
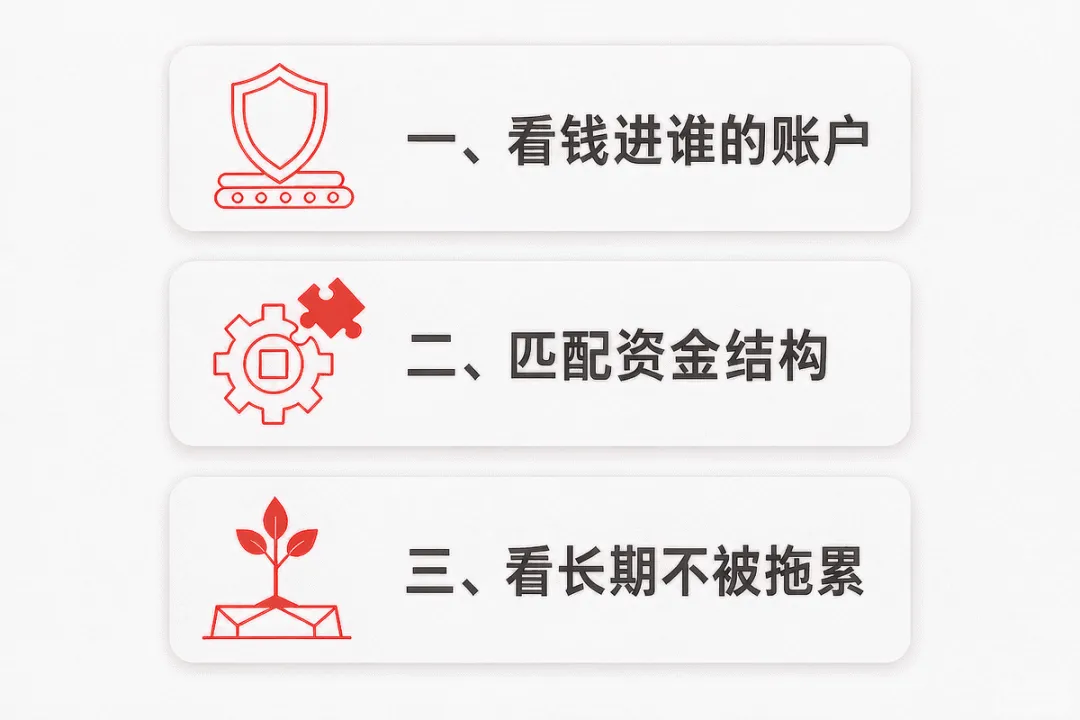
第一,看钱进谁的账户。正规通道,钱从持牌机构的备付金账户直接到商户,平台只发指令、不碰钱。钱只要过了平台自己的账户,再便宜也不能碰。
第二,看能不能匹配你的资金结构。电商看分账能不能扛住多主体、多规则;研学看有没有对接监管账户的能力;物业看有没有一项目一账、清晰可查的体系。通道要跟着你的钱怎么走,而不是反过来。
— 选通道的三条标准
第三,看长期会不会被拖累。选通道不是选个收款工具,是选一套资金流转方式。省的那点费率,往往是用合规风险和对账人力换来的。真正稳的商户,最后都在往「平台不碰钱、规则前置、账目透明」上走。
通道没有绝对好坏,只有合不合适。认准自己是哪类商户,盯住钱往哪走,剩下的事,就好办了。
你手上是哪类商户?评论区聊聊,我按你的资金结构给建议。
我是 支付小密圈的主理人,做三方支付10年,聊通道、聊分账、聊这行的真话。
如果你觉得今天这篇有收获,欢迎点赞、在看、转发三连;关注公众号,回复“方案”,免费领取最新场景支付解决方案,我们下篇见。