快退休了,200万怎么放?
中英悦活人生C款(固收) vs 中意悠值有2.0A款(分红)
客观拆解,站在领钱那个人这边
先说结论:
中英 = 把确定的钱,确定地给你,一分不多、一分不少;
中意 = 先给一部分确定的,剩下一部分看公司当年投资赚得怎样再分。
一个是「合同里的确定」,一个是「公司努力后的可能」。
以下拆解,不站台任何一方,只站在55-65岁、临近或刚退休人群的角度,讲清楚两款产品的本质差别。
------
一、退休的人买年金,本质是在“安排”,不是在“投资”
对临近退休的人来说,手里这200万,往往是一辈子积蓄的“压舱石”。
买年金,不是在炒股票,不是在博收益,而是在做一件事:
把一笔确定的钱,变成往后几十年一笔确定的现金流。
所以评价标准完全不一样。真正重要的只有三件事:
1. 本金安全吗? 是不是写进合同、受保险保障基金保护、公司会不会垮?
2. 以后每年领多少、领多久? 这是退休后的“工资”。
3. 急用钱时能拿出来吗? 别把钱锁死。
记住这个顺序:
安全 > 确定 > 收益高低。
收益再高,只要它“不确定”,对退休的人就要打折看。
------
二、两款产品的共同点:其实是“亲兄弟”
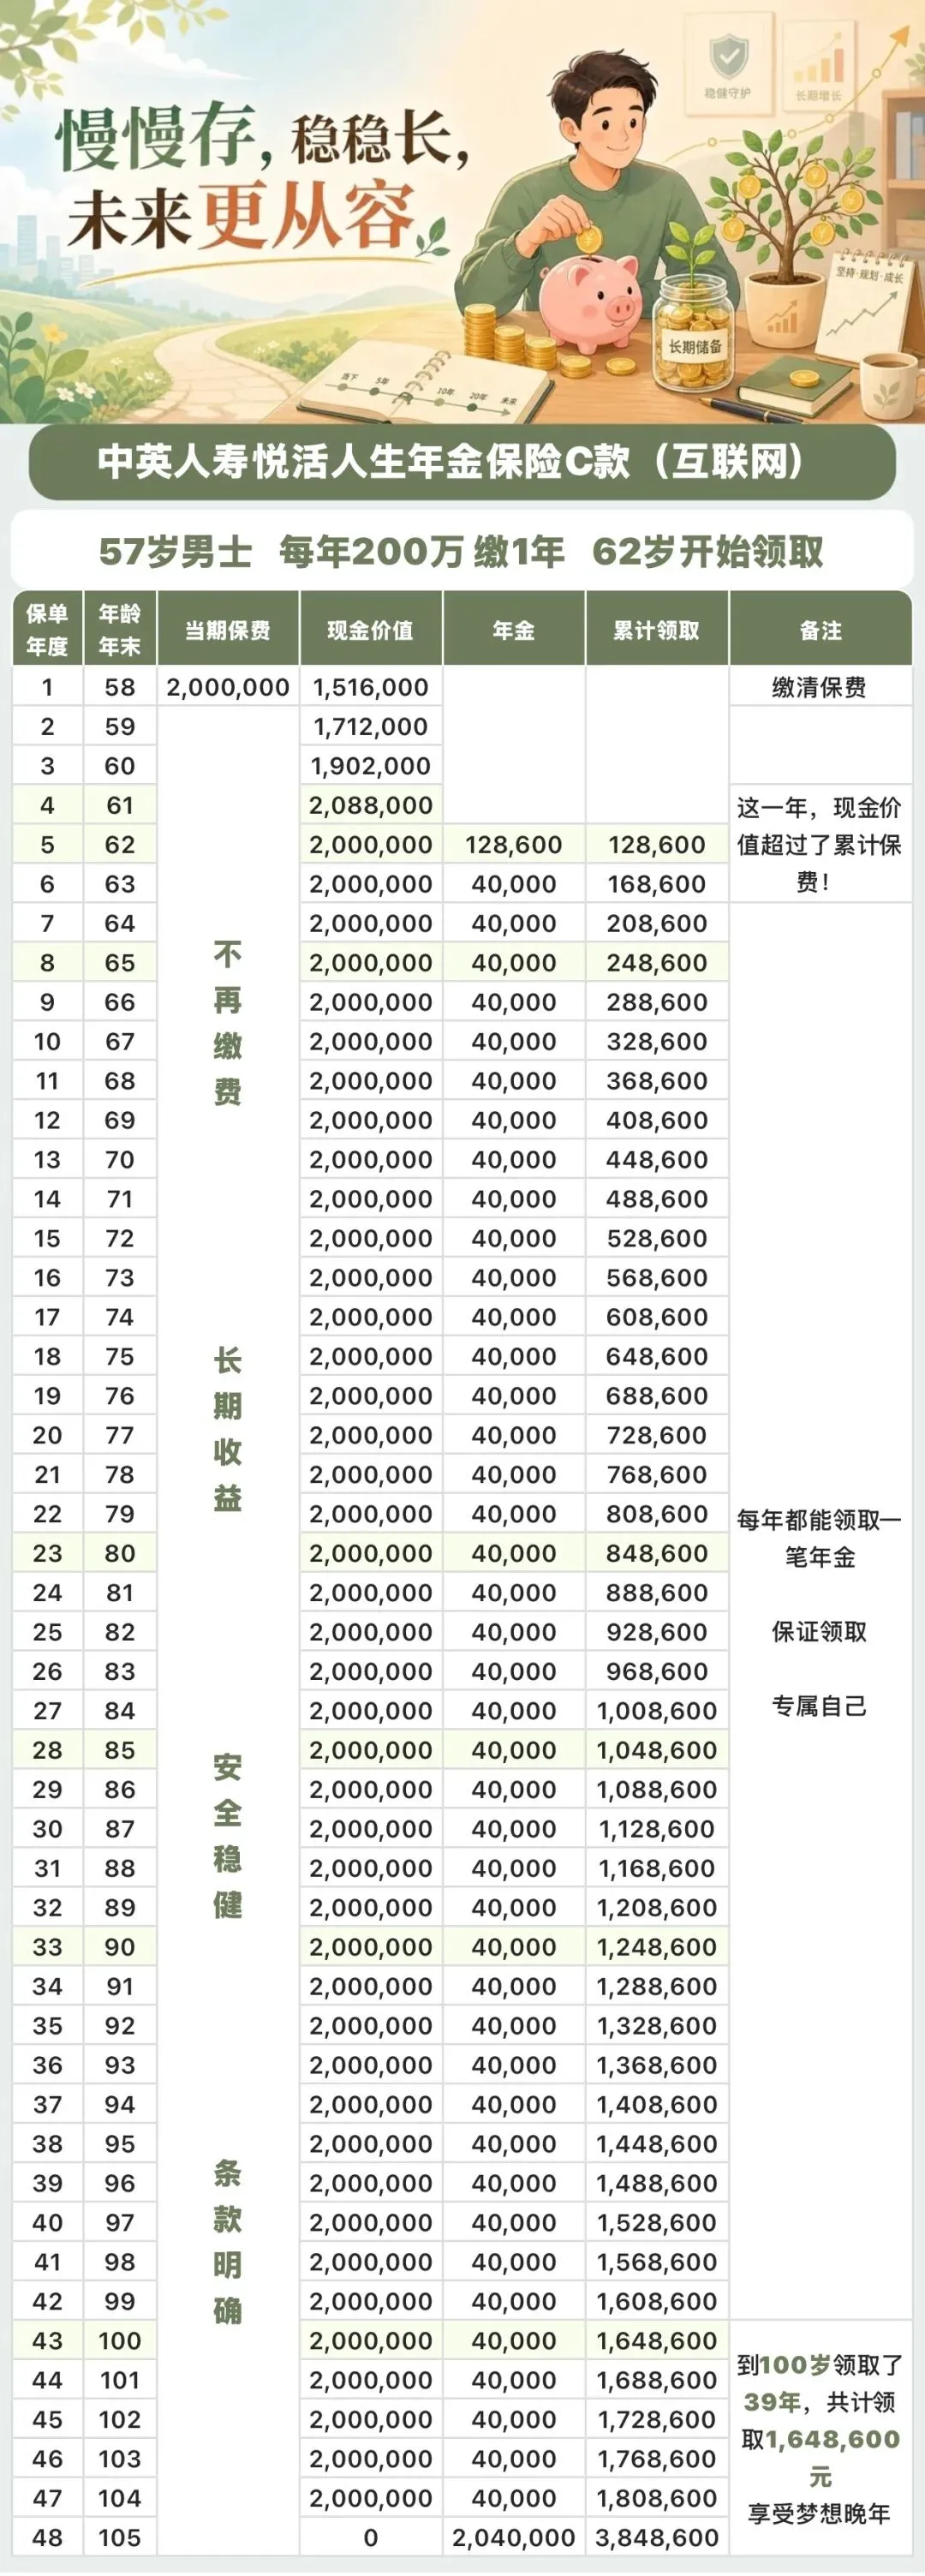
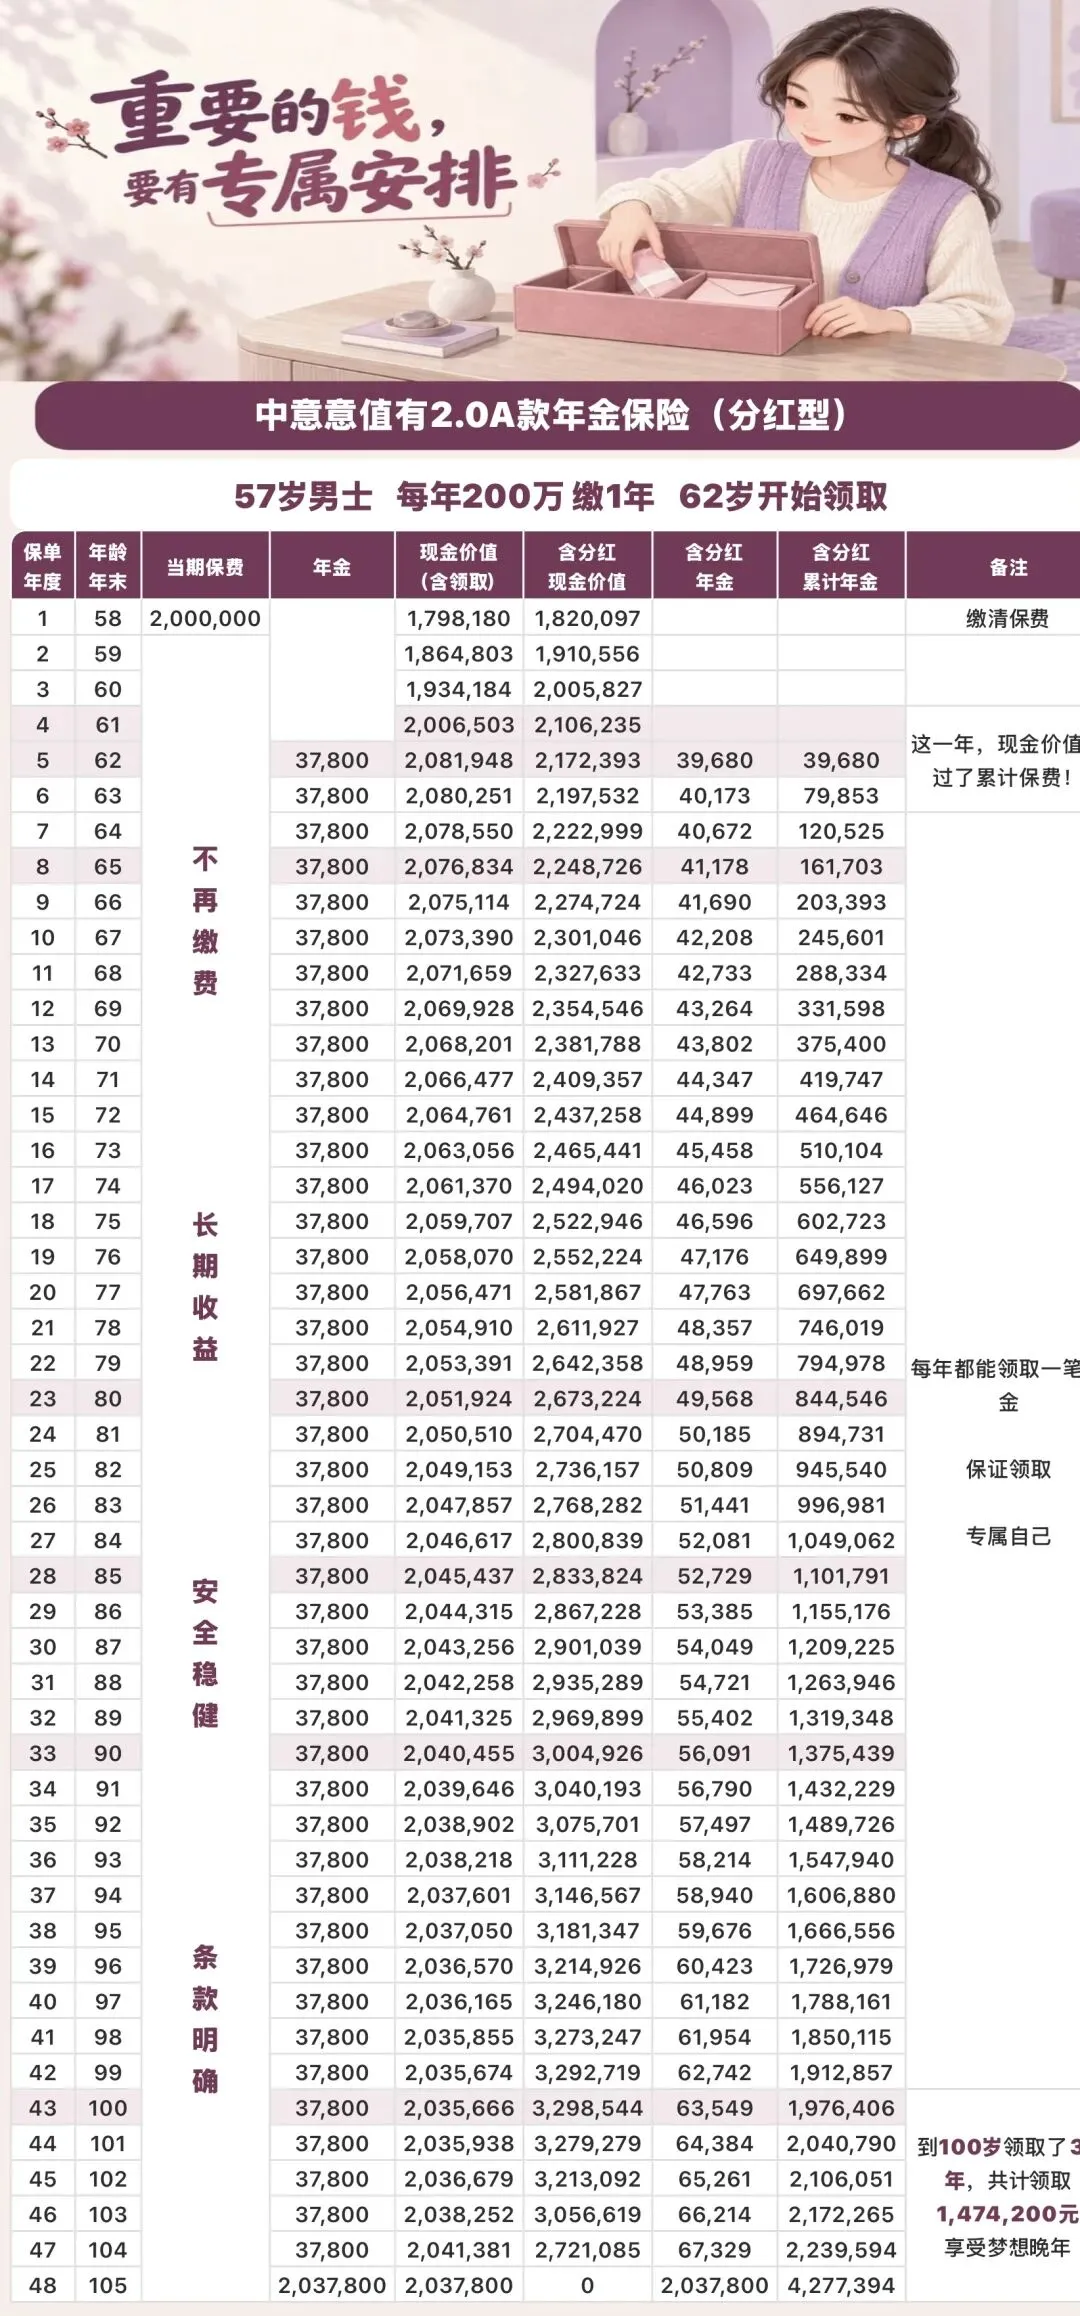
把两张海报放一起,三个惊人的一样:
• 都是“快返年金”:缴完第5年左右就开始给钱。中英第5年先给一笔关爱金,之后年年领;中意也是第5年进领取。对退休的人来说,不用等十年八年,很快能看到钱回到手上。
• 示例条件几乎一模一样:57岁、男、趸交200万、62岁起领——这是当下经代渠道标准的“养老演示模板”,数据可比,这点其实挺好。
• 都强调“安全稳健、条款明确”:两家都对,但恰恰是这句话最容易让人放松警惕。
接下来要讲的,是海报上没写、但对你们最重要的部分。
------
三、两家公司,都是顶配,但“稳”的路径不一样
1. 中英人寿:风控严、投资稳,合资第一梯队
• 股东:中粮50% + 英国英杰华(AVIVA)50%,2002年合资,20多年没变过。
• 中方中粮:央企、世界500强,能对接国家级基建、能源等长周期项目。
• 外方英杰华:英国最大、世界第六的保险集团,300多年历史,穿越过两次世界大战、无数次金融危机。
• 硬指标(截至2026年二季度):
◦ 综合偿付能力充足率:254.67%(监管线100%)
◦ 核心偿付能力:168.89%(监管线50%)
◦ 风险综合评级:连续39个季度A类,其中13次AAA
◦ 主体信用评级:中诚信、中证鹏元双AAA
◦ 近五年复合综合投资收益率:6.9%
◦ 近三年平均综合投资收益率:8.06%
翻译成人话:底子厚、风控严、投资还做得不错,合资险企里公认的第一梯队。
2. 中意人寿:国资色彩浓、投资端“国家队资源”突出
• 股东:中油资本(中石油)50% + 意大利忠利保险50%,2002年成立——中国加入WTO后第一家获批的合资寿险公司。
• 中方中油资本:中石油旗下金融平台,能源巨头、世界500强前五,能参与西气东输、京沪高铁等国家级项目,是长期收益的“压舱石”。
• 外方忠利集团:1831年成立,近200年历史,完整穿越两次世界大战与经济危机,连续160多年分红从未间断。
• 硬指标(截至2026年二季度):
◦ 总资产:超2400亿,注册资本37亿,连续16年盈利
◦ 综合偿付能力充足率:174.43%(监管线100%)
◦ 核心偿付能力:124.09%
◦ 风险综合评级:连续12个季度AAA/AA,其中8季AAA
◦ 旗下中意资产:管理规模超4000亿,连续5年“保险业投资金牛奖”
◦ 近十年年化投资收益率:约5.6%
翻译成人话:中意体量更大、国资色彩更浓、投资端的“国家队资源”更突出。
第一章结论:
两家都是顶配的“双世界500强 + 20多年合资”,安全层面都是第一梯队,谁也不比谁差。真正拉开差距的,不是公司,而是它们“分红兑现”的记录。
------
四、分红实现率:全场最重要、最容易被忽悠的一章
先看一个冷知识:
2024年全行业三千多款分红险,平均实现率只有53%-61.8%左右。也就是说,海报上演示给你的“含分红”数字,行业平均只兑现了一半多一点。
所以——演示 ≠ 承诺,这是铁律。
1. 中英的分红成绩单
• 2024年度(适用2025年满保单周年):54款产品,平均实现率102%,最高一款176%,其中34款超过100%——演示多少、实际就给够甚至超额。
• 新老客户都照顾到,没有牺牲老保单补贴新产品;还是少数拿到监管“限高豁免”的公司之一,客户名义收益率做到3.5%,是当时行业最高水平。
• 拉长看,近10年平均实现率约122%(限高前全线超100%)。
意思是:过去这些年,中英演示给你的,基本都兑现了,甚至还多给了。这是它最硬的一张牌。
2. 中意的成绩单——我得实话实说
• 中意是国内坚持披露分红实现率最久的公司,连续20年在官网公布,这一点非常值得尊重。
• 2021-2023年,平均实现率126% / 118% / 125%,全部远超100%,妥妥第一梯队。
• 但2024年受监管“限高令”影响,平均降到约88.8%;2025年度约70.6%,部分老产品明显偏低,区间0%-119%。
客观两点:
1. 中意2024这88.8%,仍然高于行业均值61.8%——不算差,只是从“优等生”回归到受规则约束的正常水平;
2. 新产品明显好于老产品——2024-2025上市新品平均94.5%,而2023年前的老产品平均约51%。也就是说,它“新出的分红险”兑现能力,比存量老产品强得多。
3. 一个必须告诉你的信息
2026年6月,中意宣布2026、2027两年暂停向自己的股东(中石油和忠利)分红。
这不是公司经营出问题,恰恰相反——这是它主动选择“把利润留下来、不给自己股东分,用来增厚偿付能力和保单履约储备”的审慎动作。客观上,这对长期保单是好事,说明它宁可紧着自己、也要保客户的钱。
但反过来说——连给自家股东都暂停分红了,你就更该明白:分红这东西,在经济环境不好时,是真的可以低、可以为0的。
所以,如果你要的是“退休后每个月雷打不动到账的那笔钱”,请永远以“不含分红”那张表为准。分红是锦上添花,不是雪中送炭。
------
五、产品拆解:固收 vs 分红,到底差在哪
1. 中英悦活人生C款 = 固收型
• 每年领多少,白纸黑字写进合同,不受市场波动影响——这是它最大的价值。
• 第5年先给一笔关爱金,之后年年领,终身领到105岁,满期还有一笔。
• 现金价值回本快,第4年就超过已交保费,急用钱能退、能贷,资金不“锁死”。
• 互联网专属:全国可投、不用双录、500万以内免健康告知,对高龄、有体况的朋友特别友好。
• 代价:预定利率2.0%就是天花板,写进合同的部分不可能更高;没有抗通胀设计——30年后那笔钱的购买力,它不负责。
2. 中意悠值有2.0A款 = 保证 + 分红
• 保证部分之外,保单第1年末就开始核算分红,次年就有机会拿到现金分红——这是它的卖点。
• 演示表里那些“含分红”的更高数字,就是在保证部分上叠加红利出来的。
• 领取有平准(A款)、递增(B款)可选,理论上能对抗通胀焦虑。
• 代价:保证部分的基础收益,低于固收的中英——也就是说,你是用一部分“确定的钱”,去换一个“博更高”的机会。
一句话总结:
中英 = 把确定的钱,确定地给你,一分不多、一分不少。
中意 = 先给你一部分确定的,剩下一部分看公司当年投资赚得怎样再分给你。
一个是「合同里的确定」,一个是「公司努力后的可能」。
------
六、核心对比:一页看懂
对比维度 中英悦活C款(固收) 中意悠值有2.0A(分红)
产品类型 普通型2.0%预定利率 保证部分 + 红利
确定性 ★★★★★ 写进合同 ★★★ 保底确定,分红不确定
想象空间 无,天花板2.0% 有,看公司投资能力
分红到账 无 次年即有现金分红
抗通胀 无(平准领取) 理论上有(B款递增)
现金价值 第4年超已交保费 依条款,整体略慢
投保便捷度 互联网专属、免双录、500万内免健告 依渠道
适合谁 求稳、退休现金流刚需 能接受波动、用闲钱博超额
一句话:
如果你要的是“退休后每个月必须到账的那笔钱”——选中英,确定性无可替代。
如果你已经有充足的确定现金流,这笔200万是“闲钱”,想博一个更高收益的可能性——可以考虑中意,但前提是你得能接受分红为零的年份。
------
七、决策建议:站在你角度的三条“人话”
第一条:先看这笔钱是“刚需”还是“闲钱”
这个问题的答案,比IRR重要一万倍。
如果这200万是你养老的主力资金、退休后每月要指着它过日子——我更建议你选中英这类固收。因为你要的不是“可能更高”,你要的是“一定到账”。确定性对退休的人是无价的。
如果你已经有社保、房租、别的确定养老金,这笔200万是“闲钱”、二三十年都用不上——那可以考虑中意这类分红型,用一部分确定性去博超额收益的可能性。前提是你能接受:分红为零的那几年,心里不慌。
第二条:警惕海报上那个“含分红”的大数字
再说最后一遍——凡是带“含分红”“演示”字样的大数字,一律自动打个折看。真正能养你的,是那张“不含分红”的表。能用分红的是锦上添花,不能靠它过日子。
第三条:其实不一定非要二选一
200万没必要全押一个。一部分配中英这类固收,锁定退休后雷打不动的现金流;一部分配中意这类分红,去博更高的想象空间——这本身就是更稳的做法。两条腿走路,永远比一根筋踏实。
------
八、最后的话
养老钱是咱们辛苦一辈子攒下来的,它不应该是“搏一搏”的本钱,而应该是“安安心心”的底气。
以上只是产品功能的客观拆解,不构成投保建议。所有权益以正式保险合同条款为准。投保前请务必阅读条款、产品说明书和风险提示,充分了解保险责任与责任免除。分红是不保证的。
如果你觉得有用,转发给你身边正在看这类产品的朋友,尤其是自己的爸妈——别让他们被海报上那个大数字,一下子就带走了。
⚠️ 免责声明:本文案基于公开披露资料撰写,旨在客观拆解产品功能与公司基本面,不构成任何投保建议。具体保险责任、分红政策与实现率,请以保险合同条款及保险公司最新官方披露为准。
