一、手术无影灯品牌TO10
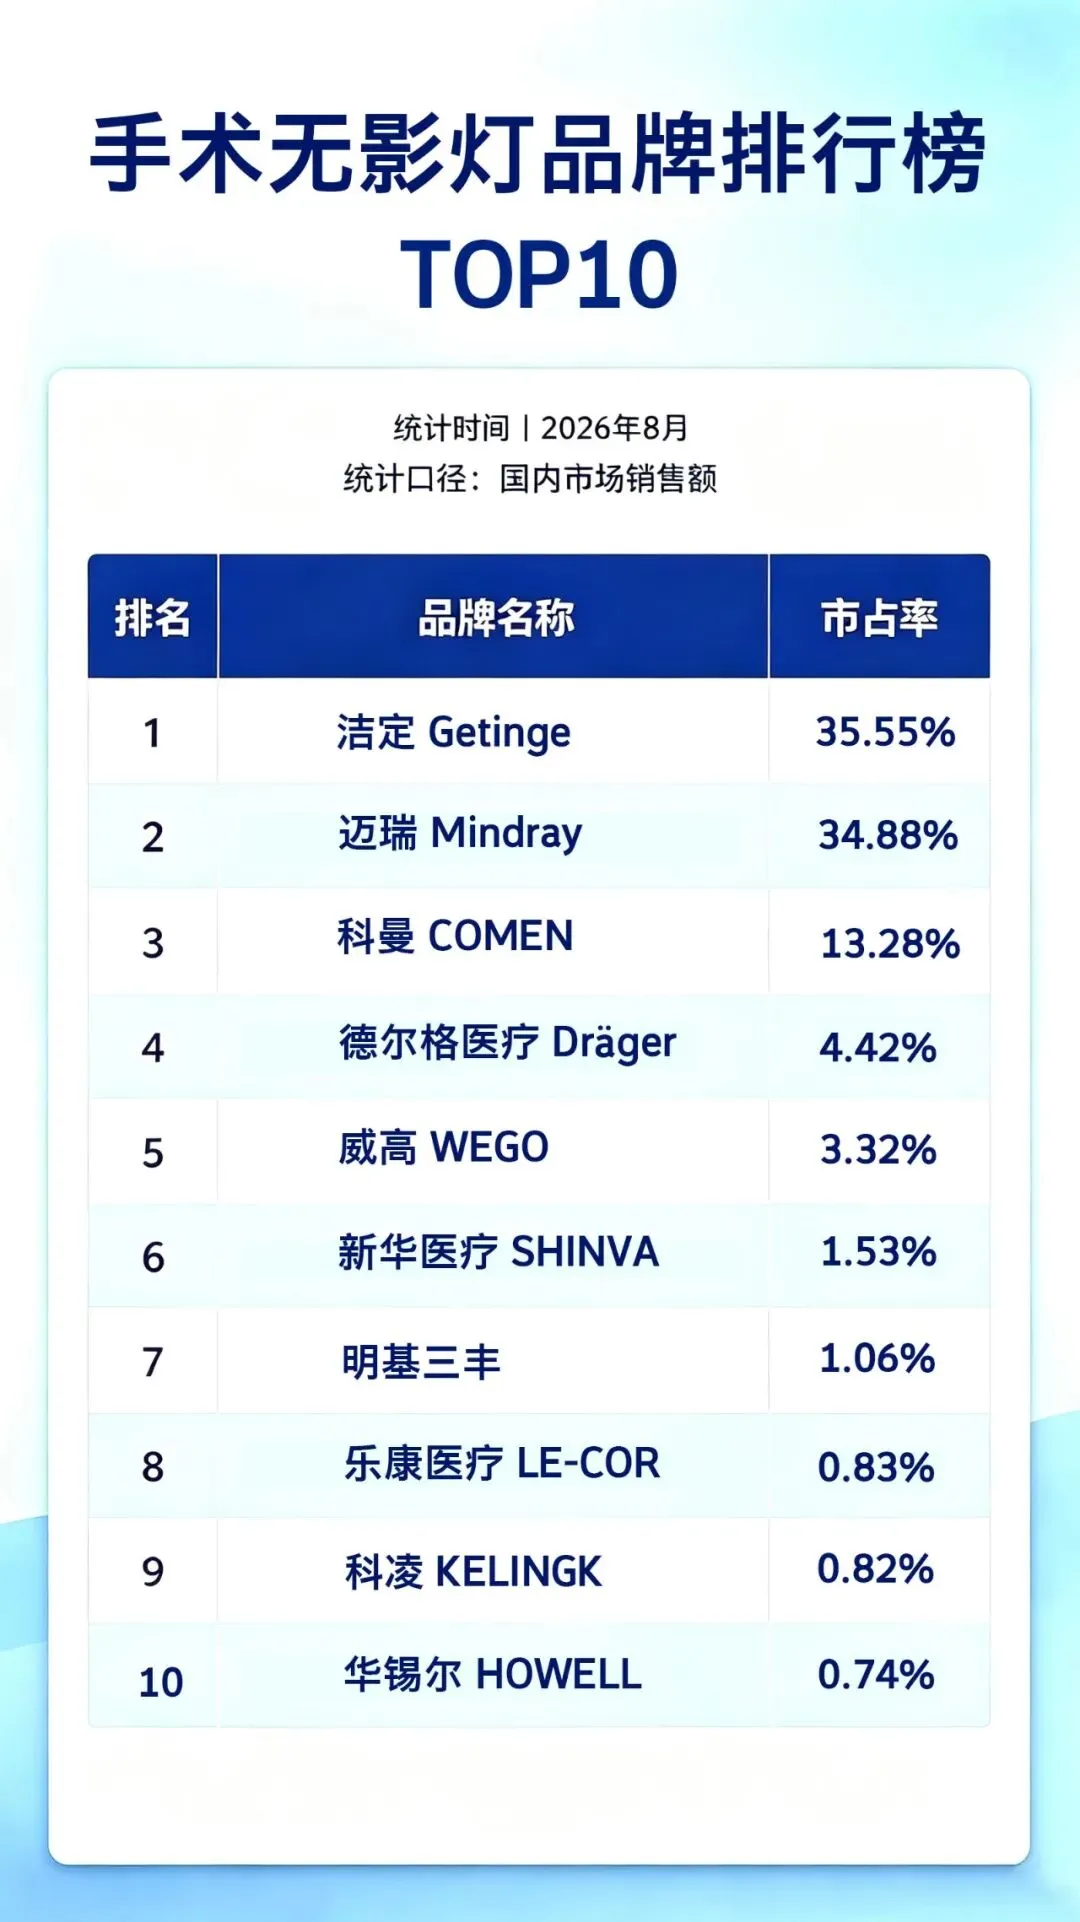
2026年8月国内手术无影灯品牌榜单出炉,洁定以35.55%市占率位居首位,迈瑞34.88%紧随其后,科曼13.28%位列第三。
本次数据根据026年国内手术无影灯市场综合营收市占估算数据,赛道头部集中效应显著,第一梯队四大品牌合计市占68%–76%,垄断国内中高端及主流市场。
第一梯队品牌(核心主力)
1. 迈瑞医疗(国产第一):市占率27%–29%。全场景覆盖三甲、地市、县域及民营医院,灯床吊塔一体化方案优势突出,行业出货量断层第一,是国内市场规模最大、装机量最高的无影灯品牌。
2. 德尔格(外资高端第二):市占率18%–20%。深耕高端三甲医院,在心外、神外等高精度手术场景认可度高,光学性能稳定,高端专科手术室市占稳固。
3. 科曼(国产第二):市占率13%–15%。主打高性价比LED花瓣式无影灯,下沉渠道强势,核心覆盖地市、县域医共体及民营医院,基层市场出货量领先。
4. 洁定Getinge(迈柯唯Maquet,外资高端):市占率10%–12%。国内复合/杂交手术室标杆品牌,单台设备单价行业最高,聚焦国家级中心、高端新建改扩建手术室,高端复杂手术场景独占优势。
二、核心采购单位分布
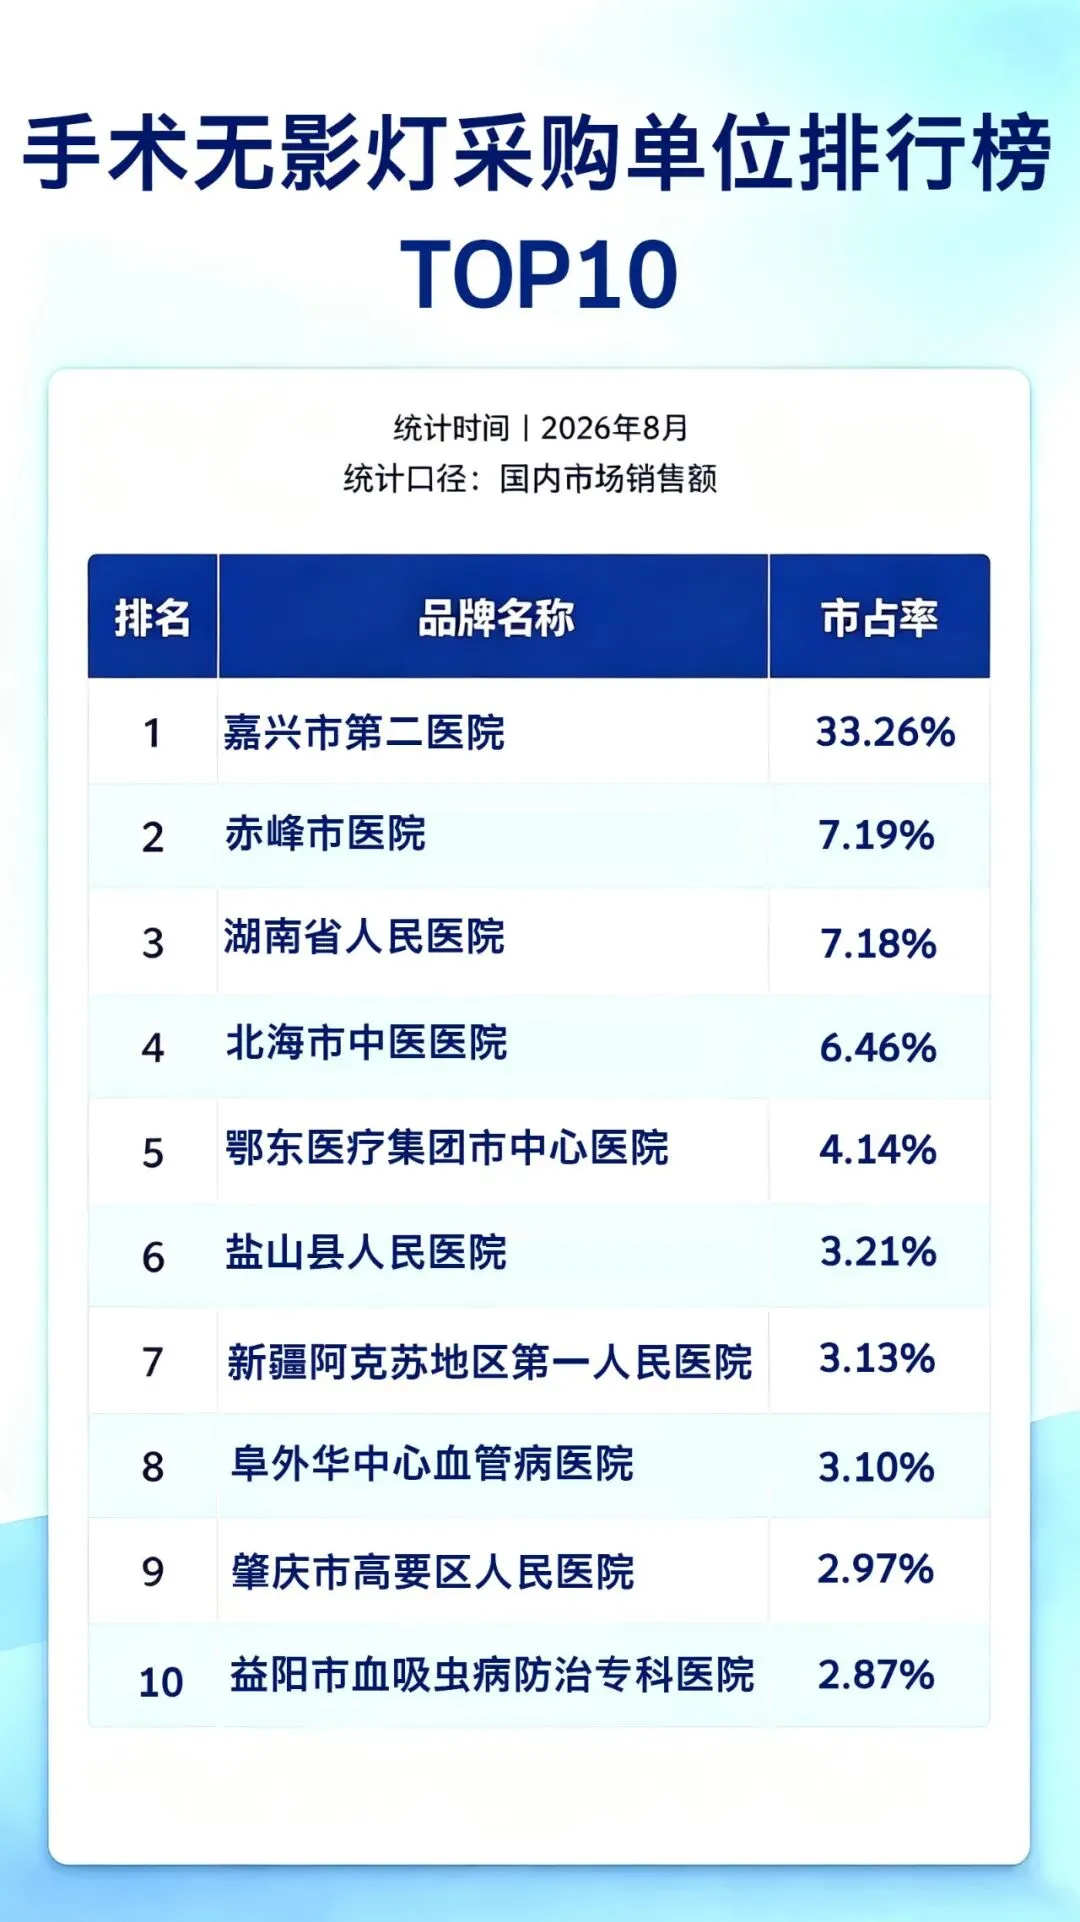
同期手术无影灯采购单位TOP榜单出炉,以销售额为核心统计维度,清晰展现各医疗机构采购体量,精准呈现行业终端采购需求与核心采购主体分布情况。
从全国采购需求结构来看,手术无影灯采购主体分层明确,采购体量与品牌偏好高度匹配市场梯队格局。
1. 顶级采购主体(大三甲、国家级医疗中心):以省级三甲医院、区域医疗中心、心外/神外专科三甲为主,主打高端复合手术室采购,优先采购洁定、德尔格高端无影灯,单项目采购金额高、设备配置标准严苛,是外资品牌核心营收市场。
2. 中端核心采购主体(地市级三甲、重点县级医院):为市场最大采购群体,采购需求均衡,首选迈瑞全系列无影灯,兼顾科曼高端机型,兼顾设备性能与一体化配套能力,采购频次高、总出货体量最大。
3. 基层采购主体(县域医院、乡镇卫生院、民营医院):主打性价比采购,核心采购科曼、乐康、美迪兰等国产品牌,以基础LED无影灯为主,采购单价低、批量采购居多,是国产第二梯队品牌核心下沉市场。
整体采购数据特征:2026年国内公立医院采购占比超85%,民营医疗采购占比稳步提升;国产设备整体采购数量占比达73%以上,国产替代在基层采购市场已形成绝对主导地位,高端市场仍由外资品牌主导。
三、头部经销商市场排名
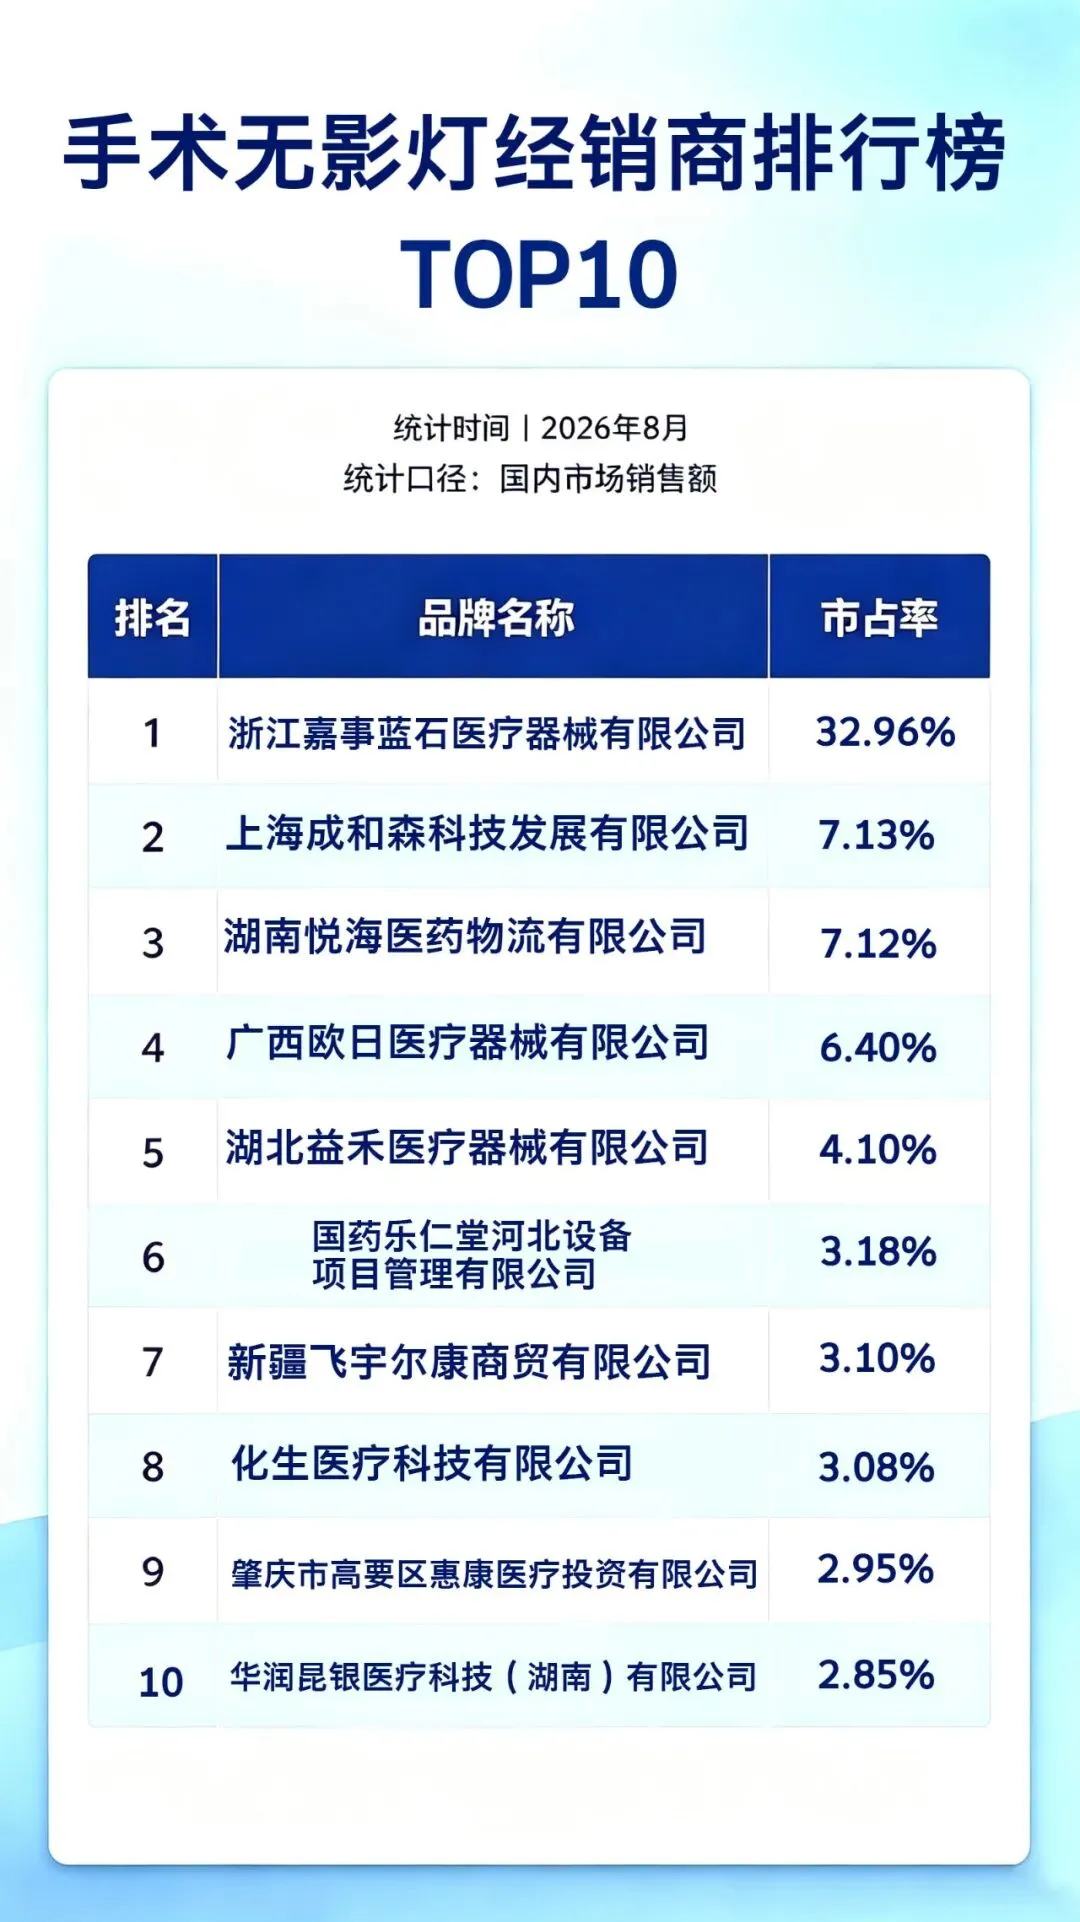
8月手术无影灯经销商销售额榜单同步更新,直观呈现各渠道经销商销售实力,清晰反映现阶段手术无影灯经销渠道的市场竞争与整体格局。
2026年核心经销商梯队排名(无影灯领域)
结合全国招投标履约、渠道覆盖与项目落地体量,手术无影灯主流经销商形成明确梯队,头部经销商集中承接三甲新建、县域医共体打包项目,渠道壁垒极高。
第一梯队核心经销商(全国头部):全国性大型医械流通企业,覆盖全国各省招标、售后履约能力完善,独家/主力代理迈瑞、洁定、德尔格一线品牌,承接全国高端手术室、复合手术室项目,中标金额与项目体量稳居行业前列。
第二梯队核心经销商(区域龙头):深耕各省区域市场,主打科曼、乐康、美迪兰等国产品牌,聚焦地市级、县级医院及民营医疗机构,出货量大、性价比渠道优势明显,是基层市场核心履约主体。
第三梯队经销商:地方性小型经销商,业务零散,仅承接本地小型医院、门诊基础无影灯采购项目,市场覆盖面与体量有限。
榜单数据取自官方资料与公开招投标信息,覆盖全国 31 省份,数据源含政府采购平台、医院官网、第三方平台等。数据和市场全貌存在差异,仅供行业参考。