上一篇算是健康宝宝+无家族史的情况下,怎么挑选适合孩子的重疾险。
这一篇写给有家族史的健康宝宝。
家族史,不等于孩子有病,只是一种潜在遗传风险的提示。
孩子目前没有异常,父母、兄弟姐妹之类直系亲属,有确诊疾病。
大部分的重疾险(尤其成人款、部分少儿款)会在健康问卷里,问到这样一个问题:
"直系亲属是否患过恶性肿瘤 / 遗传性疾病 / 精神类疾病"。
这类宝妈们痛点来自这里:
目前宝宝是健康的,无异常,但因为家里有潜在基因,心里总担心未来孩子会不会同样发病。
虽然不想面对,风险确是真实存在的,如果真的发生了,买的重疾险能赔吗?
这里给这些宝妈们的建议是:
1、先梳理自己的家族病史。确认病种、发病年龄、遗传方式。
先搞清楚亲属确诊的到底是什么病?
如果是普通高血压、高血脂这类,不属于核保重点关注的遗传性疾病。
核保重点盯的是单基因遗传病:比如成人多囊肾、肝豆状核变性这种。
同样一个常显病,越年轻发病,风险越高。比如,爸爸35岁就确诊多囊肾,和爸爸60岁才查出来多囊肾,保险公司评估完全不一样。年轻发病代表致病基因的外显率更强。
最难的是确认遗传方式,一般分三种:
常染色体显性(常显):父母一方患病,子女 50% 概率会拿到致病基因,很多是成年后才发病(晚发)。 比如成人多囊肾,哪怕孩子现在完全健康,很多产品直接除外该遗传病及相关并发症,严重的直接拒保。
常染色体隐性(常隐):要同时拿到父母双方的致病基因才会发病;父母大多只是携带者,本身不发病。比如肝豆状核变性,如果只是亲属患病、孩子基因正常,很多产品可以标体或者仅除外。
X 连锁遗传:致病基因在 X 染色体,男女发病概率差异很大,比如杜氏肌营养不良,大多男孩发病。 核保会重点看亲属是男性还是女性发病、孩子性别。
这些非常专业,如果盲目投保,一旦拒保,会留下拒保记录,影响后续投保。所以建议先跟专业的保险从业者沟通,跟备选产品的核保老师做沟通,走预核保,不留记录的那种。
最后优先选择对这个家族史核保友好的产品,而不是直接挑责任最好、最便宜的买。
2、挑选产品的时候注意两点:
一看,健康告知问了没。
毕竟不是所有产品都会问到相关内容,根据有问有答的告知原则,根本没有问到家族史,就像达尔文宝贝,不需要主动告知,不属于隐瞒。
如果产品问到了,就必须如实告知,再挑选对家族史核保口径宽松的产品,走预核保。
二看,未来的理赔边界。免责条款有没有对这个病做除外处理。
很多人以为重疾险买上了就万事大吉,买上不等于能赔。
赔不赔,还得看免责条款。
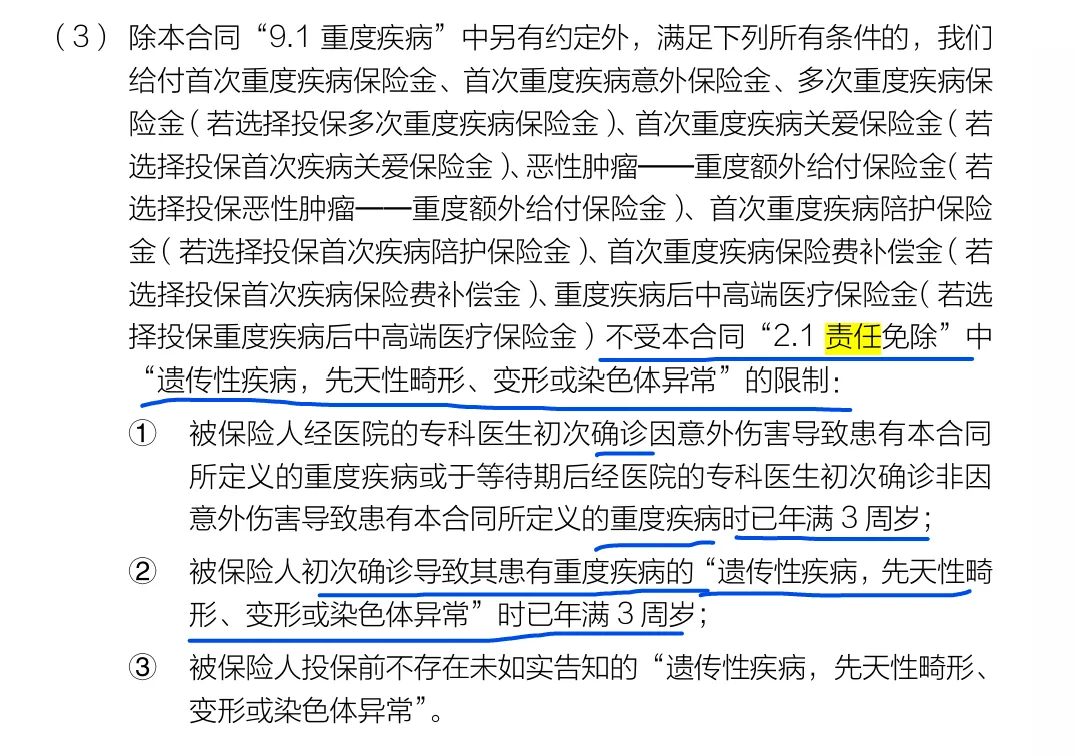
绝大多数重疾险免责:遗传性疾病、先天性畸形、染色体异常不赔。
医疗险同上,还加一个既往症不赔。
如果未来孩子发病,这个病属于遗传性疾病,保险公司是可以依据免责拒赔的。
所以优先选择,行业最先进的,能保这个问题解决的保险产品,还得是现在最新的达尔文;
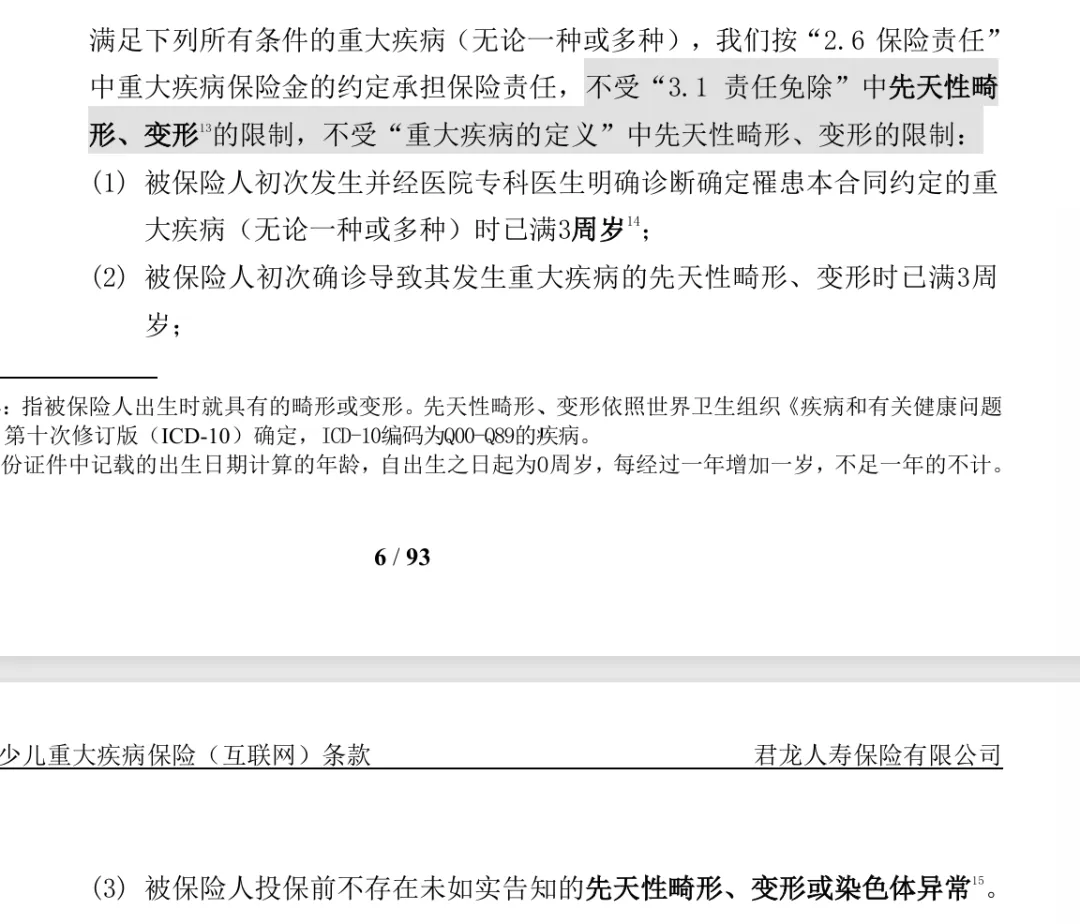
小青龙的豁免责任,也仅限于“先天性畸形”可赔,纯基因遗传病,不再开放范围。
ok,以上就是给担心家族遗传疾病的父母们的好思路和好产品。
完毕。
