本文是「隽保」
第458篇原创
2026年9月增额寿榜单来了。
最近一个月我把市面上的136款增额寿测评了一遍,给大家筛选出来现在一梯队的三款产品,尤其是第三款产品,集合了市面上各个产品的优点。
这篇文章给大家做个全面测评,也带大家同步一下选增额寿的要点,着急看产品的朋友,可以直接点开主页联系我1对1。
一、筛选逻辑
我们先说产品测评的3个标准,每一个都能筛选掉90%的产品,这也是大家买分红保险,一定要了解的。
现在分红增额寿的预定利率上限是1.75%,也就是写进合同的固定部分利益上限1.75%。
但这里大家要注意:这不是我们拿到手的利益,而要先扣掉保险公司的经营成本,有的公司扣得多,有的公司扣得少。
经营成本扣得越多的产品,给到我们的利益越少,扣得少的产品,我们才能拿到更多利益,所以同样保费,不同产品到手利益能相差几十万。这就像切蛋糕,是多切一点给客户,还是多切一点留给自己,也能侧面反映一家公司愿意给客户多少利益。
大家不要小看这一条:90%的产品,都因为扣掉的经营成本太高,给到客户的收益太低,这一轮就被淘汰了。
(比如平安、泰康、国寿等传统公司的产品)
现在分红险的演示利率都是3.5%;
但决定我们的分红能拿到多少,不是演示利率,而是分红能力,这里也能相差几万到几十万不等。
怎么看保险公司的分红能力呢?
前面有详细分析过现在保险公司分红能力分成了3个梯队,如果你想要了解得更系统全面,可以看这个视频:
简单一点来说,就是一家保险公司的分红能力,可以分成≥3.2%和<3.2%两种。
这个3.2%怎么来的呢?
它来自这几年监管对分红进行限高,保险公司的分红不能高于3.2%和实际分红投资水平的较小者。
就是说不管实际分红水平是3.5%、3.9%,只要高于3.2%,都要按照3.2%来分红,除非特别申请才能突破限高,等以后不再限高了,才会把分红释放出来。而现在分红水平不到3.2%的,就是真实的水平了,也就是实际分红水平就比较低,这类公司不太推荐,很多产品在这一轮就被淘汰掉了。
(比如太平洋的福有余)
第三个标准就是挑公司。
不是看保费规模有多少,以前保费规模很高但出问题的公司不少,那看什么呢?
看这家公司的风险评级。
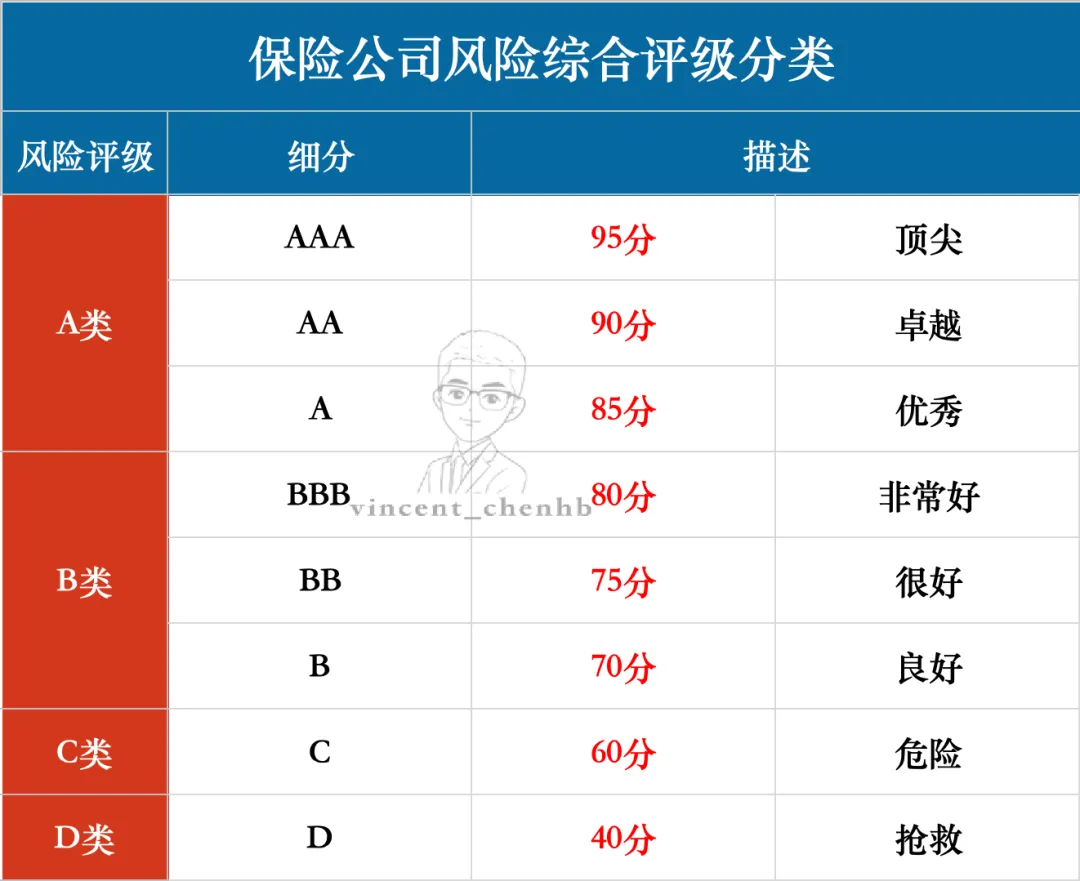
这也是我们作为老百姓判断一家公司好坏最权威也最简单的方法,因为这是所有保险公司的老板——金管局——每个季度根据这家公司的偿付能力、管理水平、资产质量、投资风险等做一个全面体检,分成下面8个评级:
AAA评级是卓越,然后是AA/A,BBB级也可以,C和D就不及格:
我们尽量选择A类公司,最好是AAA;
如果综合水平好,可以选择BBB级;
BB级及以下的公司,直接pass。
这里又淘汰了很多公司,尤其一些公司虽然广告不少,但只有面子没有里子,虚胖得很,通过风险评级大家就能提前避开。
三个标准对比筛选下来,136款产品,就只剩下3款产品了,后面我们来公布筛选后真正给到足够多利益、同时分红能力强也经营稳健的前三增额寿。
二、第一款:陆家嘴国泰泰赢家2.0
你可能对这家公司有点陌生,但它是今年的爆款产品,保险公司为了控制销量,还特地提高了投保门槛。
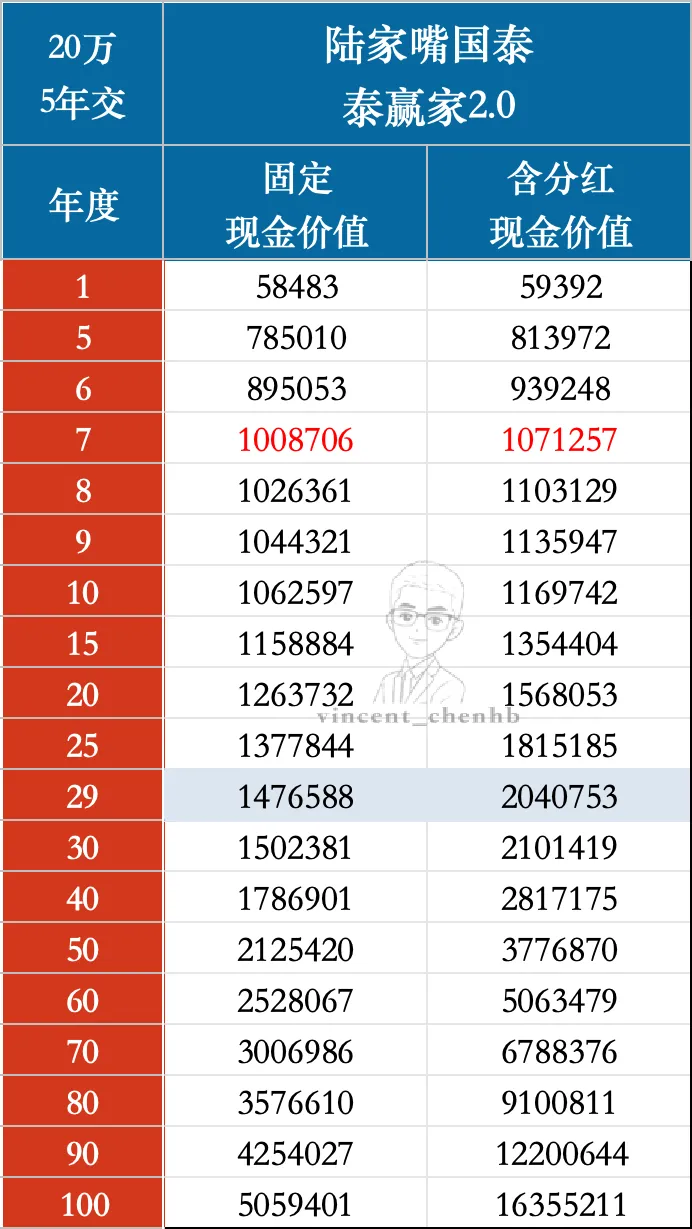
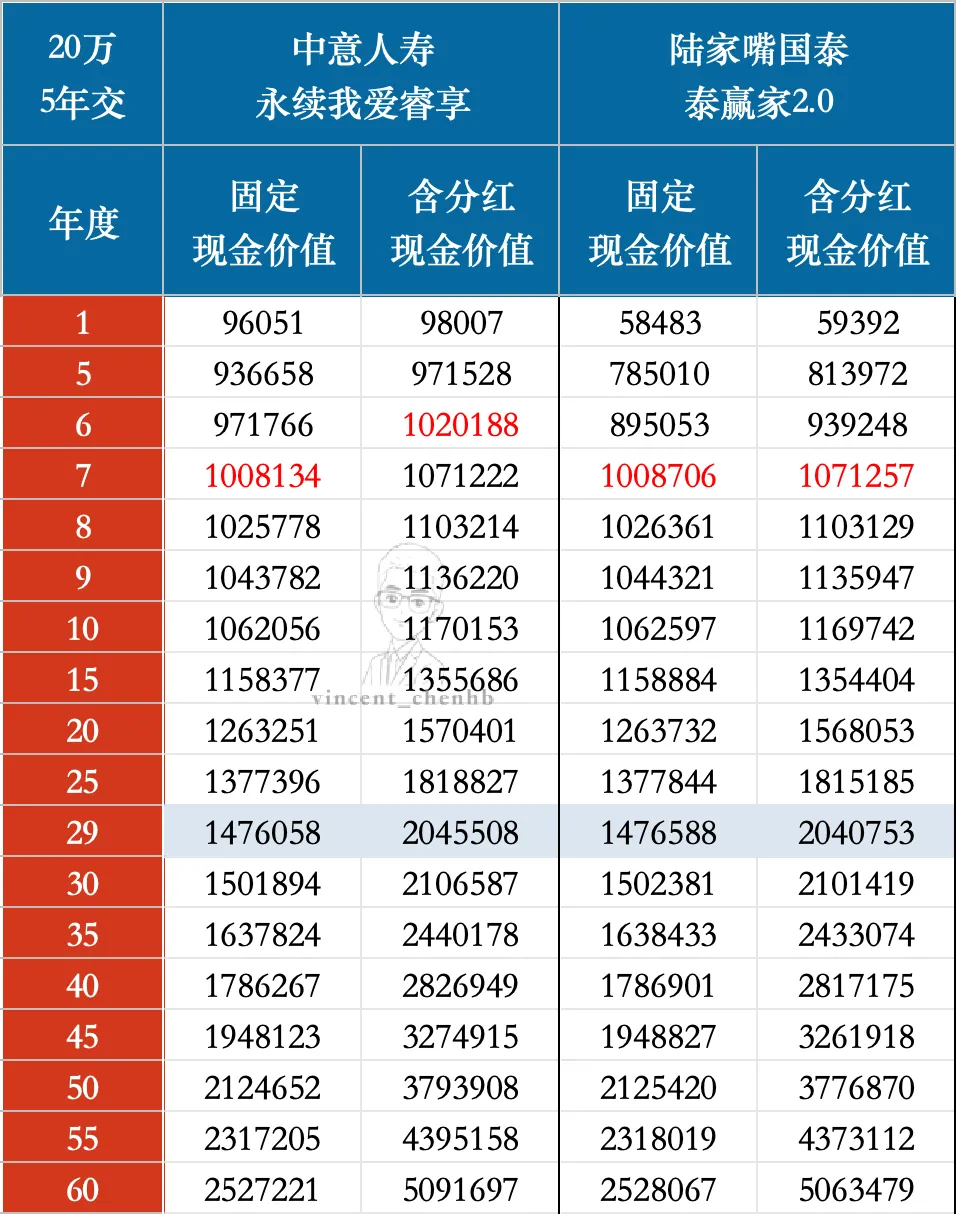
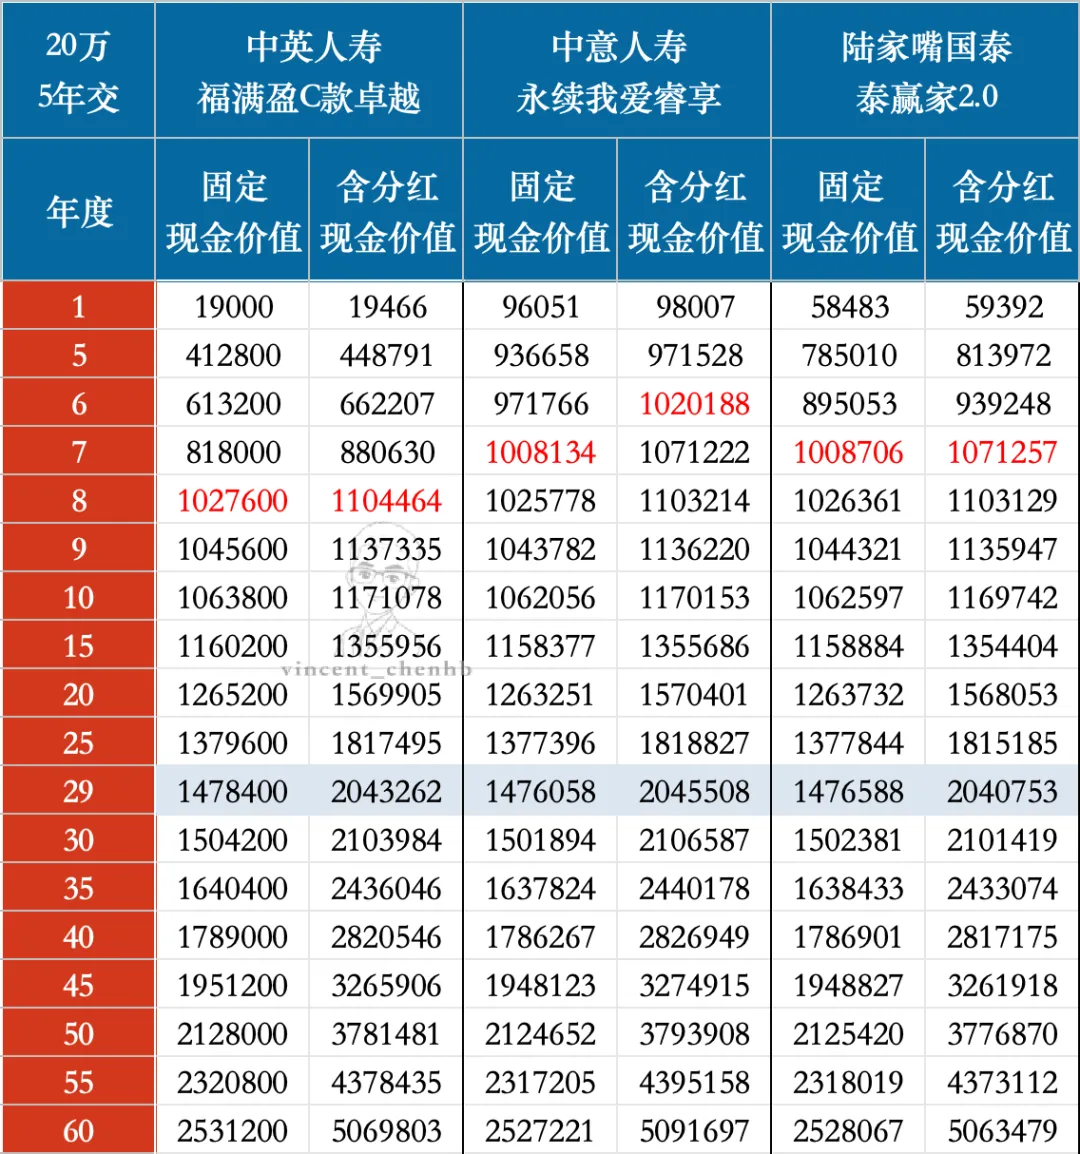
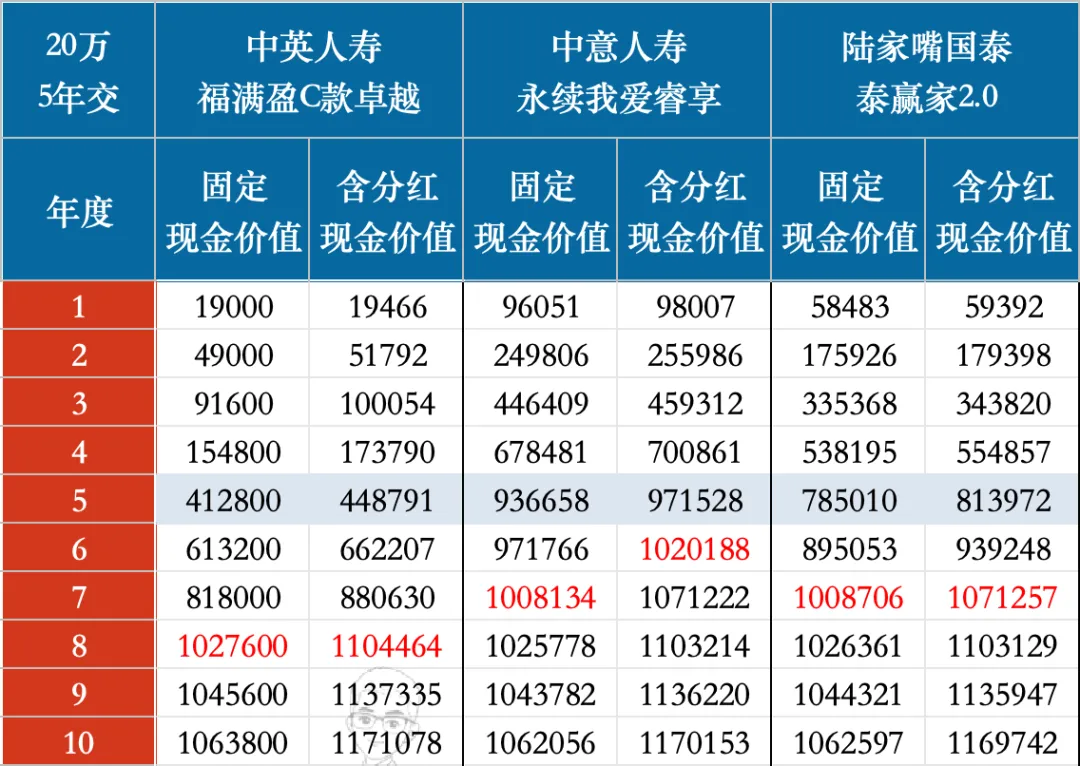
按照20万、5年交举例:
交完保费第7年,无论固定现金价值,还是带分红现金价值,都超过保费,也就是这年开始退保没有损失;
第29年保单现金价值翻倍到200万,正常5年交、29年翻倍,就属于一梯队产品了。
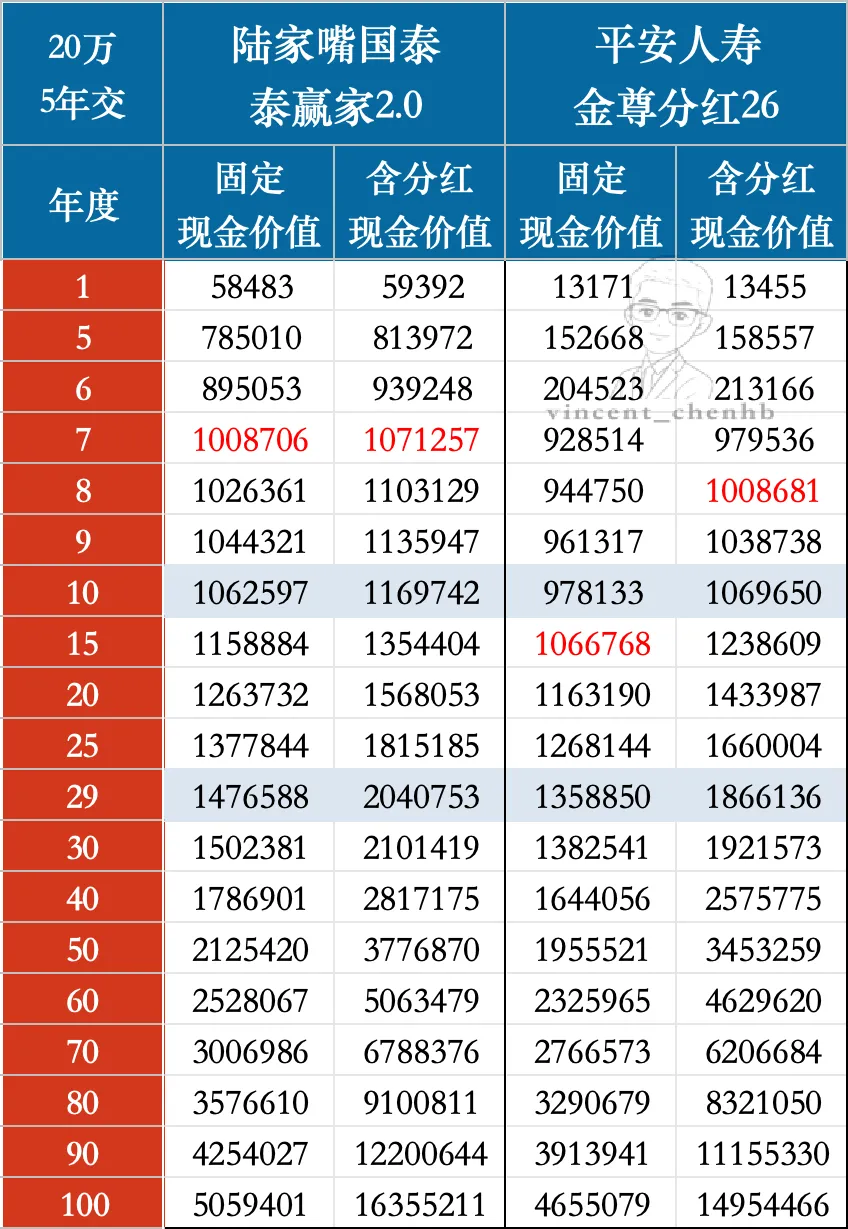
为什么说陆家嘴国泰的产品利益比较高呢,我拿平安保险的金尊分红对比下,大家就清楚了:
第10年平安现金价值107万,陆家嘴国泰有117万,相差10万,而且时间越长,差距越大。
这10万块,就是前面说的被当做经营成本扣除了,还是给到客户了?
好的产品,肯定会给到客户。
泰赢家的要求是:每年减保金额不超过申请时现金价值的20%,每年领取的金额上限会越来越少。
怎么理解呢?
我举个例子,100万现金价值:
第一年领走20万,还剩下80万;
第二年申请减保的时候现金价值是80万,减保20%,最多领走16万;
第三年上限12.8万。
(以此类推,5年时间不能全部减保领完,除非直接退保全部领走)
这种减保方式不够好,比不上后面的两款产品,但泰赢家的分红可以一次性全部领走:
比如第29年总现金价值204万,其中分红有56万;
这56万可以一次性减保领走,加上固定现金价值的20%,这一年就能领走86万,能稍微弥补一点不足。
看3个数据:
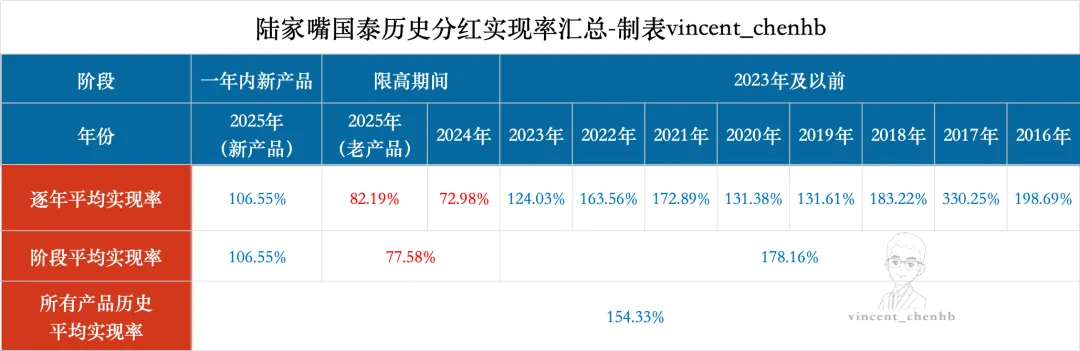
1、陆家嘴公布了过去10年的分红数据,前8年实现率都在100%以上,平均实现率178%;
(也就是说你8年前买的保单演示100万分红,实际能拿到178万,业内没有几家比他更高的公司了)
2、2024年开始对分红进行限高,行业平均实现率被拉低到50%,只有5家公司突破限高,陆家嘴国泰是其中之一;
3、陆家嘴2026年的分红水平≥3.2%,这是测算了陆家嘴很多产品的实现率以后,得到的数据,也是我们实际能拿到的分红水平。
所以从历史数据上,我们也能看到陆家嘴国泰的分红能力,非常优秀。
你可能会奇怪,陆家嘴国泰凭什么给到这么高的分红?
答案其实很简单:它的投资能力强,这也是所有分红保险盈利的基础:
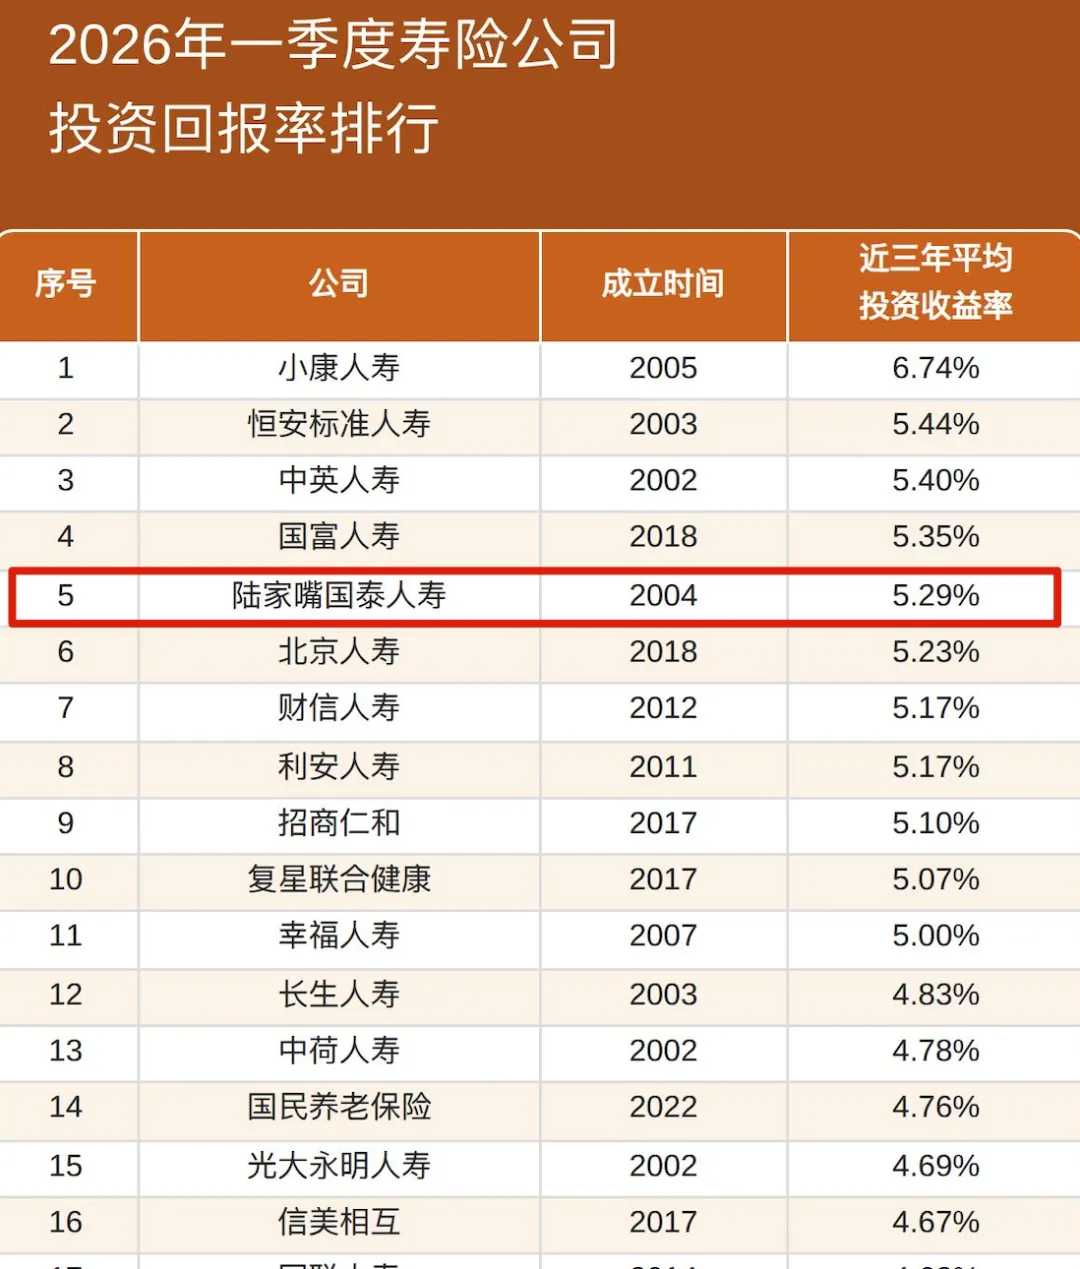
过去3年平均投资收益5.29%,全行业前五,分红账户拿到的投资收益,就作为分红给到客户了。
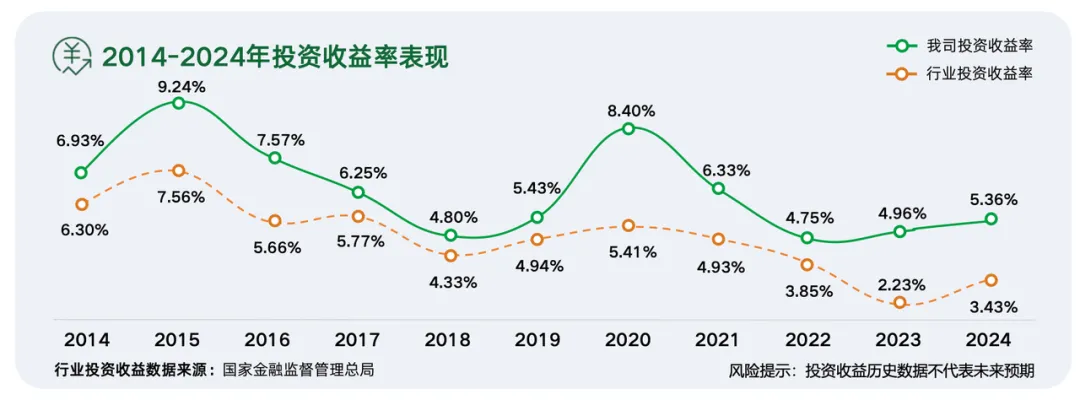
如果大家不放心,我们再往前看几年:
过去十多年的投资收益,也都远大于行业平均水平。
陆家嘴这么稳定的投资能力,也是依托于它的股东背景。
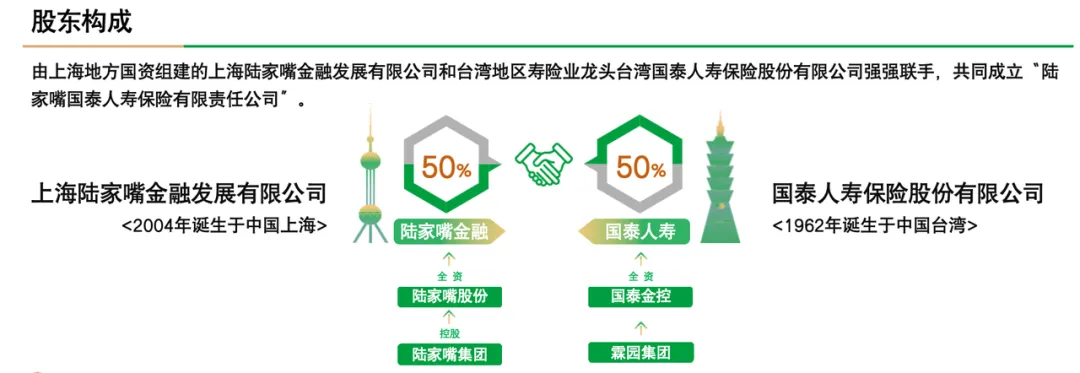
陆家嘴是两岸合资公司:
内地股东是上海陆家嘴金融:背后是上海浦东新区国资委,整个浦东新区的开发都跟它有关;(包括上海迪士尼,以及中国第一高楼上海中心大厦,它们的股东也是陆家嘴金融)
台湾省股东是国泰保险:台湾省首屈一指的寿险公司,每三个台湾人就有一位国泰客户,年保费超千亿,两岸合并排名,能排到全国第7名。
两家股东各持股50%,一家有国资背景,一家有规模和经验,也是强强联合。
但陆家嘴国泰有两个不足,辉煌也要给大家做好提示:
首先是风险评级中上,之前保持了一年的AA评级,最近两个季度降低到BBB评级。
原因也很现实:
2025年陆家嘴的保费收入快速增加,而增加的每一块钱保费,都是保险公司的负债在增加,就需要提前准备支付负债的准备金;
所以偿付能力降低,评级也下降了。
因为保费规模增速太快导致的评级下降,我也不觉得就是坏事。
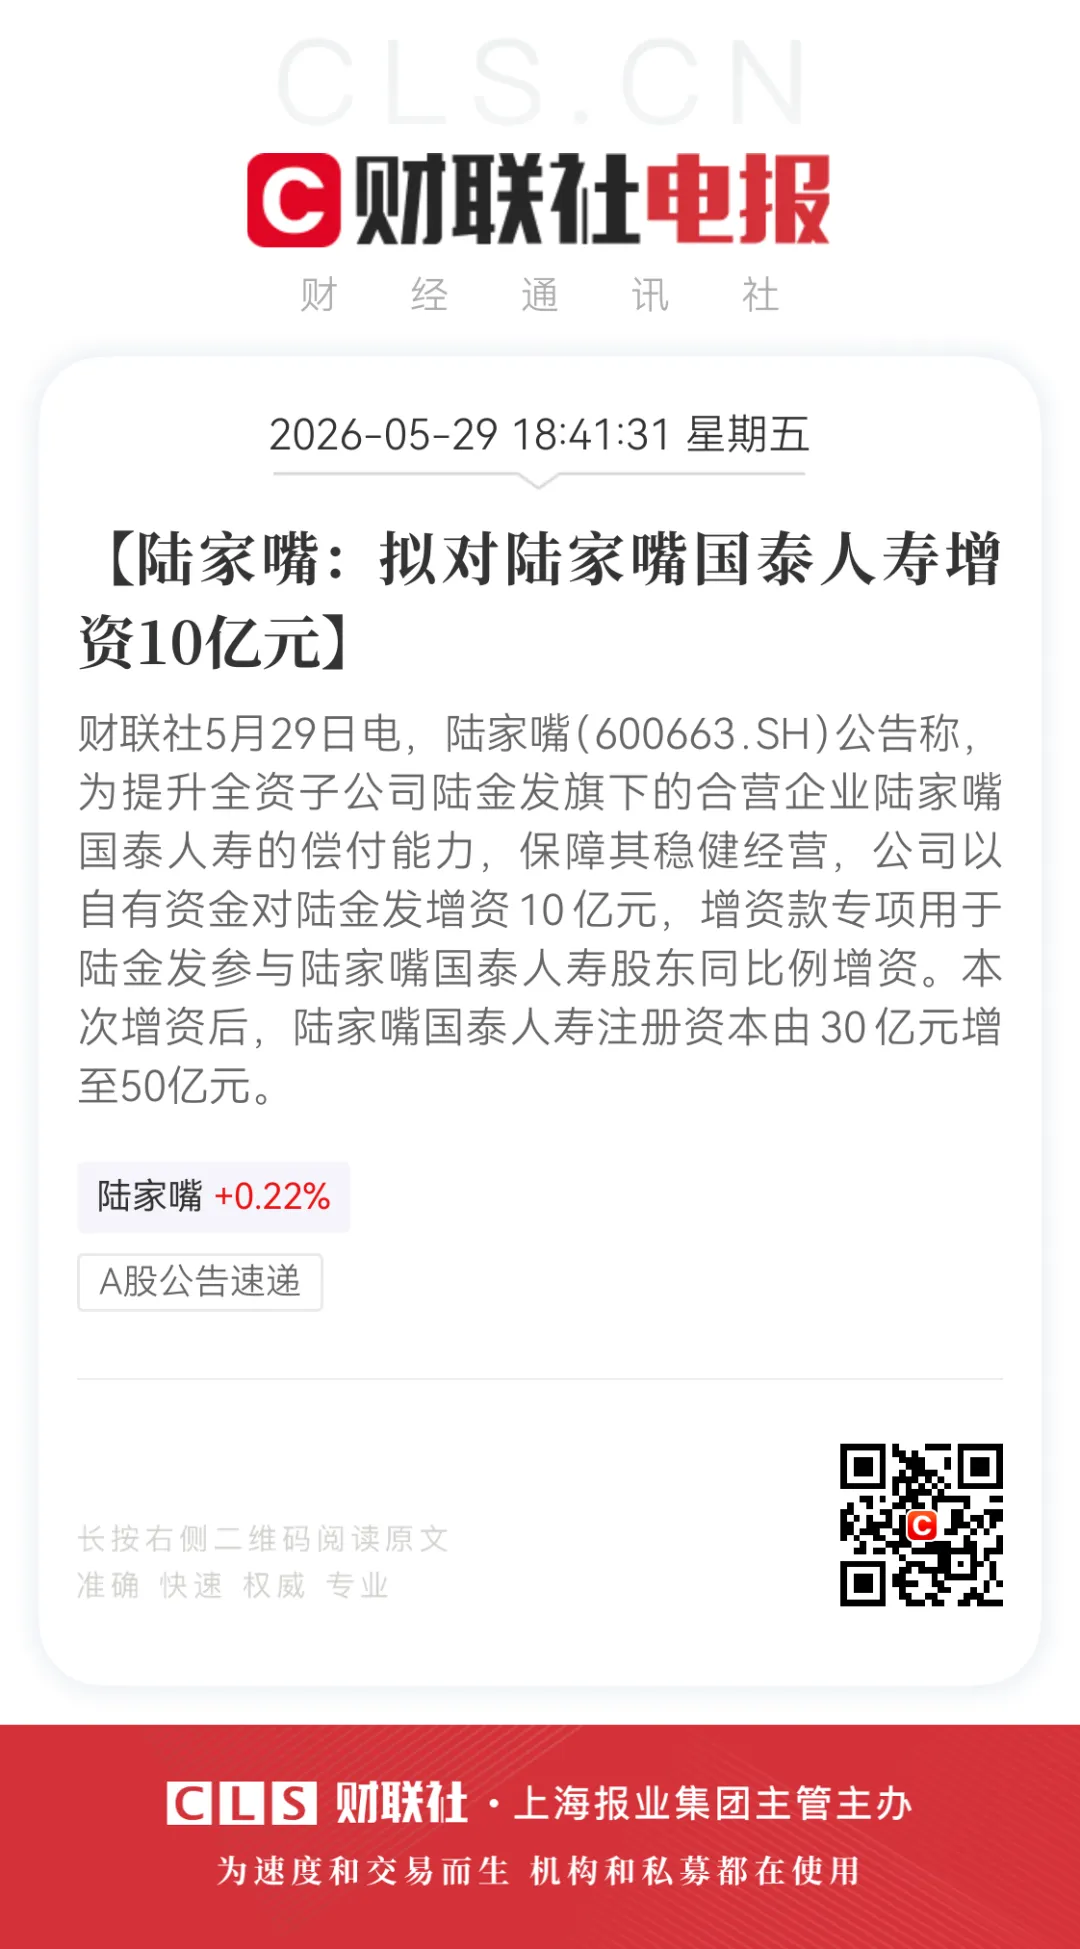
而且为了提高偿付能力,陆家嘴国泰计划增资20亿,增值后达到50亿元,偿付能力和风险评级,应该也会很快回升。
第二个缺点是50万起投保,保费预算50万以内的话,就要可以考虑后面两款产品,不过,等陆家嘴增资完成之后,起投门槛肯定也会降低。
总结下:陆家嘴国泰泰赢家2.0,它给到客户的产品利益足够多,同时过往的分红实现率亮眼,股东背景优秀,投资能力强,综合下来,以后更有希望拿到更稳定的分红。
缺点就是投保门槛高,目前的评级中上,每年减保金额会逐渐降低,稍有瑕疵,但已经比绝大多数产品好。
三、第二款:中意人寿永续我爱睿享版
如果你觉得陆家嘴国泰评级不够好,那后面的产品就可以重点看看,有的地方还要更优秀一点。
同样在第7年固定现金价值超过保费;
带分红现金价值更早,第6年就超过保费,比陆家嘴国泰早一年;
同样第29年现金价值翻倍到204.6万,比陆家嘴国泰还要多5000多。
因为这些都是筛选以后才挖出来的一梯队产品,产品利益上的差距很小。
中意减保领取的上限不会因为之前领取过就降低:同样100万,中意第一年减保20万,第二年减保的上限依然是20万,5年可以减保领完,这一点比陆家嘴国泰更加灵活。
但中意的分红只能等比例减保20%,不能单独领走,这点的灵活性不如陆家嘴。
中意跟陆家嘴国泰的减保规则,可以说是正好相反。
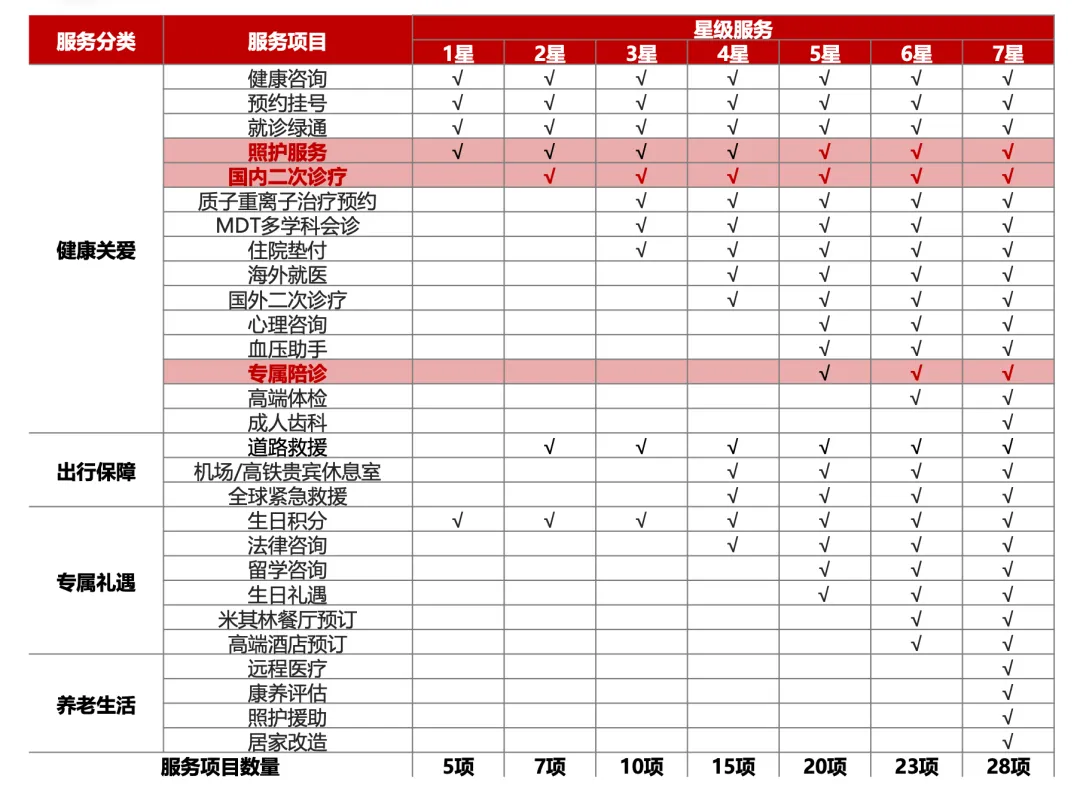
还有一点要特别提示下:中意的增值服务比较全,比如陪诊、对症挂号、二次诊疗等等:
另外两家公司也有类似的服务,不同的是:
中意的服务目前是只要保单有效,就能享受服务;
但另外两家是缴费期内享受,交完保费就不再享受服务了;
这一点中意做得更好。
这些服务也很实用,但很多人经常忘了用,平时助理也会在群里提醒使用,也算是薅个羊毛。
中意的分红能力,也很亮眼:
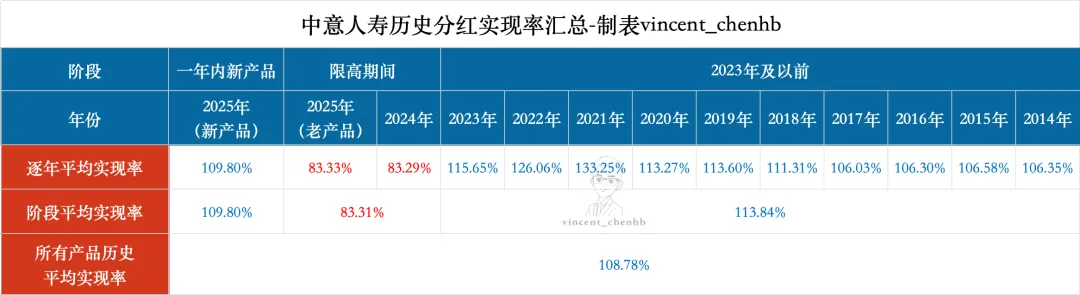
1、公布了过去20年的分红数据,前18年分红实现率都在100%以上;2、过去2年也是突破限高的5家公司之一,平均实现率83%;
3、今年分红实现率贴着3.2%执行,实际分红能力肯定在3.2%以上。
中意的分红能力可以说是又稳又好。
大家可以再看一家传统保险公司的数据,拿平安举例:
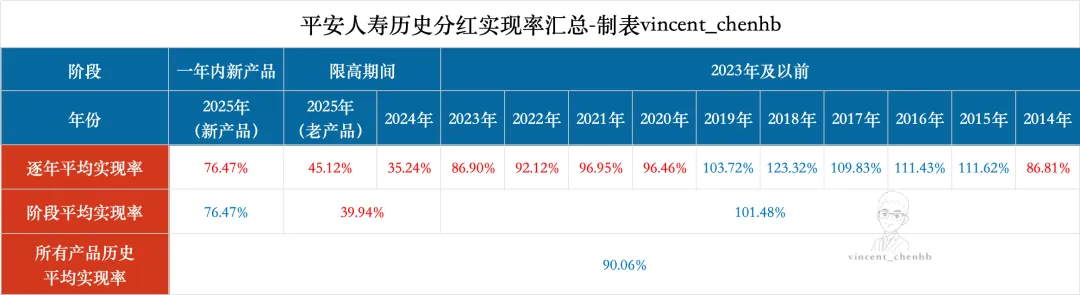
分红限高之前的10年里,有5年平均分红实现率不到100%;
分红限高后,平均实现率40%,对比中意的83%,到手的分红相差一倍。
这里也啰嗦一下:分红能力不太好的公司,在行业里也不少,大家一定要擦亮眼睛,不要被保险公司表面的宣传欺骗了。
我们接着说中意的风险评级:过去3年都是AAA和AA评级,最近一年多都是最稳健的AAA评级,可以说是监管眼里的优等生。
中意的稳健还来自于过硬的股东背景:
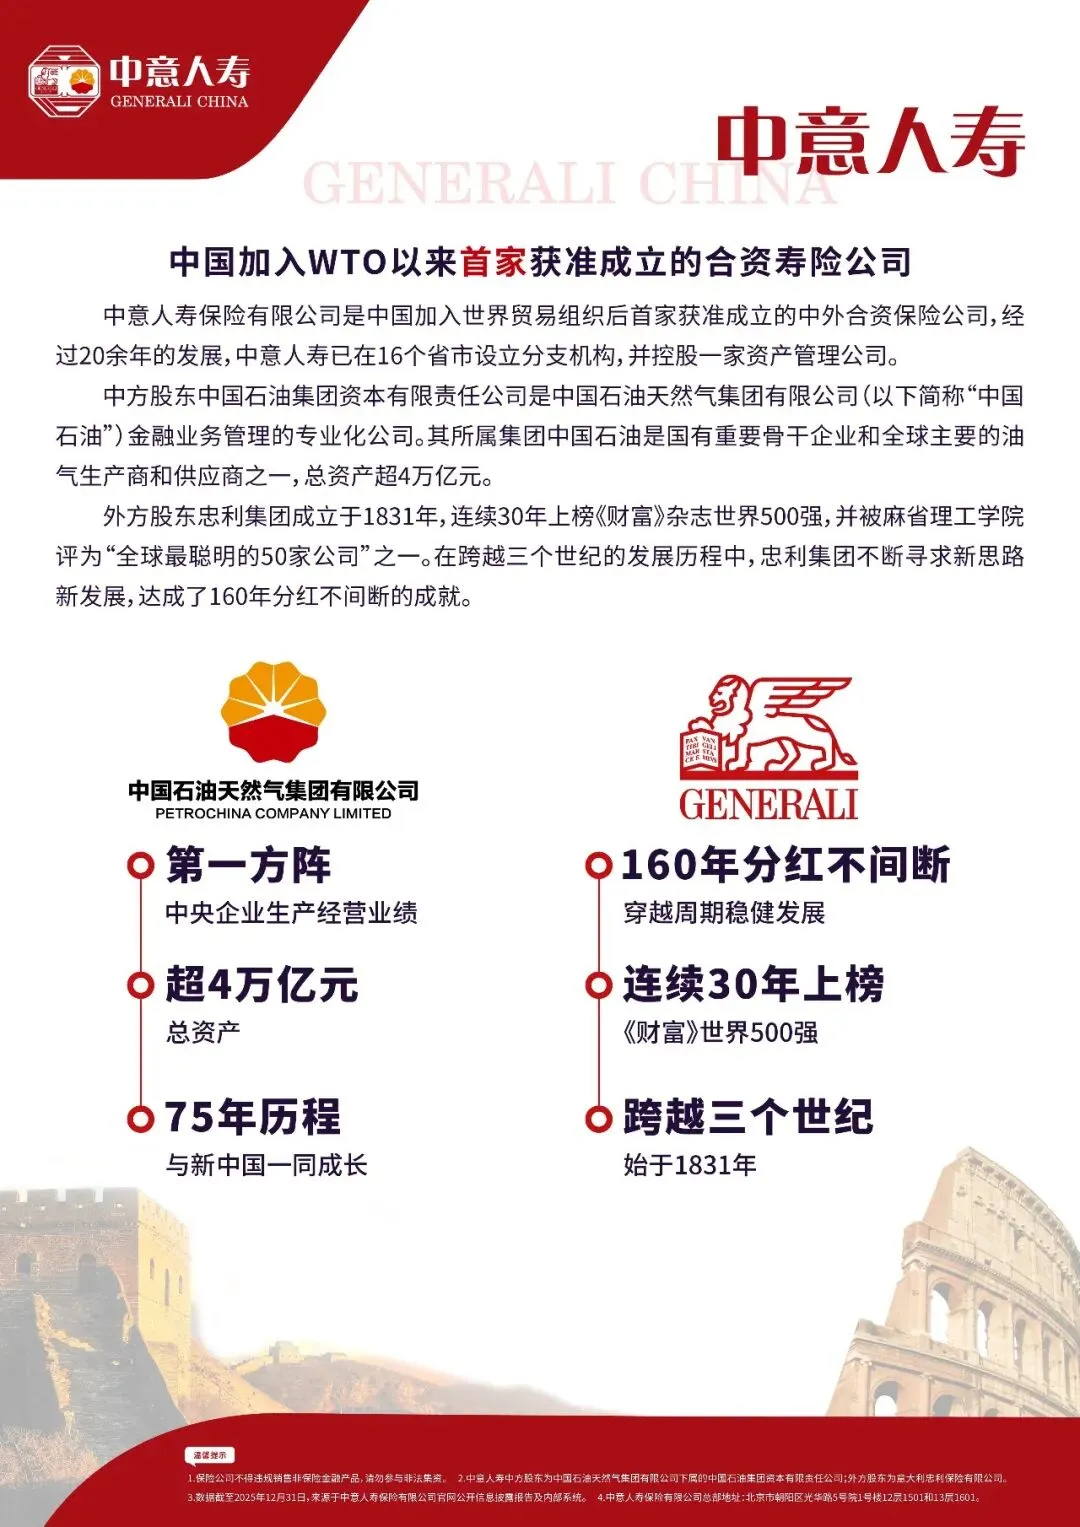
中资股东是中石油:国内知名央企,《财富》世界500强稳居前5位,也是国家能源安全的核心支柱,相当于给中意人寿托了一层国家级的底;
外方股东是意大利忠利保险集团:很多人可能没有听过,但它是欧洲头部保险集团,也是全球前十大的保险公司,1831年就成立了,到现在快200年历史,经历过无数次经济周期、金融危机,还能保持160年不间断分红的记录。
中外股东各持50%股权,从2002年成立到现在股权结构从来没变过,特别稳定。
中意的投资水平也很好,过去3年的平均投资收益4.47%,全行业排名第22名,比陆家嘴的5.29%要低一些;
两家公司的投资能力都很不错,为什么投资收益差一些呢?
其中一个原因是两家公司的规模有差别:陆家嘴国泰每年保费收入100亿左右,中意人寿年保费400亿,而保费规模越大,越难充分利用资金;因为市场上好的投资项目就那么多,买了300亿的好项目,剩下100亿只能退而求其次去投资收益稍弱一点的项目了。说实话,中意在400亿的规模下,还能维持4.5%的投资收益,已经很难得了;
(但体量大也无形中设置了天花板,要想获得更好的投资水平,难度要比陆家嘴大很多)
如果选择买中意,对未来的分红预期,要稍微降低一些,但肯定比传统公司更好。
中意永续我爱,产品利益高、分红能力强、股东背景和经营也稳定;
稍微不足的地方就是容易被保费规模拖累,要想有更高的分红水平,难度更大。
四、第三款:中英人寿福满盈C卓越
前面两款产品都有一些瑕疵,陆家嘴国泰的不足是风险评级有待回升,中意的不足是投资能力被保费规模拖累,而中英福满盈,可以说是综合了两款产品的优点,同时没有他们的缺点。
中英人寿现在有4款增额寿,其中利益好且稳定的就是福满盈C卓越版。
20万、5年交:
第8年现金价值超过保费,比中意和陆家嘴都要晚1年,之后的现金价值就差不多了;
第29年中英的固定现金价值147.84万,略大于中意和陆家嘴的147.6万;
同样第29年带分红现金价值翻倍,有204.3万,跟中意和陆家嘴差不多,比平安的186.6万要多18万。
在减保规则方面,中英是集合了中意和陆家嘴的优点:每年减保领取20%且不会降低,5年可以减完,同时分红也可以一次性全都领走,是现在增额寿产品里面最灵活的一种。
中英的分红能力也不弱于中意和陆家嘴:
虽然中英只公布了过去4年的分红数据,但在分红限高期间,突破限高;
2024年和2025年平均实现率93%,大于中意的83%和陆家嘴国泰的77%;
今年分红水平也贴着3.2%的上限,比绝大多数公司更好。
所以,从数据上大家也能看得出来,中英的分红能力,在行业内是数一数二的。
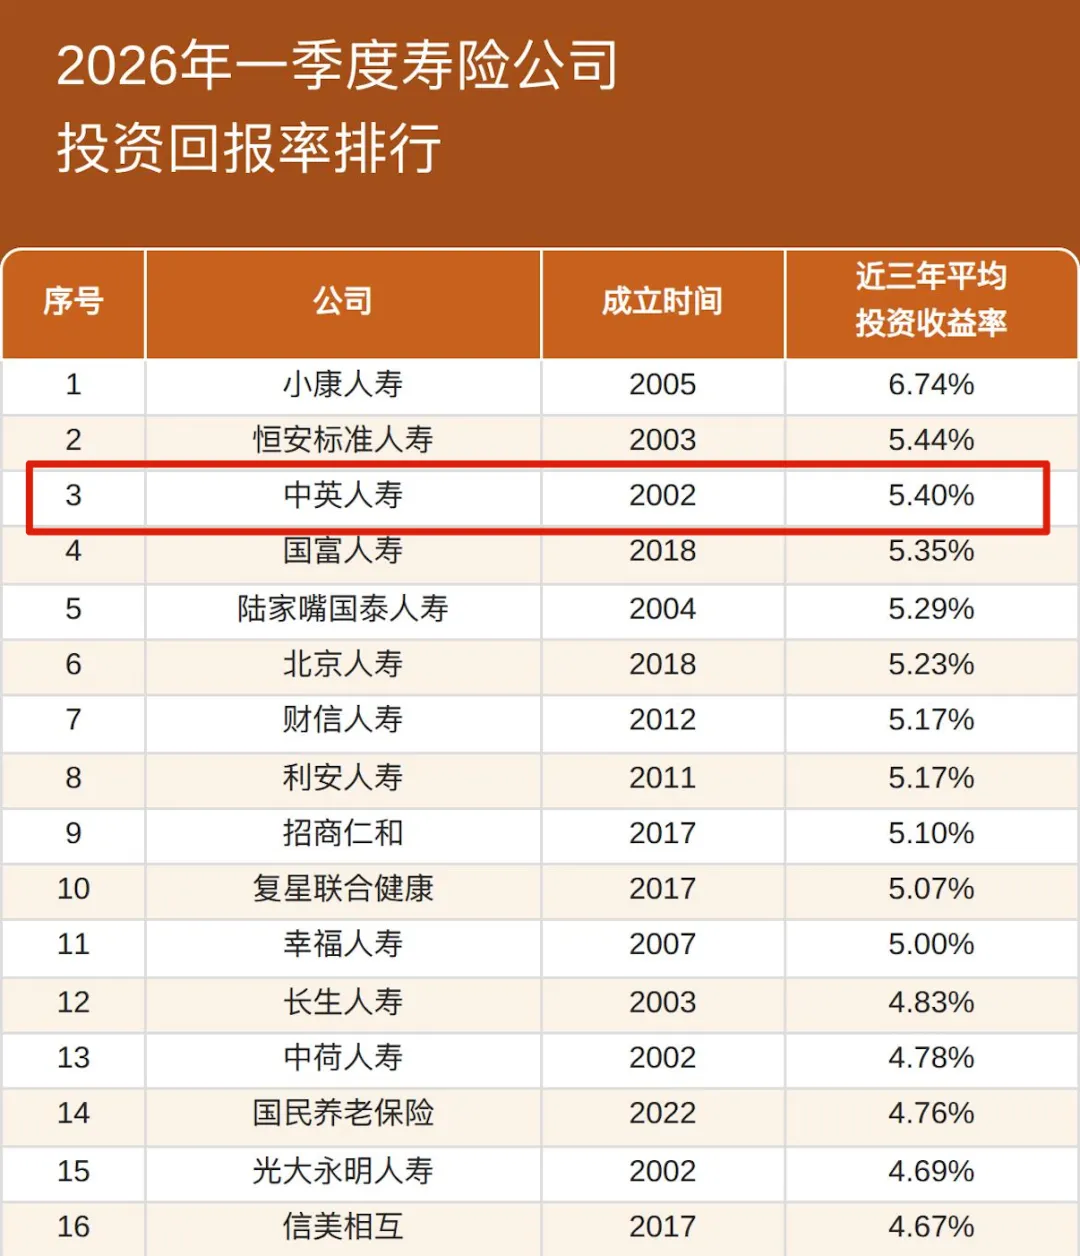
它能给出超过平均值的分红,同样来自过人的投资能力:过去3年平均投资回报率5.4%,全行业第3。
这个投资规模投资依然灵活,能买到市场上投资收益好而且安全性高的优质项目,也不会有什么投不出去的资金,所以投资收益率才会这么高。中英的风险评级更稳定:
从2022年开始风险评级以来,一直保持了A类评级,最近6个季度都是AAA评级,拿到AAA和A类评级的次数,行业第三,仅次于恒安标准和中国人寿;
而中意在2022、2023年还有过5次BBB评级。
所以,虽然两家公司的评级都是凤毛麟角了,但我们去追溯历史数据会发现,中英的风险评级的质量要略高于中意。
中英的股东背景也很好,中资股东是中粮集团:世界500强的大央企,中国粮食领域的压舱石,旗下的企业包括福临门、蒙牛、三亚美高梅酒店等等
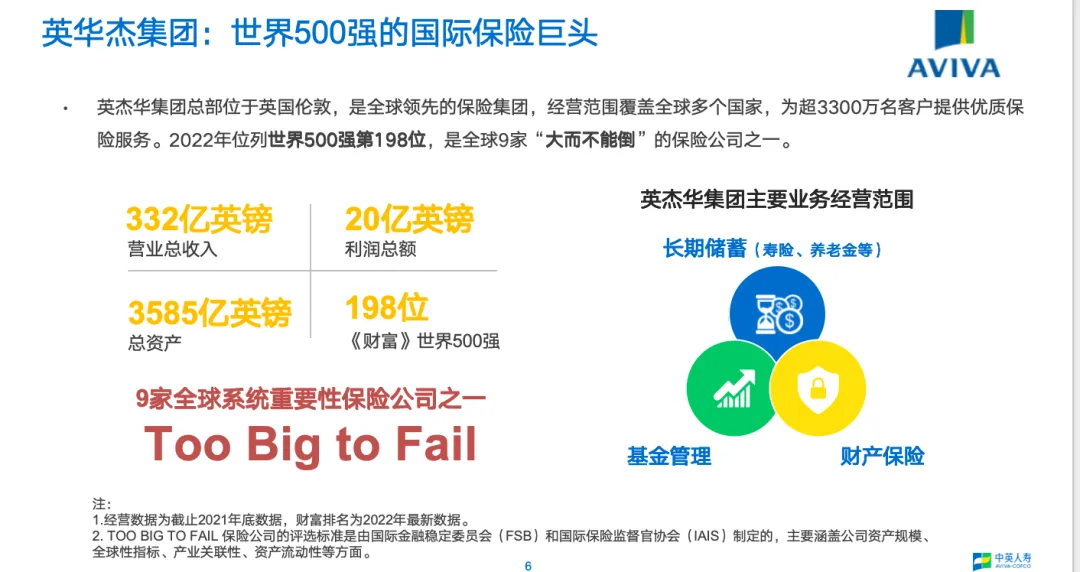
外资股东是英国的英杰华保险:1696年成立,当时是清朝康熙35年,到现在有300多年历史,这期间经历了两次世界大战、两次工业革命、多次金融危机、经济周期,规模越来越大,到现在发展成世界500强企业。
(这里多提一嘴,英杰华的客户里有牛顿、雪莱、丘吉尔、推理女王阿加莎,也是英国王室指定的保险供应商,服务过很多名人)
所以,中英人寿既有强大的国资背景,又有300年外资保险经验,它的经营才能一直保持A类评级。
但中英福满盈也有一些瑕疵,就是前几年的现金价值,远低于保费:
比如5年交,第5年交完保费,陆家嘴都在80万以上,中意接近100万已交保费了,但中英只有50万;
所以如果5年左右就有可能用到这笔钱,就不太推荐买中英了。
上个月有一位网友咨询,看上中英计划买100万,但后面提到5年以后可能需要临时用钱,原来的设想就不现实;
我就建议组合中英和另外两家公司的产品来投保,客户最后觉得组合方案更好,就投保。
每个人对增额寿的使用需求不一样,要根据实际的使用情况来做计划。
中英人寿福满盈C卓越版,它的现金价值稳居一梯队,同时分红能力也保持业内领先的位置,而且历史投资收益情况很好,风险评级持续稳定,加上强大的合资背景,基本没有缺点。
唯一稍显不足的地方就是只公布了过去4年的分红数据,没有陆家嘴和中意那么多,但近几年的分红水平,已经证明了中英的实力,我觉得这一点没有那么重要。
辉煌总结
这个测评有点长,大家能看到这里,说明大家真的很有耐心,也应该对市面上的产品有大概了解了。
我也说说我的心里话:我筛选产品的条件确实有点苛刻,很多好的产品,因为有一些瑕疵就被筛选掉了。(比如太保的福有余分红分红水平低于3.2%,中邮和复保风险评级不够,就没有放进来)
因为我知道很多客户买一份保单,短则十几年,长的话大几十年,我给客户推荐,肯定是要把我眼里各方面都足够好的公司和产品挑选出来,才算是对客户负责,所以最后只选了这三款产品。
我花挺大的篇幅先把筛选产品的三个标准讲清楚,也是希望能打破行业的信息差,而且我也希望客户们买保险都是了解清楚以后才做的决定。
如果你也想要买到适合自己的计划,可以找我做一个1对1的规划,帮你看看哪个产品适合你。
我也简单介绍一下我自己,我是辉煌,10年保险经纪从业,累计给800多个家庭落地了上亿元保费,达成行业MDRT终身会员和TOT会员,行业达成率不到万分之一,如果你也希望保险顾问能稳定和专业,可以来链接我。
-THE END-
如何咨询 咨询加v:vincent_chenhb
咨询前必看丨辉煌简介及保险服务流程,让服务更高效
关于辉煌
目标丨2025年,我想资助8个困难儿童上学
回顾丨2024年都做了哪些事?
价值丨经纪人和代理人的服务有什么差别?
你能做啥
服务丨给老客户们梳理保单
服务丨经纪人的4个服务,轻松买好保险
服务丨保险问题,随时解答
公司丨明亚经纪介绍
理赔丨:特效药拒赔,也能争取全赔
理赔丨120万一针的Car-T,从拒赔到赔付
理赔丨100万重疾理赔,非常丝滑
理赔丨医疗险理赔
服务丨怎么查保单?怎么做保单托管?
重要信息
保司| 2026年分红险保司三大梯队
保单丨90%的人不知道:你的保单,有多安全
祛魅丨理赔好VS差的公司,差在哪里?
保司丨怎么选保险公司?
规划思路
储蓄丨买增额寿,被保人写孩子还是自己?
储蓄丨6种增额寿险减保方式
养老丨养老金从几岁开始领,领得最多?
养老丨养老金保险,生日前还是生日后买?
儿童丨宝宝刚出生,需要买哪些保险?
分红保险
分红丨看懂分红实现率,都能买对分红保险
分红丨分红险的全差、三差、单差,哪个最好?
思路丨买分红保险,就是让保险公司给我们打工
思路丨不推荐大家买固定利率的增额寿、养老金
保司丨买分红险,大中小公司,谁更靠谱?
保司丨保险公司的偿付能力和风险评级
收益丨怎么算分红险的「真实收益率」?
产品测评
增额丨2026年下半年值得买的增额寿前3名
养老丨26年7月有哪些养老金值得买?
养老丨领到100岁,怎么选养老金?
增额丨4900字解析P安人寿御享金越
我是辉煌,93年双鱼座,2015年大学毕业,曾带队骑行闽琼线、青藏线。
2016年初,考取法国排名前五的商学院,斟酌后弃学从保,正式成为保险经纪人。
2016年刚入行,前期一直做互联网上科普保险知识,很幸运得到大家认可,几乎100%的客户都通过自媒体找到我,让我负责保障规划、投保,还有后期服务,很多老客户愿意把身边的好朋友、家人、同事的保险服务交给我。
从业至今,坚持专业顾问路线,擅长中产家庭保险规划,同时也有专业团队为高净值客群提供私享式服务。
如果你有遇到保险方面的疑问,都可以问我,知无不言,言无不尽~