AI能源基础设施A股潜力排行榜
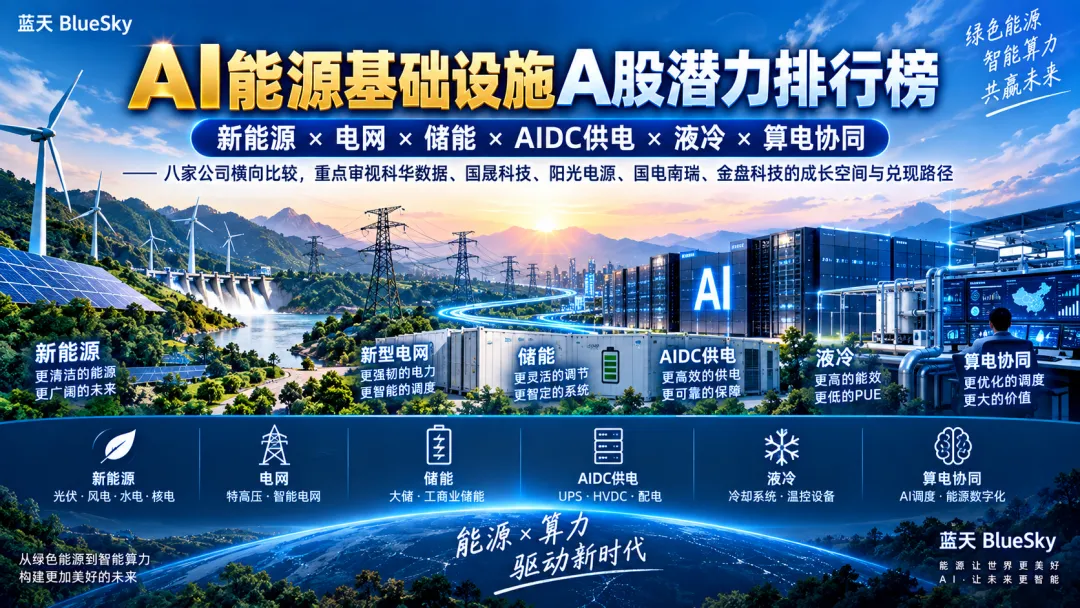
新能源 × 电网 × 储能 × AIDC供电 × 液冷 × 算电协同
——八家公司横向比较,重点审视科华数据、国晟科技、阳光电源、国电南瑞、金盘科技的成长空间与兑现路径
核心结论:这不是一张“谁最好”的简单名单,而是一张产业位置图。科华数据更接近“算电协同一体化平台”;阳光电源代表全球新能源与储能底座;国电南瑞代表电网调度与数字化“大脑”;金盘科技处在AIDC高压供配电快速放量环节;国晟科技则属于产业方向高度契合、但基本面兑现和现金流验证仍需时间的高弹性观察标的。 |
研究框架与口径
本报告把“AI能源基础设施”定义为:为AI算力提供低成本、稳定、绿色、可调度电力,并负责输配电、储能、供配电、温控和智能调度的完整基础设施体系。评价不以短期股价涨跌为依据,而以未来3—5年的产业位置、竞争壁垒、业绩兑现能力和成长弹性为核心。
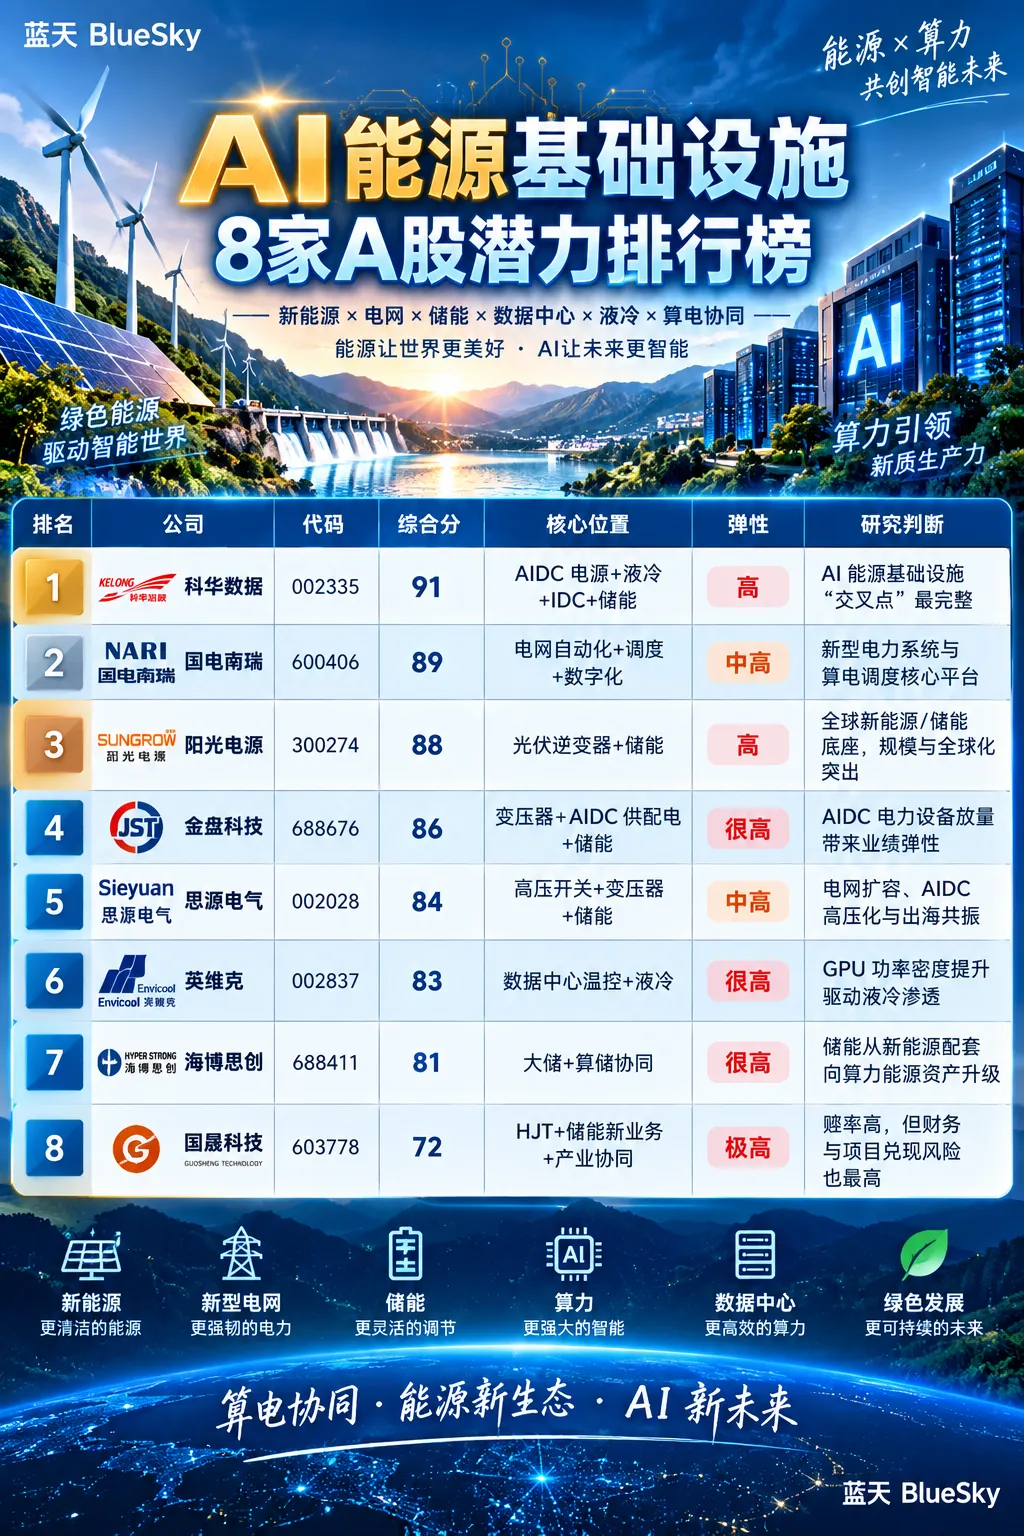
一、八家公司综合潜力排序(研究型评分)
评分采用5个维度:产业位置20%、竞争壁垒25%、业绩确定性25%、成长弹性20%、算电协同纯度10%。评分是研究框架,不是目标价或买卖评级;不同风险偏好下排序会发生变化。
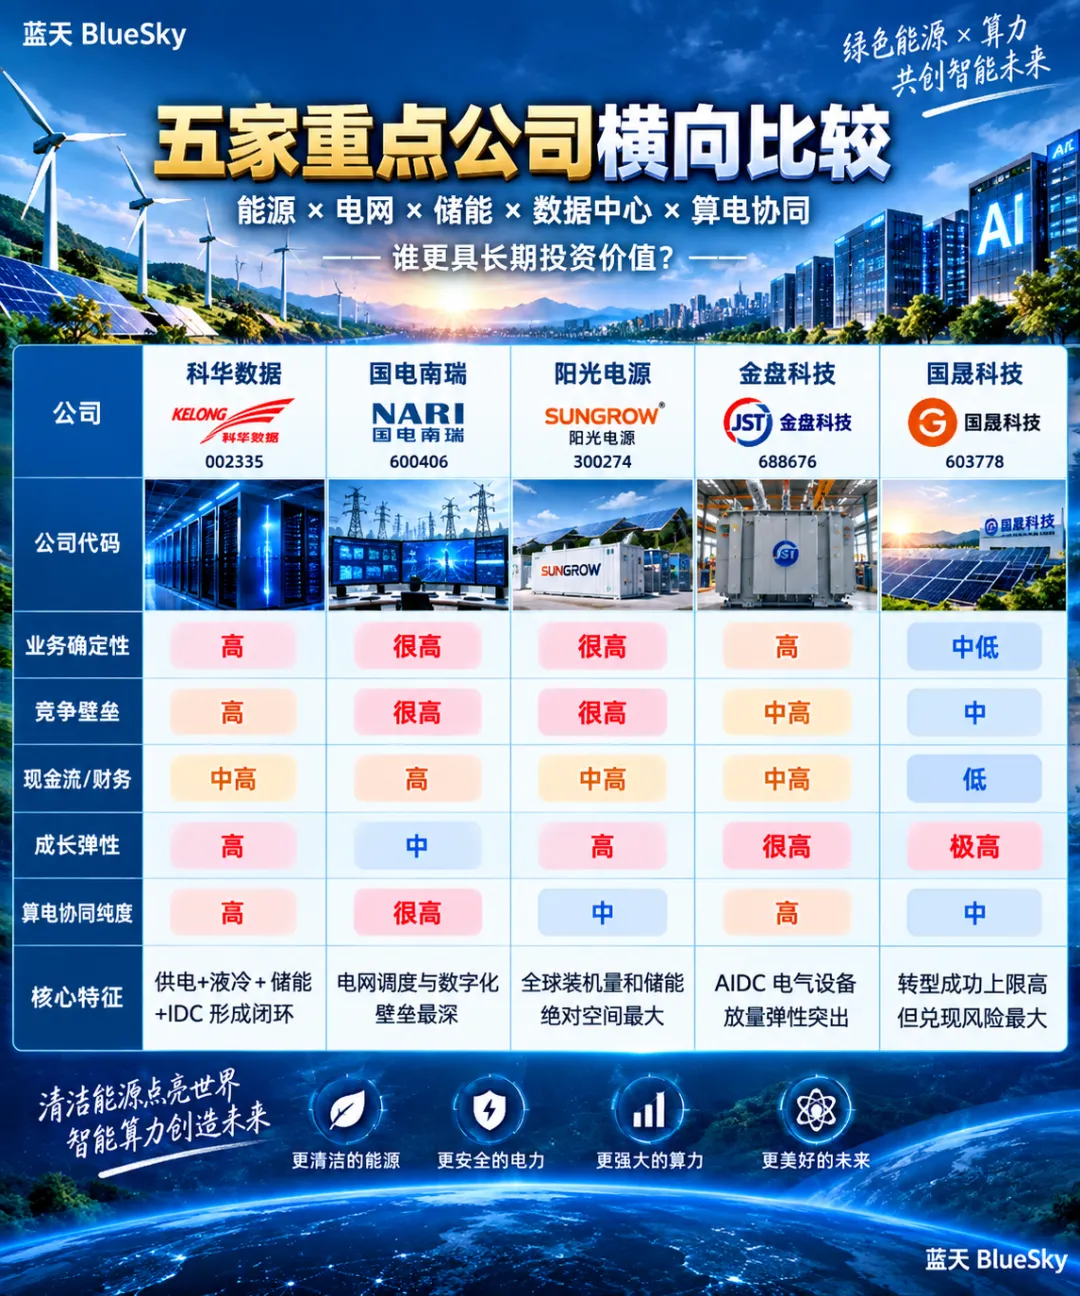
二、五家核心公司:谁的潜在空间更大?
1. 科华数据:最接近“算电协同平台型公司”
科华数据的稀缺性不在于某一个单品,而在于业务横跨UPS/HVDC、高密度智算供电、液冷、IDC运营、光伏逆变器和储能。2026年半年报显示,公司新能源大基地、独立储能、光储一体化持续获得订单,海外百兆瓦级储能项目陆续并网;其2025年年报披露的200kW高密UPS模块、800V高压直流、液冷POD以及SST研发,说明公司正沿着“高密算力→供电架构升级→液冷→绿电与储能”完整链条布局。它的优势是算电协同纯度高、产品协同性强;风险在于IDC重资产属性、储能竞争和资本开支。综合看,若AI能源基础设施成为独立大赛道,科华数据的估值逻辑可能从传统UPS/IDC向“AI能源基础设施平台”迁移。
2. 国电南瑞:确定性更强的“电网操作系统”
国电南瑞的价值核心不是直接给GPU供电,而是掌握电网调度、继电保护、自动化、数字化和新型电力系统控制能力。2026年半年报明确提到算电协同、主配微协同、电碳融合、虚拟电厂、微电网和大模型赋能电网调度。AI数据中心越成为大型、可调负荷,越需要电网侧实现跨区域配置、需求响应、绿电消纳与智能调度。国电南瑞的弹性可能不如小市值成长股,但产业壁垒、客户关系和订单确定性更强,更接近“能源操作系统”的底层平台。
3. 阳光电源:最大的空间来自“全球绿电+储能”
阳光电源并不是AIDC设备公司,但它位于AI能源基础设施最上游、也是规模最大的环节之一:把太阳能等新能源转换成可用电力,并通过储能提高可控性。2026年上半年公司实现营业收入309.12亿元、归母净利润52.59亿元,虽然同比下降,但毛利率升至35.92%,经营现金流净额37.35亿元。AI负荷增长会强化低成本绿电和储能的长期价值。其优势是全球渠道、品牌、研发和规模化制造;风险在于新能源周期、海外政策、价格竞争与高基数。若看绝对产业空间,阳光电源仍是八家公司中最大的全球化平台之一。
4. 金盘科技:AIDC高压供配电带来的“利润弹性”值得重视
金盘科技正从新能源、工业和轨交用干式变压器,向AIDC高功率供配电延伸。2026年上半年营收35.56亿元,同比增长12.73%;归母净利润3.03亿元,同比增长14.22%;在手订单106.97亿元,创历史新高。公司披露AIDC需求正在带动电力设备业务,同时布局一体化配电、HVDC和SST研发,但SST仍处研发阶段、尚未供货。其优势是变压器与数字化制造基础扎实、订单弹性明显;风险是市场已经较充分交易AIDC预期,以及新产品从研发到规模收入仍需要验证。
5. 国晟科技:潜在空间很大,但必须把“产业想象”与“报表兑现”分开
国晟科技同时处在HJT新能源、储能新业务以及产业资本向液冷等方向延伸的交叉位置,因此主题弹性很高。但与前四家公司相比,当前最重要的问题不是故事空间,而是现金流、融资能力、债务压力和项目兑现。公司2026年半年报已经披露经营与风险情况;8月还曾披露下属公司部分债务逾期、诉讼仲裁等事项。固态/准固态储能项目和其他新产业布局若逐步形成订单、产能利用率和现金流,估值体系可能发生明显变化;反之,产业扩张也可能放大财务压力。因此国晟科技更适合作为“高赔率、低确定性”的跟踪标的,而不是用成熟龙头的估值框架简单套用。
三、另外三家公司:各自占据一条关键“卖铲子”赛道
思源电气:高压电网与储能的双重受益者
2026年上半年,思源电气开关类业务收入43.30亿元、变压器类22.61亿元,储能系统及元件类13.91亿元且同比增长231.25%。AI数据中心向更大规模、更高电压等级演进,会增加变电站、开关、变压器和电能质量设备需求。其优势是电网设备产品谱系和海外能力,属于“算力增长→电力基础设施扩容”的间接受益者。
英维克:AI功率密度提升,液冷从可选项变成基础设施
AI服务器和GPU机柜功率持续提升,使传统风冷面临物理极限。英维克的核心逻辑是温控技术从机房空调升级到冷板式液冷、CDU及端到端热管理。液冷不创造电力,但能够降低PUE、提高单位电力可承载的算力,因此本质上也是能源效率基础设施。风险主要来自竞争加剧、客户集中度和技术路线变化。
海博思创:储能可能从“新能源配套”升级为“算力能源资产”
海博思创的想象空间在于大储与算力负荷结合。上交所2026年8月关于算电协同的专题报道中,公司管理层提出推动独立储能电站与算力中心一体化,并通过中长期电力服务协议向算力中心提供稳定、低成本绿电,同时推进35kV固态变压器研发。如果这种商业模式跑通,储能收入可能从设备销售向长期能源服务延伸,但项目资本金、收益率和电力市场规则仍是关键变量。
四、五家重点公司横向比较
五、如何理解“潜在空间”:答案取决于你看的是哪一种空间
• 看产业绝对空间:阳光电源所处的全球新能源与储能市场体量最大。
• 看算电协同业务纯度:科华数据最接近从电源、液冷、IDC到储能的一体化平台。
• 看长期确定性与系统壁垒:国电南瑞最接近新型电力系统的数字化“大脑”。
• 看未来2—3年业绩弹性:金盘科技受AIDC高压供配电扩容驱动,值得重点跟踪。
• 看高赔率困境反转:国晟科技潜在重估幅度可能很大,但前提是融资、项目、订单和现金流连续验证。
六、未来3—5年最值得跟踪的五个验证指标
第一,AIDC单机柜功率密度是否继续快速上升,以及800VHVDC、SST、液冷等新架构的渗透速度;第二,算力中心是否大规模配置绿电直连、源网荷储和独立储能;第三,电网“十五五”投资能否转化为特高压、配网自动化、数字调度和构网型设备订单;第四,储能商业模式能否从设备价格竞争走向长期电力服务;第五,各公司订单增长能否最终转化为自由现金流,而不是只形成收入和应收账款。
未来真正的大机会,不一定是再找一家纯光伏公司,而是寻找那些能够把“瓦特”高效率、低成本地变成“Token”的公司。 AI能源基础设施的价值重心正在向储能、电网、供配电、液冷和智能调度迁移。
风险提示
AI能源基础设施属于高景气与高预期并存赛道。主要风险包括:AI资本开支不及预期、电网建设节奏变化、储能和光伏价格竞争、海外贸易政策、技术路线变化、估值过高、项目融资与回款压力。尤其对于处于转型期或财务压力较大的公司,应把产业方向与上市公司实际利润、现金流严格区分。本文为产业与公司研究框架,不构成任何证券买卖建议。
主要资料来源(截至2026年9月20日)
• 科华数据股份有限公司《2026年半年度报告》及《2025年年度报告》。
• 国电南瑞科技股份有限公司《2026年半年度报告》。
• 阳光电源股份有限公司《2026年半年度报告》。
• 海南金盘智能科技股份有限公司《2026年半年度报告》。
• 思源电气股份有限公司《2026年半年度报告》。
• 深圳市英维克科技股份有限公司《2026年半年度报告》。
• 国晟世安科技股份有限公司《2026年半年度报告》及相关风险公告。
• 上海证券交易所/第一财经2026年8月“算电协同”专题报道(涉及海博思创等)。