当前位置:首页>排行榜>美研财经 | 自主品牌贡献过半,若羽臣的「TP服务商」底色已褪去

美研财经 | 自主品牌贡献过半,若羽臣的「TP服务商」底色已褪去

  • 更新时间 2026-09-20 03:41:00
美研财经 | 自主品牌贡献过半,若羽臣的「TP服务商」底色已褪去

代运营企业的品牌化转型样本

作者 |橙子

编辑 |言言

传统电商流量见顶、内容电商重构消费赛道,国内美妆代运营红利逐步消退。依靠渠道佣金生存的传统电商服务商普遍面临利润薄弱、品牌收回自营、增长空间受限等困境,向自有品牌转型成为行业突围的主流方向。

A股“电商代运营第一股”,若羽臣近年来持续推进战略升级,完成了从渠道代运营向品牌自主运营的转变。2026年上半年,公司交出亮眼半年报,实现营收、净利润翻倍增长,全年营收有望冲击40亿元规模。凭借自有品牌的高速放量与全域渠道能力落地,若羽臣走出了一条差异化的服务商转型之路。

01

业绩爆发

自有品牌成为主力

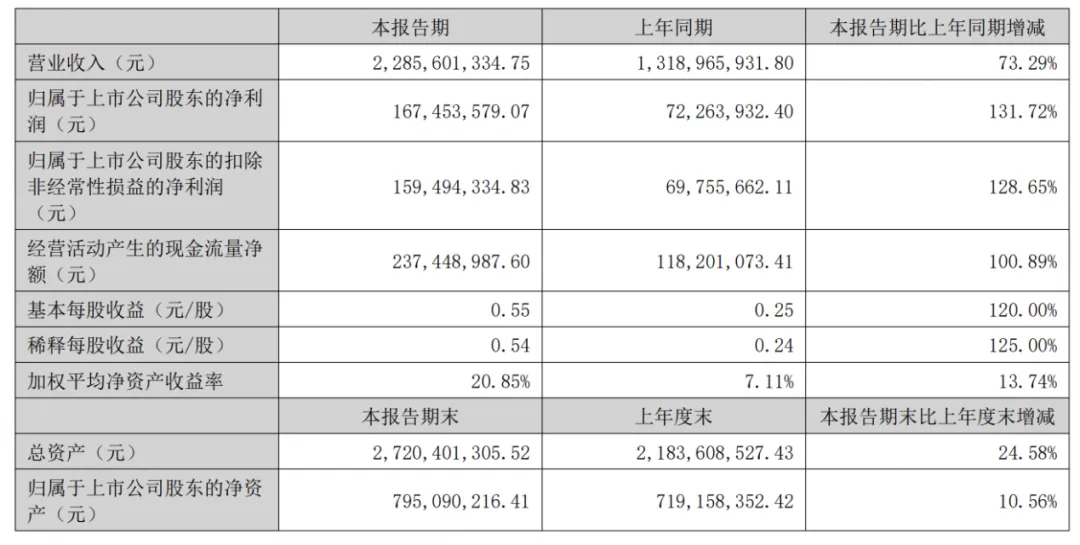
2026年上半年,若羽臣业绩实现大幅超预期增长,多项核心指标创下转型以来最佳水平。报告期内,公司实现营收22.86亿元,同比增长 73.29%;归母净利润1.68亿元,同比增长131.72%,扣非净利润同比增幅超128%,整体盈利表现突破前期业绩预告上限。同时公司经营现金流同比翻倍,经营质量显著改善。从规模来看,仅上半年营收、净利润已分别达到2025年全年的66.6%、86.1%,全年冲刺40亿营收具备坚实基础。

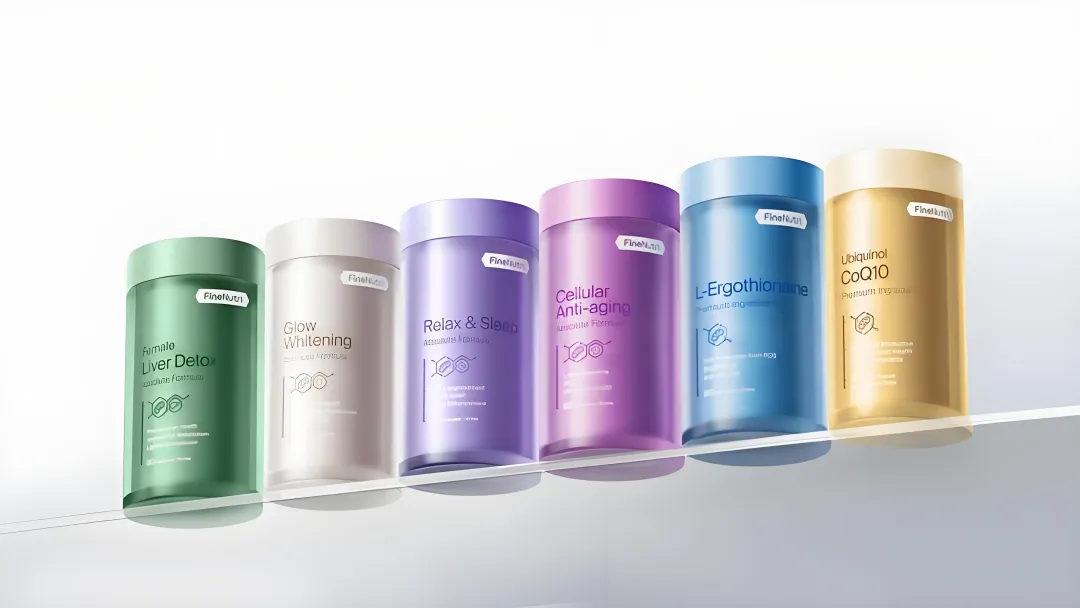
伴随战略转型落地,若羽臣三大业务板块呈现明显结构性分化,原有代运营主导的业务格局彻底颠覆。上半年公司自有品牌营收12.42亿元,同比增长105.83%,营收占比升至54.34%,正式成为公司第一大核心业务。细分品牌来看,家清品牌绽家营收7.40亿元,保持稳健增长,持续领跑高端香氛家清赛道;口服抗衰品牌斐萃增速最为突出,营收4.04亿元,同比增长152.63%;新孵化膳食品牌纽益倍实现规模突破,补齐大众消费品类布局。

品牌管理业务同样保持高速增长,上半年营收7.85亿元,同比增长134.17%,占总营收34.35%,依托全链路精细化运营持续挖掘存量品牌价值,成为第二增长曲线。与之对比,公司传统代运营业务持续收缩,当期营收2.58亿元,同比下滑32.03%,营收占比仅11.31%,行业传统红利消退趋势显著。整体来看,若羽臣已彻底摆脱代运营依赖,盈利模式从低毛利的渠道佣金,转向高自主、高复利的品牌化经营,业务结构实现根本性升级。本次业绩爆发,很大程度来自公司多年战略转型与渠道能力沉淀的集中兑现。

02

全域布局

线上线下协同运转

若羽臣当前形成了以线上渠道为核心、线下渠道为补充的全域销售体系,渠道结构高度集中、运营效率持续优化。2026年上半年,公司线上营收22.25亿元,占比超九成,覆盖天猫、京东、抖音、小红书等主流货架与内容电商平台,实现多平台流量协同、精细化运营闭环。线下渠道稳步拓展,当期实现营收0.6亿元,通过商超、新零售、即时零售、线下体验场景持续补位,完善品牌消费场景布局。

核心自有品牌线上表现强劲,细分赛道优势持续扩大。2026年618大促期间,绽家全渠道GMV同比增长超70%,登顶抖音、京东、小红书多个家清品类榜单,香氛洗衣液、洗衣凝珠等单品长期稳居天猫细分TOP1,上半年主流平台GMV合计达7.70亿元,赛道龙头地位稳固。斐萃同期全渠道GMV同比增长超50%,拿下天猫、抖音、京东口服美容品类多个榜单前列,抗衰小紫瓶、S-雌马酚小粉瓶等多款爆品登顶细分榜单,依托成分优势和精准人群运营,持续巩固口服抗衰赛道标杆地位。

2026年4月并购的百年高端护肤品牌奥伦纳素,已完成国内主流电商渠道承接与团队搭建,落地达人分层投放、标准化直播间运营体系,同步开通跨境渠道,逐步释放全球化布局势能。目前品牌整合成效初步显现,虽暂未贡献营收,但为公司切入高端护肤赛道、完善品牌矩阵提供了重要支撑。

线下渠道方面,绽家重点深耕山姆、永辉等高端KA商超,以定制化大单品模式稳固渠道优势,同时布局名创优品、三福等新零售渠道,依托即时零售业态实现高频渗透。斐萃持续进驻屈臣氏、妍丽高端美妆连锁及香港万宁,通过快闪店、场景营销等方式深化用户互动,打造“线下种草、线上成交”的新零售模式。整体来看,多品牌、多渠道的全域运营能力,是若羽臣品牌化转型持续落地的重要支撑。

03

战略迭代

完成品牌化的蜕变

若羽臣2011年创立于广州,早期深耕电商代运营赛道,依托货架电商红利快速扩张,服务宝洁、拜耳等头部品牌,业务覆盖美妆、母婴、保健品等多个品类。2020年公司成功登陆深交所,成为A股“电商代运营第一股”。但传统代运营模式存在天然短板,佣金利润微薄、品牌议价能力弱,且极易遭遇品牌收回自营的冲击。随着内容电商崛起、传统流量见顶,行业增长空间持续收窄,公司原有商业模式进入增长瓶颈,战略转型迫在眉睫。

2020年上市同期,若羽臣启动战略升级,推出首个自有品牌绽家,正式切入高端家清赛道,告别单一代运营结构。2023年公司全面聚焦自有品牌战略,资源全面向品牌孵化、产品运营、用户沉淀倾斜,企业业绩迎来明确拐点。相比依附品牌方的代运营业务,自有品牌具备自主可控、可长期沉淀品牌资产的优势,成为公司穿越行业周期的核心路径。

经过五年迭代,若羽臣形成“内生孵化+海外并购”的双轮驱动增长模式。内生端成功打造绽家、斐萃、纽益倍三大自有品牌,覆盖家清、口服抗衰、大众膳食赛道,四年内自有品牌营收增长超十倍,成为公司基本盘。外延端,公司2026年以2.99亿元收购美国百年护肤品牌奥伦纳素,补齐高端美妆赛道空白,构建起多品类、多层次的品牌矩阵。资本层面,公司持续推进A+H双资本市场布局,2026年更新港交所上市申请,为品牌建设、研发投入与全球化扩张提供资金保障,助力企业从渠道服务商向全球化美妆品牌集团升级。

04

风险研判

辨析增长多重变量

内部经营层面的现实压力

在高增长态势之下,若羽臣仍面临费用压力、研发偏弱、供应链集中等多重挑战。为支撑自有品牌快速起量,公司营销投入持续走高,2026年上半年销售费用达11.74亿元,销售费用率突破51%,业绩增长高度依赖营销投放,盈利效率偏低,长期盈利能力承压。与此同时,公司研发投入同比小幅下滑,研发费用率仅0.68%,在美妆行业技术竞争加剧的背景下,偏低的研发投入不利于产品迭代与技术壁垒构建。此外,公司部分核心原料供应商集中度偏高,存在供应链波动与议价方面的潜在风险。

赛道与并购带来的不确定性

赛道与并购层面同样存在不确定性。公司自有品牌集中于家清与口服美容两大赛道,口服美容赛道曾遭遇行业舆情冲击,消费信任仍待修复,赛道发展存在波动风险。新收购的奥伦纳素历经多次易主,国内市场表现疲软,品牌老化问题突出,跨境并购后的本土化运营、品牌焕新与业绩修复难度较大,整合效果仍需长期观察。

转型样本的行业启示

整体而言,若羽臣的转型是国内美妆电商服务商突围升级的典型样本,成功实现了从流量运营到品牌运营的价值跃迁。但高速扩张之后,企业已进入提质增效的关键阶段。未来,公司需要持续优化费用结构、降低营销依赖、补强研发能力、稳步推进新品牌整合,进一步完善品牌与赛道布局。能否实现从规模高增到质量高增的进阶,夯实长期品牌壁垒,将决定若羽臣在美妆消费赛道的未来发展高度。
*免责声明:

市场有风险,投资需谨慎。

本文内容仅代表作者看法,不构成投资建议。

END

随机文章