一个1908年创立的香港酱油牌子,凭什么让海天掏钱
花几十亿,图什么
前几天在深圳一家进口超市的货架上,我看到了一个熟悉的包装。Amoy的酱油,英文商标,瓶身设计带着老派的港式味道。旁边一个阿姨拿起来看了半天,跟她老伴说:“这个牌子,以前在香港很出名的。”这个牌子叫淘大。9月10日,海天味业宣布把它买下来了。海天通过旗下的海外投资平台,收购了淘大100%的股权。卖方是信宸资本,亚洲一家管理资金超过106亿美元的私募机构。这笔交易的价格没有对外披露,但海天给它的定性很重:全球化布局的关键一子。淘大创立于1908年,最初是厦门鼓浪屿的一家酱油厂,1928年迁到香港,成了香港家喻户晓的调味品品牌。为什么要买
淘大身上最值钱的东西,是它几十年来在海外铺开的那张网。它的产品卖到了全球40多个国家和地区。在美国的亚洲超市、英国的华人社区、澳洲的亚洲食品区,Amoy这个牌子一直在货架上。它在北美有子公司,在多个国家有分销渠道,在海外华人圈里的认知度很高。海天在国内是酱油老大,全球规模最大的酱油企业,但海外收入一直没披露过,在欧美市场的终端渗透能力是个明显的短板。海天进入欧美商超,要面对本地消费者的口味教育、渠道准入、品牌信任,这些都不是靠产品好就能解决的。海天买的不只是一个商标,是淘大几十年攒下来的渠道关系、本地化团队、供应链体系。用海天自己的话说,叫缩短自主开拓市场所需的渠道培育周期。业绩撑得住这笔买卖
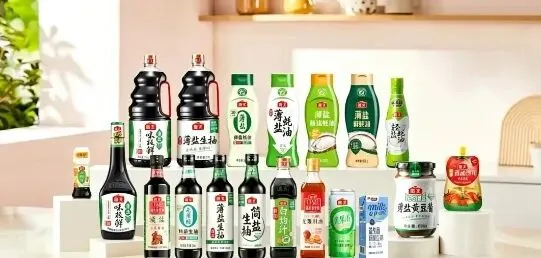
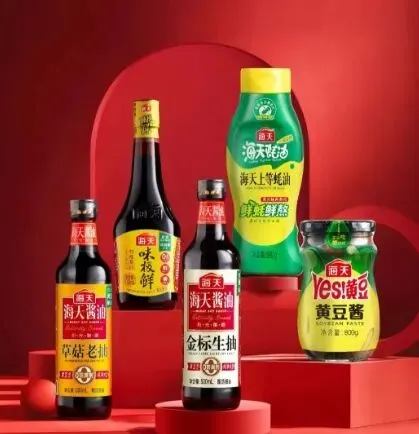
它在国内调味品市场份额为4.8%,是最大竞争对手的两倍以上,全球排名第五。按销量算,已经连续28年蝉联中国最大调味品企业。2014年在上交所上市,2025年6月登陆港交所,成为调味品行业首家“A+H”两地上市企业。酱油市占率13.2%、蚝油市占率40.2%,均位居中国市场第一。在中国,有超过80%的家庭渗透率,7.54亿消费者触及数,是消费者首选品牌中排名第一的调味品品牌。2025年全年营收288.73亿元,归母净利润70.38亿元,毛利率重回40%以上。2026年8月底发布的半年报显示,上半年营收161.46亿元,同比增长6.01%;归母净利润41.9亿元,同比增长7.13%。在调味品行业整体承压的环境下,这个增速不算惊艳,但很稳。酱油业务收入82.96亿元,涨了4.65%。蚝油收入25.66亿元,涨了2.56%。核心品类都在正增长,基本盘没有松动。算账
它的营收规模远小于海天,短期内对业绩的贡献几乎可以忽略。海天买的是一个未来的可能性,不是当下的利润。一个在香港起家、被日本味之素管过、又被中信资本控股过的品牌,现在交到佛山人手里,能不能磨合好,需要时间验证。海天说会向淘大开放研发和供应链,淘大输出品牌和渠道,但“双向奔赴”这四个字说起来容易,做起来难。调味品出海这件事,目前国内还没有哪家企业真正跑通过。淘大虽然有海外渠道,但它的品牌认知主要集中在华人群体里,怎么从华人超市走进本地人的厨房,是个全新的课题。上半年在韩国、新加坡、美国、马来西亚新设了子公司,在印尼、越南推进生产基地落地。这些动作和收购淘大是配合的,但效果什么时候能出来,谁也说不好。未来
海天买淘大,说到底是一句话:用一个百年老牌子的海外渠道,换自己出海的时间。海天在国内的酱油生意依然稳,42亿的半年利润就是底气。但国内调味品市场的竞争已经充分到不能再充分了,增长空间看得见天花板。出海是必然的选择,而淘大是海天能找到的最现成的一条路。海天能不能把自己的产品和供应链优势,装进淘大那张海外网里。淘大的品牌能不能从“海外华人的厨房”走到“所有人的厨房”。⚠️ 本文仅基于公开信息进行客观梳理,不构成任何投资建议。股市有风险,投资需谨慎。