日本零售走访|从京都 LIFE 的一袋果冻,聊聊自有品牌
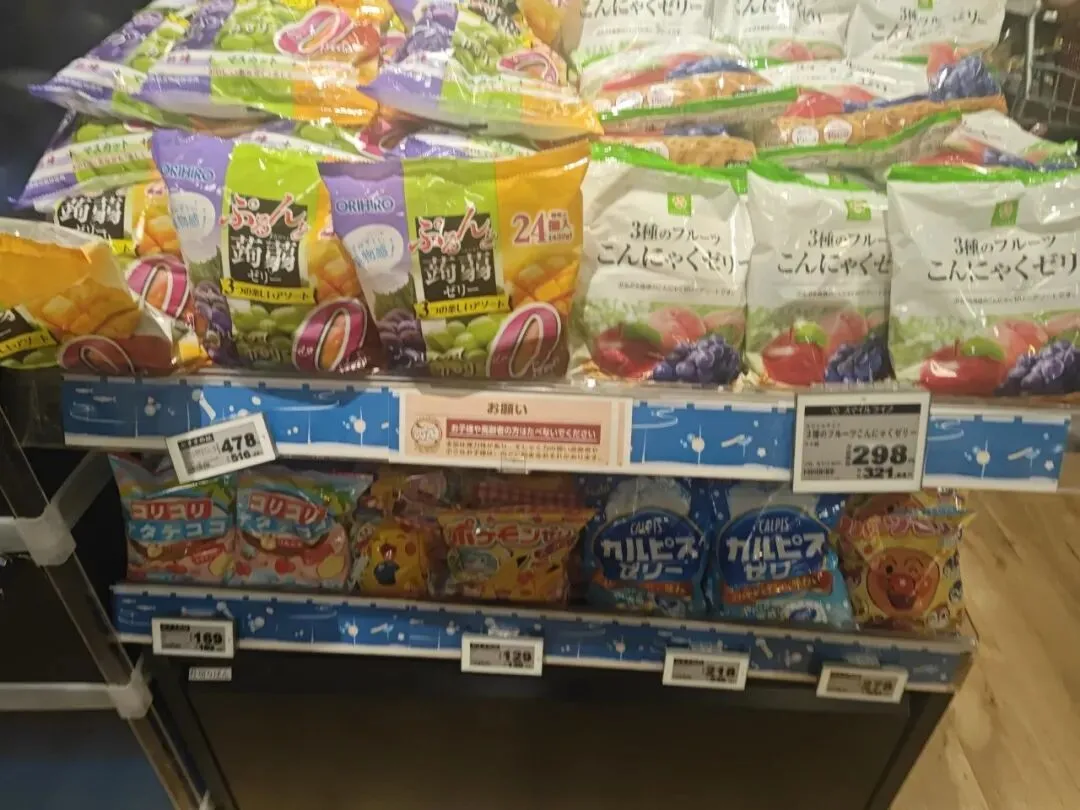
在京都 LIFE,我看到两袋摆在一起的果冻。
一袋 LIFE 自有品牌果冻,约13元人民币。
旁边另一款品牌果冻,约20元人民币。
虽然不能只凭单价就判断品质一样。但站在货架前,这袋自有品牌的价格,确实很有吸引力。
我回来查了一下:截至2026年2月,LIFE 的四个自有品牌合计已有1,847个单品,销售额占比为9.6%。
对食品企业来说,最担心的事情就是:超市掌握了消费者,接着自己开发商品,厂家品牌还剩多少位置?
但在我逛的这家 LIFE,自有品牌存在感很强,厂家品牌也没有消失。为什么要把两者放在一起?
01 自有品牌已经很多,但并不只有“便宜”
我在 LIFE 看到的自有品牌,并不是统一包装、统一定位的一套商品。
它有四个体系。
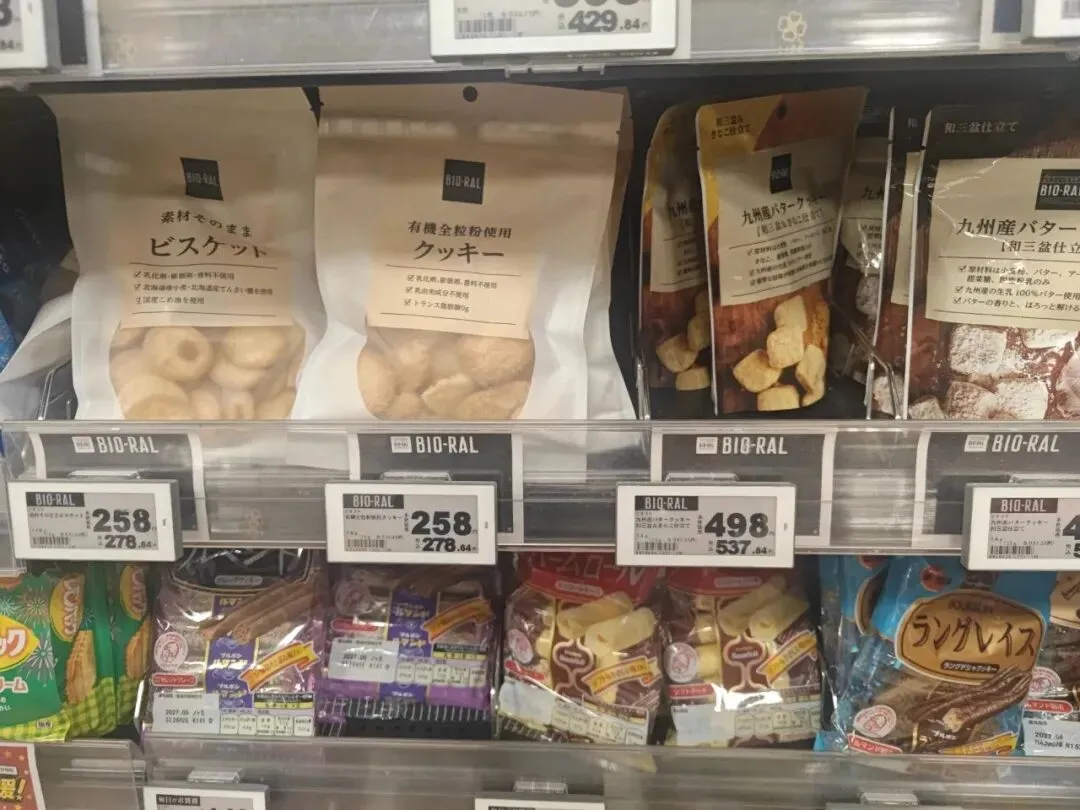
Smile Life 主要提供价格亲民的日常商品;LIFE PREMIUM 强调原料、工艺和味道;BIO-RAL 面向健康、自然消费需求;Star Select 则是 LIFE 与另一家日本超市企业 Yaoko 共同开发的品牌。
也就是说,同一家超市,自己就可以同时做便宜的、讲品质的、讲健康的。
以前说自有品牌,我们很容易想到白牌:包装简单,价格便宜,把中间商的利润省下来。
但 LIFE 不是只想做便宜货。
我在现场看到,BIO-RAL 的一些饼干、曲奇,价格并不低。它仍然能够和普通品牌摆在一起,向消费者提供另外一种选择。
自有品牌首先是商品定位,不是价格标签。
如果消费者今天只想买一瓶便宜的水,可以选基础款;如果更在意原料和健康,也可以选另一个系列。
同一个渠道,通过不同的品牌,承接不同的消费需求。
这就不需要把所有东西都塞进一个品牌里。
02 有些品类做基础款,有些品类做成系列
我又往其他货架看。
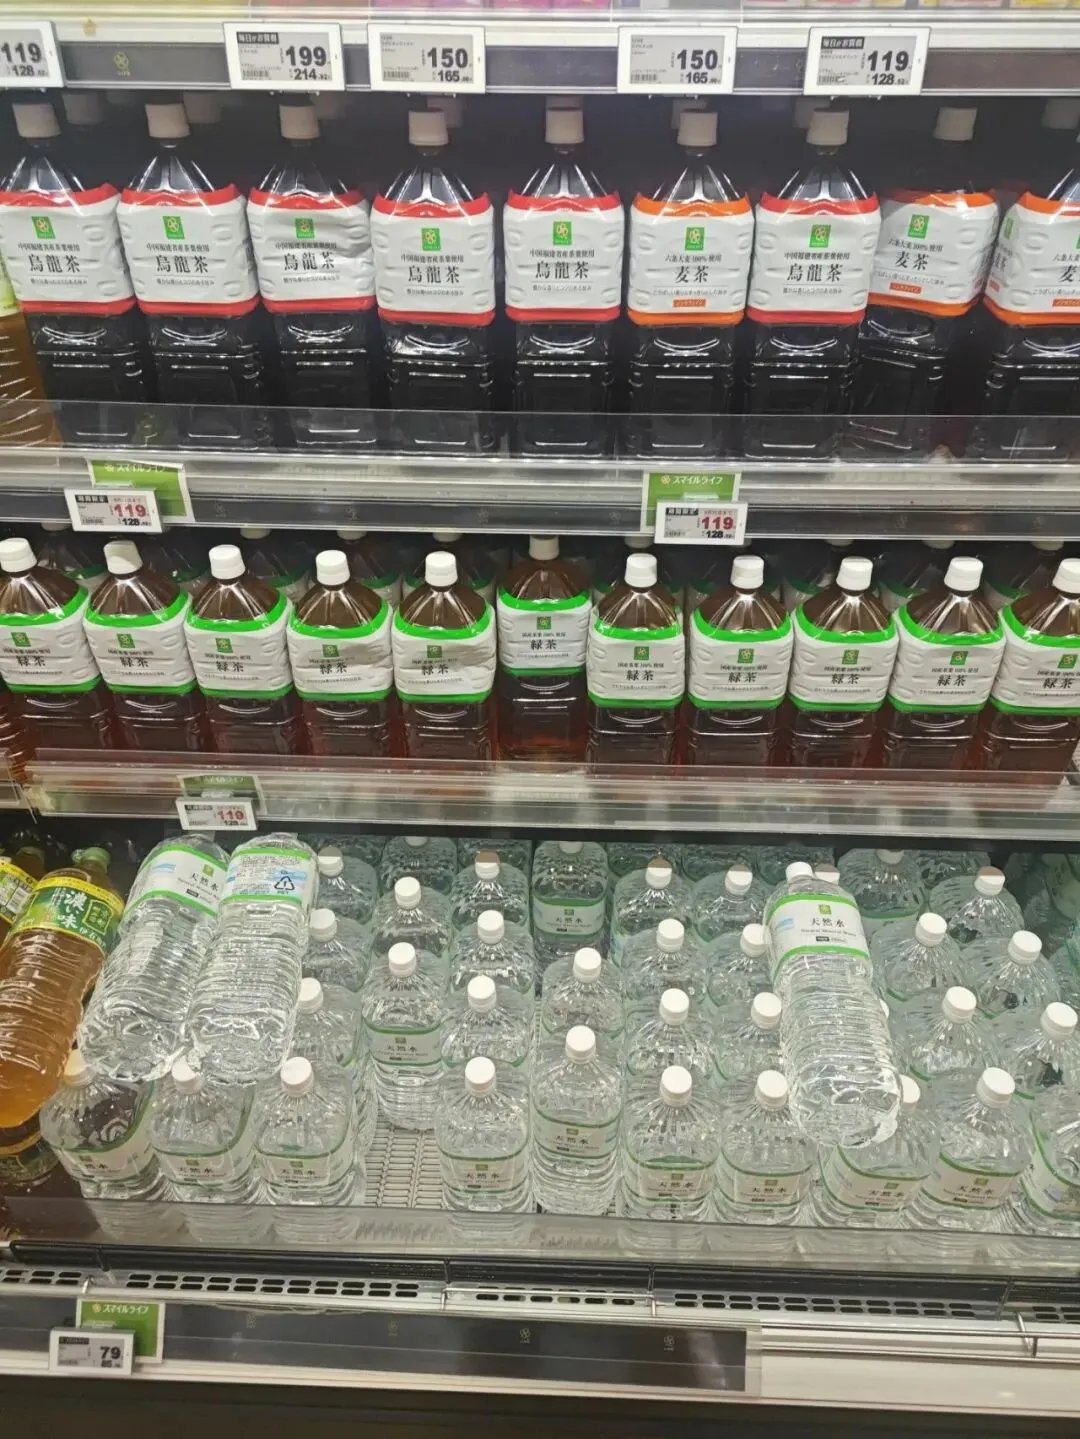
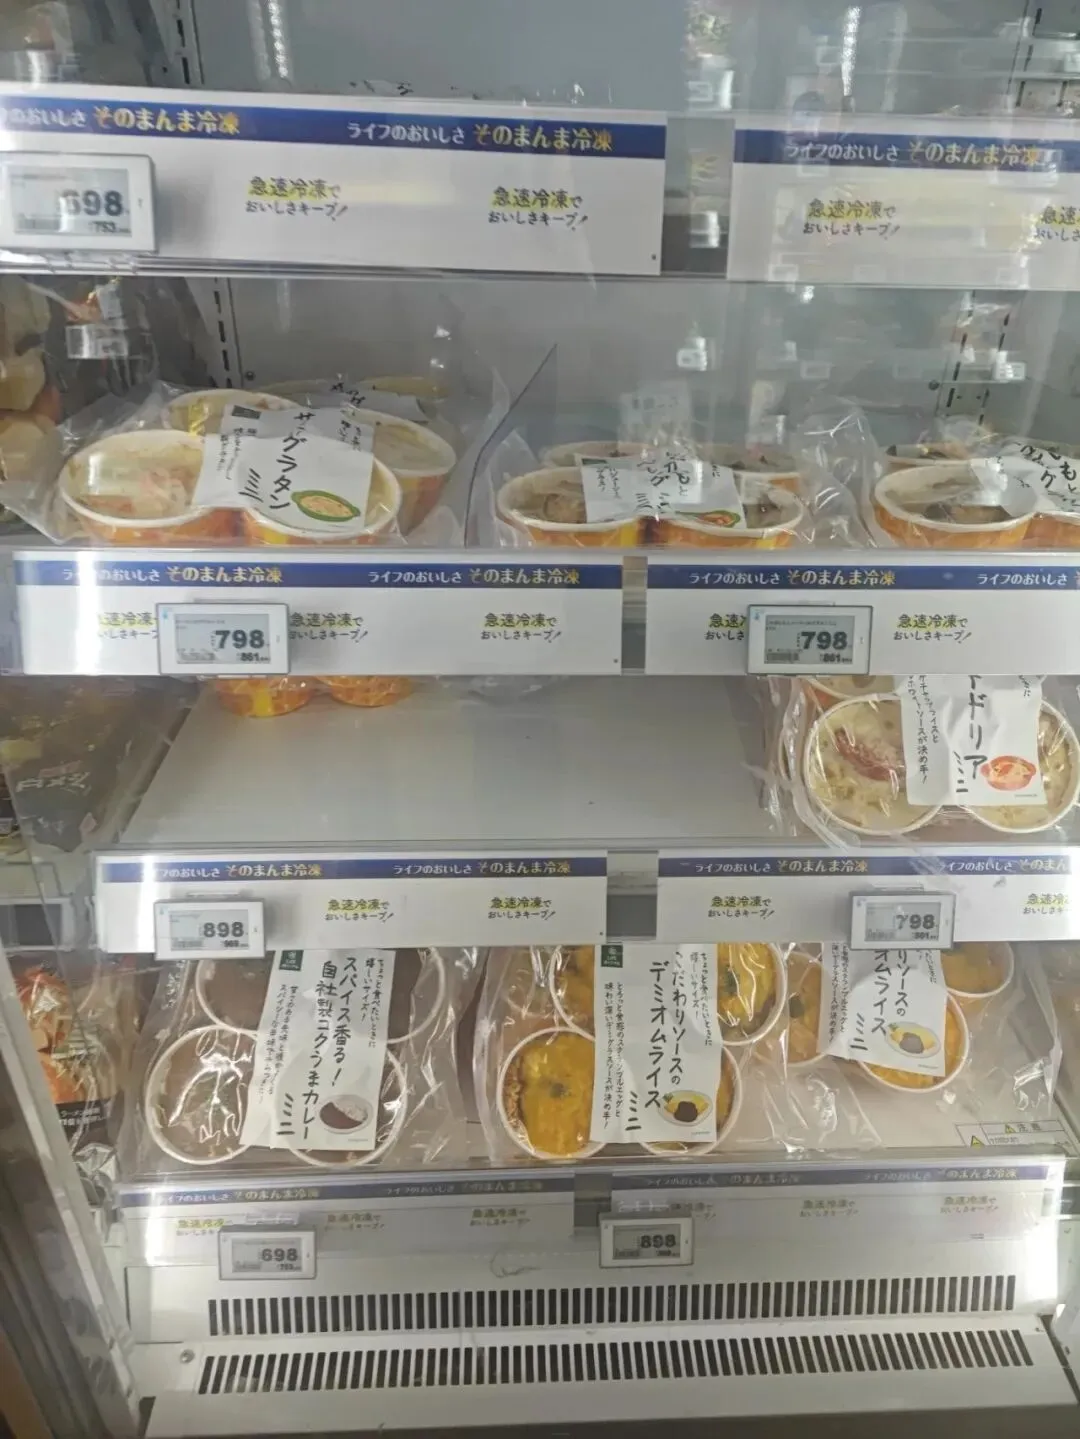
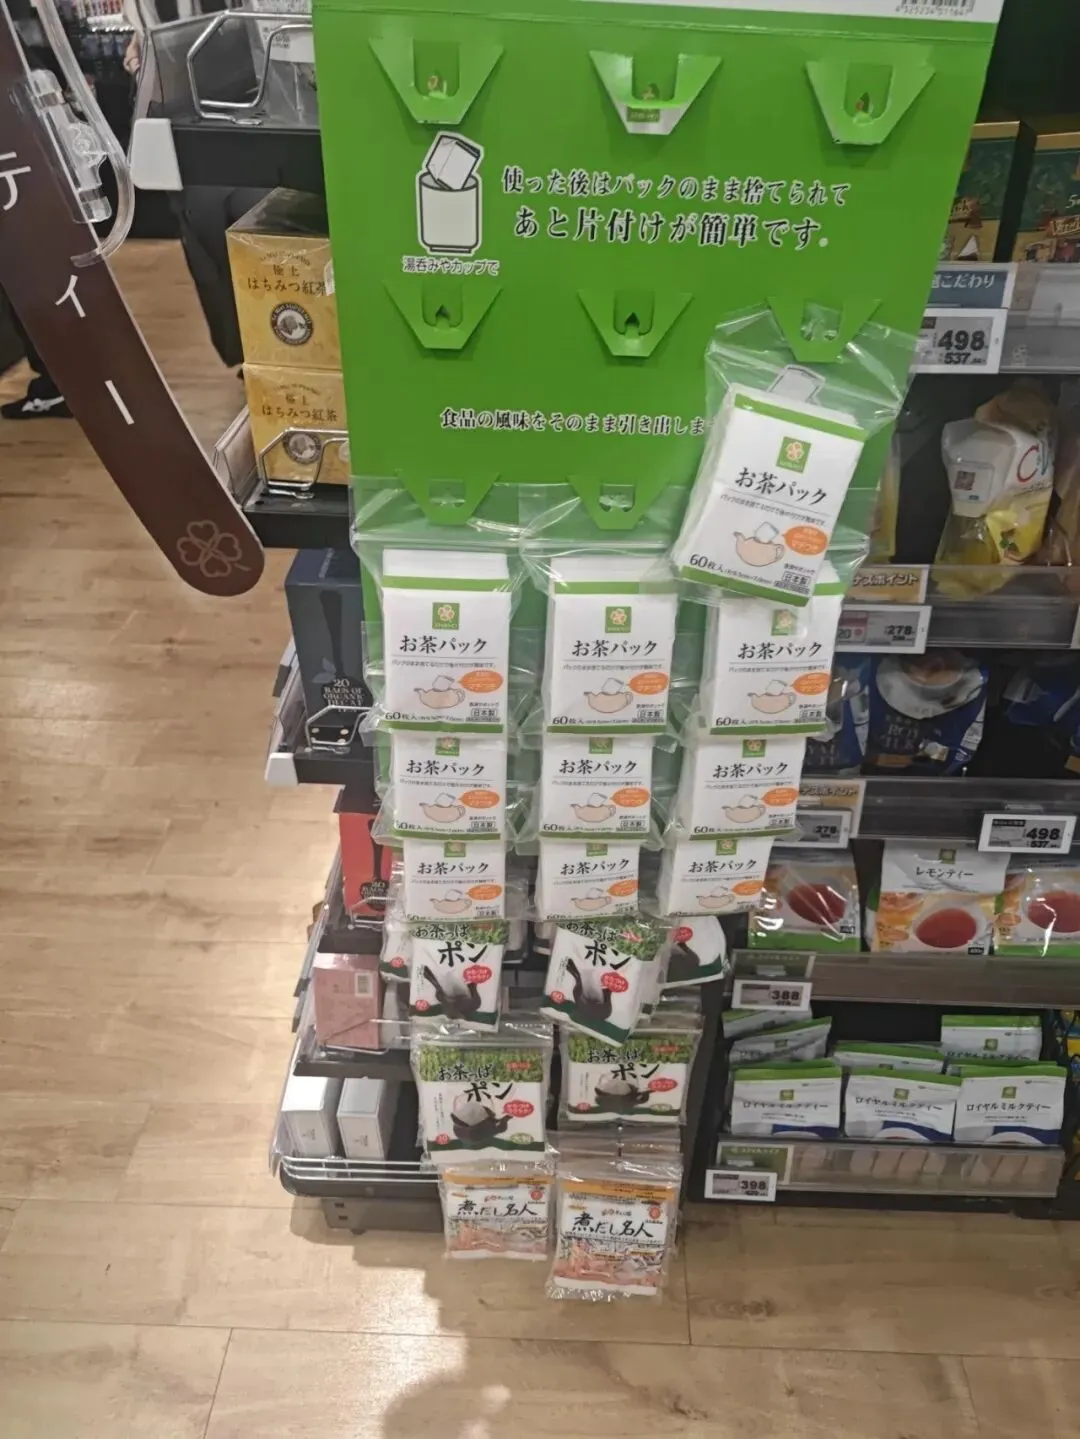
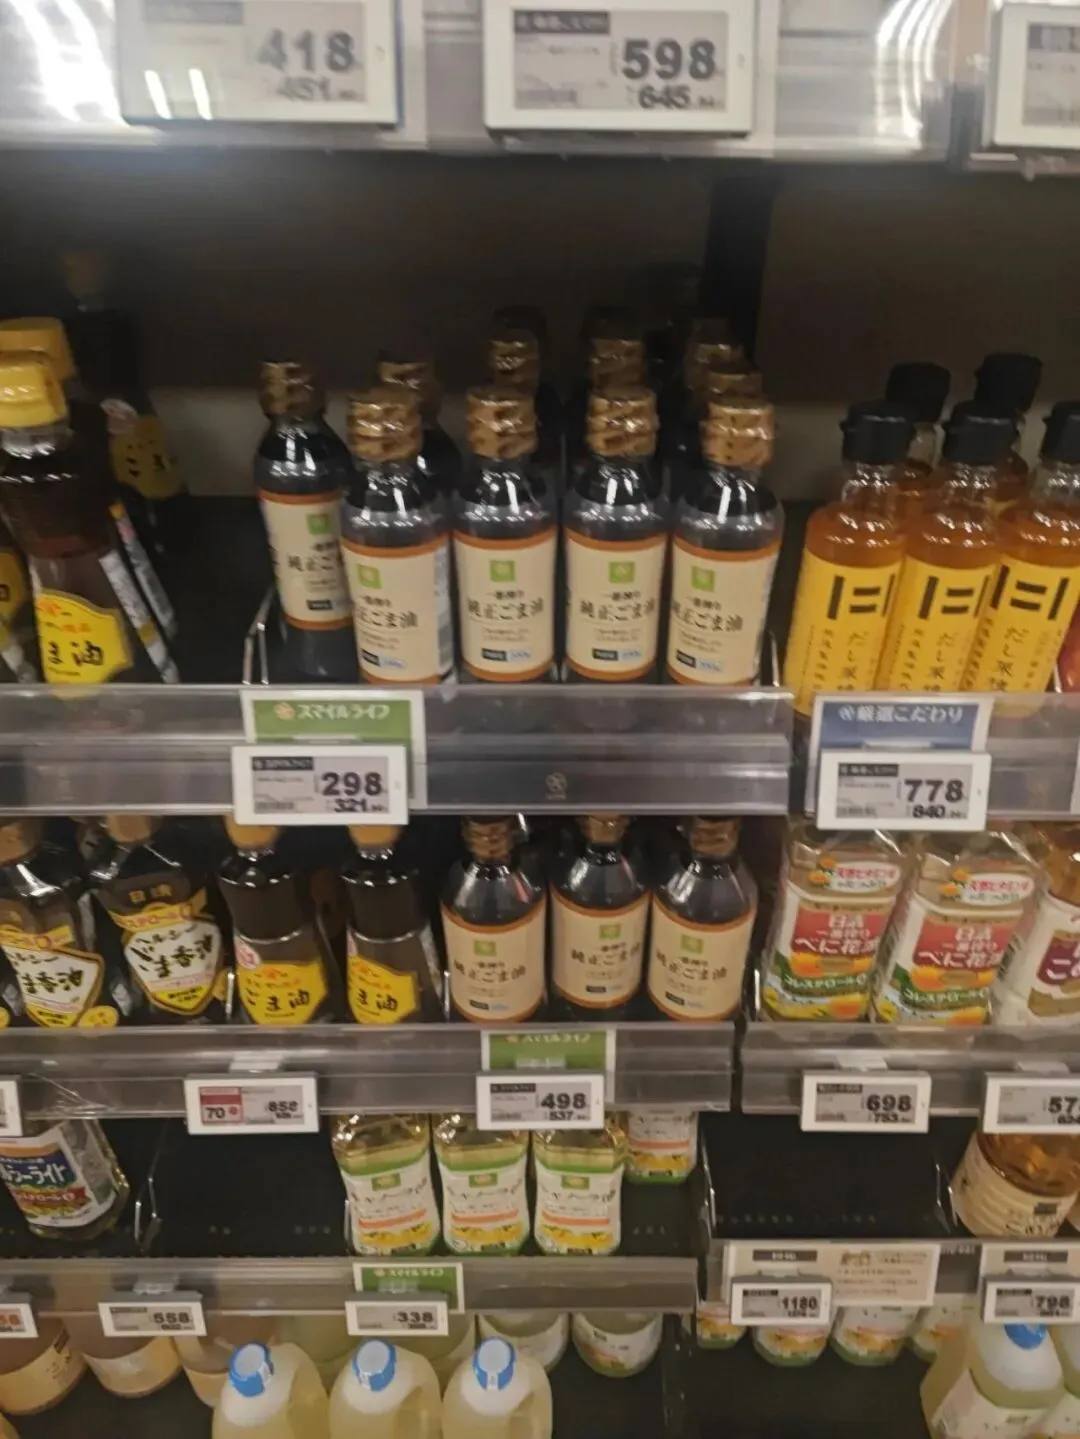
水、茶、芝麻、食用油、调味料、面条、坚果、果冻、冷冻食品……
自有品牌几乎到处都有。
但它不是每个品类都做一大堆口味。
比如大瓶水和茶,选择不多;一些基础调味品,也只是几个常用规格。
反而到了冷冻食品,自有品牌就丰富得多:毛豆、薯条、饺子、披萨,以及各种方便家庭做饭的商品。
这让我感觉,它不是在简单地追求“自有品牌越多越好”。
有些商品,做几个基础款就够了;有些商品,则值得做成一整个系列。
自有品牌覆盖多少品类,和每个品类做多少商品,是两件事。
03 把别人的品牌都撤掉,消费者就会买自己的吗?
假设你是超市老板。
你已经有了自己的矿泉水,为什么还要卖别人的?
原因可能很简单:消费者不一定只想买你的。
有的人认品牌,有的人认口味,有的人喜欢新产品,还有的人只认自己一直吃的那一款。
超市如果把普通品牌全部替掉,看起来是把货架留给了自己,实际上也可能把一部分消费者推给竞争对手。
这件事情在零食上尤其明显。
日本超市里的零食,在我的观察中还是以饼干、膨化、米果、糖果、巧克力和果冻这些传统品类为主。
但传统不等于没有创新。
各种季节限定、地区限定、IP 联名、不同口味,厂家还是在不断推新。
消费者今天想吃某个品牌新出的薯片,明天想给孩子买一个带卡通形象的小包装,这些需求不是超市做一袋便宜的基础款就能全部解决的。
所以我在 LIFE 看到的,是自有品牌与厂家品牌同时存在。
厂家品牌可以提供不同的选择、创新,以及消费者已经建立起来的品牌认知;自有品牌也能形成自己的特色,同时让超市在一些商品上掌握更大的主动权。
这里的“主动权”,不只是自己能卖货。
当货架上有了一款质量和规格可以比较的自有商品,消费者就多了一个选择,超市也不再只能依赖某一家厂家。
至于它能否提高毛利,要看采购成本和售价;最终是否更赚钱,还要算上开发费用、损耗和实际销量。并不是贴上自有品牌就一定更赚钱。
我觉得这才是自有品牌值得研究的地方。
它改变的不只是某一件商品的利润,而是整个货架的商品结构。
这些是我从货架上得到的理解,不是 LIFE 对品牌取舍原因的官方解释。
04 厂家该担心的,是消费者没有理由坚持买你
从现场来看,我觉得可以先看一个问题:
消费者买这件商品,到底是在买品牌,还是在买商品本身?
买矿泉水,很多人首先考虑价格、容量和是否方便。
买普通芝麻、食用盐、基础冷冻毛豆,消费者同样比较容易看懂规格,比较价格。
这些商品一旦品质稳定,自有品牌就更容易让消费者愿意尝试。
但如果是一款有独特味道的零食呢?
比如国内的辣条、卤味、魔芋、肉类零食。
消费者购买它,可能不是因为“我需要一份蛋白质”或者“我需要100克零食”。
而是因为他就想吃那个味道、那个口感,或者那个品牌刚刚推出的新品。
超市当然也可以自己开发。但是商品这么多,消费者的需求变化又这么快,又怎么能全部满足呢?
厂家真正应该担心的,不是超市开始做自有品牌,而是自己做的商品,除了包装上的名字以外,已经没有什么不可替代的地方。
如果你卖的就是一袋普通坚果,消费者拿起来一看,规格差不多、品质差不多,自有品牌还便宜很多,那竞争压力自然会非常大。
但如果你能持续创造新的味道、新的口感和新的消费理由,超市也有保留你的动力。
当然,这不是说创新就一定能抵御自有品牌。创新能不能带来复购、能不能形成消费者认知,最终还是要靠市场检验。
在普通大米、食用盐等一些基础款商品上,如果差异很难被消费者感知,品牌就更容易面临替代。具体还要看价格带和消费场景,不能说整个品类都没有品牌价值。
品牌依赖比较弱的商品,要学会提升运营效率、降低成本;消费者有明确口味和品牌偏好的商品,则要想办法持续获得认可,让人愿意复购。
05 对超市和食品企业,要问的是同一个问题
这次走下来,我越来越觉得,我们讨论自有品牌的时候,很容易把问题想得太简单。
超市想做自有品牌,就问占比能不能不断提高,做到像奥乐齐和山姆一样。
食品企业看到自有品牌,就担心自己还有没有活路。
但回到消费者身上,真正的问题没有那么复杂。
他为什么要买你的商品?
如果只是因为你占据了货架,那么当渠道决定自己做的时候,你的优势可能就没有了。
如果只是因为你价格便宜,那么当别人供应链效率更高的时候,你也可能被替代。
但如果消费者本来就是冲着你的味道、产品、品牌来的,渠道也需要你帮助它吸引和留住消费者。
对超市来说,同样如此。
自有品牌占比再高,如果消费者想买的东西没有了,也未必是好生意。
所以看完 LIFE,我对自有品牌最大的感受反而是:
它没有急着把货架变成自己的,而是在让货架更有竞争力。
对食品企业而言,我们真正要做的,也不是天天担心渠道会不会替代自己。
而是想清楚:
当货架上出现一个更便宜的自有品牌时,消费者还有什么理由,坚持买我们的产品?